
Bătălia jucătorilor privați din sănătate
Din avionul pentru Viena și Istanbul, pacienții români, care mai deunăzi se înghesuiau să plece la tratament în străinătate, se mută în taxi și vin să se trateze în clinicile și spitalele private din România, spune Mihai Marcu, președinte executiv al MedLife. La ce noutăți se așteaptă și ce alte schimbări remarcă el pe piața de servicii medicale?
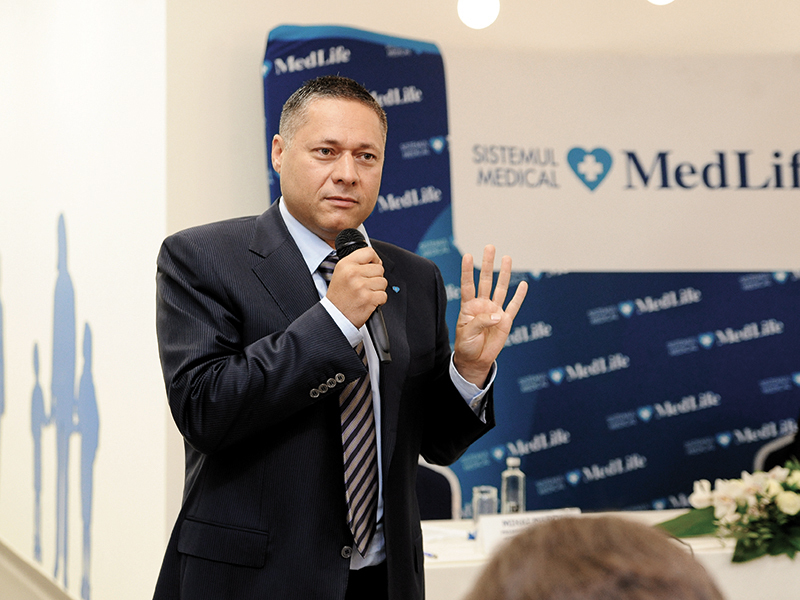
Anul următor mă aștept la una două tranzacții foarte mari, chiar între primii cinci jucători. Companiile de private equity se apropie de maturitate. Acolo ar putea să fie o schimbare majoră, o tranzacție. Nu doar datorită maturității, ci și datorită comportamentului pieței”, descrie Mihai Marcu așteptările sale legate de evoluția pieței de profil în 2019. El anticipează o scădere a tranzacțiilor cu valoare mică și spune că piața se consolidează mai greu, deoarece în momentul de față au rămas la vânzare doar 4-5 companii „care mai contează în dinamica marilor jucători”.
Potrivit estimărilor sale, valoarea pieței de servicii medicale private, neincluzând zona farma, se situează între 1,2 și 1,4 miliarde de euro. „Urmează un an tare”, spune Marcu, adăugând că după MedLife, lider de piață în prezent, „Medicover atacă puternic poziția Reginei Maria. Sunt foarte activi în piață, țintesc să ia poziția a doua. Achiziționează o dată la o lună între una și trei companii locale mari. Sanador se dezvoltă iarăși foarte frumos, organic.”
În ceea ce privește evoluția cifrei de afaceri a grupului MedLife până la sfârșitul lui 2018, el prevede că aceasta va ajunge la circa 180 de milioane de euro, revenindu-i astfel 12-13% din piață.
Marcu spune că, pentru anul acesta, planurile de achiziție ale grupului au ajuns la final, după tranzacțiile deja efectuate, printre care se numără Centrul Medical Ghencea și compania Polisano. „Vom achiziționa în continuare companii, dar la o scară mai mică” și asta deoarece MedLife este deja prezentă pe aproape întreg teritoriul României, în orașele cu peste 150.000 de locuitori, așa că nu prea mai au unde să se extindă, explică el.
Pe viitor, Marcu spune că pe piață vor funcționa cu două branduri: pe segmentul de high-end va funcționa MedLife, iar pe mid-low market, Sfânta Maria, care va include Centrul Medical Ghencea și Anima. Ca plan de extindere, el spune că toamna aceasta vor deschide prima clinică Anima în afara Bucureștiului, la Bacău.
Așteptările sale pentru brandul Sfânta Maria sunt ca acesta să genereze cam 5% din cifra de afaceri a MedLife: „Companiile care vor funcționa sub brandul Sfânta Maria se îndreaptă spre 10 milioane de euro. Există anumite zone, cum ar fi cea de Casă (casa de asigurări n.red.), în care Sfânta Maria este competitorul Medlife”.
Potrivit lui Marcu, cele două branduri vor avea interese divergente și vor funcționa cu echipe de vânzări, board, laboratoare, puncte de recoltare și prețuri diferite. „Spitale vor exista doar pe brandul MedLife, nu și pe Sfânta Maria. Probabil că farmaciile din toate clinicile mari ale Sfintei Maria vor fi tot Pharmalife”, adaugă el. Printre principalii competitori ai brandului Sfânta Maria se numără companiile Sante și Medas, în București.
Reprezentantul grupului medical crede că este foarte greu ca un alt jucător să intre pe o piață dominată deja la nivel național de MedLife, urmată de Regina Maria și Medicover la nivel regional. În ceea ce privește Capitala, Marcu spune că Sanador este un jucător foarte puternic, dar că pentru a deschide o rețea națională ar dura 10 ani.
Comparativ cu statele vecine, el plasează România mult peste piețele din Bulgaria, Serbia sau Ungaria. „Piața e la un nivel de maturitate mult mai mare față de toți vecinii. Distanța față de aceștia este nu mare, ci uriașă. Cel mai mare operator din Ungaria sau Serbia are undeva la 20 de milioane de euro cifra de afaceri. De 9-10 ori mai mică.” Totuși, admite că decontările din Serbia, Bulgaria sau Ungaria sunt mai bune decât în România.
Chiar dacă momentan nu au un plan concret legat de intrarea pe o piață străină, reprezentantul MedLife spune că, pe viitor, nu exclude această posibilitate: „Vom intra probabil cu 2-5 milioane de euro într-o țară și vom vedea cum funcționează în 12-18 luni. Nu în forță, pentru că nu știm dacă funcționează. Simt că în orașele mari de tip Budapesta, Sofia și Belgrad merită intrat. Nu și în est, în Moldova și Ucraina”.
Bariera lingvistică și reglementările diferite legate de decontările de la casele de asigurări sunt principalele impedimente cu care el crede că s-ar putea confrunta un jucător român la intrarea pe o piață internațională. „Dar cu siguranță veți vedea firme românești care vor trece granița. România și-a depășit vecinii la o distanță uriașă și poate deveni un pol care să atragă pacienți străini.” Cu toate că pacienții străini nu se înghesuie încă să vină la tratament la noi în țară, Marcu crede că în 4-5 ani vom vedea mulți pacienți, nu bulgari, unguri sau sârbi, ci din țări cu liste lungi de așteptare.
Printre tendințele pieței, Marcu remarcă și faptul că o mare parte dintre pacienții români „se mută din avionul pentru Viena sau Istanbul în taxi” și aleg să se trateze la clinici ca Monza, Sanador și Regina Maria, „nu doar MedLife”, și asta pentru că mulți care „s-au tratat la Viena sau Istanbul au făcut recidive. Eu prevăd că în perioada următoare pacienții vor reveni în spitalele private românești”.
Marcu spune că „moda” tratamentelor în străinătate a apărut în urma greșelilor unor politicieni „cu un comportament arogant”, care au ales serviciile unor clinici private din afară pentru intervenții simple, care s-ar fi putut efectua lejer la noi în țară. Totuși, adaugă că lucrurile se schimbă: „Există o migrație a pacientului, a turistului medical către spitale private românești care încep să lucreze pe niște nișe medicale foarte bine puse la punct”.
Anul acesta, numărul de pacienți din clinicile MedLife a crescut cu 10-15%, iar în spitalele grupului, cu 30-40%. Președintele executive al MedLife crede că majorarea numărului de români care aleg serviciile private locale se datorează în egală măsură faptului că mulți renunță să plece în afară, dar și că din ce în ce mai mulți pacienți aleg să plece de la stat la privat: „Cred că cei cu operații foarte scumpe nu mai pleacă afară. Iar cei cu operații de linie se mută din sistemul public către cel privat”.
Totuși, spune că sistemul privat nu îl poate înlocui pe cel public, mai ales în orașele unde sunt centre universitare puternice, precum București, Cluj, Timișoara, Mureș sau Iași. „E nevoie de spitale de urgență regionale – au o importanță strategică pentru ce înseamnă urgență. Fie și pentru simplul motiv că este interzis să faci urgență la privat.”
De ce pleacă tot mai mulți pacienți de la stat la privat? „Într-un stat în care, din total cheltuieli într-un spital, 90% sunt salariile, nu e rău că medicii sunt plătiți, dar este necesar ca acești bani să fie luați de undeva. Acest undeva se regăsește în adresabilitatea oamenilor”, încheie el.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi