
Banking sub semnul capacității de adaptare
România are o experiență destul de îndelungată în a trăi într-un mediu inflaționist, chiar la niveluri semnificativ mai mari decât cele pe care le vedem la ora actuală. Așadar, într-un perimetru economic constant, fără escaladări neașteptate venite din exterior, nu…
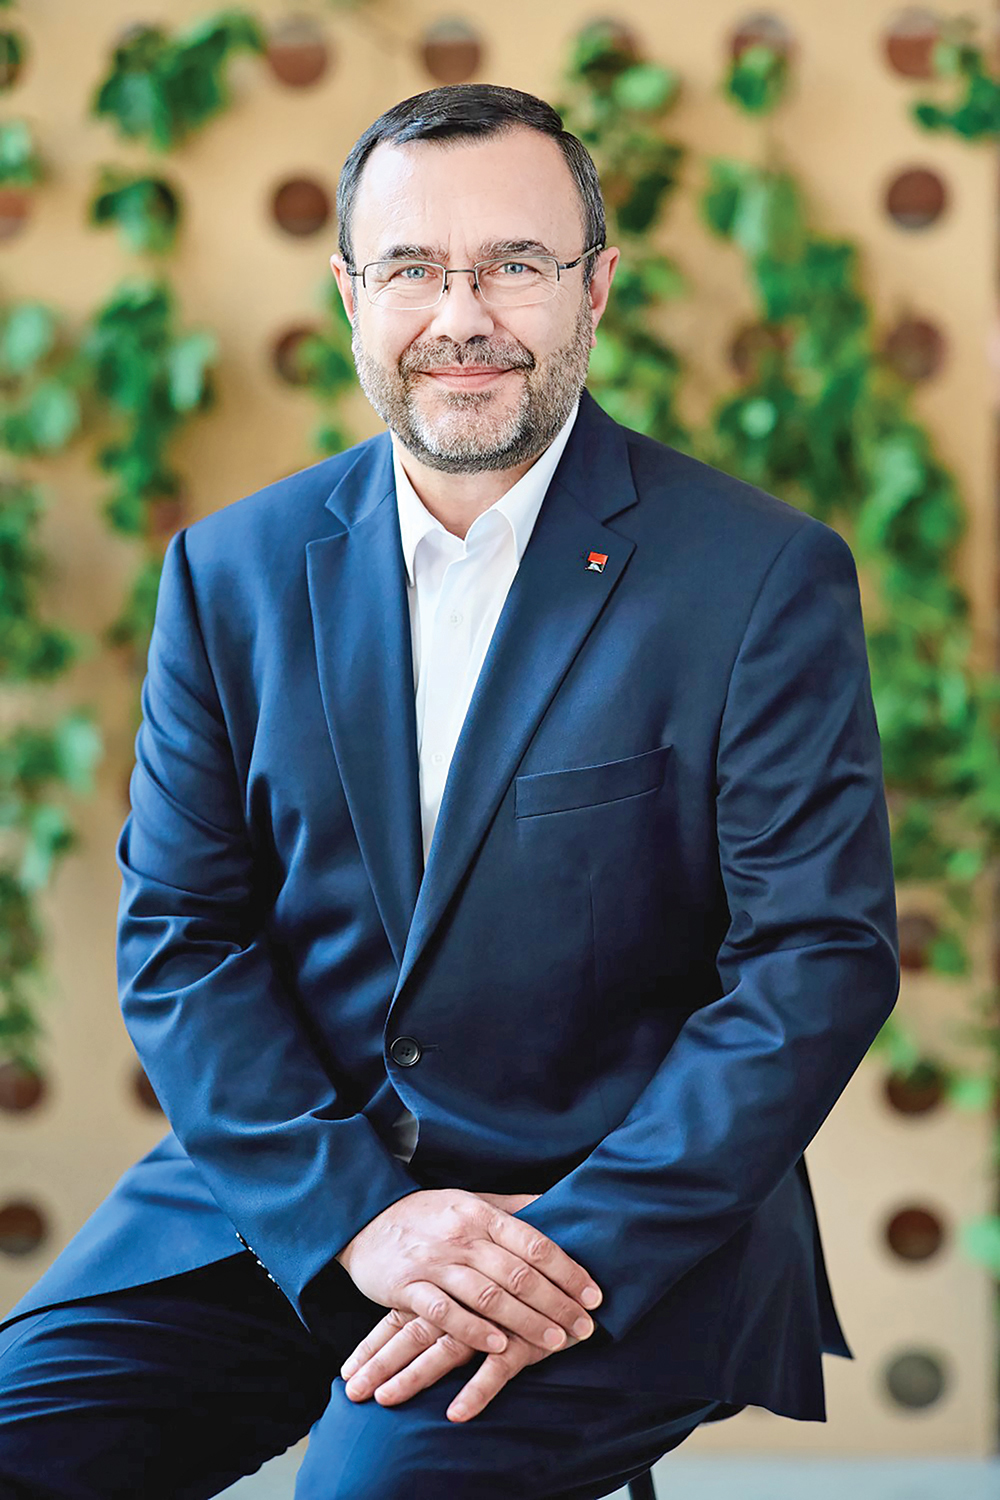
România are o experiență destul de îndelungată în a trăi într-un mediu inflaționist, chiar la niveluri semnificativ mai mari decât cele pe care le vedem la ora actuală. Așadar, într-un perimetru economic constant, fără escaladări neașteptate venite din exterior, nu va exista o recesiune, ci mai degrabă o încetinire a creșterii. Și, în condițiile în care vom vedea o încetinire a creșterii economice în 2023, este de așteptat ca nici creditarea să nu cunoască salturi impresionante, anticipează François Bloch, CEO al BRD. În privința sistemului bancar românesc, el nu are temeri deosebite și nici nu crede că s-ar putea confrunta cu situații periculoase, bineînțeles, în ipoteza că nu intervin evenimente neprevăzute sau „lebede negre”.
„2023 stă sub semnul capacității de adaptare. Pe de o parte, este o perioadă încă dominată de incertitudini geopolitice, pe de altă parte, anumite consecințe ale acestei situații vor merge către o normalizare progresivă. Ne așteptăm ca inflația să se scrie din nou cu o singură cifră spre sfârșitul acestui an, într-un context caracterizat de dobânzi de piață înalte, și foarte probabil de o mai mare prudență din partea companiilor și gospodăriilor, care ar putea fi tentate să-și amâne sau să-și limiteze planurile de investiții”, anticipează François Bloch, CEO al BRD Groupe Société Générale.
În ceea ce privește evoluția economiei în acest an și în perspectivă, CEO-ul băncii românești cu capital francez se declară „mai degrabă optimist”. „România are o experiență destul de îndelungată în a trăi într-un mediu inflaționist, chiar la niveluri semnificativ mai mari decât cele pe care le vedem la ora actuală. Așadar, într-un perimetru economic constant, fără escaladări neașteptate venite din exterior, nu credem că va exista o recesiune, ci mai degrabă o încetinire a creșterii. În ceea ce ne privește, ne vom urmări planurile și vom investi în zonele prioritare, în special în ceea ce privește domeniul IT”, a explicat șeful BRD într-un interviu.
Oportunitățile, la fel ca temerile legate de economie, sunt legate de capacitatea României de a pune la lucru fondurile europene. „PNRR este o oportunitate uriașă, o șansă unică de a accelera proiectele de modernizare a țării și de recuperare a decalajelor care încă despart România de economiile avansate. De aceea, orice întârziere în respectarea calendarului asumat reprezintă un motiv de îngrijorare.” În privința sistemului bancar, șeful BRD nu are temeri deosebite și nici nu crede că s-ar putea confrunta cu situații periculoase, bineînțeles, în ipoteza că nu intervin evenimente neprevăzute sau „lebede negre”.
Piața bancară românească este o piață competitivă, deschisă la nou și dispusă să exploreze metode noi de a atrage și fideliza clienții, după cum consideră François Bloch. „Piața românească este destul de deschisă către inovare, deși anumite proiecte de modernizare, cum ar fi plățile instant, nu avansează cu viteza pe care și-ar dori-o clienții. Este o piață acum mult mai deschisă către dialog și comunicare cu clienții, dovadă că băncile au tras concluziile necesare după momentele dificile traversate cu ani în urmă. Altfel, rămâne o piață solidă, bine supravegheată, o piață sigură și pentru investitori, și pentru clienți.” Referindu-se la evoluția creditării, șeful BRD amintește că aceasta este strâns legată de evoluțiile macroeconomice. Astfel, în condițiile în care vom vedea o încetinire a creșterii economice în 2023, este de așteptat ca nici creditarea să nu cunoască salturi impresionante. „La nivelul preferinței pentru lei versus moneda unică europeană, deși ne aflăm momentan într-un mediu caracterizat de dobânzi înalte, cred că leul va rămâne moneda de bază pentru clienții care plănuiesc să se împrumute, ținând cont și de proiecțiile care iau în calcul o revenire a inflației la un nivel scris cu o singură cifră chiar înainte de sfârșitul acestui an.”
Asupra evoluției creditelor și a depozitelor bancare o influență importantă o au și nivelurile dobânzilor, care țin cont și de deciziile BNR privind dobânda-cheie. După ce în 2022 BNR a majorat de opt ori rata-cheie, până la 6,75%, în ianuarie 2023 banca centrală a mai operat o creștere a dobânzii, până la 7%, pentru ca în februarie să mențină acest nivel. „Nu aș vrea să fac pronosticuri, nici să contribui la crearea unor anticipații; BNR are toate instrumentele ca să aprecieze nivelul potrivit al dobânzii cheie, în concordanță cu nivelul inflației la un anumit moment, dar și cu alți indicatori macroeconomici. Dobânzile comerciale la depozite și cele la credite vor evolua în consecință”. În materie de tendințe, ar trebui să vedem în 2023 un vârf al dobânzilor, urmat de o scădere graduală, care va continua în 2024, după cum anticipează șeful BRD, a treia cea mai mare bancă după active din România. Important este și cum tolerează companiile nivelurile ridicate ale inflației și dobânzilor, precum și încetinirea economiei.
România are deja un track record important în materie de încetiniri economice, amintește François Bloch, așa că el nu crede că o eventuală recesiune (care însă nu este prevăzută în acest moment) ar putea lua prin surprindere companiile din România. Pe de altă parte, există deja programe și măsuri luate de guvern care și-au dovedit utilitatea în ultimii trei ani și pot proteja într-o anumită măsură companiile. „În acest moment nu se întrevăd corecții și restructurări de amploare, însă, dacă acest lucru se va întâmpla totuși, băncile sunt pregătite să răspundă, așa cum au făcut-o și până acum.”
Șeful BRD menționează că nu a remarcat, deocamdată, scăderi de activitate sau sectoare care să fi intrat în recesiune. „Aici trebuie să ținem cont de faptul că România este o economie deschisă, care evoluează într-un context mai larg, și multe dintre companii sunt angrenate în lanțuri de valoare mai lungi, care trec de granițele țării. În măsura în care industriile exportatoare vor funcționa și vor avea comenzi de la marii lor clienți, este mai puțin probabil să vorbim despre crize pe anumite piețe sau industrii și vom vorbi mai degrabă despre încetiniri care sunt normale în ciclurile economice.” În absența unor evoluții macroeconomice pronunțat negative, este relativ improbabilă o modificare semnificativă a nivelului ratei creditelor neperformante (NPL – non-performing loans) la nivelul sistemului bancar, în opinia CEO-ului BRD. Din contră, potrivit ultimelor estimări ale Băncii Centrale, inflația va scădea semnificativ spre finalul acestui an, coborând sub 10%. Există, așadar premisele unei stabilizări a situației macroeconomice, aspect care nu este de natură să provoace o creștere a neperformanței portofoliilor de credite acordate de băncile din România. Având în vedere nivelul ridicat al dobânzilor, dacă apar clienții care au probleme cu creditele – companii și persoane fizice – care sunt soluțiile BRD? “Suntem deschiși să discutăm cu toți clienții și îi invităm să vină către noi imediat ce simt că ar putea avea probleme. Așa am procedat și în timpul pandemiei, când am amânat rambursarea ratelor pentru peste 43.000 de clienți persoane fizice.”
În zona corporate, BRD este permanent în legătură cu companiile pentru că specificul relației cu firmele este mult mai complex și, în acest mod, banca are tot timpul o imagine destul de fidelă asupra sănătății businessurilor, explică Bloch. „Vom face același lucru oricând va fi nevoie, pentru că avem datoria și, deopotrivă, interesul să venim în sprijinul clienților noștri. Așadar, cu sau fără pandemie, cu sau fără existența unei OUG, le stăm la dispoziție clienților noștri cu o gamă cuprinzătoare de soluții de restructurare adaptate oricărei situații.” Șeful BRD susține că banca românească cu capital francez va finanța în continuare companiile, din diferite domenii, dacă în urma evaluărilor constată că există proiecte viabile și cu logică de business. „Nu avem o listă de excluderi, după cum nu avem nici o listă de preferințe. În măsura în care considerăm, pe baza criteriilor noastre, că proiectele sunt viabile și că există o logică de business, vom finanța. De altfel, portofoliile de clienți ale băncilor, care s-au format în foarte mulți ani, numără companii din toate zonele economiei, din marea majoritate a industriilor și, din acest punct de vedere, este greu, dacă nu imposibil, ca băncile să excludă sau să prefere doar anumite zone ale economiei – bineînțeles, atâta timp cât nu există constrângeri puternice, de ordin legal”.
Un alt an special, în retrospectivă. Vorbind despre 2022, Bloch spune că a fost un an special, cu evoluții neașteptate, care nu pot fi disociate de modul în care s-a prezentat economia, în general, și piața bancară, în special. „După șocul de la începutul războiului din Ucraina, mediul de afaceri din România s-a mobilizat și, privind retrospectiv, a fost destul de bine protejat de efectele conflictului. Acest lucru indică, pe de o parte, faptul că firmele și antreprenorii au atins un grad destul de ridicat de maturitate, experiență și reziliență, și pe de altă parte că măsurile luate de autorități și alți stakeholderi au fost eficiente.”
BRD a continuat să sprijine și în 2022 mediul de afaceri prin participarea la programele cu garanții guvernamentale, fie că este vorba despre IMM Invest sau despre IMM Invest Plus. „În cadrul programului IMM Invest, am finanțat anul trecut peste 2000 de companii cu credite în valoare de peste 2 miliarde de lei. În total, în cei trei ani de existență a programului, am sprijinit 5.300 de companii să răspundă provocărilor generate, rând pe rând, de pandemia de COVID-19 și de războiul din Ucraina cu finanțări în valoare de 4 miliarde de lei. Anul trecut, am lansat divizia Euromentor, o structură menită să acorde asistență financiară specializată IMM-urilor și companiilor mari în procesul de accesare a fondurilor nerambursabile și pe parcursul implementării proiectelor de investiții.”
În contextul actual, mediul de afaceri are nevoie de instrumente financiare capabile să încurajeze investițiile care contribuie la tranziția economiei, adaptarea la schimbările climatice (inclusiv pentru sectorul agriculturii) și să faciliteze tranziția către economia circulară. Astfel de instrumente financiare au avantajul efectului de pârghie în economie, asigurând o penetrare mai bună a finanțărilor în rândul companiilor eligibile, precum și pe cel al simplificării, eliminând barierele procedurale și administrative specifice procesului de accesare a fondurilor nerambursabile, mai spune CEO-ul BRD. „Trebuie menționat totuși că programele garantate de stat reprezintă doar o parte din producția noastră de credite din 2022, marea majoritate a tranzacțiilor fiind bazată pe propriile noastre produse – credite pentru investiții sau pentru capital de lucru.”
Soldul creditelor acordate de BRD a crescut anul trecut peste 35,5 mld. lei, cu 10,4% peste nivelul din 2021. Pentru întregul grup BRD, creditele au avansat cu circa 10,2% comparativ cu nivelul de la sfârșitul anului 2021, până la 36,3 mld. lei. BRD susține că a acordat persoanelor fizice în 2022 credite noi de aproape 7,5 mld. lei, cu o producție record de credite pentru locuințe (Ă58% în dinamică anuală) și al doilea cel mai bun an pentru creditele noi de consum. Pe segmentul corporate, BRD a transmis că finanțarea companiilor a înregistrat rezultate impresionante în 2022 (Ă25,8% față de sfârșitul anului 2021) bazate pe o performanță deosebită pe segmentul IMM-urilor (Ă43% față de 2021) și pe o creștere notabilă a creditelor acordate marilor companii (Ă18,7%), în timp ce activitatea de leasing a înregistrat, de asemenea, un nivel ridicat (Ă15,1%). În privința nivelului de capitalizare, BRD are o poziție de capital foarte confortabilă și, în caz de nevoie, va recurge și la alte instrumente pe care le are la dispoziție, după cum dă asigurări șeful băncii. „După cum am anunțat, Adunarea Generală Extraordinară a Acționarilor a aprobat o emisiune de instrumente de fonduri proprii de nivel 1 suplimentar într-un plafon maxim de 300 milioane EUR sau echivalent în RON, sub forma unuia sau mai multor împrumuturi. Aceste instrumente ne conferă flexibilitatea de care avem nevoie – putem să tragem fondurile sau nu, depinzând de evoluția situației – menținând în același timp o bază de capital puternică, care ne permite să continuăm finanțarea economiei românești.”
La nivelul pieței, portofoliile de titluri de stat au fost impactate de creșterea dobânzilor, însă acesta este un fenoment temporar, tranzitoriu, menționează Bloch. „Efectul va fi recuperat până la scadența fiecărei emisiuni din acest portofoliu. În ceea ce ne privește, poziția noastră de capital este absolut confortabilă, avem un buffer suficient la care putem recurge, precum și alte instrumente, în caz de nevoie.” BRD-SocGen, a treia bancă de pe piața locală după active, a reușit să obțină în 2022 un profit net de 1,29 mld. lei, în creștere cu 0,5% față de rezultatul din 2022, în contextul creșterii creditării și a veniturilor. La nivelul întregului grup BRD, profitul net a fost anul trecut de aproximativ 1,34 mld. lei, cu 1,4% mai mare față de 2021. Dar cât de importantă este profitabilitatea vs cotă de piață pentru BRD, a treia bancă mare după active? „Rentabilitatea și cota de piață se potențează reciproc. Este mai greu să produci o rentabilitate bună dacă nu ai și o cotă de piață pe măsură. Acesta este și unul dintre motivele pentru care în ultimii ani în România au avut loc mai multe fuziuni, dar și ieșiri din piață”, explică Bloch. În ceea ce privește BRD, banca dorește să continue să crească bussinessul și să fie profitabilă. „Este un dublu obiectiv pe care l-am bifat mereu în ultimii ani. Avem capacitatea de a ne accelera creșterea activității în cadrul existent dar, în același timp, nu spunem nu unor oportunități nonorganice care ne-ar permite, bineînțeles, în mod calibrat, să ne mărim cota de piață.” Numărul băncilor active pe piața românească a scăzut în 2022 la 32, de la 34 în 2021. Comparativ, în urmă cu un deceniu erau în jurul a 40 de bănci în România. Date fiind structura pieței românești și distribuția cotelor de piață, este foarte probabil ca unele dintre băncile care nu au reușit să câștige cote relevante să încerce să fuzioneze cu alți jucători, după cum vedem de altfel și în acest moment astfel de intenții, concluzionează François Bloch.
► BRD-SocGen, a treia bancă de pe piața locală după active, a reușit să obțină în 2022 un profit net de 1,29 mld. lei, în creștere cu 0,5% față de rezultatul din 2022, în contextul creșterii creditării și a veniturilor. La nivelul întregului grup BRD, profitul net a fost anul trecut de aproximativ 1,34 mld. lei, cu 1,4% mai mare față de 2021.
► Venitul net bancar al BRD a avansat anul trecut cu 12,2%, până la 3,29 mld. lei, în condițiile creșterii veniturilor nete din dobânzi cu 14,6%, peste 2,2 mld. lei, și ale unui ușor avans, de circa 2%, al încasărilor din comisioane, la 719 mil. lei.
► Pe o tendință de creștere au fost cheltuielile operaționale ale băncii, care au depășit 1,64 mld. lei, după o creștere cu 9,8%.
► Soldul creditelor acordate de BRD a crescut anul trecut peste 35,5 mld. lei, cu 10,4% peste nivelul din 2021. Pentru întregul grup BRD, creditele au avansat cu circa 10,2% comparativ cu nivelul de la sfârșitul anului 2021, până la 36,3 mld. lei.
► BRD susține că a acordat persoanelor fizice în 2022 credite noi de aproape 7,5 mld. lei, cu o producție record de credite pentru locuințe (+58% în dinamică anuală) și al doilea cel mai bun an pentru creditele noi de consum.
► Pe segmentul corporate, BRD a transmis că finanțarea companiilor a înregistrat rezultate impresionante în 2022 (Ă25,8% față de sfârșitul anului 2021) bazate pe o performanță deosebită pe segmentul IMM-urilor (Ă43% față de 2021) și pe o creștere notabilă a creditelor acordate marilor companii (Ă18,7%), în timp ce activitatea de leasing a înregistrat, de asemenea, un nivel ridicat (Ă15,1%). BRD spune că a continuat să fie un participant activ în cadrul programului IMM Invest, oferind sprijin pentru peste 2.000 de IMM-uri eligibile, valoarea totală a creditelor aprobate în cadrul programului ajungând la 2 mld. în 2022, în creștere cu 69% în comparație cu anul 2021.
► În ceea ce privește costul net al riscului, banca a înregistrat în 2022 o cheltuială de 95 mil. lei (față de o reluare în venituri de 146 mil. lei în 2021) influențat de contextul macroeconomic, în timp ce portofoliul neperformant a înregistrat recuperări susținute și un nivel scăzut de intrări nete în categoria neperformante.
► Calitatea activelor rămâne solidă, potrivit BRD, rata creditelor neperformante (NPL) fiind de 2,5% la finalul lunii decembrie 2022 (în scădere de la 3,1% în decembrie 2021), iar nivelul de acoperire cu provizioane la finalul anului este unul confortabil, de 77%.
► În ceea ce privește poziția de capital, BRD spune că este solidă, cu o rată de adecvare a capitalului de 20,9% la nivel individual la finalul lunii decembrie 2022 (incluzând profitul net aferent primelor 9 luni ale anului 2022 și recunoașterea în întregime a rezervelor aferente altor elemente ale rezultatului global în fondurile proprii).
► Pe partea de depozite atrase de BRD, soldul economiilor a înregistrat o creștere cu 7,6% în 2022, până la 56,9 mld. lei.
► Avansând către un parcurs complet digitalizat al clienților săi, BRD susține că a făcut progrese importante: fluxul 100% online de emitere a cardurilor de credit, accesibil prin intermediul site-ului BRD și al aplicației de mobile banking You BRD și soluția de plăți instant oferită clienților persoane fizice (accesibilă 24/7 în You BRD).
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală