
Băncile o duc bine și în vremuri grele. Radiografia bankingului românesc în 2025
Profit mare în banking, de 11,6 mld. lei după 9 luni/2025, active ajunse la vârfuri istorice, de peste 900 mld. lei, dobânzi mari din cauza inflației persistente, solvabilitate și lichiditate la cote ridicate, încetinire a creditării, continuare a consolidării, restructurării…
Profit mare în banking, de 11,6 mld. lei după 9 luni/2025, active ajunse la vârfuri istorice, de peste 900 mld. lei, dobânzi mari din cauza inflației persistente, solvabilitate și lichiditate la cote ridicate, încetinire a creditării, continuare a consolidării, restructurării și digitalizării băncilor, și nivel încă scăzut al ratei NPL, sub 3%, sunt câteva dintre caracteristicile bankingului românesc în 2025
Băncile par să o ducă bine și în vremuri grele, acomodându-se la noua realitate caracterizată de frânare a economiei, inflație persistentă, după creșteri de taxe, dobânzi ridicate, încetinire a creditării și deficite tot mari, câștigul sistemului bancar fiind de neclintit
Sistemul bancar românesc traversează în continuare o perioadă favorabilă din perspectiva principalilor indicatori financiari și prudențiali, având indicatori de solvabilitate, profitabilitate și structură a bilanțului mai buni decât media europeană și care sunt plasați, totodată, în cele mai bune intervale de prudență stabilite de Autoritatea Bancară Europeană (ABE).
Economia frânează, inflația persistă, după creșterile de taxe, dobânzile sunt ridicate, creditarea încetinește, iar deficitele-s tot sus, dar băncile par să o ducă bine și în vremuri grele, acomodându-se la noua realitate, câștigul sistemului bancar fiind de neclintit. Ultimii ani au adus maxime istorice după maxime istorice în bankingul românesc, inclusiv în privința profiturilor, iar finalul anului 2025 ar putea aduce un nou câștig record în termeni nominali al sistemului bancar românesc, de circa 15 mld. lei (3 mld. euro), după rezultatul record de 14,2 mld. lei din anul 2024. Așa că, în fiecare an, devine dificil de spus că anul respectiv s-ar putea delimita ca “cel mai bun din istoria României pentru instituțiile de credit”, fiecare nou an venind cu rezultate mai bune. Cu profit record, cu active ajunse la un nou maxim istoric, cu continuare a creditării, cu solvabilitate de peste 20% și cu lichiditate la cote ridicate, cu o rată de neperformanță aflată încă sub 3%, sistemul bancar românesc pare să facă an de an istorie.
Rezultatele record din ultimii trei ani – 2023, 2024 și 2025 – vin într-un context în care cei trei ani de dinainte, adică 2020, 2021 și 2022, au fost ani dificili, marcați de pandemie, cu o serie de restricții, război la graniță, criză energetică, inflație, creștere a dobânzilor și a ratelor bancare, au fost ani de stress test pentru întreaga economie. Și pentru sistemul bancar acești ani au fost provocatori, însă băncile au reușit să se replieze destul de rapid. De altfel, privind retrospectiv în ultimii 27 de ani, marcați și de perioade de boom, și de crize economice, vedem că băncile din România au rămas în cea mai mare parte a timpului pe plus, sistemul bancar românesc reușind să bifeze 22 de ani de profituri anuale, mai mari sau mai mici, și doar 5 ani de pierderi, conform datelor de la BNR. Dovadă că băncile au cam reușit să facă profituri și în vremuri bune și în vremuri mai puțin bune.
După ce în T1/2025 băncile au raportat un câștig de 3,7 mld. lei, până la jumătatea anului au reușit să-și dubleze profitul, la 7,4 mld. lei, pentru ca în septembrie câștigul să treacă de 11,6 mld. lei.
Profitul sistemului bancar ar putea să urce la un nou record în termeni nominali la final de 2025, de circa 15 mld. lei (3 mld. euro), peste profitul record de 14,2 mld. lei din 2024.
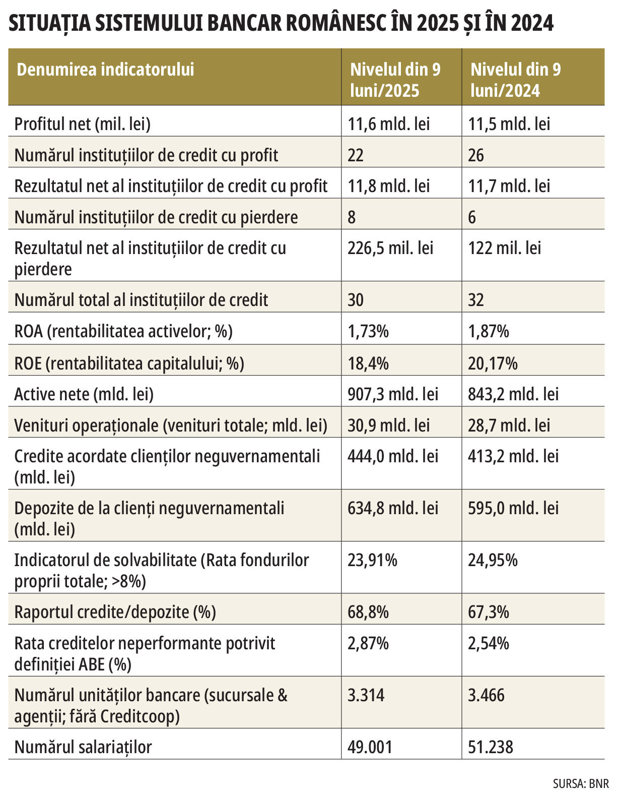
În anul 2025, dobânzile încă mari și continuarea creditării au adus în primele nouă luni un profit net de peste 11,6 mld. lei pentru sectorul bancar românesc, format din 30 de bănci, ușor peste câștigul nominal din aceeași perioadă din 2024, conform datelor de la BNR. După ce în primul trimestru băncile au raportat un câștig de 3,7 mld. lei, până la jumătatea anului au reușit să-și dubleze profitul, la 7,4 mld. lei, pentru ca în septembrie câștigul să treacă de 11,6 mld. lei. În situația în care și în ultimul trimestru din acest an instituțiile de credit vor reuși să obțină câștiguri comparabile, profitul sistemului bancar ar putea să urce la un nou record în termeni nominali la final de 2025, de circa 15 mld. lei (3 mld. euro), peste profitul record de 14,2 mld. lei de anul trecut. O întrebare care se conturează este cât de corelate sunt câștigurile băncilor cu ascensiunea creditării și a economiei. Creditarea privată a crescut cu un ritm mediu de circa 8,8% în 9 luni/2025, încetinind în ultimele luni, în timp ce economia a crescut modest, cu mai puțin de 1%, avansul PIB fiind de doar 0,8%. În planul profitabilității din datele băncii centrale se observă că rentabilitatea activelor (ROA) și rentabilitatea capitalului (ROE) erau la final de 9 luni/2025 de 1,73%, respectiv 18,4%, în ușoară scădere față de nivelurile din 9 luni/2024. Profiturile raportate de băncile mari au fost preponderent în creștere în 9 luni/2025 ca urmare a continuării creditării, dar și a ascensiunii veniturilor în contextul dobânzilor încă mari.
În cazul băncilor mari, Banca Transilvania, liderul pieței bancare românești, a raportat un profit de 2,9 mld. lei pentru 9 luni/2025, câștigul BCR a fost de 2,5 mld. lei, în timp ce BRD a avut un profit de 1,1 mld. lei, peste valorile de anul trecut. La nivelul Uniunii Europene (UE) băncile din România au condus în ultimii ani topul profitabilității, ajungând să aibă chiar ROE dublă față de media UE. Chiar și BNR a recunoscut în diverse studii și analize publicate că ROE, rentabilitatea capitalului băncilor din România, este cea mai mare din Europa. Pe de altă parte, la nivel sectorial, dacă analizăm ROE în bănci față de alte sectoare economice din România vedem că băncile au fost mai puțin profitabile comparativ cu alte sectoare economice, după cum reiese din datele BNR. Profitabilitatea sistemului bancar a fost sub media profitabilității la nivelul economiei. O problemă importantă a sectorului bancar este că România a ajuns la coada clasamentului european al intermedierii financiare, având cele mai scăzute ponderi în PIB ale activelor și creditelor. La nivelul întregului sector bancar românesc sumele economisite în depozite au rămas la un nivel ridicat, fiind de-a lungul timpului cu 100-200 mld. lei peste soldul creditelor, astfel că există resurse financiare de unde poate să fie susținută creditarea mai puternic.
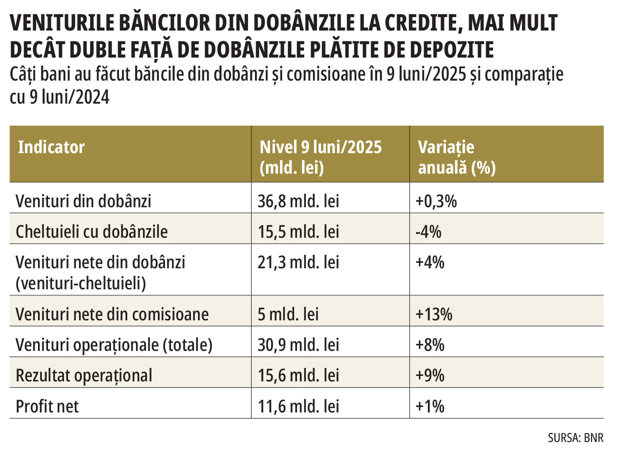
La finalul primelor nouă luni din 2025, soldul depozitelor s-a apropiat de 635 mld. lei, în timp ce soldul creditelor ajunsese la 444 mld. lei. Iar raportul credite/depozite conform evaluărilor BNR, ajunsese la final de septembrie la 68,8%, fiind peste nivelul din 9 luni/2024, de 67,3%. Se observă că raportul credite/depozite a rămas în jurul a 70% în ultimii ani, semn că nivelul creditării nu ține pasul cu depozitele din sistemul bancar. Privind retrospectiv, în perioada 2007-2013 raportul dintre credite și depozite depășea 100%, iar începând din 2014 acest nivel a scăzut de la an la an. În perspectivă, revigorarea creditării va veni odată cu reducerea dobânzilor și a inflației. Revenind la profitabilitate, întrebarea este cum au reușit băncile să facă profit record de peste 11,6 mld. lei în 9 luni/2025? Băncile comerciale au încasat în primele nouă luni din acest an venituri din dobânzi pentru creditele acordate de 36,8 mld. lei, mai mult decât duble față de cheltuielile cu dobânzile plătite de bancheri la depozite, de 15,5 mld. lei, conform datelor transmise de BNR la solicitarea ZF. Practic, băncile au obținut în primele nouă luni ale anului un câștig suplimentar din dobânzi de 21,3 mld. lei.
Banca Transilvania, liderul pieței bancare românești, a raportat un profit de 2,9 mld. lei pentru 9 luni/2025, câștigul BCR a fost de 2,5 mld. lei, în timp ce BRD a avut un profit de 1,1 mld. lei, peste valorile de anul trecut.
De-a lungul timpului, bancherii au menținut creditarea mai scumpă decât dobânzile plătite pentru depozitele atrase, încercând astfel să-și consolideze marjele de profit. Comparativ cu 9 luni/2024, veniturile obținute de bănci din dobânzi pentru creditele acordate au fost în 9 luni/2025 ușor mai mari. Dobânzile încasate de bănci pentru împrumuturi reprezintă principala lor sursă de câștig. Iar dobânzile au rămas la niveluri ridicate în 2025, în contextul inflației persistente. BNR a menținut pe parcursul acestui an dobânda-cheie la 6,5%, nivel setat în august 2024, în contextul creșterii inflației spre 10%, după majorarea TVA și a accizelor și creșterea prețului la energia electrică. Și indicii de referință ROBOR și IRCC au rămas la niveluri ridicate, susținând creșterea încasărilor băncilor din dobânzi. Indicele ROBOR la 3 luni, care este folosit ca referință pentru calcularea dobânzilor variabile la creditele în lei contractate de populație înainte de luna mai 2019, dar și pentru creditele curente ale companiilor în lei, a avut o valoare medie în 9 luni/2025 de peste 6,4%, depășind media din 9 luni/2024, de circa 5,9%. Spre finalul lunii noiembrie ROBOR la 3 luni a mai scăzut, până la 6,23%. Și noul indice IRCC, folosit ca reper pentru creditele retail noi în lei luate după 2019, a fost mare în acest an, fiind între 5,55% și 6,06%. În ceea ce privește cheltuielile băncilor cu dobânzile plătite pentru depozite, nivelul a ajuns la final de 9 luni/2025 la 15,5 mld. lei, în scădere cu 4,3% comparativ cu nivelul din 9 luni/2024, conform datelor de la BNR.
Volumul cheltuielilor băncilor cu dobânzile la depozite este în continuare mic raportat la veniturile băncilor din dobânzile la credite. Veniturile din activitatea de creditare sunt principala sursă de câștig pentru bănci în condițiile în care mai mult de jumătate din veniturile totale vin din dobânzi. Însă și comisioanele sunt o componentă importantă în structura veniturilor băncilor. Veniturile nete din comisioane ale băncilor au ajuns la aproape 5 mld. lei în 9 luni/2025, fiind cu circa 13% mai mari decât în 9 luni/2024. Nivelul veniturilor nete din dobânzi (venituri încasate minus cheltuielile cu dobânzile) a ajuns la final de 9 luni/2025 la 21,3 mld. lei, după un salt de 4% față de 9 luni/2024. Iar veniturile operaționale (totale) ale băncilor au urcat în primele nouă luni la 30,9 mld. lei, fiind cu 7,5% peste nivelul din aceeași perioadă de anul trecut. Majoritatea băncilor din România (peste 73%) au fost pe profit în primele nouă luni din 2025, într-un context caracterizat de dobânzi încă mari, inflație în ascensiune și stagnare a economiei, în timp ce mai mult de un sfert din numărul total al instituțiilor de credit, adică una din patru bănci, au înregistrat pierderi. Concret, din cele 30 de bănci active în România în 9 luni/2025, opt instituții de credit au fost pe minus, adunând pierderi cumulate de 226,5 mil. lei, cel mai probabil acestea fiind bănci mici, unele dintre ele înregistrând frecvent pierderi în ultimii ani. La polul opus, 22 de bănci au raportat pentru primele nouă luni din acest an profituri cumulate de 11,85 mld. lei, după cum reiese din datele transmise de BNR. În aceste condiții, profitul la nivelul sistemului bancar românesc a depășit 11,6 mld. lei.

Anul 2025 a adus și consolidare a sistemului bancar românesc, în urma terminării proceselor de integrare/fuziune în cazul a trei tranzacții de fuziuni și achiziții în banking finalizate în 2024, respectiv Banca Transilvania, care a achiziționat OTP Bank, UniCredit Bank, care a fuzionat cu Alpha Bank România, și Intesa Sanpaolo, care a preluat First Bank. OTP Bank România este a patra bancă pe care o achiziționează Banca Transilvania în circa un deceniu, după preluarea Volksbank România (2015), Bancpost (2018) și Idea Bank (2022). Astfel, în urma ieșirii celor trei bănci din statistici (OTP, Alpha Bank, First Bank), numărul băncilor va scădea la finalul acestui an la 29, dacă între timp nu dispar și altele. În anul 2025 a continuat și restructurarea sistemului bancar autohton. Un număr de 2.237 de bancheri au plecat din sistemul bancar românesc în ultimul an, iar numărul de sucursale și agenții bancare a scăzut cu 152 comparativ cu situația de la finalul primelor nouă luni din 2024, după cum reiese din datele BNR. Astfel, băncile din România au ajuns să aibă la final de 9 luni/2025 mai puțin de 50.000 de angajați (49.001 angajați, septembrie 2025), iar numărul sucursalelor/agențiilor a coborât spre 3.300 (3.314 unități teritoriale, septembrie 2025). Restructurarea pare să sprinteze din nou, după ce în ultimii doi ani continuase într-un ritm destul de lent, iar în anii 2020 și 2021 accelerase, în contextul pandemiei de COVID-19. În ultimii ani, ajustarea rețelei teritoriale a băncilor și scăderea numărului de angajați a venit și în urma tăierii costurilor, dar și pe fondul consolidării sistemului bancar, în urma fuziunilor și achizițiilor, dincolo de impactul pandemiei de COVID-19, care a mutat începând din anii 2020-2021 în mediul online mare parte din activitatea bancară și nu numai.
Analizând retrospectiv situația rețelei teritoriale a băncilor și a numărului de angajați vedem că pe parcursul întregului an 2024 un număr de doar 321 de bancheri au plecat din sistemul bancar românesc, iar numărul de sucursale și agenții bancare a scăzut anul trecut cu 53 comparativ cu situația de la finalul anului 2023, conform datelor băncii centrale. În perspectivă, restructurarea va continua și ca o consecință a accelerării procesului de digitalizare, dar și consolidarea sistemului bancar autohton se va manifesta în continuare în condițiile în care mai există bănci, în special cele cu o cotă de piață de sub 1%, care își caută cumpărători, costurile pentru menținerea pe piață mai ales în noile condiții fiind mari. În ceea ce privește activele la nivelul sectorului bancar românesc, acestea au urcat în primele nouă luni din acest an până la un nou maxim istoric, de 907,3 mld. lei, în creștere cu 64 mld. lei, respectiv cu 7,6% comparativ cu nivelul de la sfârșit de 9 luni/2024, potrivit statisticilor de la BNR. Această ascensiune a activelor a venit în contextul în care creditarea privată totală a crescut în 9 luni/2025 cu un ritm mediu de 8,8%, în contextul dobânzilor încă mari. Pe parcursul primelor nouă luni din acest an, creditarea a crescut cu ritmuri anuale cuprinse între 7,5% și 9,7%. Ultimele luni au adus, însă, o încetinire a apetitului pentru împrumuturi. De asemenea, rata de solvabilitate – unul dintre cei mai importanți indicatori urmăriți de BNR, care arată cât de bine capitalizată este o instituție de credit și sistemul bancar în general – a ajuns în septembrie 2025 la circa 24%, în scădere față de nivelul din 9 luni/2024, de aproape 25%. Solvabilitatea a fost și peste nivelul de la finalul anului trecut. Nivelul solvabilității este în continuare mult peste minimul impus de 10%, ceea ce arată că băncile au teoretic suficient spațiu pentru continuarea creditării economiei. Frânarea economiei nu se vede deocamdată în bilanțurile băncilor, rata creditelor neperformante (NPL – non-performing loans) fiind încă mică, de circa 2,9% din total credite. Dar, în perspectivă, rata NPL ar putea să crească, după cum estimează analiștii.

Sistemul bancar românesc în context european
Sistemul bancar românesc traversează în continuare o perioadă favorabilă din perspectiva principalilor indicatori financiari și prudențiali, având indicatori de solvabilitate, profitabilitate și structură a bilanțului mai buni decât media europeană și care sunt plasați, totodată, în cele mai bune intervale de prudență stabilite de Autoritatea Bancară Europeană (ABE). De asemenea, calitatea activelor a rămas bună în cazul băncilor din România, cu toate că rata creditelor neperformante a mai urcat, până la 2,9% din credite la finalul lunii septembrie din acest an, rămânând peste nivelul mediu din UE, de 1,8%, după cum reiese din datele BNR prezentate de Florian Neagu, directorul Direcției de Stabilitate Financiară din banca centrală. BNR realizează periodic o analiză a sistemului bancar românesc, luând în considerare indicațiile metodologice ale Autorității Bancare Europene, care publică trimestrial o analiză intitulată Tabloul de bord al riscului (Risk Dashboard) în care prezintă principalele vulnerabilități ale sectorului bancar european, identificate în funcție de evoluția unui set de indicatori de risc. Indicatorii de risc sunt grupați pe patru categorii: solvabilitate, calitatea activelor, profitabilitate și structura bilanțului. Iar fiecare indicator este evaluat în raport cu trei intervale de prudență, valoarea acestuia putând astfel să fie considerată în intervalul cel mai bun, intermediar sau cel mai rău în funcție de intervalul valoric căruia îi aparține.
Datele din tabloul de risc pentru sistemul bancar românesc arată că indicatorii de risc se încadrează în cele mai bune intervale de prudență, iar performanța este superioară mediei europene în majoritatea cazurilor. Indicatorii de solvabilitate, care arată cât de bine capitalizat este sistemul bancar românesc, își păstrează un nivel ridicat, de peste 20%, fiind peste media UE. Rata fondurilor proprii de nivel 1 (Tier 1) era de 21,5% la final de 9 luni/2025 pentru sistemul bancar românesc, peste media UE (de 17,8%). Iar în 9 luni/2025 rata solvabilității pentru sistemul bancar românesc a ajuns aproape de 24% peste media UE de 20,4%. Cele mai recente rezultate ale exercițiului de testare la stres a solvabilității (realizat de BNR) atestă adecvarea capitalului la riscuri, având în vedere atât existența unui excedent de capital față de cerințele globale de capital, cât și buna capacitate de acoperire a pierderilor din profitul operațional curent. Și indicatorul de acoperire a necesarului de lichiditate se menține la un nivel adecvat în cazul sistemul bancar românesc, ajungând după 9 luni/2025 la circa 240%, mult peste media UE de circa 160%. În ceea ce privește profitabilitatea sistemului bancar românesc, aceasta a fost în creștere în ultimii ani, fiind dublă față de media UE. Rentabilitatea activelor (ROA) în sistemul bancar românesc a ajuns după 9 luni/2025 la 1,7%, peste media UE de 0,7%. Iar indicatorul de profitabilitate ROE (rata rentabilității capitalului) era în 9 luni/2025 de 18,4%, peste media UE de 10,7%. Profitabilitatea bancară se menține ridicată în comparație europeană, dar în context autohton, atât rentabilitatea activelor bancare, cât și cea a capitalurilor s-au situat în ultimul deceniu sub valorile înregistrate în economia reală, după cum a menționat banca centrală în anumite rapoarte.
În privința raportului cost/venit pentru sistemul bancar românesc, nivelul a ajuns după 9 luni/2025 la circa 48%, fiind ușor sub media UE de peste 52%, recomandarea fiind ca acest raport să fie sub 50%. Și calitatea activelor a rămas bună în cazul băncilor din România, cu toate că rata creditelor neperformante a mai urcat, până la 2,9% din credite la finalul lunii septembrie din acest an, rămânând peste nivelul mediu din UE, de 1,8%. Nivelul consemnat se încadrează încă sub 3%, adică în intervalul de valori stabilit de ABE pentru un risc scăzut. Iar gradul de acoperire cu provizioane a creditelor neperformante este de circa 65% în cazul băncilor din România, peste nivelul mediu din UE, de circa 42%, recomandarea europeană fiind ca acest indicator să fie peste 55%. Astfel, și acest indicator plasează sistemul bancar românesc pe cel mai prudent interval valoric stabilit de Autoritatea Bancară Europeană pentru acest indicator, precum și peste media europeană. Rata creditelor restructurate a fost la final de septembrie de 1,4% pentru băncile din România, identică cu media UE. În ceea ce privește structura bilanțieră, aceasta a rămas echilibrată la nivelul sistemului bancar românesc, respectând standardele în privința raportului dintre credite și depozite, care trebuie să fie sub 100%. Totuși, acest raport între credite și depozite în România este destul de mic, de sub 70%, în timp ce media UE a depășit 100% (106%). Economiile plasate de populație și companii la bănci sunt în continuare mai mari decât volumul creditelor acordate, nivelul raportului credite/depozite indicând faptul că există potențial de creditare.

-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală