
Bancherii și guvernanții, către antreprenori: Să obțineți cât mai mult profit și să investiți și în resursele umane! Economia este rezilientă, iar antreprenorii au făcut față provocărilor. Creșterea educației economice și financiare are un rol important în reziliența mediului economic
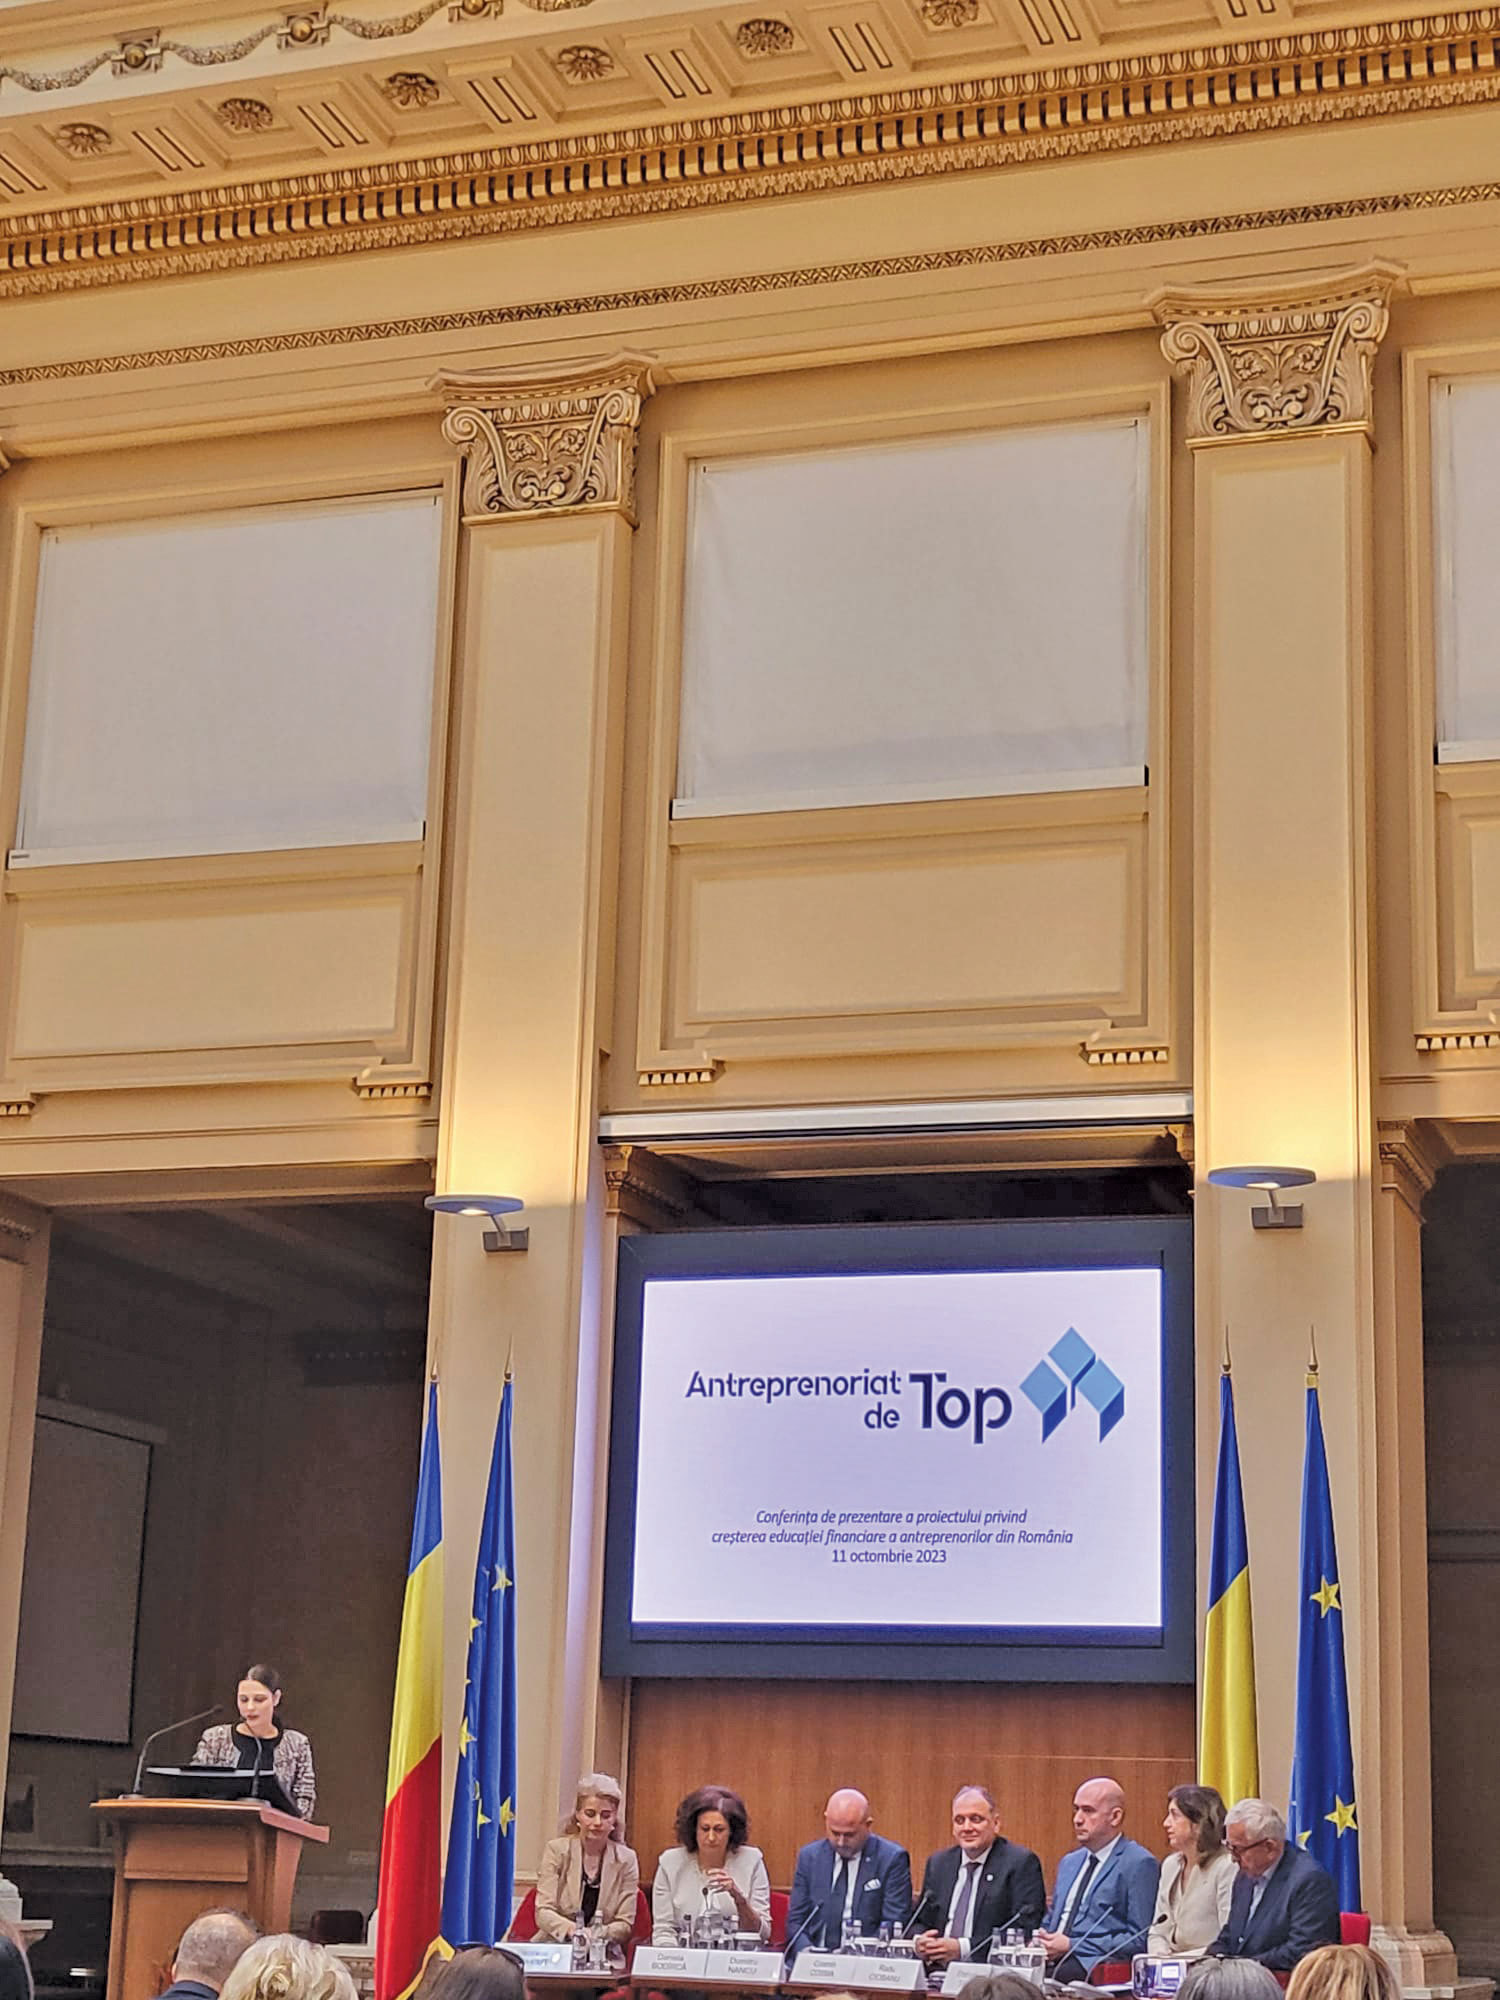
Economia românească este rezilientă și antreprenorii au făcut față provocărilor de până acum. Iar educația financiară are un rol foarte important în reziliența mediului economic. Aceasta este una dintre concluziile conferinței de prezentare a proiectului privind creșterea educației financiare a antreprenorilor din România, derulată ieri la BNR.
♦ Deosebirea dintre un antreprenor educat financiar și un antreprenor care nu dispune de această educație financiară este că cel educat financiar face ca banii să lucreze pentru el, devenind independent financiar, pe când antreprenorul fără educație financiară muncește pentru bani și devine dependent financiar ♦ Există o percepție în mediul de afaceri românesc că cele mai bune surse de finanțare sunt creditul acționar și creditul comercial, însă acestea sunt capcane, care pot fi o soluție pe termen scurt ♦ Sistemul financiar-bancar poate acorda un suport prețios dezvoltării activității antreprenoriale din România, reiese din dezbaterile de la conferința de prezentare a proiectului privind creșterea educației financiare a antreprenorilor.
Economia românească este rezilientă și antreprenorii au făcut față provocărilor de până acum. Iar educația financiară are un rol foarte important în reziliența mediului economic. Aceasta este una dintre concluziile conferinței de prezentare a proiectului privind creșterea educației financiare a antreprenorilor din România, derulată ieri la BNR.
Educația financiară a antreprenorilor din România a fost tema care i-a adus ieri la aceeași masă pe bancheri de la BNR și de la Asociația Română a Băncilor (ARB), reprezentanți ai guvernului, reprezentanți ai mediului academic, alături de reprezentanți ai mediului de business.
„Este foarte important să înțelegem că educația financiară are un rol foarte important în reziliența mediului economic. În condițiile unui mediu economic, politic, extern foarte complex, România demonstrează că este la al treilea an de creștere economică și există o stabilitate a sistemului financiar. Acest lucru este posbil pentru că economia românească este rezilientă, pentru că antreprenorii au făcut față provocărilor de până acum. Vă urez să obțineți cât mai mult profit și să investiți acest profit și în resursele dvs. umane, care vă fac să mențineți aceste businessuri!“, a declarat ieri Bogdan Neacșu, președintele ARB.
El susține că acum este o situație total diferită față de cea existentă în urmă cu 15 ani, când a apărut criza financiară și economică mondială. „O spun prin prisma experienței pe care am trăit-o și în 2008-2010 când întâlneam antrepenorii care pur și simplu puneau cheile pe masă, lucru pe care nu îl mai întâlnim astăzi. Dimpotrivă, acum vedem antreprenori care fac eforturi – și nu spun eforturi în sens de supraviețuire – fac eforturi pentru a găsi noi posibilități de a dezvolta afecerea lor, ceea ce înseamnă un nivel de educație sporit față de acele momente. Lucrurile acestea ne fac să fim mai ambițioși și încrezători în faptul că ceea ce facem și prin acest program ne va duce și spre acest deziderat de a asigura un mediu al antreprenorilor rezilient și care să privească în continuu dezvoltarea. Acest lucru înseamnă evident resurse financiare pe care și antreprenorii trebuie să le aloce pentru așa ceva.“
Două dintre vulnerabilitățile structurale cu care se confruntă stabilitatea financiară din România – gradul foarte scăzut de intermediere financiară și nivelul necorespunzător al sănătății financiare a firmelor ñ pot fi asociate, într-o bună măsură, nivelului modest de educație financiară a antreprenorilor, după cum a spusEugen Nicolăescu, viceguvernator al BNR.
„Unul dintre marile dezavantaje pentru antreprenorii români este că nu au la îndemână cunoștințe și/sau informații esențiale cu privire la instrumentele și soluțiile care le pot face afacerile mai eficiente, inovative, mai ușor adaptabile. Într-un cadru concurențial atât de intens precum cel din prezent, astfel de elemente pot face diferența între menținerea unei firme pe piață și dispariția acesteia, între continuarea activității la un nivel de subzistență și dezvoltarea sustenabilă, inclusiv prin extinderea pe piețe regionale și internaționale“, a completat reprezentantul BNR.
Antreprenorii sunt cei care pot planifica astăzi ziua de mâine, dar care au și puterea să o construiască. Iar talentul și imaginația antreprenorilor români au fost de nenumărate ori confirmate de poveștile de succes care au surprins atât piețele interne, cât și pe cele externe, amintește Nicolăescu.
Educația financiară trebuie susținută, dar oamenii de afaceri au nevoie de aceeași implicare și din partea statului, mai ales în ceea ce privește morile de vânt cu care se luptă antreprenorii zilnic, respectiv infrastructura digitală, digitalizarea serviciilor publice.
Pe de altă parte, există o percepție în mediul de afaceri românesc că cele mai bune surse de finanțare sunt creditul acționar și creditul comercial. Însă, acestea sunt capcane, care pot fi o soluție pe termen scurt, conform discuțiilor din cadrul conferinței.
Eugen Nicolăescu, viceguvernator al BNR
► Economiștii studiază fenomenul antreprenoriatului de peste un secol și au arătat că marile îmbunătățiri la nivelul societății sunt datorate spiritului creator, curajului și flerului antreprenorilor.
► Antreprenorii sunt cei care pot planifica astăzi ziua de mâine, dar care au și puterea să o construiască. Antreprenorii sunt în viziunea noastră foarte importanți.
► Talentul și imaginația antreprenorilor români au fost de nenumarate ori confirmate de poveștile de succes care au surprins atât intern, cât și pe piețele externe.
► Proiectul „Antreprenoriat de top“ este foarte ambițios. Am încredere că vom reuși dacă vom colabora și dacă vom acționa împreună.
► Proiectul „Antreprenoriat de top“ este gândit și se va derula pe patru direcții. O direcție este creșterea alfabetizării financiare a firmelor prin dezvoltarea cunoștințelor financiare, îmbnătățirea comportamentului financiar, dar și prin ameliorarea atitudinii financiare. Un sondaj recent al OECD din 2022 arată că în România numai 59% din firmele analizate au declarat că au încredere să apeleze la bănci sau la alte instituții similare. O a doua direcție a proiectului pune accentul pe creșterea incluziunii financiare în rândul companiilor. Direcția a treia vizează utilizarea mai amplă a produselor și serviciilor financiare. A patra direcție a proiectului vizează îmbunătățirea nivelului de digitalizare a activității financiare și de afaceri.
► Analizele efectuate de BNR arată că pe lângă exemplele de urmat există oportunitatea de a îmbunătăți educația financiară a antreprenorilor și de a promova companiile cu capital autohton care s-au dovedit competitive.
► Creșterea educației financiare este un proiect comun. Este importantă și necesară conștientizarea vulnerabilităților pentru a îmbunătăți comportamentele.
► Două din vulnerabilitățile structurale cu care se confruntă stabilitatea financiară din România, respectiv gradul foarte scăzut de intermediere financiară și nivelul necorespunzător al sănătății financiare a firmelor, aceste vulnerabilități pot fi asociate în bună măsură nivelului modest de educație financiară a antreprenorilor.
► Sondaje recente ale OECD privind alfabetizarea financiară a IMM-urilor arată că deși ne plasăm în multe privințe peste media țărilor din regiune nivelul educației financiare din România rămâne scăzut față de nivelul european. În acest context, unul din marile dezavantaje ale antreprenorilor români este că nu au la îndemână cunoștiințe și/sau informații esențiale privind instrumentele și soluțiile care le pot face afacerile mai eficiente, inovative, mai ușor adaptatbile.
► Într-un cadrul concurențial atât de intens ca cel din prezent, astfel de elemente pot face diferența între menținerea unei firme pe piață sau dispariția ei, între continuarea activității la nivel de subzisență sau dezvoltarea sustenabilă, inclusiv prin extinderea pe piețe regionale și internaționale.
► Proiectul privind antreprenorii propune dezvoltarea educației economice și financiare a antreprenorilor într-o manieră corerentă cu cea din UE și OECD. Aderarea României la OECD este unul din obiectivele strategice ale României. Procesul aderării prespupune și consolidarea educației financiare a antreprenorilor
Bogdan Neacșu, președintele Asociației Române a Băncilor (ARB)
► Este foarte important să înțelegem că educația financiară are un rol foarte important în reziliența mediului economic. În condițiile unui mediu economic, politic, extern foarte complex, România demonstrează că este la al treilea an de creștere economică – și cred că mulți nu se așteptau să se înregistreze aceste rezultate – și există o stabilitate a sistemului financiar.
► Solvabilitatea sistemului bancar este peste 22%, lichiditatea în sistemul bancar este foarte bună, nivelul ratei de neperformanță este pe un trend descrescător, fiind sub sub 3%. Acest lucru este posibil pentru că economia românească este rezilientă, pentru că antreprenorii au făcut față provocărilor de până acum.
► Acum este o situație total diferită față de cea existentă în urmă cu 15 ani, când a apărut criza financiară și economică mondială. O spun prin prisma experienței pe care am trăit-o și în 2008-2010 când întâlneam antrepenorii care pur și simplu puneau cheile pe masă, lucru pe care nu îl mai întâlnim astăzi. Dimpotrivă, acum vedem antreprenori care fac eforturi – și nu spun eforturi în sens de supraviețuire – fac eforturi pentru a găsi noi posibilități de a dezvolta afacerea lor, ceea ce înseamnă un nivel de educație sporit față de acele momente. Ce înseamnă acest lucru? Înseamnă implicare în tot ceea ce înseamnă adoptarea principiilor de analiză financiară, de studii economice, dar și maniera în care se translatează toate aceste lucruri la nivel de management al antreprenorilor.
► Lucrurile acestea ne fac să fim mai ambițioși și încrezători în faptul că ceea ce facem și prin acest program ne va duce și spre acest deziderat de a asigura un mediu al antreprenorilor rezilient și care să privească în continuu dezvoltarea. Acest lucru înseamnă evident resurse financiare pe care și antreprenorii trebuie să le aloce pentru așa ceva.
► Probabil că în anumite zone suntem la început în ceea ce privește nivelul de înțelegere apropo de traininguri și de programe de specializare a personalului.
► Pot să vă spun că din experiența din zona bancară, ARB realizează astfel de programe pentru a ne educa propriii angajați. Acum înțeleg că avem o temă în plus pentru a dezvolta acest program. De ce? Pentru că noi considerăm că acest rol de consiliere în fața antreprenorilor și în fața luării unei decizii de finanțare este unul foarte, foarte important.
► Și ne face să credem că este bine să investim în primul rând în tot ceea ce înseamnă dezvoltarea propriului personal, dar și în ceea ce înseamnă dezvoltarea antreprenorului care stă în fața noastră și încearcă să acceseze tot felul de programe și servicii bancare.
► Sunt foarte pozitiv că acest program își va atinge obiectivele, dar acest lucru nu se poate fără o implicare a noastră indiferent de cine vorbim ñ că vorbim de mediul bancar, că vorbim de BNR, dar și celelalte medii academice, dar și antreprenorii care ne-am bucura să adere în mare măsură la aceste programe pentru că nu fac altceva decât să sprijine dezvoltarea economiei românești în continuare.
Lucian-Ioan Rus, secretar de stat, Ministerul Economiei, Antreprenoriatului și Turismului:
► Educația financiară s-a conturat în ultimul deceniu ca o necesitate din ce în ce mai acută, mai ales la nivelul societăților aflate în curs de dezvoltare.
► Fie că discutăm la nivel individual sau antreprenorial, toate demersurile de îmbunătățire a nivelului de înțelegere a produselor financiare, conceptelor și riscurilor cu scopul de instruire și formare trebuie susținute și încurajate.
► La nivelul Ministerului Economiei, Antreprenoriatului și Turismului, în cadrul procesului de optimizare a accesării PNRR, a fondurilor europene și fondurilor guvernamentale dedicate sprijinirii înființării și dezvoltării
► IMM-urilor, pe lângă susținerea tuturor procedurilor și reformelor necesare îndeplinirii jaloanelor asumate, avem în 2023 noi ediții pilot ale programelor comerț și servicii și microindustrializare care au ca obiectiv susținerea investițiilor, creșterea competitivității IMM-urilor în aceste sectoare precum și încurajarea digitalizării, transformării verzi a acestora, respectiv promovarea producției interne a conceptului Fabricat în România.
► Prin intermediul proiectului SIPOCA 716 se dezvoltă platforma digitală a IMM-urilor, platforma IMM Mentor. Primul pilon al acesteia are componenșa de educație și de formare antreprenorială.
Florian Neagu, director, Direcția stabilitate financiară, BNR
► La programele cu finanțare de la stat se observă că sprijinul autorităților este substanțial, însă sprijinul trebuie să fie țintit pentru că dacă încerci să ajuți pe toata lumea – așa cum ne arată nouă cifrele în România că se întâmplă – exista riscul să risipești resursele care și așa sunt limitate.
► Când ne uităm la modul în care au fost sprijinite prin programe guvernamentale firmele din România vedem că toate sectoarele au primit bani, industrie, comerț, turism, servicii. Absolut toată lumea a primit resurse și eficiența lor poate ridica unele semne de întrebare.
► Atunci când nu există politici economice ale autorităților care să orienteze resursele financiare către acele domenii considerate critice sau care să reprezinte viziunea de dezvoltare a țării atunci exista acest risc de a-ajuta pe toata lumea, iar în final – mai ales în cazul României, care are resurse financiare limitate, fiind singura țară din UE în procedură de deficit bugetar excesiv -, există acest risc ca resursele să fie subutilizate.
Florin Jianu, presedinte, Consiliul Național al Întreprinderilor Private Mici și Mijlocii din România
► Experiența antreprenorială este de peste 20 de ani. Este bine, dar și mai puțin bine. Dacă ne uităm la cum arată antreprenoriatul pe alte piețe dinamica este mult mai mare, companiile sunt făcute, puse pe burse, listate și duse mai departe.
► Educația financiară, atât în rândul antreprenorilor, angajaților, cât și în rândul populației cred că este cheia reușitei unei societăți.
► Antreprenorii români acționează la nivel local, nici măcar la nivel regional sau național. Circa 98% dintre companiile din România nu investesc niciun leu în ceea ce înseamnă activitățile de training, de susținere a exportului. Aici, Ministerul Economiei ar trebui să vină cu soluții de echilibrare a acestei situații pentru că este cvasi de înțeles, în rândul întreprinderilor mici și mijlocii este mai greu să țină pasul cu modificările sau de a realiza și alte tipuri de activități.
► Profilul antreprenorului român arată că în marea majoritate sunt bărbați, cu o vârstă medie de 50 de ani, ceea ce ar trebui să ne spună câteva lucruri cu privire la nivelul de educație, la felul în care provoacă riscurile, felul în care integrează cercetarea, inovarea, digitalizarea în modul în care lucrează în propriile companii. Este un lucru pozitiv privind studiile, faptul că este inginer în marea majoritate a cazurilor. În opinia mea inginerii schimbă lumea și am văzut că au o minte așezată și contribuie la valoare adăugată a acestei lumi.
► Ultima calitate din profilul antreprenorului este faptul că este conservator. Poate fi bună sau mai puțin bună.
► Întreprinzătorii sunt preocupați de ceea ce înseamnă inflația, scăderea cererii interne în acest an versus incertitudinile evoluțiilor viitoare. Cred că trebuie să lucrăm puțin la încredere pentru că doi din 10 întreprinzători consideră evoluțiile viitoare ca fiind pozitive. Am avut ani în care treceam de jumătate privind încrederea.
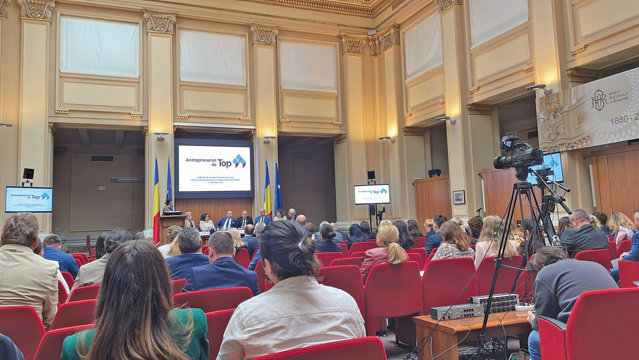
Repere ale educației financiare a antreprenorilor din România
Gabriela Folcut, director executiv, ARB
 ► În România gradul de intermediere financiară este de 25,5% calculat ca pondere a creditului neguvernamental în PIB, fiind la mai puțin de o treime de media europeană de 89%. Din păcate, gradul de intermediere financiară a scăzut în ultimii 13 ani cu 15 puncte procentuale. Această scădere evident că are ca influență creșterea PIB și s-a întâmplat în pofida faptului că la nivel de sold creditul neguvernamental a crescut și s-a înregistrat o viteză foarte mare de reînnoire a creditelor noi.
► În perioada ianuarie 2020 – iulie 2023 volumul de credite noi acordate de băncile din România populației și companiilor s-a cifrat la aproape 400 mld. lei, în creștere cu 5 puncte procentuale peste nivelul soldului creditului neguvernamental de la luna iulie 2023.
► Practic în trei ani și jumătate am asistat la credite noi echivalente cu soldul creditului neguvernamental.
► Însă, pentru a analiza evoluția creditării trebuie să avem în vedere factorii care influențează acest aspect și pornim de la situația economică în plan național și în plan internațional, implicit situația războiului din Ucraina, stabilitatea sistemului bancar, lichiditatea și rata de neperformanță. Între factorii care urmează sunt evident cadrul legislativ și de reglementare, avem în vedere totodată și resursele, maturitatea resurselor atrase care sunt ulterior intermediate în activitatea de creditare, nivelul inflației, al dobânzilor și evoluția cursului de schimb, digitalizarea versus birocrația. În continuare sunt aspecte care pot fi îmbunătățite și pe această zonă. Am lăsat intenționat la final cei doi factori care ne preocupă în discuția de astăzi, unul este capacitatea clienților de a se împrumuta, aici vorbim de persoane fizice și de persoane juridice, și educația financiară.
Daniela Bodîrcă, președinte Asociația Societăților Financiare din România
► Există o percepție în mediul de afaceri românesc că cele mai bune surse de finanțare sunt creditul acționar și creditul comercial. Acestea sunt capcane, care pot fi o soluție pe termen scurt, dar pentru o creștere sutenabilă și pentru reziliență aceste singure surse pot să ducă compania într-un impas. Iar antreprenorul, dacă a pus resurse și chiar propria viață în acea afacere, poate să piardă peste noapte totul.
► Un antreprenor educat are o perspectivă diferită asupra surselor prin care își poate seta compania, dezvolta compania, extinde compania.
► Credem că există o corelație directă între educația financiară și nivelul de intermediere financiară.
► În acest sens, acest proiect în care credem, aduce element de noutate în plus față de eforturile care s-au făcut în mediul public și privat în ultimiii 10-15 ani, în sensul în care pentru acest subiect sunt puse la comun resurse într-o manieră eficientă.
► Se are în vedere o abordare la nivel național cu accentuarea acelor zone care trebuie tratate. Vor fi puse împreună elementele din zona academică cu cele din zona de acțiune concretă, inclusiv mediul financiar-bancar, iar împreună ne vom prezenta în fața jucătorilor din economie, cu precădere antreprenori români, cu un mesaj de sprijin, de ajutor în a crește nivelul de educație pentru că noi credem profund că prin educația financiară.
Dumitru Nancu, directorul general al FNGCIMM
 ► Ce sistem își poate lua rolul de a face această educație financiară a antreprenorilor? Eu am ajuns la concluzia după patru ani în care economia României și economia mondială s-a confruntat cu pandemie și război că rolul cel mai important îl are sistemul financiar-bancar.
► Noi am început în 2019 și una din șapte firme era bancabilă. Am închis anul 2022 cu una din două firme bancabile. La sfârșitul anului 2019, începutul anului 2020, 25% dintre IMM-uri apelau la creditul bancar, restul se autofinanțau sau mergeau pe creditul furnizor.
► Am închis programul IMM Invest anul trecut cu 52% dintre IMM-uri care accesează creditul bancar.
► Antreprenorul cu educație financiară face că banii să lucreze pentru el, pe când antreprenorul fără educație financiară muncește pentru bani. Diferența dintre cei doi este că primul devine independent financiar, iar cel care nu dispune de educație financiară muncește pentru bani și devine dependent financiar.
► În această perioadă mediul bancar a contribuit foarte mult la educarea financiară. La sfârșitul anului 2019, din total credit pe sistemul național, trei pătrimi era creditul furnizor, doar o pătrime era creditul bancarAnul trecut în România erau 34% firme cu capital negativ, în anul 2019 procentul era undeva la 42-43%. La sfârșitul anului 2022, practic din total credit, 50% este credit bancar, 50% este credit comercial. Toate acestea au dus la un impact pozitiv în economie.
► Pe IMM Invest, 1 leu garantat de statul român a adus în economie taxe, contribuții și impozite de 12 lei. Prin această educație financiară, România poate să reușească să închidă anul cu cea mai mare creștere economică, 2,2%, față de Ungaria care are scădere 0,3%, Polonia 2,1% și Zona Euro care este undeva la 1,3%, iar pentru anul viitor prognoza FMI este de o creștere economică de 3,8%, Polonia și Cehia undeva până în 2%, iar Zona Euro undeva la 1,7%.
Cosmin Cosma, președinte, Asociația Română de Fintech
 ► Reprezint Asociația Română de Fintech, prin urmare reprezint o asociație de antreprenori. Noi, antreprenorii, avem trei caracteristici pe care trebuie să le aveți în vedere atunci când interacționați cu noi. Suntem foarte pragmatici. Discutăm de un duș rece atunci când vorbim de acest raport DESI (Digital Economy and Society Index), dar cel mai mare duș rece este atunci când numeri actele de care ai nevoie ca să iei un credit la IMM Invest și cât anume trebuie să printezi pentru acel IMM Invest. O altă caracteristică pe care o avem noi este că suntem încrezători, avem credință în viitor și nu ne plângem. Cea de-a treia caracteristică pe care o avem este aceea că suntem contrarieni, disruptivi. Acest lucru înseamnă că de fapt noi vedem aici că problema nu este educația financiară sau educația de digitalizare. Este ca și cum te-ai duce într-un sat și ai spune că oamenii aceștia nu știu să curețe portocale.
► În raportul acesta DESI de pe 2022 sunt două lucruri care ne trag cel mai mult în jos, respectiv integrarea tehnologiilor digitale, unde doar 17% dintre IMM-uri schimbă electronic date între ele sau cu băncile, pentru că nu avem infrastructura unui asemenea schimb de date, iar al doilea element care ne duce mai jos decât Bulgaria și Grecia sunt serviciile publice digitale.
► Dacă noi discutăm acum despre digitalizarea sistemului de afaceri din România, în momentul acesta băncile au făcut un progres major prin directiva europeană de plăți și oferă interfețe de open banking.
Emanuela Savu, director general, Institutul Bancar Român
 ► În contextul digitalizării activității din sistemul financiar-bancar, profesioniștii din bănci vor trebui să dețină noi competențe digitale, să se readapteze continuu la mediul în schimbare.
► În acest sens IBR organizează seminarii cu tematici noi încă din pandemie, seminarii și conferințe online. Pot să participe toți profesioniștii din toată țara pe teme precum cyber security, digitalizarea, inteligență artificială și machine learning, digital finance, ESG, green finance.
► Misiunea Institutului Bancar Român este sprijinirea comunității financiar-bancare cu programe de training specializat în scopul creșterii competențelor profesionale ale resursei umane din acest sector de activitate cu impact direct asupra profitabilității industriei, îmbunătățirii relației bancă-client și a creșterii gradului de intermediere financiară și a nivelului de incluziune financiară în România.
Ioan Deac, președinte, Compa Sibiu
 ► Referitor la promovarea firmelor de succes din România și nu numai, aș vrea să vă spun de la început că eu sunt reprezentantul unei firme mari. Compa Sibiu este o firmă cu 2.000 de salariați aproximativ, o firmă cu istorie extraordinară, a trecut prin toate evenimentele importante din istoria României.
► Din păcate firmele mari nu sunt promovate. Noi nu beneficiem niciodată foarte clar de programele guvernamentale care se pun în practică. Toată lumea se concentrează pe firme mici și mijlocii, IMM-uri. Cred că o firmă mare cum este Compa Sibiu ar trebui și ea să intre în același mod de promovare pentru că noi ca firmă mare suntem și putem fi un pol de dezvoltare foarte serios în regiunea în care lucrăm, dat fiind faptul că noi lucrăm cu foarte multe IMM-uri pe care le ajutăm prin prisma contractelor și relațiilor de afaceri pe care le avem să progreseze.
► Eu nu zic să fim protejați, nu pretindem nimic în plus de la guvernanți, noi zicem să fim tratați la fel ca toată lumea. Din păcate nu suntem tratați în același mod.
► Cred că suntem la fel de importanți ca IMM-urile pentru că 2.000 de salariați înseamnă 2.000 de familii pe care noi le gestionăm.
► Mi-aș dori să se înțeleagă faptul că eu care lucrez în domeniul auto sunt la fel de important pentru economia românească ca și cei care lucrează în domeniul construcțiilor, în domeniul IT. Este important ca anumite domenii să rămână favorizată, dar nu o viață întreagă.
► Nu consider corect ca în construcții să se impoziteze într-un fel și în industria auto în alt fel.
► Mi-aș dori foarte mult să fim tratați corecți pentru că nu poți fi la fel de competitiv dacă tu ești tratat într-un fel, iar alții sunt tratați altfel. Aș ruga pe această cale, pentru că sunt în mijlocul oamenilor de valoare din domeniul finanțelor din România, aș ruga BNR pentru că este o instituție de importanță capitală pentru țara noastră să se implice c-t poate mai mult în a sfătui instituțiile de decizie din România pentru a se lua măsurile cele mai corecte. Degeaba ne împovărează pe noi cei care suntem firme mari, în modul acesta nu ne ajută să progressăm și ne afectează într-un mod deosebit.
Radu Ciobanu, conf. univ. dr. Facultatea de Finanțe, Asigurări, Bănci și Burse de Valori, ASE
 ► Nu poți să îți finanțezi anumite nevoi pe termen lung, nevoia de investiție, printr-o resursă pe termen scurt, un credit pe termen scurt pe care poți să îl accesezi mai repede. Ești educat financiar, știi că trebuie să accesezi un credit, dar abilitatea este cea care îți spune pentru ce trebuie să-l folosești.
► Totodată, vorbim despre necesitatea ca această abilitate financiară să se formeze în rândul antreprenorilor din România, lucru care este dificil pentru că înseamnă mentorat care trebuie făcut cu anumiți antreprenori tineri de către antreprenorii care au trecut prin anumite provocări când au dus businessurile lor la următorul nivel.
► În momentul de față trăim într-un mediu de afaceri din ce în ce mai complex, ceea ce înseamnă că și competențele pe care trebuie să le aibă antreprenorii sunt complexe.
► Partea de competență financiară se leagă foarte mult de educația financiară antreprenorială. Nivelul de educație financiară a crescut în România în ultima perioadă, totuși una este să fii educat financiar, să ai cunoștințe pe diverse servicii și produse bancare, de asigurare și altceva este să fii abil financiar, să cunoști exact momentul în care să te folosești de un produs financiar sau un produs de asigurare.
Vocea mediului academic
Nicolae Istudor, rectorul ASE București
► Pe lângă faptul că trăim momente din punct de vedere economico-financiar destul de complexe, știm foarte bine că un antreprenor bine pregătit nu poate să fie decât cel care are și educație financiară.
► Rolul dezbaterilor este de a orienta antreprenorii, pe tinerii antreprenori, să se ghideze în viață după principii sănătoase economice astfel încât să poată să ducă la bun sfârșit obiectivele pe care șI le propun la momentul înființării afacerii.
► Un antreprenor nu poate să își realizeze obiectivele decât dacă are o pregătire foarte bună economico-financiară. O decizie sănătoasă, inclusiv din perspectiva realizării unor investiții eficiente precum și echilibrarea bugetului nu poate să se realizeze decât printr-o pregătire financiară foarte bună.
Tudorel Toader, rector, Universitatea Alexandru Ioan Cuza din Iași
► Educația antreprenorială, educația financiară sunt componente absolut necesare în funcționarea economiei de piață, în dezvoltarea societății pe toate palierele.
► Încercăm dincolo de antreprenoriat și educația financiară, care este din punctul meu de vedere absolut necesară, să completăm și cu educația juridică pentru că eu cred că cele două componente sunt complementare, absolut necesare.
► Desigur, nu toți suntem de specialitate, dar cu toții avem nevoie de astfel de cunoștință să ne eficientizăm acțiunile, cheltuielile și câștigurile, să stabilim un raport bun între cheltuieli și venituri, să generăm și acea plusvaloare.
► Sunt convins că de educație financiară nu au nevoie doar antreprenorii. Avem nevoie absolut toți.
Daniel David, rector, Universitatea Babeș-Bolyai din Cluj-Napoca
► Atunci când vorbim de competențe, avem trei componente fundamentale. O componentă se referă la cunoștințe declarative, ce știi să spui despre diverse situații, lucruri sau fenomene, care sunt foarte importante. Ele dau sensul semnificației, ne ajută să fim mai flexibili în diverse situații. Pe lângă cunoștințele declarative, avem cunoștințele procedurale, respectiv ce știm să facem efectiv și un lucru cheie care colorează și leagă toate componentele împreună se referă la valori. Ce valori îți asumi în acest proces de dobândire de cunoștințe declarative și procedurale și cum utilizezi aceste cunoștințe într-un anumit context valoric.
► Unele universități și în general în procesul educației, unii au tendința de a accentua și să exagereze cunoștințele declarative, astfel încât foarte mulți oameni se plâng că se face prea multă teorie și se ignoră componenta de practică, ceea ce uneori poate să fie adevărat.
► Echilibrul între cele trei componente, cunoștințe declarative, procedurale și valori este fundamental.
Marilen Pirtea, rector, Universitatea de Vest din Timișoara
► Sistemul financiar-bancar poate acorda un suport prețios dezvoltării activității antreprenoriale din România prin cel puțin una din următoarele elemente: oferirea unui spectru larg de mecanisme de finanțare a inițiativelor antreprenoriale la nivel personal, dar și la nivelul comunităților locale și implicarea în educația financiară a antreprenorilor, promovarea instrumentelor financiare de tipul green finance și accesul la diverse programe din categoria green economy financing facilities, finanțarea emergenței și creșterii rolului care poate fi exercitat în România de entități economice care activează în domeniul economiei circulare.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi