
Aude cineva la Palatul Victoria? Statul român poate profita de maximele istorice de pe bursă pentru a face rost rapid de 12-18 mld. lei prin vânzări suplimentare de acțiuni la Hidroelectrica, Romgaz, Nuclearelectrica, arată o analiză CFA România. “Apetit este. Lipsesc oportunitățile”
Statul român ar putea atrage între 12 și 18 miliarde de lei prin vânzarea unor pachete suplimentare de acțiuni la companii precum Hidroelectrica (H2O), Romgaz (SNG) și Nuclearelectrica (SNN), fără să piardă controlul asupra acestora, arată o analiză realizată de…
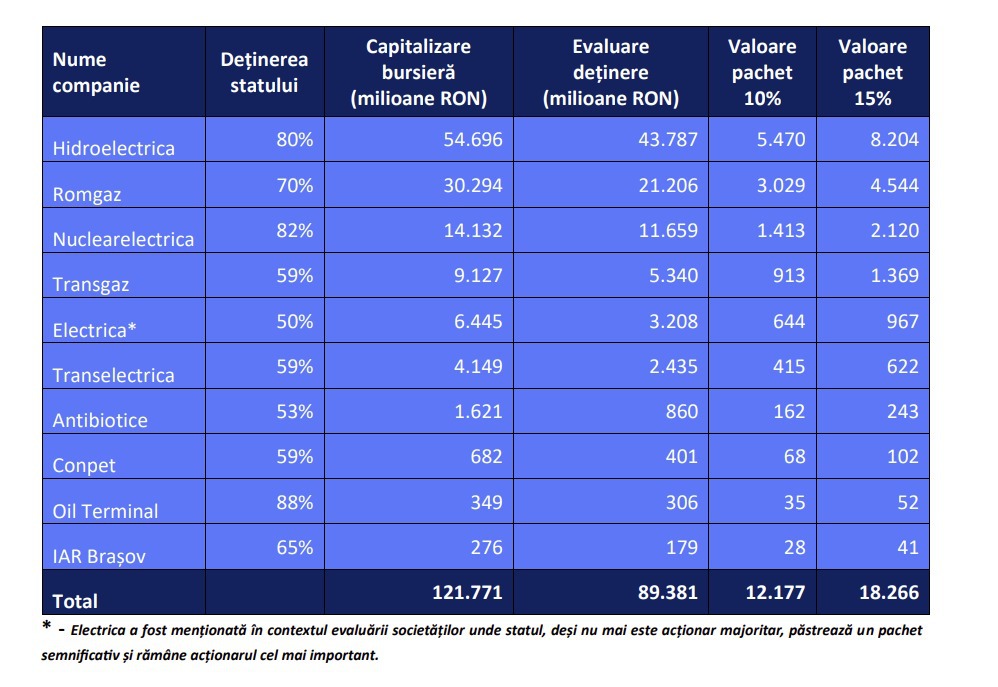
Statul român ar putea atrage între 12 și 18 miliarde de lei prin vânzarea unor pachete suplimentare de acțiuni la companii precum Hidroelectrica (H2O), Romgaz (SNG) și Nuclearelectrica (SNN), fără să piardă controlul asupra acestora, arată o analiză realizată de CFA România, asociația profesioniștilor în investiții. O astfel de strategie ar putea fi implementată rapid, fie prin plasamente private accelerate, fie prin oferte secundare de vânzare de acțiuni, și ar presupune cedarea unor participații de 5–10% din capitalul social.
Cumpărători există, inclusiv în rândul fondurilor de pensii private Pilon II, care administrează active de 30 miliarde de euro și care, deși au apetit pentru investiții, reclamă lipsa de oportunități pe piața locală. În paralel, statul ar putea obține sume considerabile prin listarea directă a unor companii nelistate, așa cum este prevăzut și în Planul Național de Redresare și Reziliență.
Exemplele sunt concrete. Statul deține 80% din Hidroelectrica prin Ministerul Energiei. O vânzare de 10–15% ar aduce la buget 5–8 miliarde de lei, în timp ce statul ar rămâne cu peste 65% și ar continua să beneficieze de dividendele consistente ale celui mai profitabil producător de energie. La Romgaz, unde statul controlează 70%, o vânzare similară ar aduce 3–5 miliarde de lei, păstrând o participație majoritară confortabilă. În cazul Nuclearelectrica, reducerea participației de la 83% la 67–72% ar genera încasări de 1,5–2 miliarde de lei. S-ar pune problema încasării unor dividende mai mici pe viitor? Nu chiar, spun analiștii. Pentru că statul ar compensa prin atragerea unor impozite mai mari de la bursă și prin intrarea unor noi investitori în companii ceea ce ar îmbunătăți guvernanța corporativă și astfel politica de investiții.
Beneficiile listării nu sunt doar bugetare, ci și structurale. Hidroelectrica a demonstrat acest lucru în 2023, prin cel mai mare IPO din istoria Bursei de Valori București, care a atras investitori internaționali și a dus la o evaluare record.
După listare, companiile tind să devină mai eficiente, marjele de profit cresc (de la circa 9% la peste 14%, potrivit CFA România), iar dividendele plătite către acționari se multiplică.
Statul a încasat în 2024 circa 8 miliarde de lei din dividende, față de doar 2,5 miliarde de lei în 2014 – o creștere alimentată atât de presiunea pentru distribuirea profitului, cât și de performanța mai bună a companiilor listate.
Analiza mai subliniază că o creștere a free-float-ului (ponderea acțiunilor disponibile la tranzacționare) la 25–30% pentru fiecare companie mare ar permite includerea în indici internaționali precum MSCI sau FTSE, atrăgând astfel fonduri pasive și investiții străine. Lichiditatea sporită ar genera suplimentar venituri din impozite pe profit, dividende și câștiguri de capital.
„Nu a existat voință politică. Pentru că acolo, după cum bine știm, în consiliile de administrație sunt numiri făcute politic. Sunt niște surse extraordinare de venituri pentru persoanele puse acolo și atunci e foarte greu să schimbi lucrurile acestea. Așa cum la fel de greu este să reduci cheltuielile din administrația publică, locală sau central”, a spus Dragoș Cabat, CFA, coordonatorul studiului, la un eveniment organizat la Bursa de Valori.
În prezent, indicele BET se află la maxime istorice, ceea ce ar putea reprezenta un moment favorabil pentru vânzarea unor participații minoritare. Statul ar putea astfel să combine două obiective aparent contradictorii: obținerea de venituri rapide la buget și păstrarea controlului asupra companiilor strategice, în timp ce ar întări totodată disciplina și transparența în administrarea activelor publice.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală