
Așteptări mari de la sectorul bancar în 2016
Sistemul bancar a fost în formă anul trecut. Economisirea a accelerat, creditarea a revenit în teritoriu pozitiv, odată cu curățarea bilanțurilor de împrumuturile neperformante, activele au urcat la un maxim istoric, solvabilitatea s-a dus mult peste media UE, profitul a urcat la un nivel record, iar lichiditate a fost din plin în sectorul bancar.
Bancherii au scăpat de o parte importantă din povara creditelor proaste, devenind vizibile efectele marii curățenii din sistemul bancar, văzută ca o precondiție esențială pentru un nou început. În criză unu din cinci credite din registrele băncilor eșuase în categoria neperformantelor, devenind o problemă-cheie a sistemului bancar. Și întreaga comunitate bancară a căzut de acord că sistemul nu poate reporni creditarea atât timp cât nu scapă de povara creditelor pe care realmente nu le mai putea recupera și care au fost deja integral acoperite cu provizioane.
Anul 2015 s-a încheiat cu o megatranzacție cu credite neperformante prin care BCR a continuat să-și curețe bilanțul. Cea mai mare bancă locală a vândut pe ultima sută de metri a anului trecut un portofoliu de credite corporate neperformante (NPL) cu o valoare nominală de 1,2 miliarde de euro. A fost cea mai mare operațiune individuală de curățare a portofoliului unei bănci.
România a fost în ultimii ani codașa Europei în privința gradului de intermediere financiară, având cele mai scăzute ponderi în PIB ale activelor bancare, creditelor și depozitelor.
2015 a adus o îmbunătățire. Creditarea totală a revenit pe plus, susținută de avântul împrumuturilor în lei, care ating maxim istoric după maxim istoric, în condițiile în care ratele dobânzilor la creditele noi acordate companiilor și populației au scăzut la minime record, odată cu programul de relaxare monetară derulat de BNR prin diminuarea ratei dobânzii de politică monetară. Ponderea creditului în lei în creditul total acordat sectorului neguvernamental a depășit 50%, devansând după aproximativ opt ani ponderea împrumuturilor în valută. În timp ce creditele în lei sunt „pe val”, grație scăderii dobânzilor, împrumuturile în valută și-au continuat declinul. Ritmul de creștere a creditării totale a rămas totuși anemic anul trecut, avansul fiind de doar 3% față de 2014, la 217,5 miliarde de lei.
Un capitol important al anului bancar 2015 a fost și stimularea economisirii. Toate băncile au continuat să se lupte pentru atragerea de resurse de la clienți. Sectorul bancar local a fost influențat puternic de situația băncilor din zona euro care controlează practic piața locală și a căror disponibilitate de a-și menține sau nu expunerile a fost crucială. Sumele economisite în depozite au urcat semnificativ, astfel că există resurse financiare de unde poate să fie relansată creditarea mai puternic.
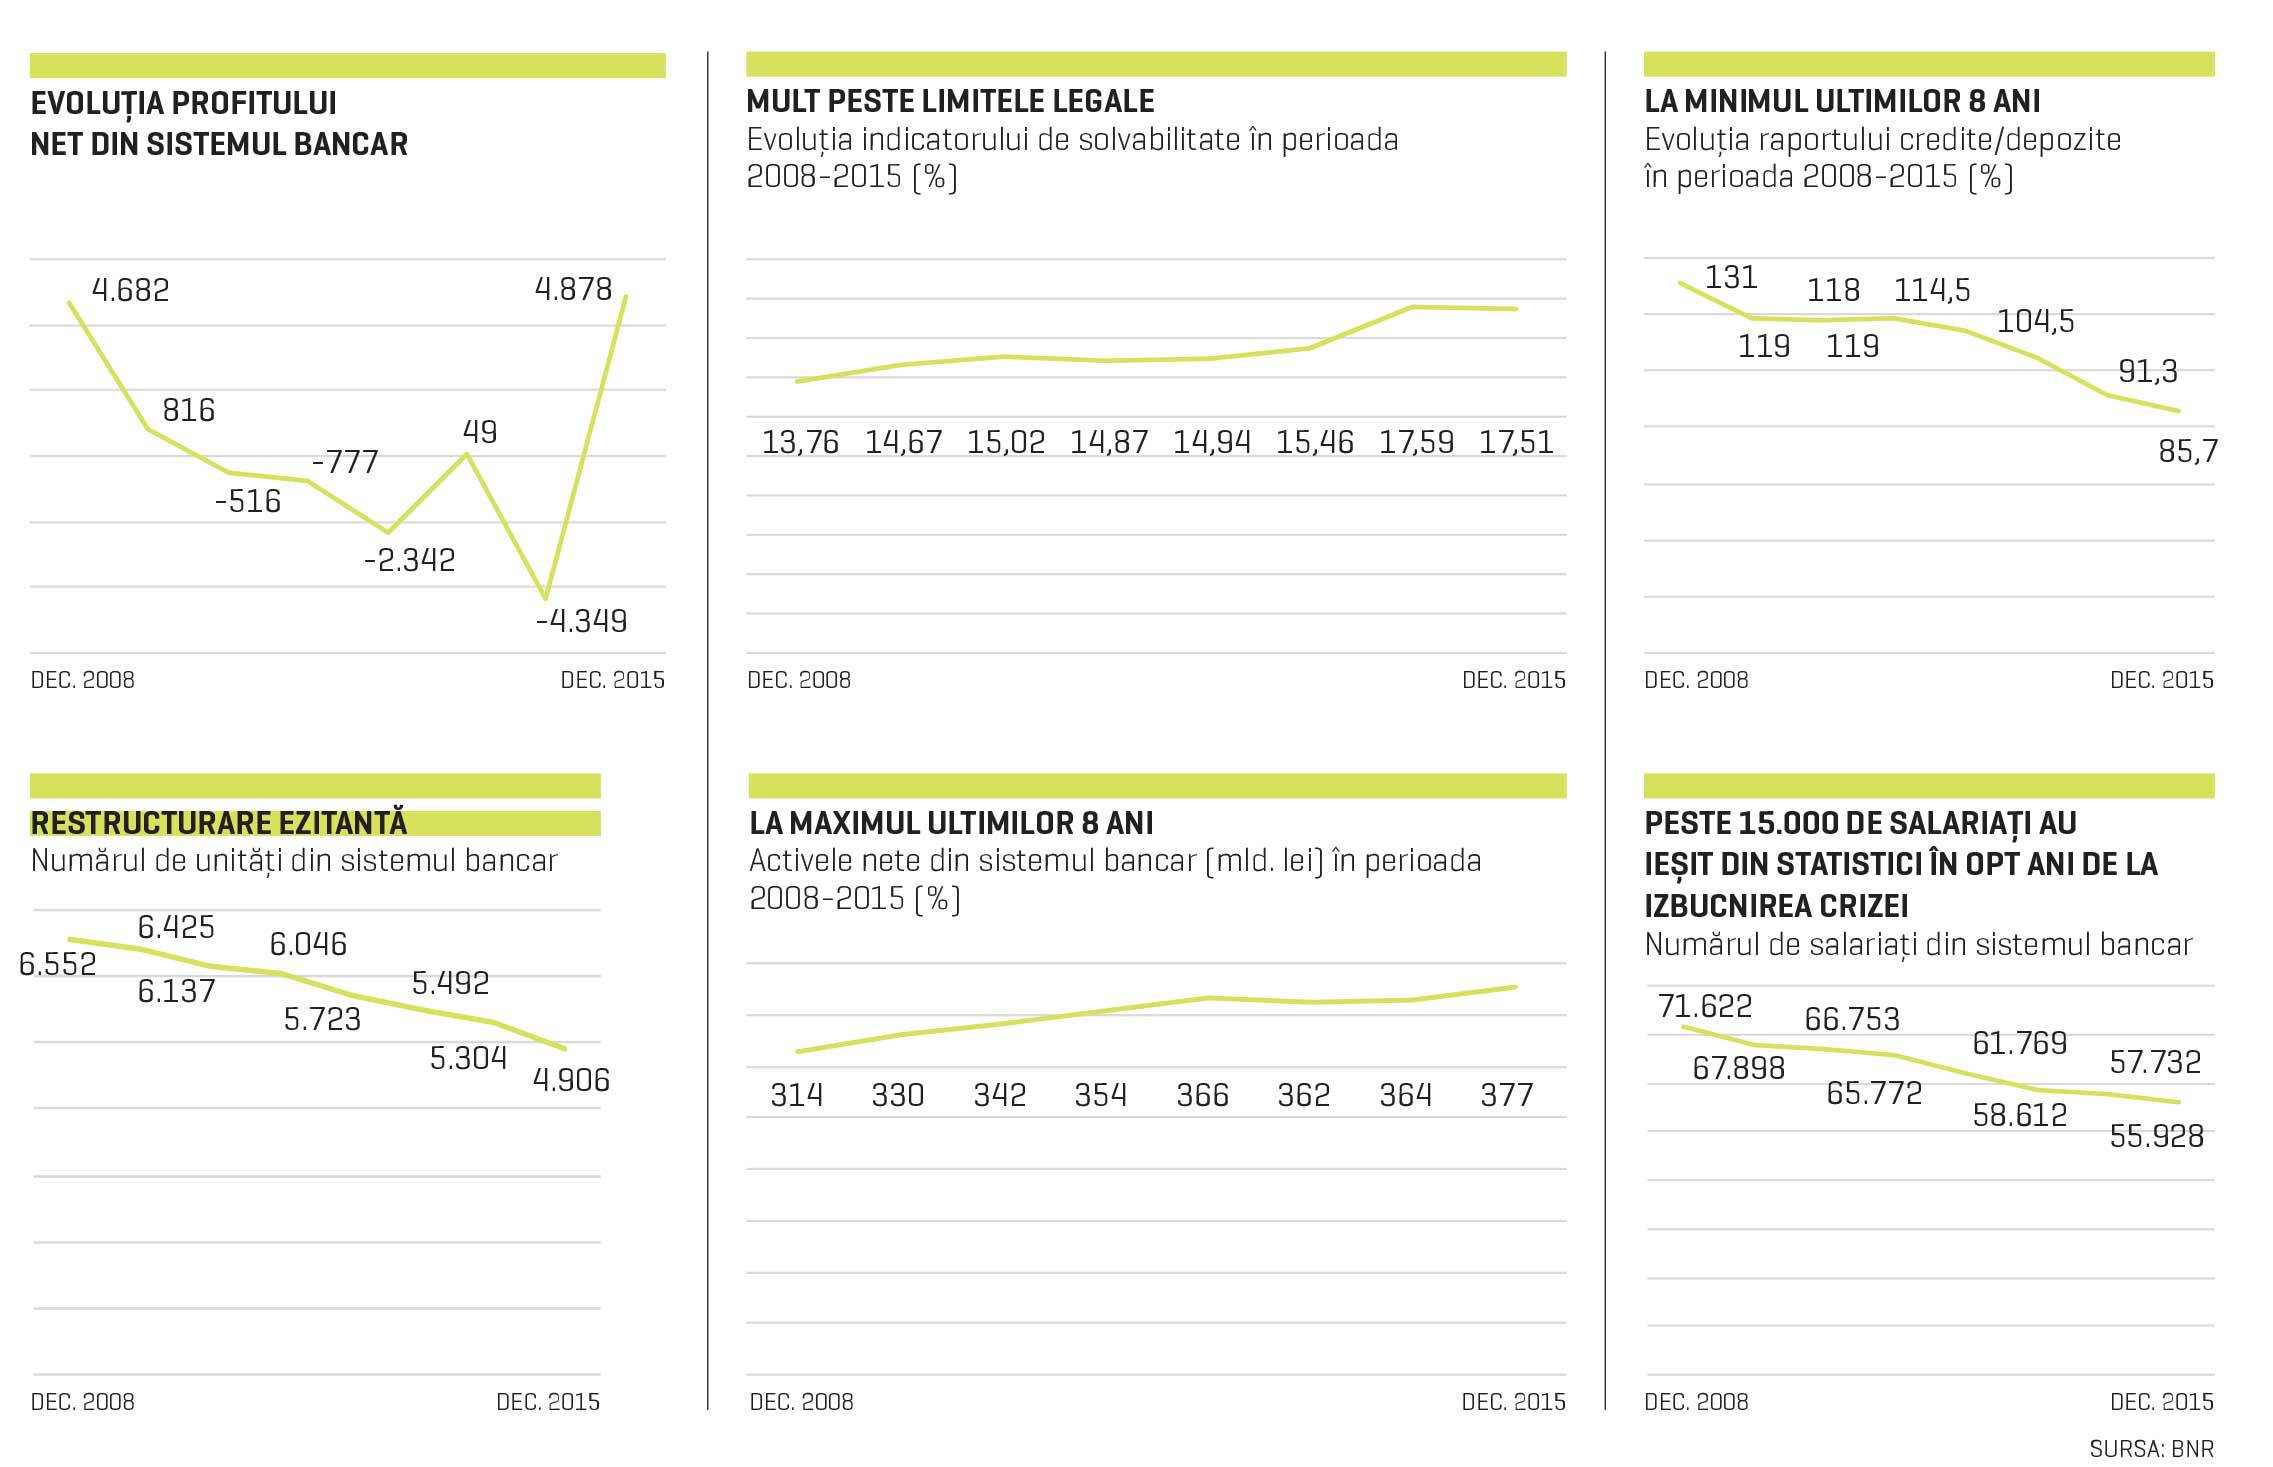
Sectorul bancar, care finanțează în proporție de circa 90% economia, și-a majorat activele la peste 377 miliarde de lei (circa 84 miliarde de euro), maximul ultimilor opt ani, în timp ce raportul credite/depozite a ajuns la cel mai redus nivel de după criză, de doar 85,7%.
Raportul credite/depozite a devenit subunitar după ce în anii de boom economic, când creditarea era puternic susținută de finanțările externe, acest raport a ajuns și la 130%. Criza economică și nivelul ridicat al NPL-urilor au lovit puternic profitabilitatea sistemului bancar. Patru ani de pierderi a experimentat sectorul bancar și patru ani de profit, din 2008 încoace, anul 2015 aducând un câștig record de circa 4,9 miliarde de lei, comparabil cu cel din anul de boom 2008, când economia și creditarea duduiau. Accelerarea creditării în lei, dar și scăderea cheltuielilor cu provizioanele în urma curățării bilanțurilor de neperformante au influențat creșterea profitului.
În anii de criză, băncile au digerat destul de greu impactul declinului economic, unele fiind mai mult pe pierdere decât pe profit. Faptul că băncile nu s-au restructurat la timp a determinat menținerea costurilor la un nivel ridicat, în timp ce veniturile erau în scădere. Pierderile cumulate adunate de secto-rul bancar în ultimii opt ani s-au apropiat de 8 miliarde de lei. Pierderile din anii 2010, 2011 și 2012 au totalizat 3,6 miliarde de lei, în timp ce anul 2014 s-a detașat cu pierderi record de 4,4 miliarde de lei.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală