
Asociația dealerilor financiari din România reacționează dur la acuzațiile senatorului Daniel Zamfir: Cerem cu fermitate ca orice discuție legată de piața interbancară să se bazeze pe inform
ACI România, asociația dealerilor din România, respinge ferm acuzațiile făcute „fără niciun temei” de senatorul Daniel Zamfir în legătură cu stabilirea ratelor de dobândă și a indicatorilor ROBOR de pe piața monetară din România, potrivit unui comunicat al Asociației. „Dl.…
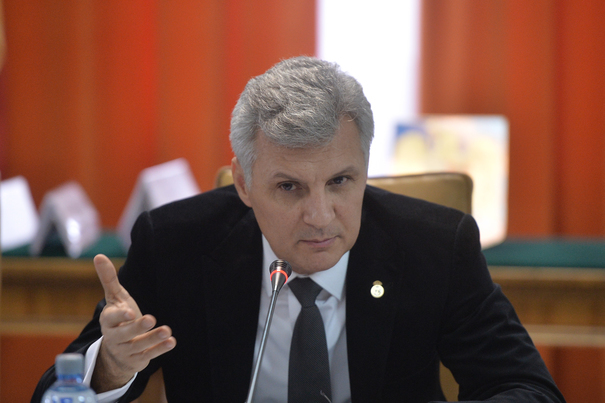
ACI România, asociația dealerilor din România, respinge ferm acuzațiile făcute „fără niciun temei” de senatorul Daniel Zamfir în legătură cu stabilirea ratelor de dobândă și a indicatorilor ROBOR de pe piața monetară din România, potrivit unui comunicat al Asociației.
„Dl. senator Zamfir a prezentat, cu privire la funcționarea piețelor financiare interbancare (monetară și valutară), o înșiruire de acuzații nefondate, fără argumente reale, sau bazate pe confuzii fundamentale în ceea ce privește mecanismele de piață”, se arată în reacția ACI România – Asociația Piețelor Financiare.
Senatorul ALDE Daniel Zamfir acuză băncilă că manipuleză ROBOR-ul, indicatorul de referință cel mai folosit în contractele de credit, și că BNR știe de acest lucru și nu face nimic.
„Vor fi audieri începând din 29 ianuarie în care vor fi invitați Mugur Isărescu să prezinte explicații și președintele Consiliului Concurenței și toți autorii implicați. Am decis să fac publice aceste informații înainte de audiere pentru că eu consider de interes public deosebit. Vreau să cer BNR ca de mâine să oprească acest mecanism artificial de calculare a ROBOR care umflă ratele românilor. ROBOR este o înțelegere între băncile comerciale, nu e nicidecum rezultatul unei piețe libere, este o înțelegere pentru a acoperi pierderile care sunt puse pe spinarea celor care au astăzi credite în lei“, a declarat, conform Mediafax, Daniel Zamfir, care este și președintele Comisiei economice a Senatului, într-o conferință de presă susținută duminică la sediul ALDE din Capitală.
Ca răspuns, ACI România „cere cu fermitate ca orice discuție legată de piața interbancară să se bazeze pe informații exacte, să țină cont de respectarea principiilor pieței libere, iar orice eventuală acuzație să fie probată. Subminarea fundamentelor piețelor funcționale nu face decât să îngreuneze găsirea echilibrelor pe piețele valutare și bancare cu efecte nefaste asupra economiei românești. ACI România – Asociația Piețelor Financiare stă la dispoziție pentru orice clarificare în privința funcționării pieței și regretă faptul că în discursul public dl. senator Zamfir a prezentat complet eronat modul de funcționare al pieței financiare interbancare”, potrivit comunicatului de presă.
Vezi mai jos explicațiile ACI România:
Asemenea acuzații de „înțelegeri” între bănci neagă în esență principiile de funcționare ale oricărei piețe concurențiale. Piețele financiare din România sunt concurențiale, funcționale și validează echilibrele macroeconomice principale ale țării. Piața monetară și piața valutară sunt fundamentale pentru funcționarea economiei de piață, așa cum este stipulat acest principiu în Constituția României (Art. 135). Ele s-au format în timp, începând cu mijlocul anilor 90, după eforturi susținute, și au contribuit la acordarea calificativului de economie de piața funcțională pentru Romania, o precondiție obligatorie pentru aderarea la Uniunea Europeană. Toate aceste realități sunt neglijate de dl. senator care consideră că rolul acestei piețe este doar de a asigura o referință pentru creditele populației. Piața monetară, ca și indicii de referință, au fost stabiliți din 1995, pe când referința la creditele bancare pentru consumatori – care este un scop secundar și neobligatoriu al acesteia – a fost stabilită ulterior prin OUG 50/2010 (când ROBOR la 3 luni era de peste 6 procente). Dacă dl. senator consideră că ROBOR de 3% este împovărător pentru creditele populației poate propune o alta referință, dar nu distrugerea unei piețe atât de importante pentru economia țării.
• Piețele valutare și monetare din România sunt nu numai funcționale dar și recunoscute internațional, având standarde înalte de funcționare. Cursul și ratele de dobândă interbancară sunt expresia unor piețe eficiente și utile pentru identificarea echilibrelor de piață, iar cotațiile pe piață sunt ferme. Dobânzile de referință ROBOR sunt calculate de către o platformă independentă (Thomson Reuters (Refinitiv), după mecanisme practicate și pe plan internațional) pe baza cotațiilor afișate de către băncile comerciale cele mai relevante din piața monetară, nominalizate după criterii clare (dimensiune bilanț, volum și număr de operațiuni). Rolul BNR este acela de a monitoriza respectarea cerințelor și regulilor de funcționare ale acestei referințe. În consecință, propunerea de a schimba mecanismul de stabilire a dobânzilor de referință ROBOR nu are nicio justificare.
• Orice piață (valutară, monetară) se bazează pe înțelegeri în sensul de stabilire a parametrilor tranzacțiilor încheiate între participanții la piață. Folosirea unei conotații rău-voitoare de către dl senator pentru noțiune de “înțelegere” înseamnă a nega elementele de bază de funcționare ale oricărei piețe. Negocierea și finalizarea oricărei tranzacții în orice piață, și stabilirea prețului – rata de dobândă sau cursul de schimb, în cazul nostru – înseamnă o înțelegere explicită între vânzător și cumpărător. Ceea ce este condamnabil, și se penalizează de către instituțiile statului (Consiliul Concurenței sau BNR) sunt eventuale înțelegeri de tip cartelar care ridică prețul la vânzători, înțelegeri imposibil de realizat când participanții la piață sunt și vânzători și cumpărători în același timp (cotează atât preț de cumpărare cât și de vânzare), având în vedere și existența controalelor interne stricte din fiecare banca. Pe piața interbancară băncile sunt și cumpărători și vânzători, ceea ce accentuează gradul de concurență din piață și face practic imposibilă cartelarea.
• Nu există un singur ROBOR, ci opt cotații ROBOR, pentru scadențe – de la o zi la un an – foarte diferite în ceea ce privește elementele care le determină. Cele pe termen foarte scurt sunt influențate în special de lichiditatea din piață. Lichiditatea este puternic influențată de soldul contului Ministerului Finanțelor Publice. Cele pe termen mai lung sunt influențate de așteptările privind inflația și implicit cu privire la eventualele modificări ale ratei de politică monetară ale BNR. Majoritatea tranzacțiilor au loc la scadențe scurte tocmai pentru că sunt o expresie a nivelului de lichiditate variabil și de aceea cotațiile au o volatilitate mai ridicată, față de cele pe scadențe mai lungi – mai stabile dar mai relevante în privința rolului lor de semnal și reper, esențiale și pentru piețele de produse de acoperire a riscului de dobândă. Cifra invocată de dl. senator ca fiind mai scăzută decât cotația ROBOR la 3 luni pentru ziua de 17 ianuarie (1.56%) reprezintă media tranzacțiilor pe termen scurt (până la o săptămână) care sunt cele mai frecvente. Deci nu este vorba de funcționarea pieței pentru dobânzile la scadența la trei luni, sau de o posibilă manipulare, ci de o comparație nerelevantă. Propunerea dlui senator ca referință pentru credite să se facă la aceste reper nu are legătură cu funcționarea pieței sau cu o posibilă manipulare. O eventuală modificare a referinței aplicabile creditelor acordate consumatorilor ar putea fi adoptată după o discuție cu toți factorii implicați și o analiză atentă a tuturor consecințelor, urmată de o decizie legislativă. Acest demers nu ar avea nicio legătură în fapt cu mecanismul de stabilire și publicare a cotațiilor ROBOR.
• Media ponderată a tranzacțiilor, publicată pe site-ul BNR și invocată în discuțiile recente, este bazată în proporție covârșitoare pe tranzacțiile pe termen de cel mult o săptămână. Au fost cazuri – inclusiv recente (de exemplu în iunie și octombrie 2018) când ROBOR la o zi a avut o valoare mai mare decât cele la 3 luni și 6 luni – ex. la data de 25 iunie 2018 ROBOR overnight (o zi) a fost 3.48%, cel la 3 luni 3.13% și cel la 6 luni 3.20 %. În consecință, au fost zile când media ponderată menționată mai sus, a fost mai mare decât ROBOR la 3 luni (pe 22 iunie18, media ponderată a fost 3.30% și ROBOR 3 luni a fost 3.09%.). Dobânda medie din data de 17 ianuarie, evocată în aceste zile, a fost într-o zi cu lichiditate excesiva datorită cel mai probabil plăților efectuate de Ministerul Finanțelor Publice și nu reprezintă, după cum se vede, o regulă. Într-o zi cu lichiditate deficitară, media tranzacțiilor este mai mare decât dobânda ROBOR la 3 luni. O analiză mai atenta a cifrelor ar fi scos în evidență faptul că există o evoluție volatilă a dobânzilor pe termen scurt. Oricum cifrele reprezentate arată funcționarea normală a pieței și nu sunt probe care să susțină manipulări ale ratelor de dobândă. Prezentarea acestor cifre ca ”dovezi de manipulare” nu arată decât o neînțelegere a mecanismelor acestei piețe.
• Evocarea momentului din octombrie 2008 nu are nici o relevanță pentru situația de acum și cea din ultimii ani. În octombrie 2008, din cauza unui context particular pe piața valutară, dobânzile pe piața interbancară au depășit cu mult limita superioară a culoarului de variație stabilit de BNR, inclusiv dobânda pentru facilitatea garantată de creditare (Lombard) pusă la dispoziția băncilor comerciale. Situația respectivă se poate caracteriza ca un market failure, un caz tipic în care mecanismul de accesare a împrumuturilor la dobânda de facilitate de credit nu a mai funcționat, BNR fiind nevoită să intervină administrativ. Faptul că acest episod a fost o situație de nefuncționare a pieței și nu o manipulare a pieței a fost stabilit și de investigația Consiliului Concurenței, care a comunicat oficial faptul că nu a confirmat nici o suspiciune în această privință prin Comunicatul făcut public din aprilie 2013.
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”