
Asigurările corporate ar putea deveni instrumente de dezvoltare, nu doar protecție. Tehnologia schimbă regulile jocului, dar în continuare educația financiară face diferența
Piața asigurărilor din România traversează o perioadă de transformare profundă, în care nevoia de digitalizare, simplificare a produselor și apropiere de client devin imperative strategice pentru jucători.
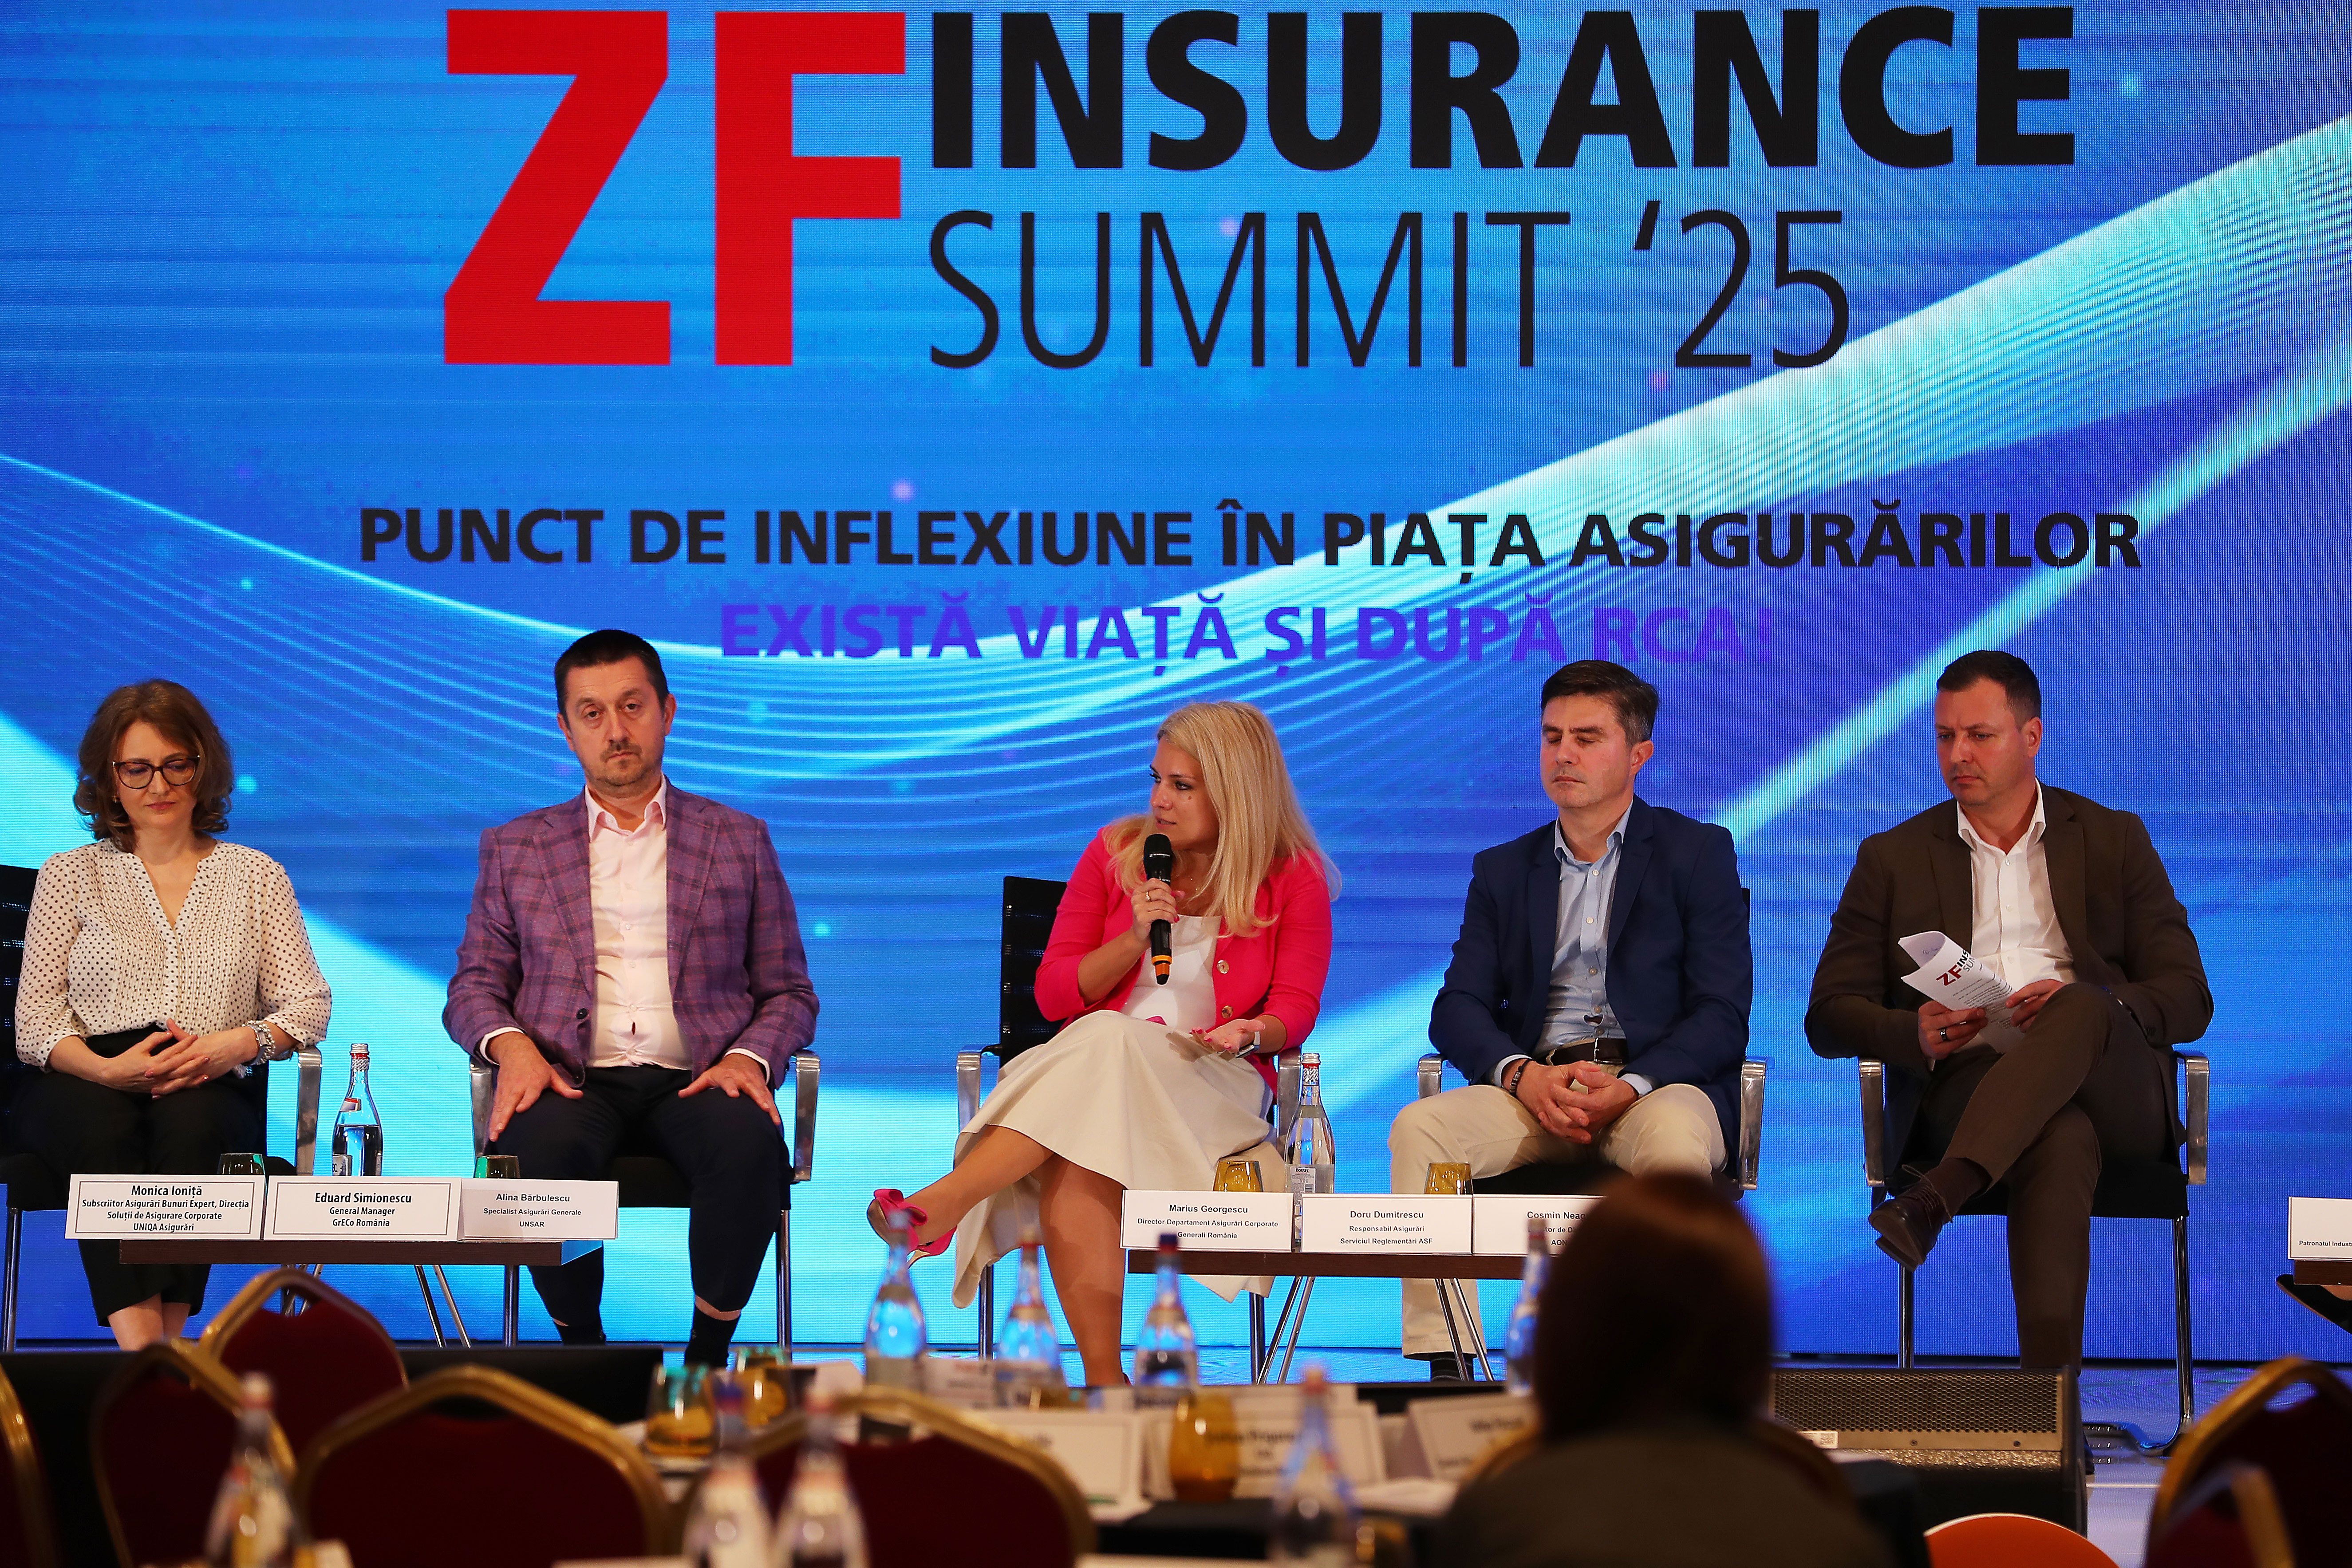
♦ În momentul de față, oferta de tehnologie, de soluții pe bază de AI pentru industria de finance și insurance, este foarte mare ♦ Interesul pentru asigurări este în creștere ♦ Vedem acest lucru și din cifrele ASF, este o creștere atât din punctul de vedere al contractelor noi încheiate, cât și al primelor încasate ♦ Asigurătorii au mult mai multe produse care pot fi distribuite, însă e nevoie de mai multă educație și de schimbarea percepției.
Piața asigurărilor din România traversează o perioadă de transformare profundă, în care nevoia de digitalizare, simplificare a produselor și apropiere de client devin imperative strategice pentru jucători. Deși interesul companiilor pentru protejarea riscurilor este în creștere, piața rămâne în continuare subdezvoltată în raport cu economiile europene, dar creșterea gradului de încredere al populației poate fi impulsul pentru o accelerare a dezvoltării. Acestea au fost câteva din concluziile panelurilor dedicate asigurărilor property și digitalizării ale conferinței ZF Insurance Summit 2025, în cea de-a treia zi a ZF Bankers Summit 2025, în cadrul cărora importanți și diverși actori ai pieței au pus cap la cap situațiile în care se află piața, dar și direcția către care trebuie să meargă.
Pe zona corporate, asigurătorii remarcă o deschidere tot mai mare din partea companiilor, în special a celor din segmentul IMM, pentru produse care să le protejeze afacerile într-un context economic volatil. Totuși, rămân provocări semnificative legate de nivelul de educație financiară și percepția asupra valorii reale a unei polițe de asigurare.
„Antreprenorii din România se gândesc mai mult la partea bună a businessului, la dezvoltare, și văd mai puțin partea de riscuri, dar acestea există. În alte țări businessul începe cu premisa că trebuie să ai o protecție. În România, acest lucru încă lipsește. Consider că este vital pentru un business să existe un produs de asigurare a bunurilor companiei, inclusiv pentru întreruperea activității. Aceasta te ajută să nu fii afectat indiferent de ce se întâmplă. Cred că, în anii următori, dacă vrei să ai un acces mai ușor la finanțare, va fi o condiție să ai o poliță de asigurare completă. Aceasta este o diferență destul de mare față de alte piețe europene, adică la noi nu este încă o cerință clară de asigurare”, a explicat Monica Ioniță, expert subscriitor asigurări bunuri, Direcția Soluții de Asigurare Corporate, UNIQA Asigurări.
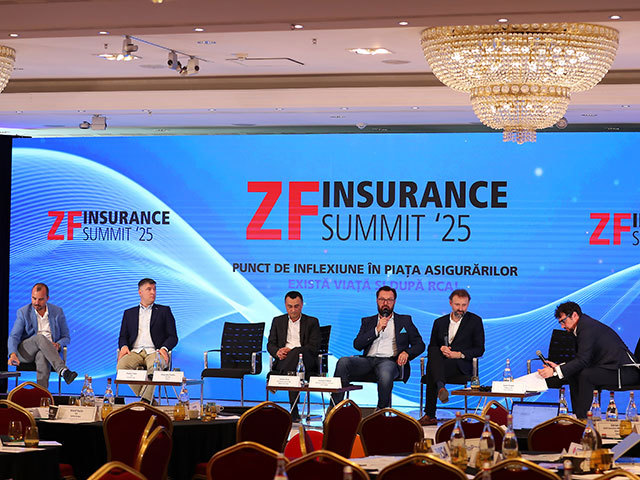
Reprezentanții industriei atrag atenția că parteneriatele între asigurători, brokeri și mediul de afaceri sunt esențiale pentru extinderea protecției în economie. La fel de importantă este și implicarea în educația financiară timpurie, astfel încât asigurările să nu mai fie percepute doar ca o obligație, ci ca un instrument util de protecție și planificare.
Pentru ca industria să poată avansa, este nevoie de o strategie comună: claritate în comunicare, flexibilitate în ofertă, tehnologii care pun clientul în centru și, nu în ultimul rând, o reglementare care să sprijine inovația. În același timp, presiunea digitalizării obligă jucătorii din piață să regândească nu doar infrastructura tehnologică, ci mai ales interacțiunea cu clientul și modelul de business. Transformarea nu mai poate fi tratată ca un proiect punctual de IT, ci trebuie să devină parte integrantă din cultura organizațională.
„În momentul de față, oferta de tehnologie, de soluții pe bază de AI pentru industria de finance și insurance, este foarte mare. Pentru asigurări, este un scenariu aproape clasic utilizarea AI-ului și a agenților de tip AI în procesarea cererilor de despăgubire. Generarea de polițe implică procese foarte plauzibil de automatizat utilizând inteligența artificială. În clipa în care discuți de digitalizare trebuie să discuți despre date. Digitalizarea făcută doar prin echipamente are un mare dezavantaj. Peste doi ani se strică”, a explicat Bogdan Putinică, country manager, Microsoft România.
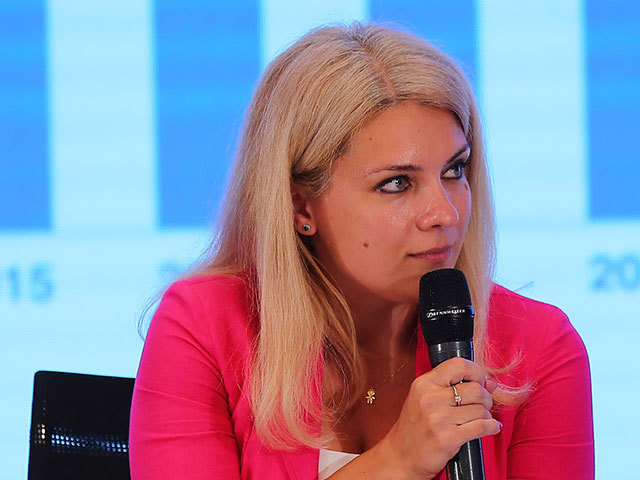
Alina Bărbulescu, specialist asigurări generale, UNSAR
► Cifrele nu sunt foarte frumoase, dar pot arăta un optimism că e loc de creștere. În jur 20% din companiile active din România au o formă de protecție pentru proprietăți și bunuri sau pentru a-și acoperi prejudiciile pe care le pot cauza terților.
► Doar 14% dintre antreprenori sunt orientați spre a se asigura, iar din aceste polițe doar 6% au și o clauză de business interuption, care asigură continuitatea unui business. Un incendiu, inundații, cutremurele pot duce la oprirea activității și polița practic îți oferă sprijinul financiar necesar pentru a-ți continua activitatea.
► Interesul pentru asigurări este în creștere. Vedem acest lucru și din cifrele ASF. Este o creștere atât din punctul de vedere al contractelor noi încheiate, cât și al primelor încasate, cu 18%.
► La nivelul UNSAR vedem că este și o dublare a despăgubirilor pe anumite forme de asigurare. Asta înseamnă că suntem mai conștienți, apelăm mai des la aceste forme de asigurare, dar avem nevoie de informații utile ca să luăm decizia de a asigura în final.
► Este foarte important să conștientizezi impactul financiar pe care îl are producerea unui risc. Avem multe campanii de informare. Una dedicată mediului de afaceri. Comunicăm frecvent valorile despăgubirilor tocmai pentru ca antreprenorii să vadă impactul financiar.
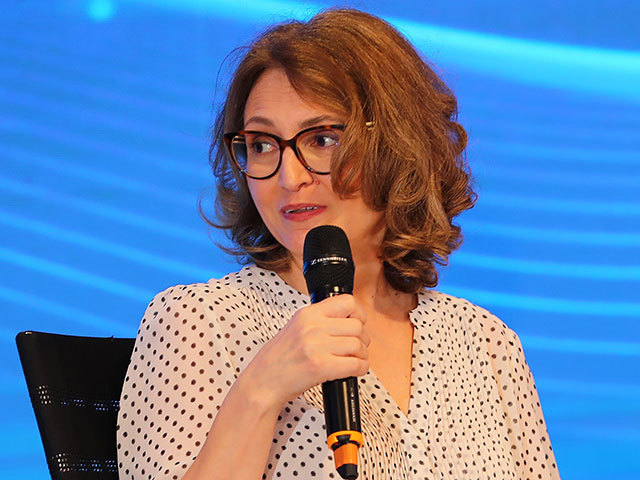
Monica Ioniță, subscriitor asigurări bunuri expert, Direcția Soluții de Asigurare Corporate, UNIQA Asigurări
► Antreprenorii din România se gândesc mai mult la partea bună a businessului, la dezvoltare, și văd mai puțin partea de riscuri, dar acestea există.
► În alte țări businessul începe cu premisa că trebuie să ai o protecție. În România, acest lucru încă lipsește.
► Consider că este vital pentru un business să existe un produs de asigurare a bunurilor companiei, inclusiv pentru întreruperea activității. Aceasta te ajută să nu fii afectat indiferent de ce se întâmplă.
► La UNIQA avem polițe complete, adică polițe corporate care includ și partea de întrerupere a activității. Cred că vorbim de una din cinci.
► Dar, ca să mergem mai departe, sumele asigurate sunt aproape întotdeauna incorect alese, sunt, în general, prea mici. Depinde și de produsul de property, care este unul destul de complex și depinde foarte mult de alți factori.
► Cred că, în anii următori, dacă vrei să ai un acces mai ușor la finanțare, va fi o condiție să ai o poliță de asigurare completă care să includă și acest aspect.
► Aceasta este o diferență destul de mare față de alte piețe europene, adică la noi nu este încă o cerință clară de asigurare.
Bogdan Putinică, country manager, Microsoft Romania
► În momentul de față, oferta de tehnologie, de soluții pe bază de AI pentru industria de finance și insurance, este foarte mare. Unul dintre scenariile principale este de optimizare prin tech. În sistemul bancar, utilizarea tehnologiilor de tip AI are un ROI de 5X.
► Pentru asigurări, este un scenariu aproape clasic utilizarea AI-ului și a agenților de tip AI în procesarea cererilor de despăgubire. Generarea de polițe implică procese foarte plauzibil de automatizat utilizând inteligența știficială.
► Digitalizarea nu înseamnă să cumpere laptopuri. În clipa în care discuți de digitalizare trebuie să discuți despre date. Digitalizarea făcută prin echipamente are un mare dezavantaj. Peste doi ani se strică. N-ai digitalizat nimic în realitate.
► Există foarte multe date în această țară. Dar ce faci cu aceste date primare? În clipa în care le folosești ca să se așeze praful pe ele sau eventual ca să printezi un raport să-l duci la ședință, n-au nicio valoare. Devin pur și simplu o mortăciune statistică.
Cristian Filimon, director of Insurance Division at Life is Hard
► Prin Life is Hard trec câteva milioane de polițe, majoritatea RCA. Avem peste 100 de produse implementate în platformă care pot fi intermediate.
► Când vorbim de digitalizare în asigurări, în primul rând trebuie să vedem pentru cine facem digitalizare. În momentul de față peste 95% din asigurări sunt intermediate prin agenți sau asistenți în brokeraj. Deci achiziția directă de asigurări este sub 5% în România.
► O digitalizare pentru clientul final s-a încercat, dar nu a reușit. Eu cred că oamenii sunt confortabili să sune pe cineva, să îi spună ce îi trebuie. E o chestie de cultură, educație și încredere. Revii mereu la același agent.
► Deci digitalizarea, așa cum o vedem noi, e în primul rând pentru consultanți și agenții de asigurări. Pe ei trebuie să-i ajutăm să ajungă mai repede, mai ușor la client.
Doru Dumitrescu, responsabil asigurări, Serviciul Reglementări ASF
► Asigurătorii au produse care pot fi distribuite, însă e nevoie de mai multă educație și de schimbarea percepției.
► Românii își asigură mai repede mașina decât locuința, deși, de multe ori, valoarea locuinței e mult mai mare decât a mașinii.
► În acest context, ASF-ul se implică în campanii de conștientizare a populației și în acțiuni de educație financiară. Nivelul de înțelegere va crește, probabil, în viitor.
► De fiecare dată când a existat o creștere semnificativă într-o anumită zonă, a fost generată de un eveniment care a dus la conștientizarea riscurilor de către proprietari.
► Este foarte clar acest lucru și ține, până la urmă, de psihologia umană: omul, în general, învață atunci când este afectat direct.
Alexandru Pintilie, partener, Pint.ro
► Am început să vindem asigurări în online pentru că nu aveam altă opțiune.
► Este foarte important să fii prezent, să fii conectat cu clienții, cu piața.
► Anul trecut, am vândut polițe în jur 160.000 de polițe cu o valoare totală de aproximativ 30 de milioane de euro.
► Încerc să conduc afacerea într-un mod antreprenorial, să descopăr ce este nevoie pentru a reuși. Și nu întotdeauna rezultatele se văd imediat.
► De exemplu, anul trecut am schimbat absolut toate softurile din dorința de a avea toate softurile sub o singură umbrelă, să fim orientați spre viitor.
► Aveam softuri care încă funcționau din 2008, și de atunci, evident, lucrurile s-au schimbat mult.
Bogdan Tudor, CEO, Startech Team
► Cred că nevoia a forțat asigurătorii să se digitalizeze. Vorbesc de unelte de management de vânzări sau risc, de unelte prin care gestionează, procesează dosare de daună, interacționează cu clienții.
► Dacă mă uit la alte industrii, lucrurile au stat și mai prost pentru că, valorile fiind mari, nevoia este și la fel, iar beneficiile sunt pe măsură. Ce observăm este că încă suntem în epoca de piatră, cel puțin din perspectiva inteligenței artificiale. Încă ne uităm la cum funcționează afacerea noastră acum și cum să o eficientizăm.
► Oportunitatea este de transformare radicală și vă dau un exemplu: m-am întâlnit zilele trecute cu un director de marketing și vânzări al unei bănci sistemice care are și o companie de asigurări. Purta niște ochelari inteligenți, care augmentau realitatea și cu care comunica. Mi s-a părut surprinzător, așa că l-am întrebat de ce o face.
► Pentru că eficiența pe care o aduce această tehnologie – vorbind în timp real, recunoscând ce se întâmplă și pregătindu-se pentru întâlniri – îl ajută să rămână relevant și să câștige timp. Urmează să implementeze așa ceva în propria lui organizație. Acesta este un exemplu.
Marius Georgescu, Generali România
► În zona corporate discutăm despre active asigurate. Pot să spun că avem active de miliarde de euro asigurate prin contracte. Activitățile de distribuție sunt legate de faptul că am o abordare în piață în care îmi selectez clienți care înțeleg ce înseamnă riscul, o protecție, care sunt dispuși să împartă riscul în două.
► Clientul are obligații contractuale – de exemplu, trebuie să respecte normele de securitate la incendiu și să asigure o depozitare adecvată. Dacă ești haotic, posibil să te refuz și vei merge la altcineva în piață care este mai flexibil, nu este la fel de atent.
► Toată lumea se uită la gradul de penetrare în piață, câte contracte avem, câți clienți noi au apărut și care sunt primele subscrise. În realitate, ceea ce simt eu că lipsește din partea clienților este gradul de conștientizare a nevoii.
► Nevoia lor este de a-și proteja afacerea. Atâta timp cât nu vor înțelege acest aspect că vor cheltui o sumă care îi ajută în cazul unui eveniment neprevăzut, relația care începe din perspectiva contractuală nu există.
► În același timp, asigurătorii, autoritățile, reprezentanții UNSAR sunt aici, explică, suntem prezenți, dar când ne uităm cine sunt noii noștri clienți, vedem că sunt oameni care s-au dezvoltat și și-au dat seama că au nevoie de protecție.
Victor Sraer, CEO, Otto Broker
► Percepția că asigurările de proprietăți sunt scumpe reprezintă o barieră cu care ne întâlnim. O alta este și faptul că nu ar exista capacitate în industria de asigurări să plătim despăgubirile. Auzim și întrebări de tipul: „Dacă vine un cutremur, cine mai poate să plătească?“
► Asigurările de proprietăți sunt foarte accesibile, raportate la ceea ce protejează și la ce impact ar putea avea pierderea proprietăților în sănătatea businessului sau în sănătatea financiară a unei familii.
►Până la urmă, locuința este pentru majoritatea românilor cel mai mare activ pe care îl acumulează într-o viață și, din păcate, trei din patru oameni nu se gândesc să îl protejeze. Adică nici măcar nu ne gândim la ce lăsăm moștenire copiilor.
► Noi vedem o tendință pozitivă, vedem tot mai mulți oameni care înțeleg că au ce pierde și au ce proteja, așa că trebuie să fie responsabili.
► Poți să asiguri un apartament de două camere cu 5-10 euro pe lună sau un depozit de 5 mil. euro cu 400 până la 600 de euro pe lună.
Eduard Simionescu, general manager, GrECo România
► Vedem investiții strategice în infrastructură, în zona feroviară, în energie. Dar interesul privind riscurile este oarecum limitat. Asta nu înseamnă că nu există riscuri și că ele nu trebuie conștientizate de către fiecare antreprenor sau companie în parte. Deci răspunsul este clar, industria asigurărilor este în urma afacerilor din România.
► Am sesizat în ultimii ani un interes relativ stagnant al companiilor în a-și asigura aceste riscuri de răspundere – de răspundere față de terț, față de produsele pe care le fabrică, răspunderea față de angajați, nu mai zic de riscurile cibernetice. Aceste riscuri ne înconjoară, ele sunt în creștere pe măsură ce businessul și cifra de afaceri crește, numărul de angajați și numărul de parteneri de business cresc, evident că și riscurile aferente cresc.
► În schimb, protecția cumpărată de companie este la un nivel relativ stagnant. O companie care acum cinci ani sau 10 ani cumpăra o poliță de liability Insurance cu o sumă asigurată modică de un milion de euro în ziua de azi tot cam pe acolo este când o reînnoiește. Ceea ce nu este în regulă, pentru că cifra lui de afaceri în ultimii ani, să vedem pozitiv, a crescut de câteva ori. În schimb, protecția cumpărată e la același nivel. Se mai cere și o reducere la reînnoire.
Cosmin Neagu, director de divizie, AON
► Mie mi se pare că zona de răspundere este mai puțin vizibilă și cred că este clar inferioară zonei de property. Adică, dacă în zona de asigurări de proprietate pot estima clar cam care îmi poate fi pierderea mea pe care la un moment dat mi-o pot asuma prin prisma faptului că nu mă asigur, în zona de răspundere e ceva mai greu și vorbim de răspundere față de terți. Iar jurisprudența nu ne-a ajutat niciodată.
► Cred că cea mai defavorizată categorie este cea a persoanelor fizice, acolo este gradul de penetrare cel mai mic din toate punctele de vedere. Următoare categorie ar fi IMM-uri, care sunt clar dezavantajate și acolo se simte o lipsă a educației financiare. Sau asocierea costului cu asigurarea, care este un cost fix, cu o cheltuială, nicidecum un mijloc de protecție, ceea ce duce mai departe la chestii extrem de elevate.
► Nu în ultimul rând, am mai observat la companiile mari, aici este preponderent activitatea noastră, că ne confruntăm aproape zilnic cu fragmentarea responsabilități într-o companie mare. Întotdeauna ești trimis la altcineva. Este un ping pong de multe ori între operațional, juridic și financiar, cred că o chestie de cultură organizațională. Până la urmă tot ajungi la cineva care deține cu adevărat controlul, numai că până ajungi acolo e un pic mai dificil.
Judith Kis, președinte, Patronatul Industriei Asigurărilor din România (PIAR)
► Sunt câteva megatendințe care vin să transforme sectorul nostru. Cele mai importante dintre ele și care sunt aici pe termen lung sunt digitalizarea, îmbătrânirea poulației și schimbările climatice. Astfel, tehnologia avansată ar trebui să aducă îmbunătățiri în eficientizarea proceselor, într-o îmbunătățire a experienței clienților – care trebuie mereu să crească la următorul nivel. Tehnologiile avansate vor modifica și felul în care oamenii își fac treaba, felul în care sarcinile vor fi făcute.
► Schimbările demografice sunt vizibile la nivel mondial, nu doar în România. Vedem o îmbătrânire a populației, ceea ce va necesita o adaptare a portofoliului de produse la aceste realități, la a găsi modalități prin care să se combată acest efecte.
► Inclusiv în zona de asigurări și probabil că va duce și la o conștientizare în zona populației astel încât oamenii să investească mai mulți bani în asigurări per gospodărie. Iar schimbările climatice vin cu riscuri și cu beneficii. Riscurile le vedem din ce în ce mai des și cred că în zona aceasta conștientizarea crește pe zi ce trece, însă va trebui să vedem la un moment dat și rezultate – să fie mult mai multe asigurări și în special în zona de locuințe.
Ștefan Ichim, director de vânzări B2B, Black Tech Group
► Observăm că și asigurătorii încep să accepte aceste dovezi filmate de camerele de supraveghere din autovehicule, nu mă îndoiesc că în foarte scurt timp, în viitor, vor exista instrumente/tooluri dezvoltate pentru a analiza automat, cu ajutorul AI, aceste imagini și a da rezoluții destul de pertinente în dosarele de daună.
► Nu vreau să fiu pesimist, însă în România se vând undeva la 100.000 de camere de bord anual și dacă nu mă înșel parcul auto, doar autoturisme înmatriculate, era undeva la 8 milioane. Deci mai avem mult de muncă. Multe state din Europa în prezent acceptă în mod oficial utilizarea camerei de bord. Și la noi este acceptată oficial fără nicio limitare. Există însă state care au fost mai îndărătnice cu această legiferare, dar spre exemplu, anul trecut Germania s-a alăturat și a înțeles utilitatea lor.
► Pe lângă factorul probatoriu al camerei – utilă pentru asiguratori – noi considerăm că aceste camere au și un factor educativ. Pe lângă faptul că această cameră surprinde comportamentul șoferului în trafic, există modele de camere care filmează inclusiv interiorul mașinii și contribuie la siguranța pasagerilor – ceea ce este foarte util pentru sectorul de ridesharing.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală