
Antreprenorii: Cei mai scumpi bani sunt cei pentru supraviețuire
Problemele de finanțare, riscul ridicat de faliment și lipsa vreunui semn palpabil al redresării economiei sunt principalele obstacole în calea afacerilor mici și mijlocii în 2013, au declarat antreprenorii din Dobrogea, în cadrul evenimentului „Conducerea unei afaceri în stil antreprenorial", organizat la Constanța de revista Business Magazin în parteneriat cu Alpha Bank.
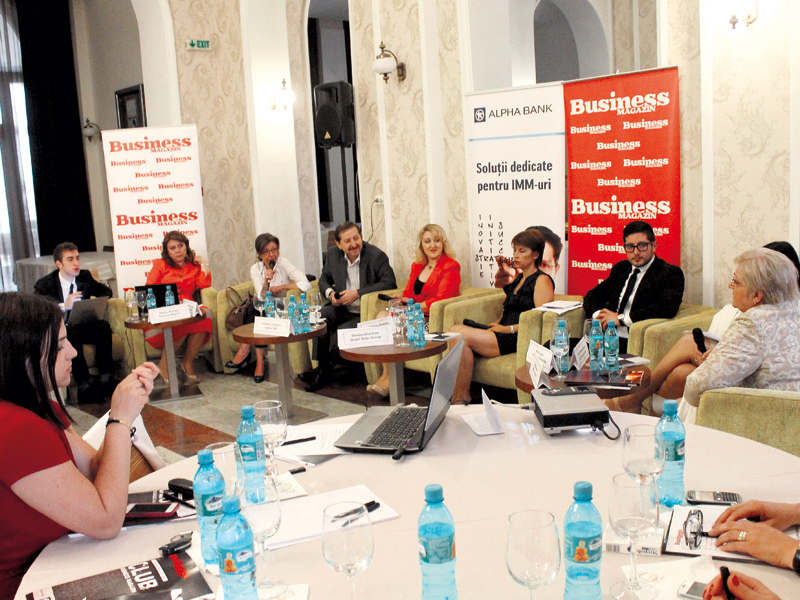
Au participat:
Daniela Niculescu, director al direcției IMM, Alpha Bank
Nicu Lascu, asociat în cadrul lanțului de restaurante LaScoica
Dumitru Caranica, proprietar al companiei de software Glykon SRL
Valeria Gherman, consultant și director contabil al Smart Solar Group, cu afaceri în energia verde
Astrid Mihaela Oprea, fondator și administrator al ABC Medical Center, jucător pe piața serviciilor medicale private
Magda Bălan, asistent manager al GMB Computers și Doors, businessuri ale omului de afaceri Mircea Boldea
Ane Marie Rosenberg, proprietar al Clos des Colombes, cramă și hotel lângă Neptun
Simona Dumitru, director adjunct al firmei de distribuție Intercom Topaz SRL
DUMITRU CARANICA, GLYKON: Activăm în primul domeniu în care s-a luat inițiativa în mediul privat încă din 1990. Visam să facem software, dar piața cerea hardware, așa că în 1992 am început să importăm și să redistribuim echipamente IT. Deși lumea nu înțelege serviciile IT, noi încercăm să aducem valoare adăugată companiilor și să ne menținem mereu la curent cu noutățile din tehnologie. Cifra de afaceri a companiei este de 500.000 de euro, dar înainte de criză am depășit milionul. În toți acești ani am fost pe profit și nu am dat oameni afară.
SIMONA DUMITRU, INTERCOM TOPAZ: Din 1991, am început cu un magazin care se ocupa de comerț nespecializat, apoi am migrat spre restaurante, iar din 2001 ne-am reorientat spre importul și distribuția de profiluri PVC. Cum domeniul nostru de activitate este strâns legat de construcții, am rezistat crizei economice, pentru noi a fost un punct de reorientare. Suntem mult mai prudenți în relația cu clienții, avem distribuție la nivel național și vrem să depășim curând granițele țării.
NICU LASCU, LA SCOICA: Suntem înființați din 1997. Am începul numai cu zece mese, iar din 2007 am deschis și La Scoica Land. La Scoica are o capacitate de 300 de persoane, iar La Scoica Land de 600 și un ballroom de o mie de locuri. Am început afacerea cu greu și considerăm că dacă le oferim clienților servicii de calitate putem supraviețui și ajunge la succes.
MIHAELA OPREA, ABC MEDICAL CENTER: Suntem pe piață din 2003 și simplul fapt că rezistăm mi se pare o realizare. În 2012 am reușit să cumpărăm un nou sediu și încercăm să diversificăm specialitățile medicale pe care le oferim. Avem 15 medici și găsim cu dificultate personal ca să creștem. Să găsim colaboratori e foarte greu, iar profesionalismul și integritatea sunt foarte importante pentru clienții noștri. E mult mai important să fidelizăm clientela decât să atragem una nouă, iar atitudinea personalului e decisivă la acest capitol.
MAGDA BĂLAN, GMB: La noi diversi-ficarea este limpede de observat. Grupul de firme GMB se ocupă cu calculatoare, servicii de cablu și internet, dar deținem și clubul Doors din Constanța.
DANIELA NICULESCU, ALPHA BANK: În ultimii ani s-a vorbit din ce în ce mai mult de apariția unei bariere de comunicare între antreprenori și bănci și este evident că acest lucru este cauzat de schimbările dramatice care au avut loc în piață și care s-au repercutat asupra activității acestora. Comportamentul clienților antreprenori s-a modificat în ultimii ani, astfel că am avut clienți care au venit la bancă, ne-au cerut sfatul, l-au primit și relația de parteneriat dintre noi s-a întărit. Au fost însă și cazuri de antreprenori care au hotărât să se descurce pe cont propriu. Tot în ultimii ani, piața în ansamblul ei a fost impactată de subiecte precum creditele neperformante, insolvențe, lichidări. Aici aș vrea însă să precizez atenția acordată tuturor clienților noștri cu facilități de credit. Cei care au avut o problemă au venit la bancă și am încercat să o rezolvăm împreună. Alegerea a aparținut însă clientului. Nu am avut niciun client care să fi venit la noi și să nu fi plecat cu un plan pentru a merge mai departe.
Este știut faptul că în perioada de criză finanțările au scăzut, dar datele statistice ne dau speranțe pentru că s-a creat o stabilitate la nivel macroeconomic. Se observă o creștere semnificativă de 6,8% a creditelor în lei, dar o scădere de 3,9% a creditelor în euro. Avansul creditelor în moneda națională este explicabil de ultimele reglementări ale Băncii Naționale privind creditarea în euro. Standardele de creditare ale băncilor au rămas nemodificate în ultimul trimestru al anului trecut, ceea ce indică o stabilizare, după ce, în ultimii ani de criză, standardele s-au înăsprit.
Cererea de credite în 2012 a crescut, așa cum indică datele statistice, iar acestă evoluție se datorează în principal companiilor mari, care au luat finanțări pe termen scurt. Nu același lucru se poate spune despre creditarea pentru IMM-uri, unde asistăm la cea mai mare contracție din toate timpurile, și aici vorbesc de cererea la nivelul sistemului bancar, nu doar al instituției noastre. Această situație demonstrează fie că antreprenorii nu au curaj să continue dezvoltarea prin finanțare externă, de la bancă, fie că nu au planuri de investiții. Lipsa previziunii este un indicator destul de trist. În ceea ce privește riscul de credit, micile afaceri prezintă în continuare un risc ridicat de credit, deși, procentual, raportul dintre micile întreprinderi și companiile mari din România este similar cu cel din Uniunea Europeană, iar raportul dintre numărul de angajați din sectorul IMM și companii mari este apropiat de cel din UE. Diferențele între situația din România și UE apar atunci când analizăm valoarea brută adăugată, unde suntem sub media europeană.
Finanțările acordate marilor companii au crescut cu 3% comparativ cu anul precedent, ceea ce a modificat structura creditării în total între companii și populație. Din păcate, la nivel de sistem, rata de neperformanță pentru companii a crescut cu aproape 4%, de la 14,33 la 18,23%. Dacă analizăm performanțele economice pe zone geografice, constatăm că după numărul de insolvențe cele mai afectate trei regiuni au fost sud-estul, sudul și nord-vestul țării. Jumătate dintre insolvențele cerute sau declarate sunt cantonate aici. Singurele zone unde numărul de insolvențe a înregistrat o scădere sunt Capitala și zona de nord-est a țării. Deși statisticile dau semnale bune, în viața reală ne confruntăm cu o percepție contradictorie a antreprenorilor în ce privește perspectivele economice. Foarte mulți spun că nu e o perioadă propice dezvoltării afacerii lor, iar pe sectoare economice se pare că transporturile înre-gistrează valul cel mai mare de percepție negativă. O percepție pozitivă însă se regăsește în mod frecvent la nivelul antreprenorilor din zona de nord-est și sud-vest.
-
 Preşedintele României, Nicuşor Dan, despre proiectul Via Transilvanica: „Dacă e să am o opinie despre proiectul ăsta, lucrul mai important este că uneşte oamenii. Noi nu prea ne cunoaştem unii pe alţii şi din cauza asta gândim în clişee unii despre alţii şi despre noi ca societate”
-
 Nicuşor Dan, apel la echilibru: Dacă citim presa, pare că suntem în preajma apocalipsei
-
 Cum ar putea arăta România dacă agenţia de rating S&P decide pe 2 octombrie să arunce ţara în „junk” ? „Dobânzile la care se împrumută statul fac un salt la 8%, cursul creşte cu trei-patru procente” VIDEO