
Analiză: băncile devin tot mai bogate
Activele sistemului bancar au ajuns la un nivel record, iar câștigurile din domeniu s-au plasat anul trecut la aproape un miliard de euro, al doilea nivel ca mărime din ultimul deceniu.
În primul semestru al acestui an, băncile au înregistrat un profit record, activele au atins un nou maxim, ca și solvabilitatea, iar rata NPL a continuat să scadă. Sistemul bancar românesc, care adună 36 de bănci, a înregistrat după prima jumătate a acestui an un câștig record de 2,68 mld. lei (circa 600 mil. euro), în creștere cu aproximativ 12% față de perioada similară a anului trecut.
2016 a fost un an dinamic pentru bănci, în ciuda tensiunilor legislative și a previziunilor pesimiste ale bancherilor, remarcându-se o oarecare revigorare a creditării, niveluri record ale activelor, solvabilității și lichidității, dar și profituri mari pentru bănci, apropiate de maximul istoric din perioada de boom economic.
Creșterea creditării a susținut ascensiunea activelor sistemului bancar la 393,6 mld. lei în 2016, maximul ultimului deceniu, iar profitul a ajuns anul trecut la 4,3 mld. lei (aprox. 1 mld. euro). Niciun nume nou nu și-a făcut loc în 2016 în rândul celor mai mari zece bănci, spre deosebire de 2015, când Garanti a reușit să avanseze în topul celor mai puternice instituții de credit de pe piața locală, pe locul 10. Subsidiara locală a turcilor și-a menținut și anul trecut poziția.
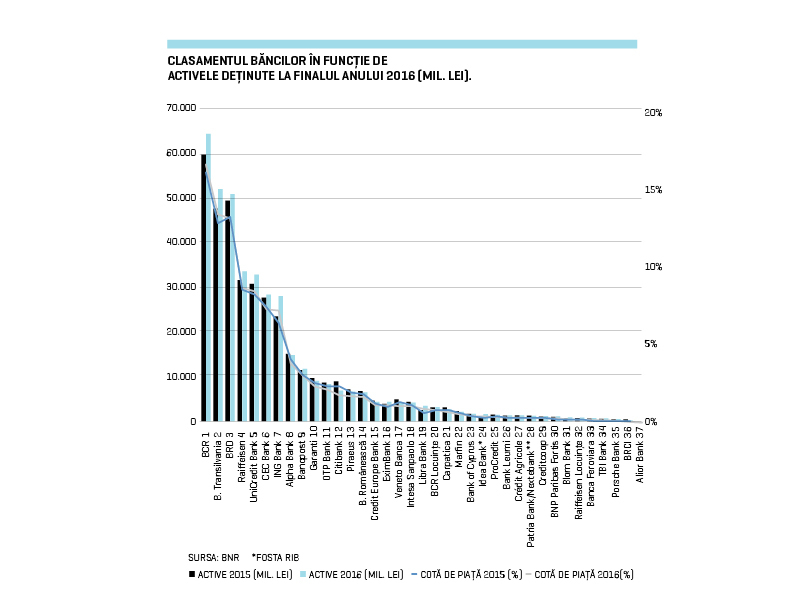
În a doua parte a clasamentului schimbările sunt numeroase, bănci precum Libra Internet Bank, Idea Bank, EximBank sau Credit Europe Bank reușind să urce în clasament. Pe de altă parte, bănci precum Carpatica, ProCredit, Crédit Agricole, Veneto sau Intesa au coborât în top.
Clasamentul băncilor mari de pe piața locală după active nu s-a schimbat semnificativ anul trecut, băncile mari din top zece reușind, cu o singură excepție, să-și consolideze pozițiile. Totodată, la nivelul celor mai mari zece bănci după active se observă și o ușoară creștere a concentrării, instituțiile de credit din top 10 cumulând în 2016 peste 82% din activele totale.
La vârful clasamentului din sistemul bancar singura schimbare notabilă în 2016 a fost rocada istorică pe podium între Banca Transilvania și BRD SocGen: Banca Transilvania a urcat pe locul 2, iar BRD a coborât pe 3.
Pe parcursul ultimilor zece ani însă, clasamentul celor mai mari zece bănci românești a înregistrat schimbări și mai importante de poziție, nouă jucători rămânând în top. Pe de altă parte, jucătorii cu o cotă de piață mai mică în 2007 au reușit să urce în top pe seama pierderii de cotă de piață a băncilor mari. Cele mai mari bănci au încercat în ultimii ani să-și curețe și bilanțurile de credite neperformante.
Garanti Bank este singurul nume nou intrat în top în ultimul deceniu, în timp ce Volksbank a ieșit din piață, fiind preluată de Banca Transilvania.
Pe o piață a creditului care a fost marcată de letargie în primii ani de criză și a dat semne de redresare în special în ultimii doi ani, băncile care au făcut achiziții, dar și cele care au vândut mai multe credite noi au putut să se delimiteze, înregistrând creșteri vizibile la nivelul cotelor de piață după active.

Anii de criză nu au subțiat semnificativ bilanțurile băncilor; doar câțiva jucători au înregistrat scăderi importante de active, în condițiile în care lipsa cererii de credite din sectorul privat a fost compensată de cererea mare de finanțare din partea statului. Abia în ultimii ani bancherii și-au pus problema reluării creditării, pe măsură ce au văzut că veniturile li se subțiază odată cu baza de clienți, în timp ce cheltuielile cu provizioanele pentru creditele cu probleme au scăzut mult mai încet decât sperau.
Față de 2007, patru bănci au pierdut cotă de piață în anii de criză, în timp ce șase instituții de credit au reușit să câștige teren.
BCR, BRD-SocGen, Alpha Bank și Bancpost sunt în categoria celor care și-au văzut cota de piață subțiindu-se în ultimul deceniu, în timp ce Banca Transilvania, Raiffeisen, UniCredit, CEC Bank, ING Bank și Garanti Bank au fost în ascensiune.
în categoria băncilor care au pierdut cotă de piață în ultimii zece ani se numără BCR, cea mai mare bancă locală după active, dar și instituțiile de credit cu capital grecesc Bancpost și Alpha Bank, care au alunecat în clasament. Alpha a ajuns pe locul opt cu o cotă de piață de 3,74%, în 2016, fiind urmată de Bancpost, cu 2,96%. Ambele instituții de credit cu capital elen au reușit să traverseze cele mai dure episoade care au zdruncinat Grecia fără să se transforme în probleme critice pentru sistemul bancar românesc.
În ultimii zece ani BCR a rămas liderul pieței, însă a pierdut masiv cotă de piață, în ciuda faptului că activele au avansat constant. Banca a înregistrat cel mai mare declin din top zece. La finalul anului trecut BCR avea o cotă de piață de 16,3%, în timp ce în 2007 cota de piață a celei mai mari bănci locale ajungea la circa 24%.
Cel mai mare câștigător al ultimilor zece ani în sistemul bancar local este Banca Transilvania. Banca din Cluj a reușit în ultimii ani să marcheze creșteri importante ale cotei de piață după active de la un an la altul, fiind, pe parcursul crizei, cea mai dinamică dintre băncile mari. Banca Transilvania și-a crescut cota de piață de 2,4 ori în perioada 2007-2016, ajungând să dețină la finalul anului trecut peste 13% din activele totale.
Pe lângă Banca Transilvania, încă alte cinci bănci mari – Raiffeisen, UniCredit, CEC Bank, ING Bank, Garanti – și-au majorat cota de piață în ultimul deceniu.
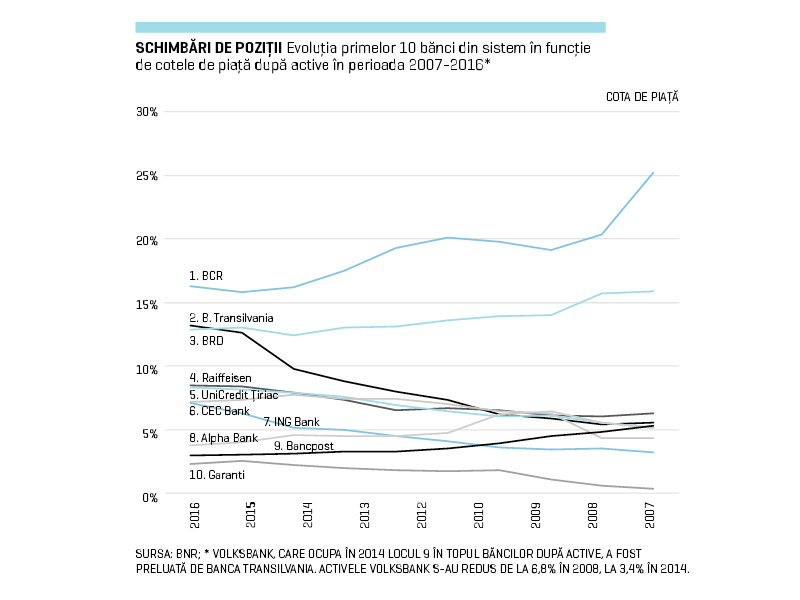
În perioada de criză, UniCredit și Raiffeisen au câștigat teren și au făcut rocada între ele, în ultimii ani, pe pozițiile 4 și 5, ajungând la cote de piață apropiate, de peste 8%. ING aproape și-a dublat cota de piață și a urcat astfel de pe locul 10 în 2007 până pe locul 7 la finalul anului 2016, cu o cotă de piață de peste 7%.
O urcare de trei locuri în clasament a avut și CEC Bank, singura bancă de top 10 rămasă în portofoliul statului. CEC Bank se poziționa pe locul șase în clasament la finalul anului trecut, cu active de 28 mld. de lei, față de locul nouă la finalul anului 2007 și active de circa 11 mld. lei.
În 2016 cea mai importantă schimbare în clasamentul instituțiilor bancare a fost pasul făcut de Banca Transilvania, care a urcat pe locul 2 în clasamentul băncilor, depășind BRD-SocGen; poziția a fost ocupată tradițional până în 2015 de instituția de credit cu capital francez.
Dacă în 2007 activele BRD-SocGen erau de 39 mld. lei, cu circa 25 mld. lei peste nivelul activelor Băncii Transilvania, anul trecut banca din Cluj a depășit cu circa 1 mld. lei activele BRD. Banca Transilvania a raportat pentru anul 2016 active de 51,77 mld. lei, la nivel individual, în timp ce banca românească cu capital francez BRD-SocGen a avut active de 50,66 mld. lei.
Anii de criză de după 2008 au făcut diferența între cele două bănci. în 2008, Banca Transilvania avea o cotă de piață de 5,4% și nu era pe podiumul sistemului bancar românesc, în timp ce BRD ocupa poziția a doua în top cu o cotă de piață de 15,7%, triplă față de cea a băncii din Cluj.
Criza economică, care începuse să-și facă simțită prezența pe piața locală mai puternic începând cu anul 2009, părea să apropie Banca Transilvania de BRD, banca din Cluj fiind aproape să se predea francezilor de la BRD. Prin achiziția Băncii Transilvania, BRD – care avea în spate ca acționar majoritar Société Générale, unul dintre cele mai puternice grupuri financiare din Franța – ar fi putut atunci să dea asaltul pentru poziția numărul 1 pe piață, ocupată istoric de BCR. Dar nu a fost să fie așa, iar BRD și Banca Transilvania au ajuns să lupte pentru locul 2 pe podiumul bancar, iar în cele din urmă Banca Transilvania a depășit BRD.
Când a lovit criza economică, Banca Transilvania a fost expusă întrucât nu avea un acționar strategic în spate și a pierdut teren repede. Atunci, Horia Ciorcilă, antreprenorul care a fondat Banca Transilvania și președintele băncii, a căutat soluții purtând discuții cu mai multe bănci, printre care NBG, Société Générale și Bank of Cyprus.
În 2009 Bank of Cyprus a cumpărat aproape 10% din Banca Transilvania, pachet pe care l-a vândut după câțiva ani. Intenția de atunci a grupului cipriot a fost de a deveni un acționar mai mare al băncii din Cluj, dar BNR nu a fost de acord cu majorarea participației, având în vedere criza și problemele care se arătau la orizont cu grupurile grecești și prin ricoșeu cu grupurile cipriote. Și BERD (Banca Europeană pentru Reconstrucție și Dezvoltare) a ajuns în acționariatul Băncii Transilvania, participația urcând la circa 11,5%.
În ultimii ani, Banca Transilvania a mizat pe cartea achizițiilor, cumpărând Volksbank. Activele Băncii Transilvania au făcut în 2015 un salt de 33% după preluarea Volksbank, ajungând la 47,3 mld. lei.
Pe partea de creditare, Banca Transilvania a dublat volumul finanțărilor acordate în ultimul deceniu, apropiindu-se de BRD, care a menținut în ultimii ani creditarea relativ constantă.
BRD-SocGen, care a ocupat în perioada 2007-2015 locul 2 în topul celor mai mari jucători din sistemul bancar, a pierdut cotă de piață în anii de criză. Anul trecut, BRD avea o felie de 12,87% din piață, pierzând aproape 3% față de 2008. Situația băncii s-a complicat în mod neașteptat, BRD înregistrând și ani de pierderi.
Totuși, în ultimii ani, BRD și-a majorat activele, reușind să recupereze terenul pierdut și să se apropie de nivelul din 2008. Pentru perioada următoare, banca cu capital francez mizează în continuare pe creșterea organică, însă ia în considerare posibile achiziții, dacă reprezintă o ”bună oportunitate“, după cum spunea François Bloch, noul CEO al băncii românești cu capital francez.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?