
Cum a ajuns Fondul Proprietatea să se tranzacționeze la Bursă la un discount de 55% față de active? În urmă cu 2-3 ani avea chiar premium, adică evaluarea era peste active, dar acum sunt la jumătate. Ce spun analiștii și care este obiectivul de performanță al administratorului
O situație interesantă la Bursa de Valori București a început să fie din ce în ce mai discutată în cercurile de investitori în ultima perioadă în contextul vânzărilor accelerate de acțiuni Fondul Proprietatea din partea fondurilor de pensii: capitalizarea Fondului…
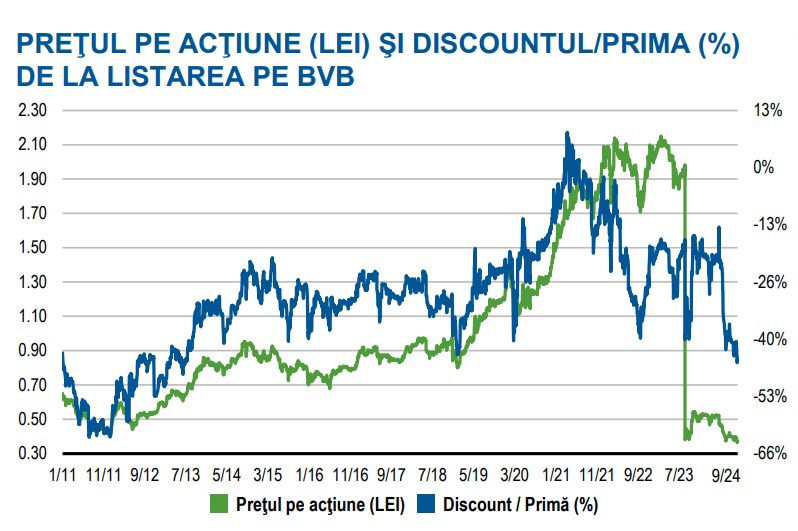
O situație interesantă la Bursa de Valori București a început să fie din ce în ce mai discutată în cercurile de investitori în ultima perioadă în contextul vânzărilor accelerate de acțiuni Fondul Proprietatea din partea fondurilor de pensii: capitalizarea Fondului a ajuns la jumătate față de activele din portofoliu, o situație ultima oară întâlnită la listarea din 2011.
Adică acțiunile Fondului – în prezent la 0,3 lei și în scădere abruptă față de începutul anului – se tranzacționează la un discount de 55% față de valoarea unitară a activului net de 0,66 lei pe acțiune. Cu alte cuvinte, piața evaluează Fondul la jumătate față de averea acestuia, fiind în linie și cu alte societăți de investiții financiare (faimoasele foste SIF-uri), însă pentru un emitent care în urmă cu 2-3 ani avea premium, adică averea lui era peste capitalizare. De ce? Ce s-a schimbat pentru Fond?
Un factor important, spun analiștii, este dat de vânzările accelerate ale fondurilor de pensii private Pilon II care și-au redus deținerea de la aproximativ 30% în urmă cu un an la mai puțin de 5% în prezent. Cumpărători au fost investitorii de retail care au ajuns la o deținere de 45% din Fond. Doar că ajustarea portofoliilor de pensii private a făcut ca acțiunile FP să fie penalizat de piață, mulți interpretând această mișcare ca pe una negativă.
„Presiunea la vânzare din ultimele luni s-a transpus într-un discount tot mai mare față de valoarea activului net, prețul din piață fiind acum sub jumătatea din valoarea activelor. Presiunea pare să vină din partea fondurilor de investiții care își lichidează pozițiile, având în vedere că după listarea Hidroelectrica, o nouă listare din portofoliu e văzută ca un proces anevoios”, spune Radu Cojoc, broker la Goldring, pentru ZF.
Acțiunile FP afișează cea mai slabă dinamică din structura indicelui de referință BET de anul acesta, respectiv o scădere de 42%, care a dus capitalizarea societății la 1,1 miliarde de lei, de la 2,9 miliarde la finele anului trecut. În ultima lună, titlurile FP au pierdut 13%, arată datele bvb.ro.
„Putem folosi ca exemplu listarea Salrom care se anunța pentru anul acesta, dar nu s-a mai concretizat, sau opoziția statului în derularea ofertelor publice de cumpărare. Pe cealaltă parte, pare că discount-ul tot mai mare îi face pe investitori să urmărească de aproape situația și să analizeze atent deținerile din portofoliu și disponibilitățile Fondului”, continuă brokerul.
Conform declarației de politică investițională a Fondului, există două obiective de performanță pe care administratorul unic al FP își propune să le atingă. Obiectivul VAN se referă la o valoare a activului net ajustată pe acțiune în ultima zi a perioadei de raportare mai mare decât VAN pe acțiune raportată la sfârșitul perioadei de raportare anterioare. Obiectivul de discount este de a avea un discount între prețul de închidere al acțiunii Fondului pe piața principală a Bursei și cea mai recent publicată VAN pe acțiune egal cu sau mai mic de 15%, în cel puțin două treimi din zilele de tranzacționare din perioada de raportare.
La 30 iunie 2024, valoarea unitară a activului net (VUAN) al Fondului era de 0,6622 lei, față de 2,5701 lei în data de 31 decembrie 2022, conform raportului semestrial al companiei. În aceeași notă, activele totale au scăzut de la 14,6 miliarde de lei la 2,3 miliarde pe fondul vânzării participației la Hidroelectrica (H2O), încheiată cu cea mai mare listare din Europa de anul trecut, în valoare de circa 2 miliarde de euro.
Majoritatea deținerilor din portofoliul FP sunt companii nelistate controlate de statul român. Cea mai mare participație este cea la Aeroporturi București (40% din VAN), societate urmată de Administrația Porturilor Maritime (15,1%), Societatea Națională a Sării (13,8%) și Alro Slatina (4,9%).
Fondul a încheiat prima jumătate din an cu un profit net de 213 milioane de lei la nivel de grup, față de pierderi de 680 de milioane în S1/2023. Cheltuielile operaționale au scăzut cu 69% an/an la 18,9 milioane de lei.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală