
40% este creșterea activelor nete din administrarea fonsurilor ING pensii facultative în 2012
Pe segmentul de asigurări de viață, portofoliul de contracte noi realizat în 2012 este mai mare cu 6% față de anul precedent. Valoarea activelor financiare în administrare a ajuns la nivelul de 2,3 miliarde lei la sfârșitul anului 2012, în creștere cu 11% față de 2011.
Portofoliul de asigurări încheiate în 2012 a fost cu 6% mai mare față de cel realizat în 2011, preferința clienților pentru produsele tradiționale generând, per ansamblu, un volum de prime brute subscrise similar celui din 2011 (produsele tradiționale au o primă medie anuală mai redusă decât asigurările unit-linked). Astfel, volumul de prime brute subscrise de ING Asigurări de Viață în 2012 se ridică la 544,5 milioane lei, comparativ cu 554,4 milioane lei în 2011.
Interesul clienților pentru produsele tradiționale s-a consolidat pe parcursul anului, acest tip de contracte reprezentând 75% din numărul total de polițe noi subscrise, comparativ cu 67% în 2011.
Utilizarea în cadrul procesului de consiliere financiară a unor instrumente îmbunătățite a avut un impact pozitiv asupra nivelulului de conștientizare a clienților privind necesitatea de planificare pe termen lung. Astfel, nivelul de protecție pentru polițele de viață încheiate la ING a crescut: suma asigurată medie pentru portofoliul de asigurări noi din 2012 s-a majorat cu 5% față de anul precedent, ajungând la 49.501 lei.
În 2012, ING Asigurări de Viață a plătit clienților beneficii pentru evenimente asigurate și contracte ajunse la maturitate de 95,6 milioane RON, cu 51,3% mai mult față de 2011. Peste trei sferturi din această sumă, respectiv 72,75 milioane RON, au reprezentat beneficii pentru contracte ajunse la maturitate.
– Marja de solvabilitate disponibilă a ING Asigurări de Viață este de 1,25 față de nivelul minim cerut de lege de 1, iar coeficientul de lichiditate este de 4,65 comparativ cu nivelul minim cerut (1).
Activele nete din administrarea fondurilor ING de pensii facultative au crescut cu 40% în 2012.
Cele două fonduri facultative din administrarea ING – ING Activ și ING Optim – însumau 118.338(1) de participanți la sfârșitul anului 2012, cu circa 14% mai mulți față de anul precedent (sursa: CSSPP).
La aceeasi dată, valoarea activelor nete aferente celor două fonduri ale ING era de 279,4(1) milioane lei, în creștere cu circa 40% față de 2011. Astfel, la finele lunii decembrie 2012, ING Asigurări de Viață deținea pe piața Pilonului III o cotă cumulată, în funcție de active, de 46,65% (sursa: CSSPP).
În ceea ce privește sumele alocate de participanți în fondurile de pensii facultative, contribuția medie la fondul ING Activ în 2012 a fost de 86,5 lei, iar la ING Optim de 91 lei – ambele valori fiind in ușoară scădere comparativ cu cele din 2011, în condițiile în care resursele populației disponibile pentru economisire au fost limitate.
De la înființare (2007) și până la finalul lunii decembrie 2012, fondul ING Activ(1), fond din categoria celor cu grad de risc dinamic, a obținut o performanță anualizată de 8,6%, iar ING Optim(1), fond din categoria celor cu grad de risc echilibrat, a înregistrat o performanță anualizată de 9,5% – comparativ cu media anualizată a tuturor fondurilor din piață de 7,74%, (sursa: calcule ING, pe baza statisticilor CSSPP).
Bram Boon, director general ING Asigurări de Viață, declară că “Și în 2012 contextul economic internațional instabil a întârziat revigorarea economiei românești, cu consecințe asupra încrederii și nivelului de trai ale consumatorilor și, implicit, a resurselor alocate obiectivelor de planificare financiară a viitorului. Atât industria de asigurări de viață, cât și Pilonul III de pensii au evoluat într-un context mai degrabă limitativ, înregistrând evoluții sub potențialul real – situație care, în absența unei revigorări economice mai puternice, se va perpetua și în 2013.
Rezultatele ING pe segmentul de asigurări de viață în 2012 reflectă deja rezultatele proiectelor majore de investiții, pe care le continuăm, pentru creșterea beneficiilor oferite clienților și consolidarea profesionalismului consultanților noștri: portofoliul de contracte, realizat în condițiile restrângerii cu 25% a forței de vânzare, este cu 6% mai mare față de anul precedent, numărul de contracte reziliate și răscumpărate este mai mic cu 12% față de 2011, iar Scorul Net Promoter* a fost de 23%, peste nivelul de 21% pe care ni l-am propus pentru 2012.
și pe pilonul facultativ de pensii evoluția activității ING a fost una pozitivă, numărul de participanți crescând cu 14% față de 2011, iar volumul de active administrate cu circa 40%. Per ansamblu însă, efectele tratamentului fiscal favorabil de care se bucură Pilonul III sunt încă limitate de presiunile pe care realitațile economice le pun asupra companiilor și veniturilor individuale pentru economisire, iar implicarea pozitivă a autorităților prin măsuri de eficientizare în continuare a mecanismelor acestei piețe – prin posibilitatea de subscriere online, de a realiza plăți suplimentare sau în avans, așa cum se întâmplă în alte țări – ar impulsiona dezvoltarea mai rapidă a acestei piețe”.
Profitul brut estimat al ING Asigurări de Viață în 2012 este de 29 milioane lei.
În 2012 ING Asigurări de Viață a obținut un profit brut estimat de 29 milioane lei – dintre care 11,1 milioane lei reprezintă profit obtinut din operațiuni curente, iar 17,9 milioane lei profit excepțional obținut pe fondul eliberării unor rezerve excesive – comparativ cu 17,8 milioane lei în 2011.
Pe segmentul de pensii obligatorii, ING Pensii SAFPAP administra la finele anului 2012 active nete de 3,65 miliarde lei.
La sfârșitul lui 2012, fondul de pensii administrat privat ING deținea active nete de 3,65 miliarde lei (1), în creștere cu 48,6% față de nivelul înregistrat la finele lui 2011. Astfel, cota de piață a ING Pensii la sfârșitul lui 2012 era de 37,9%(1) din piața pensiilor private obligatorii (sursa: CSSPP).
La aceeași dată, ING avea 1.729.058 (1) participanți în Pilonul II, dintre care aproape 97% au plătit cel puțin o contribuție de la începutul colectării în sistem (sursa: CSSPP).
Contribuția medie netă pe participant la Fondul de pensii administrat privat ING a fost de 66,1 lei în 2012, în creștere cu 22% față de anul precedent.
De la înființare (mai 2008) și până la finalul lunii decembrie 2012, fondul de pensii obligatorii al ING a obținut o performanță anualizată de 12,2%(1), comparativ cu media anualizată a tuturor fondurilor din piață de 11,45% (sursa: calcule ING, pe baza statisticilor CSSPP).
Marius Popescu, director general ING Pensii:
Pentru Pilonul de pensii private obligatorii și participanții noștri, veștile bune ale începutului de an sunt majorarea contribuției virate la 4%, cuprinsă în bugetul pentru 2013 și, totodată, rezultatele investiționale remarcabile obținute de Pilonul II în anul 2012. Ambele duc la o acumulare mai rapidă de fonduri în conturile personale ale participanților, bani care – spre deosebire de contribuțiile din sistemul public, ce sunt redistribuite parțial actualilor pensionari – se vor întoarce la ei în viitor, constituind un venit suplimentar la vârsta pensionării.
În ceea ce ne privește, la ING prioritățile anului 2012 au avut în centru continuarea demersurilor de educare si informare a publicului cu privire la pensiile private – în contextul cărora am desfășurat o nouă campanie dedicată “știi de la ING” -, îmbunătățirea constantă a serviciilor pe care le oferim participanților noștri și, nu în ultimul rând, adaptarea politicii noastre de investiții astfel încât să ne permită identificarea combinației optime între risc și randament, în beneficiul participanților noștri.
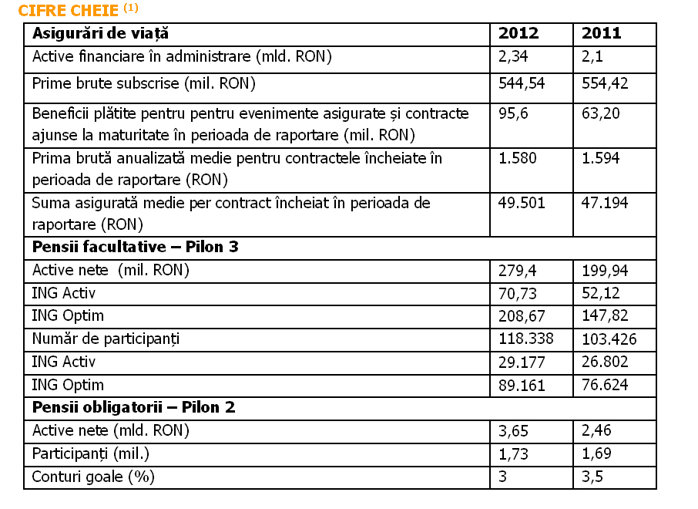
CIFRE CHEIE (1)
Asigurări de viață 2012 2011
Active financiare în administrare (mld. RON) 2,34 2,1
Prime brute subscrise (mil. RON) 544,54 554,42
Beneficii plătite pentru pentru evenimente asigurate și contracte ajunse la maturitate în perioada de raportare (mil. RON) 95,6 63,20
Prima brută anualizată medie pentru contractele încheiate în perioada de raportare (RON) 1.580 1.594
Suma asigurată medie per contract încheiat în perioada de raportare (RON) 49.501 47.194
Pensii facultative – Pilon 3
Active nete (mil. RON) 279,4 199,94
ING Activ 70,73 52,12
ING Optim 208,67 147,82
Număr de participanți 118.338 103.426
ING Activ 29.177 26.802
ING Optim 89.161 76.624
Pensii obligatorii – Pilon 2
Active nete (mld. RON) 3,65 2,46
Participanți (mil.) 1,73 1,69
Conturi goale (%) 3 3,5
NOTE:
*Scorul Net Promoter, obținut în urma fiecarei interacțiuni a clienților cu compania, este un indicator al gradului de loialitate a clienților și a intenției de recomandare a produselor și serviciilor de asigurări și pensii ale ING.
(1) Performanțele anterioare nu reprezintă o garanție a realizărilor viitoare.
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului