
Zece principii pentru Guvern: repetați după noi
Îndemnul din titlu nu-i arogant, ci doar util: prins între sfaturi și critici contradictorii, între o criză pe care o credea depășită și un an electoral pe care îl credea asemănător cu alții trecuți, Guvernului i se deschid în față o serie tot mai largă de opțiuni greșite, motivate fie de teamă, fie de neștiință. Îi va fi util deci să aibă la îndemână un ghid de principii după care să se conducă…
~ LA ACEST ARTICOL AU CONTRIBUIT ANCA ARSENE-BĂRBULESCU, IOANA MIHAI, ANA RĂDUȚĂ, RĂZVAN MUREȘAN ~
Prin măsurile pe care le-a luat Guvernul, s-au evitat derapaje de genul celor din “țări cu ștaif în UE, care astăzi au mari probleme”, spunea în decembrie trecut premierul Emil Boc, într-una dintre numeroasele sale declarații despre cât de bine stă România în raport cu diverse alte țări europene, grație restricțiilor bugetare adoptate de guvernul lui. “Uitați-vă în ce greutăți majore intră țări precum Irlanda, pentru că nu au făcut ceea ce trebuie și astăzi sunt practic în pragul colapsului. Dacă noi nu luam aceste măsuri, eram o țară cu greutăți mult mai mari decât Letonia, Lituania, Portugalia, Spania, Irlanda, Grecia”, susținea premierul.
Aproape toți oamenii de afaceri și analiștii chestionați de BUSINESS Magazin menționează, într-adevăr, fixarea unor ținte de disciplină bugetară prin acordul cu FMI și reducerea cheltuielilor în sectorul public (mai puțini apreciază și majorarea TVA) ca măsuri pozitive luate de actualul guvern, alături de programul Prima Casă, modificarea Codului Muncii și menținerea nivelului cotei unice de impozitare.
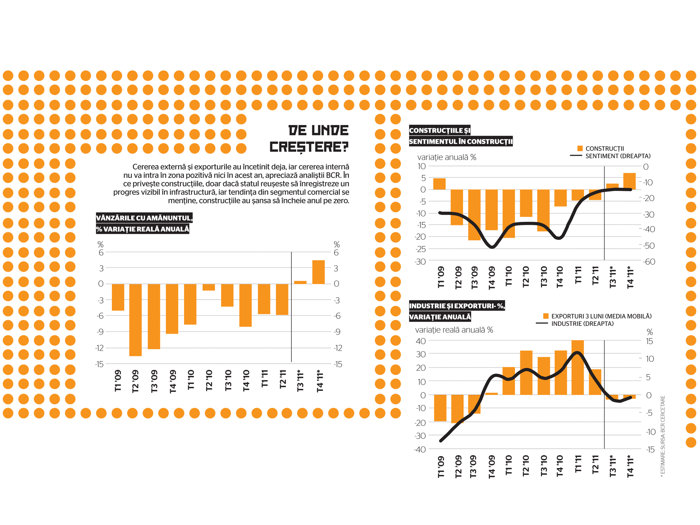
Toți se grăbesc să adauge însă o listă mult mai lungă de măsuri considerate neinspirate sau nocive, de la mărirea salariilor și a pensiilor înainte de alegeri și până la impozitul forfetar, seria prea mare de investiții nefinalizate sau inutile, permiterea creșterii arieratelor și chiar aplicarea în mare grabă și nediferențiat a unor măsuri (tăierea uniformă a salariilor cu 25% în sectorul bugetar, fără criterii de performanță, și majorarea uniformă a TVA, reclamate de pildă ca atare de Sorin Popescu, șeful Asociației Române a Producătorilor Internaționali de Medicamente – ARPIM). Și nici nu e vorba doar de actualul guvern, ci de întârzierea cu care statul în general înțelege momentul și ciclurile economice. “De investiții era nevoie din prima zi de când România a intrat în criză”, afirmă economistul Florin Cîțu. “Relaxarea fiscală ar fi trebuit să vină la începutul crizei, pentru a stimula economia și a sprijini IMM-urile foarte fragile și puternic îndatorate. Acum nu înseamnă altceva decât a face dușuri scoțiene cu un bolnav cardiac”, consideră Adrian Crivii, directorul general al companiei de evaluare Darian.
Pentru următorul an, situația se prezintă și mai dificilă decât până acum, iar capcanele pândesc la tot pasul atât economia, cât și pe cei care trebuie să construiască politicile economice. Pe de o parte, mutarea crizei financiare în Europa și perspectiva unei perioade delicate pentru băncile străine care au investiții în România și pentru economiile zonei euro ne periclitează direct șansele de relansare; pe de altă parte, țara intră într-un an electoral cu o economie nerefăcută după criză și susținută de motoare aflate majoritar în afara controlului său (industria depinde de investitorii străini, exporturile depind de cererea din zona euro, agricultura depinde de starea vremii).
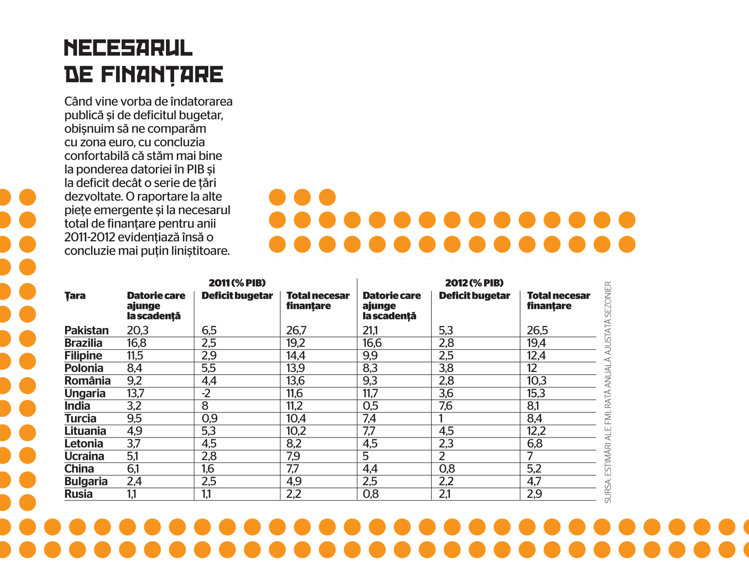
Este adevărat că, față de anii trecuți, România are în ochii investitorilor un avantaj nou, mai ales pentru o țară în ajun de alegeri: analizele care ajung la investitori relevă acum mai multă încredere în capacitatea guvernului de a rezista populismului, chiar dacă țintele de deficit negociate cu FMI ar putea fi ușor depășite: “actualul acord cu FMI și UE va rămâne în grafic, fiindcă guvernul și-a demonstrat deja hotărârea de a consolida finanțele publice, iar deficitul structural al bugetului se va menține sub 3% din PIB”, estimează analiștii BCR, care mizează pe un deficit al bugetului general de 4,2% în 2012, calculat după standardele europene ESA95). Acest avantaj poate fi însă eclipsat cu ușurință de faptul că reticența față de risc, mărită de criză, îi face pe investitori să ocolească Europa de Est în bloc, cel puțin deocamdată: ultimul raport de strategie al Citigroup, de pildă, recomandă investitorilor să-și crească expunerea pe Asia, dar s-o reducă pe America Latină și încă mai mult pe Europa Centrală și de Est, regiunea cea mai direct vulnerabilă față de efectele crizei datoriilor din zona euro, pentru care analiza Citi așteaptă o intrare în incapacitate de plată a Greciei, a Irlandei și a Portugaliei undeva în a doua parte a anului viitor.
Ce poate face și ce nu ar trebui să facă statul în aceste condiții?
-
 A murit interlopul Viorel Oarză, găsit împuşcat într-o pădure de lângă Iaşi
-
 Ministrul de Finanţe, Alexandru Nazare, după reuniunea ECOFIN: România nu poate alege între consolidare şi creştere. Avem nevoie de amândouă. Trebuie să reducem cheltuielile ineficiente şi să organizăm mai bine marile servicii publice, dar trebuie în acelaşi timp să protejăm investiţiile, infrastructura, apărarea, energia şi conectarea economică a ţării
-
 Ce spune Iulian Stanciu, investitor, despre dialogul dintre mediul de business şi cel al administraţiei de stat: „Avem nevoie de un dialog între nişte lumi care nu se întâlnesc în fiecare zi. Putem să identificăm probleme, oportunităţi, ne putem gândi împreună la soluţii”