
Vlad Ghinescu, CEO Capidava Financial: „Dacă am reușit în România, putem să ne extindem și în afară”
- proiect susținut de Capidava Financial - După mai mulți ani în care a lucrat ca angajat în domeniul consultanței fiscale, al asigurărilor și al transportului de marfă, Vlad Ghinescu a văzut o oportunitate antreprenorială pe o nișă puțin dezvoltată…
– proiect susținut de Capidava Financial –
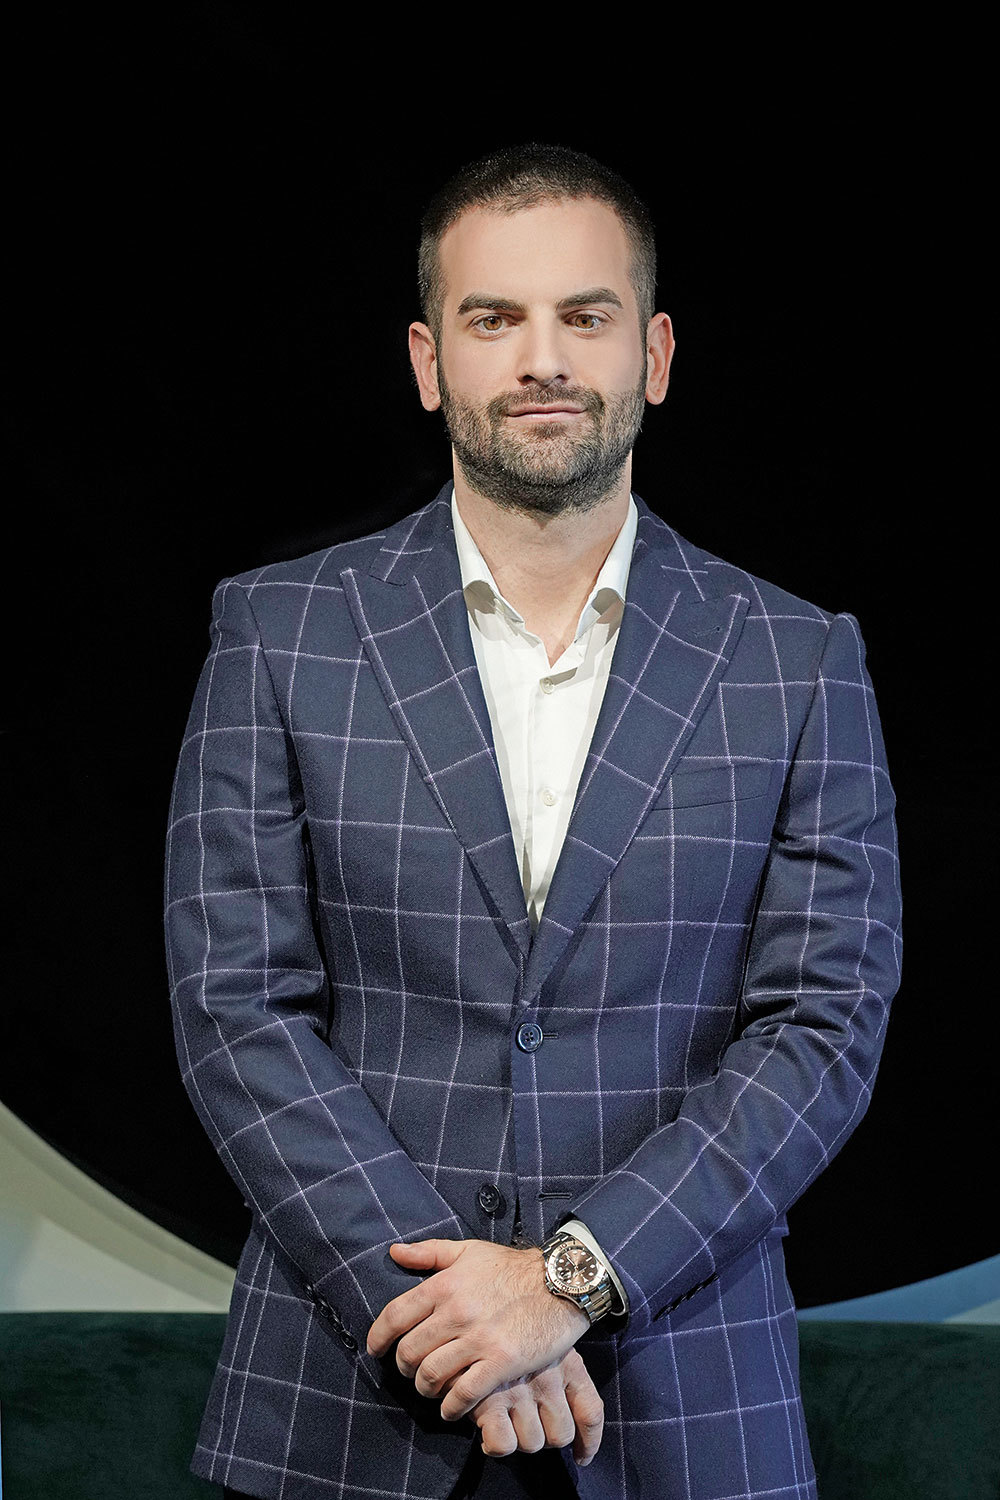
După mai mulți ani în care a lucrat ca angajat în domeniul consultanței fiscale, al asigurărilor și al transportului de marfă, Vlad Ghinescu a văzut o oportunitate antreprenorială pe o nișă puțin dezvoltată pe piața locală: seagmentul acordării de instrumente de garantare. În doar trei ani, compania înființată de el și câțiva asociați a ajuns la venituri de 35 de milioane de lei și țintește statutul de jucător internațional. Cum se dezvoltă o afacere care are la bază încrederea?
„Capidava Financial a fost înființată ca răspuns la cererea de pe piața asigurărilor de a avea un nou tip de jucător pentru sectorul de asigurare a riscurilor garanțiilor”, descrie Vlad Ghinescu, board member și CEO Capidava Financial, rațiunea din spatele lansării unei companii în industria financiar-bancară. El, alături de câțiva prieteni, au înființat compania la începutul anului 2018 orientând-o încă de la început pe emiterea de instrumente de garantare – respectiv scrisori de garanție.
Acestea sunt asimilate scrisorilor de garanție bancară sau polițelor de asigurare. „Orice tranzacție poate fi garantată printr-o astfel de scrisoare, indiferent dacă părțile din contract sunt firme private sau firme ce au ca acționar statul român parțial sau în totalitate”, descrie Vlad Ghinescu specificul activității pe care s-au axat. Spre exemplu, scrisorile lor pot fi folosite pentru participarea la licitații, pentru asigurarea bunei execuții în cadrul contractelor, asigurarea bunei plăți, asigurarea returului avansului contractual sau pot fi utilizate pentru asigurarea garanțiilor necesare în cadrul instituirii eșalonărilor cu ANAF, DITL etc.
 „Spectrul de utilizare a scrisorilor noastre este unul foarte larg, avem clienți români care au utilizat scrisorile noastre de garanție în relația cu partenerii externi”, punctează el.
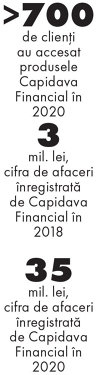
Capidava Financial a reușit să intre pe această nișă rapid și a încheiat contracte de colaborare cu mai mulți brokeri din piața autohtonă, înregistrând astfel o creștere constantă a cifrei de afaceri: dacă în 2018, aceasta nu depășea pragul de 3 milioane de lei, în 2020 estimau afaceri de peste 35 de milioane de lei. Ambițiile lor însă sunt mai mari și țintesc expansiunea la nivel internațional: la finalul anului trecut, au deschis o reprezentanță în Chișinău, Republica Moldova, iar în cursul primului trimestru al acestui an vor deschide o reprezentanță și la Milano, Italia.
„În viitorul apropiat, dorim să ne extindem aria de servicii prin introducerea altor servicii financiare, pe care le vom prezenta ulterior”, descrie Ghinescu alte obiective fixate pentru perioada următoare.
În ceea ce privește profilul clienților, Vlad Ghinescu spune că aceștia provin din aproape toate domeniile economice existente în acest moment pe piața din România, fie că vorbim despre firme de construcții, firme de transport marfă, firme care activează în domeniul HoReCa etc. În anul 2020 au avut peste 700 de clienți care au accesat produsele lor.
„Serviciile noastre pot fi utile în orice domeniu de activitate, diferențierea în cadrul departamentului de risc al Capidava Financial nu se face în funcție de domeniul de activitate, ci doar în funcție de bonitatea clientului, de comportamentul fiscal al acestuia, de procesele juridice în care este implicat etc.”, spune Ghinescu.
Adaugă că și-au propus să fie mai flexibili decât o bancă sau o societate de asigurări în momentul analizării unui client. „În cazul în care constatăm anumite probleme, vom discuta aceste aspect cu clientul, iar dacă justificarea pe care acesta o oferă ne asigură un anumit grad de confort, vom trece peste analiza matricială a clientului și îl vom oferta”, adaugă el.
Pentru emiterea intrumentelor de garantare, Capidava Financial percepe o primă de emitere, iar aceasta se calculează în x%/an din suma garantată.
„Nivelul primelor de emitere diferă de la client la client, în funcție de bonitatea acestuia, de structura de contragaranții pe care o poate aduce și de tipul riscului pe care Capidava Financial îl garantează. Așadar, nu putem oferi o primă standard de emitere pentru fiecare tip de garanție în parte, dar ce putem spune este că mereu încercăm să aducem un beneficiu clientului din punctul de vedere al costurilor și, astfel, primele de emitere ofertate de compania noastră sunt extrem de competitive.”
De altfel, pentru a se diferenția mizează pe faptul că primele de emitere pe care le ofertează sunt în cele mai multe cazuri sub primele oferite de firmele de asigurări sau de bănci, cât și prin adaptabilitate în fața oricărei cerințe ce poate apărea atât din partea clientului, cât și din partea beneficiarului.
„De asemenea, structura contragaranțiilor pe care le solicităm este gândită astfel încât să nu încurce clientul (prin înregistrarea ipotecilor asupra activelor, etc.) sau să blocheze relațiile pe care le are cu diverși finanțatori”, explică Vlad Ghinescu. „Scopul nostru este de a asigura buna desfășurare a contractelor comerciale și comportamentul corect din punct de vedere economic al tuturor părților implicate”, spune el. De aceea, pentru a putea avea o imagine clară asupra tuturor aspectelor financiare ale unui contract și pentru a putea gestiona o potențială despăgubire în cele mai bune condiții pentru ambele părți implicate, spune că preferă să emită toate instrumentele de garantare (garanție participare licitație, garanție retur avans, garanție bună execuție și mentenanță).
În ceea ce privește structura organizatorică a companiei, Vlad Ghinescu explică că aceasta este similară cu a unei companii de asigurări, fiind formată dintr-un director comercial, un director de departament de subscriere, un director de departament de risc, un director de protecție internă, un director financiar și un director general.
Modul lor de lucru este similar cu al unei societăți de asigurare sau al unei bănci: departamentul comercial identifică noii clienți sau preia solicitările venite prin brokeri și le trimite către departamentul de risc. Acesta analizează solicitarea clientului și emite un aviz pozitiv sau negativ. Ulterior, rezultatul acestei analize este transmis înapoi către departamentul comercial. Acesta din urmă stabilește prima de emitere și condițiile transmițându-le către client/broker. După acceptarea ofertei, departamentul de subscriere preia solicitarea și eliberează draftul scrisorii, condițiile de garantare și decontul.
În cadrul echipei Capidava Financial lucrează 15 persoane, un număr care a rămas constant de-a lungul celor trei ani de funcționare. Vlad Ghinescu spune că angajații care lucrează la Capidava Financial trebuie să aibă capacitatea de a se adapta oricăror solicitări sau condiții impuse de client sau beneficiar, trebuie să aibă capacitatea de a înțelege nevoile clientului și de a identifica cea mai eficientă soluție pentru toate părțile implicate. „Fiecare din colegii mei, cu siguranță pot identifica soluții pentru orice solicitare venită din mediul de afaceri.”
Cât despre funcția sa, el spune: „Rolul de CEO al Capidava Financial este un rol plin de responsabilități. Domeniul financiar în care activăm este un domeniu extrem de bine legiferat și monitorizat, astfel încât niciun pas greșit nu este permis”.
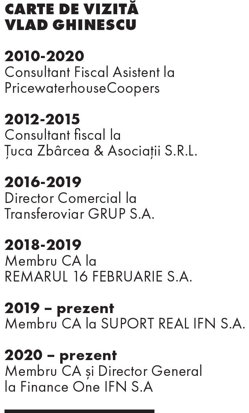
Vlad Ghinescu a urmat cursurile Academiei de Studii Economice din București, Facultatea de Relații Economice Internaționale. A decis să aplice ceea ce învățase chiar după primul an de facultate și a reușit să obțină un internship neplătit, în domeniul consultanței fiscale, la PricewaterhouseCoopers. Internshipul s-a transformat într-o propunere de colaborare part time care a durat mai bine de doi ani. A decis apoi să continue pe linia consultanței fiscale și s-a angajat la Țuca Zbârcea & Asociații TAX, unde a rămas în jur de trei ani și jumătate. „În paralel cu jobul de consultanță fiscală am reușit, alături de un prieten, să obținem o franciză de la un broker local și așa am început să activez și în domeniul asigurărilor”, descrie el următorul pas din carieră. De la Țuca Zbârcea și Asociații TAX a plecat după ce a primit o nouă provocare din punct de vedere profesional, spune el, din partea Transferoviar Grup SA (acesta fiind un grup de firme ce prestează servicii de transport marfă și călători pe cale ferată, precum și producție/reparare material rulant), unde a evoluat până în rolul de director comercial și membru al consiliului de administrație în cadrul fabricii de material rulant Remarul 16 februarie S.A. din Cluj.
„În paralel, am continuat să dezvolt franciza de brokeraj, prin intermediul căreia am ajuns să îmi cunosc actualii parteneri de afaceri, Alexandru Floroiu și George Niculae, alături de care am pus bazele Capidava Financial.”
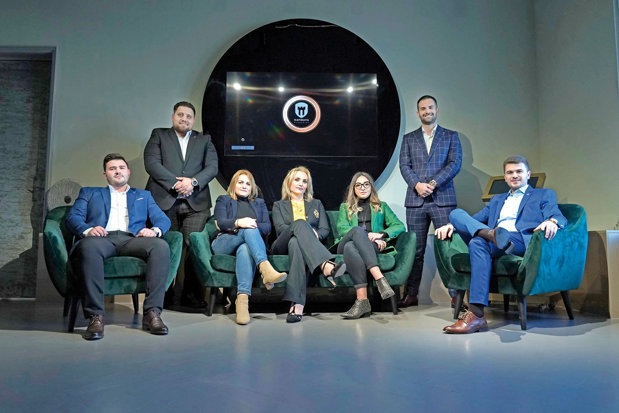
Foto de la stânga la dreapta: Mihai Buga, Robert Mihai, Marilena Chira, Daiana Mihai, Oana Albu, Vlad Ghinescu și Robert Ganfaleanu
A lucrat în cadrul grupului Transferoviar timp de patru ani, „perioadă în care m-am dezvoltat foarte mult din punct de vedere profesional”, spune el, apoi a decis să se dedice în totalitate ramurii de business proaspăt înființate la acel moment – Capidava Financial.
„Privind acum în urmă, pot spune că cei aproximativ 6 ani de consultanță fiscală au fost extrem de utili pentru dezvoltarea Capidava Financial, datorită faptului că în această perioadă am reușit să studiez modele de business din foarte multe domenii. Am reușit să am o imagine de ansamblu despre ceea ce înseamnă fiecare industrie în parte, ce particularități are și așa mai departe. Experiență care în acest moment mă ajută să dezvolt produse dedicate pentru fiecare client în parte, să îi înțeleg nevoile și, mai mult, să pot anticipa dezvoltarea ulterioară a respectivului business”, își descrie Vlad Ghinescu parcursul profesional de până acum. Din rândul particularităților acestuia enumeră adaptarea constantă la cerințele mediului de afaceri, precum și adaptarea constantă și în ceea ce privește legislația în continuă dezvoltare.
Ce urmează?
„Legat de planurile mele de viitor, pot spune doar că în acest moment îmi doresc să continuu să dezvolt Capidava Financial atât pe plan local, cât și pe plan internațional. Trebuie să ne consolidăm poziția în piață și să reușim să creștem indiferent de condițiile economice actuale.”
Când vine vorba despre provocări, spune că cele mai mari provocări din cariera sa și din scurta istorie a companiei se leagă de anul pandemiei: „Am reușit să ne păstrăm poziția în piață în anul 2020, an în care am văzut cu toții ce efecte dezastruoase poate avea o pandemie din punct de vedere economic și nu numai. Astfel, ne-am văzut în postura în care nu numai că a trebuit să ne consolidăm poziția în piață, dar a trebuit să venim în sprijinul clienților noștri prin acordarea anumitor facilități (spre exemplu, înlesniri la plata primei de emitere, acordarea de prelungiri ale scrisorilor de garanție emise etc.).
 În pofida acestor condiții neprielnice din punct de vedere economic, și-au atins obiectivele și au înregistrat o creștere a cifrei de afaceri de aproximativ 15%.
„Principala problemă a ecosistemului antreprenorial românesc este reprezentată de pandemia de COVID-19. Din cauza acestei epidemii, mediul de afaceri nu mai poate avea nici un fel de predictibilitate sau trasabilitate, regulile jocului schimbându-se de la o zi la alta. Măsurile legislative apar și ele peste noapte și au un impact major asupra mediului de afaceri.”
Astfel, el este de părere că vor supraviețui doar cei care au puterea să se adapteze din mers la noile reguli și vor fi cazuri în care vor avea o evoluție semnificativă a cifrei de afaceri în această perioadă. „Din păcate, cei care nu pot să se adapteze vor fi nevoiți să își declare falimentul”, crede Ghinescu.
„Trăim momente unice, neavând un precedent sau un manual cu instrucțiuni, nimeni nu știe cu certitudine care sunt măsurile care să asigure ieșirea din acest impas. Ecosistemul antreprenorial se va confrunta cu provocări și obstacole din ce în ce mai mari în perioada care urmează.”
În contextul pandemiei s-au aliniat și ei instituțiilor financiar-bancare care au anunțat soluții pentru clienți: „Am avut și noi situații în care am ofertat plata primei de emitere în rate lunare, atât timp cât acest lucru a fost posibil conform legislației în vigoare. Vom încerca în continuare să identificăm soluții pentru a veni în întâmpinarea clienților, având în vedere dificultățile economice prin care trecem din cauza pandemiei de COVID-19.”
IFN-urile câștigă teren în rândul companiilor
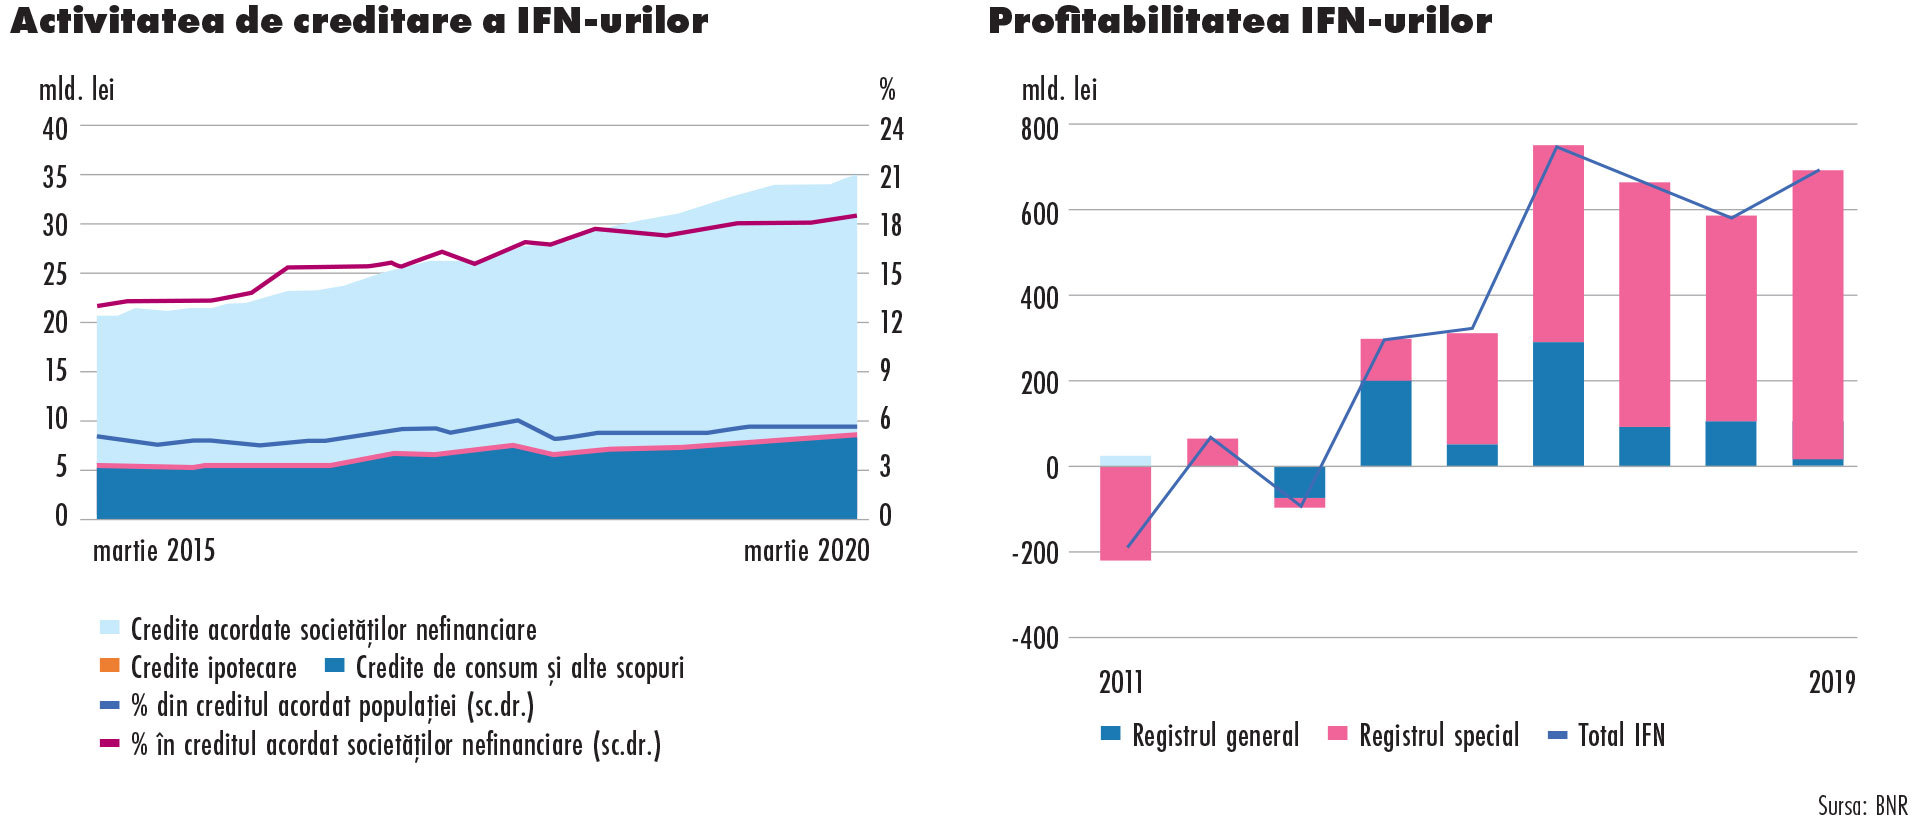
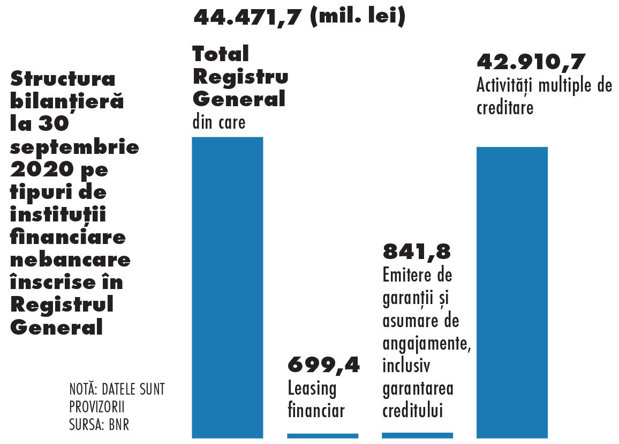
În termeni relativi, creditarea companiilor și a populației de către IFN-uri a înregistrat un avans mai pronunțat decât cel consemnat la nivelul instituțiilor de credit, în contextul în care IFN-urile practică rate de dobândă mai ridicate și pe fondul înăspririi din ultimii ani a cadrului de reglementare și supraveghere a IFN-urilor. Structura stocului total de împrumuturi acordate gospodăriilor populației și firmelor s-a modificat ușor la finele lunii martie 2020, comparativ cu aceeași perioadă a anului anterior (la sfârșitul lunii martie 2020, 11,7 la sută din stocul total de credite erau deținute de IFN, față de 11,4 la sută la finele lunii martie 2019). Defalcat pe tipuri de debitori, IFN-urile dețin 5,4 la sută din stocul de credite aferent populației, în timp ce ponderea creditării de la IFN-uri în cazul companiilor este semnificativ mai mare (18,3 la sută, martie 2020).
Iar când vine vorba despre provocări în general pe nișa lor de activitate, acestea se leagă mai ales de stigmatul de neîncredere cu care sunt asociate deseori IFN-urile. Vlad Ghinescu consideră că acesta au fost generate de instituțiile care au acordat credite de nevoi personale. Chiar dacă firma este autorizată de Banca Națională a României să acorde credite persoanelor juridice, până în prezent nu au vrut să acceseze această linie de business, axându-se pe instrumentele de garantare, tocmai din cauza felului în care acestea sunt percepute.
 „Consider că IFN-urile au dobândit un stigmat de neîncredere din cauza acelora care au acordat credite de nevoi personale cu dobânzi astronomice urmărind practic executarea silită a clientului. Pentru aceste IFN-uri, scopul final nu era rambursarea integrală a împrumutului și încasarea dobânzilor, ci executarea silită a contragaranțiilor aduse de client, în cele mai multe cazuri acestea constând în propriile imobile. În momentul în care un client își pierde apartamentul în care locuia pentru un împrumut de 20.000 – 40.000 de lei, imaginea IFN-urilor are de suferit.”
De altfel, provocările legate de dezvoltarea businessului cu care s-au confruntat au fost în primul rând de imagine. „Am avut destule cazuri în care la început clienții refuzau orice dialog în momentul în care auzeau cuvântul IFN. A trebuit să avem foarte multe discuții cu clienții și să le explicăm care este filosofia noastră de afaceri pentru a le putea câștiga ușor-ușor încrederea. După trei ani de activitate, putem spune că am reușit să facem progrese semnificative în acest sens, iar clienții apelează în mod constant și recurent la serviciile noastre.”
O altă problemă de ordin practic a fost și reticența beneficiarilor, în special a entităților de stat cu privire la seriozitatea și bonitatea lor. „Am reușit să depășim și acest impediment, în special prin plata la timp a solicitărilor de la executare și printr-un dialog constant și foarte deschis cu fiecare beneficiar în parte.”
Totuși, motivul pentru care ei au decis să evite acordarea de credite și să se axeze pe sectorul emiterilor de instrumente de garantare se leagă tocmai de acest stigmat de care fuge toată lumea.
„Din punctul meu de vedere, această piață va crește constant, mediul de afaceri românesc devine din ce în ce mai sofisticat și se va inspira din ce în ce mai mult din modul de lucru practicat în afara țării. Astfel, fiecare beneficiar al unui contract cred că va dori să își garanteze toate riscurile ce pot apărea și astfel cererea pentru instrumentele oferite de noi va crește constant”, descrie el perspectivele de evoluție a pieței instrumentelor de garantare în continuare.
Pentru anul acesta, și-au propus expansiunea, atât pe plan local, cât și internațional. „După înființarea reprezentanței în Milano, vom căuta să mai deschidem încă două sau trei reprezentanțe în alte țări. De asemenea, vom continua să ne consolidăm poziția pe plan local și să venim în întâmpinarea clienților noștri cu soluții eficiente pentru problemele pe care le întâmpină.”
Pe termen lung, planurile lor sunt chiar mai ambițioase de atât: „Capidava Financial dorește să își extindă rețeaua la nivel global și să aducem noi servicii financiare în portofoliul nostru. Vom targeta sectorul de leasinguri operaționale, internet banking și emiterea/tranzacționarea de monedă electronică”.
-
 Cât de mult s-au chinuit doi corporatişti din România să îşi deschidă o afacere şi cum au reuşit să ajungă de la marfă luată pe datorie la afaceri de milioane de euro?
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?