
O veste bună: dobânzile la care se împrumută statul român pe 10 ani scad la cel mai redus nivel din 2025. “Sentimentul general este că România a luat o măsură suficient de puternică pentru a mulțumi atât agențiile de rating, cât și Comisia Europeană”
Dobânzile la care statul român se împrumută pe 10 ani – referința costurilor de finanțare - au coborât pe 9 iulie la cel mai scăzut nivel din acest an, fiind în scădere la 7,15% pe an de la 7,52% în…
Dobânzile la care statul român se împrumută pe 10 ani – referința costurilor de finanțare – au coborât pe 9 iulie la cel mai scăzut nivel din acest an, fiind în scădere la 7,15% pe an de la 7,52% în urmă cu o săptămână, arată datele analizate de ZF.
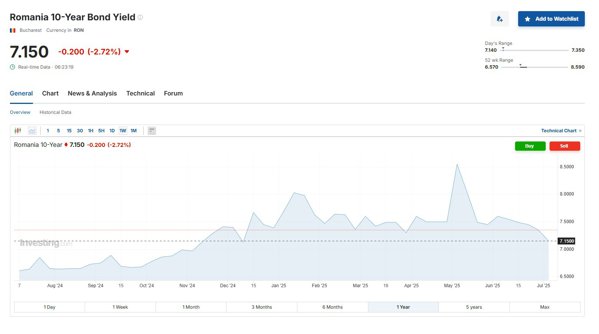
sursă foto: investing.com
Scăderea dobânzilor reflectă o reacție pozitivă a investitorilor la măsurile fiscale asumate de guvern pentru reducerea deficitului bugetar, inclusiv creșterea TVA, accizelor și a impozitelor pe anumite sectoare. Investitorii par să perceapă o stabilizare a situației fiscale și un angajament mai ferm pentru consolidare bugetară, spun analiștii.
“Planurile de consolidare fiscală sunt suficiente pentru a restabili încrederea investitorilor”, scriu analiștii de la Erste, acționarul majoritar al BCR, într-un raport de analiză.
Executivul condus de Ilie Bolojan a anunțat un nou set de măsuri care, în opinia noastră, ar trebui să restabilească încrederea în angajamentul de ajustare fiscală al României atât din perspectiva dimensiunii, cât și a capacității de realizare, notează ei.
“Impactul estimat este de 1,2 puncte procentuale din PIB în 2025 și 2,2 puncte procentuale în 2026 (3,8 puncte procentuale, inclusiv reportul din 2025). Majoritatea eforturilor de consolidare din acest an provin din creșterea cotei TVA și optimizarea/amânarea investițiilor. Diferența bugetară a ajuns la 3,39% din PIB în ianuarie-mai, față de 3,41% din PIB în aceeași perioadă a anului precedent. Veniturile bugetare au crescut cu 13,6% de la an la an, iar cheltuielile cu Ă12,2%. Raportul dintre cheltuielile publice rigide (salarii publice Ă pensii Ă plăți de dobânzi) și veniturile bugetare ciclice (venituri fiscale Ă contribuții de asigurări sociale) s-a situat la 94,3% în primele cinci luni ale anului 2025, comparativ cu 90,3% în perioada corespunzătoare din 2024, ceea ce indică un spațiu limitat pentru consolidarea fiscală pe partea cheltuielilor”.
Ciprian Dascălu, economist șef al BCR, notează că după turul doi al alegerilor prezidențiale, datoria României a recuperat rapid pierderile suferite după primul tur.
“Formarea unui nou guvern proeuropean a testat răbdarea pieței. Sprijinul de două treimi în parlament și numirea lui Ilie Bolojan în funcția de prim-ministru au adus ușurare pe piață. Sentimentul general este că România a luat o măsură suficient de puternică pentru a mulțumi atât agențiile de rating, cât și Comisia Europeană. Cu un impact estimat de 1,2 puncte procentuale din PIB în 2025 și de 3,8 puncte procentuale din PIB în 2026, pachetul ar trebui să fie suficient pentru a reafirma angajamentul României de a respecta planul de consolidare fiscală pe 7 ani convenit cu UE”.
Pe fondul acestor evoluții, Ministerul Finanțelor a reluat emisiunile de obligațiuni pe piețele externe după o pauză de câteva luni, inclusiv în dolari și euro, ceea ce indică o deschidere mai mare spre finanțarea pe termen lung din surse externe. ZF a scris astăzi despre ieșirea pe extern.
Această tendință de scădere a costului de finanțare este importantă în contextul în care România are o datorie publică aflată în creștere (circa 200 mld. euro), iar costurile cu dobânzile reprezintă o presiune majoră asupra bugetului de stat.
Pe termen mediu, o scădere stabilă a dobânzilor ar putea ușura povara serviciului datoriei publice și ar putea crea spațiu fiscal mai mare pentru investiții sau alte cheltuieli prioritare. Totuși, aceste evoluții rămân dependente de menținerea disciplinei fiscale și de condițiile externe de piață, care pot fi volatile, spun analiștii consultați de ZF.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa