
Valoarea finanțărilor în start-up-uri IT din România se îndreaptă spre 100 de milioane euro. Cât de mult mai poate urca această valoare?
Dacă în trecut anunțurile de investiții în tehnologie erau rara avis, acum s-a ajuns la o piață care a evoluat dincolo de investițiile în start-up-uri de tip „pre-seed” sau „seed”, de câteva sute de mii de euro, până la cele de tip „follow-up”, în care sumele totale alocate pot crește până la câteva milioane de euro. Valoarea finanțărilor din ecosistemul start-up-urilor tech se îndreaptă astfel s…
Investițiile în start-up-uri locale de tehnologie au început să ia avânt cu precădere după anul 2017, când în România au fost lansate mai multe fonduri de investiții axate pe finanțare de proiecte tech. În 2018 a fost lansat fondul de investiții GapMinder, în 2019 au apărut pe piață și fondurile Early Game Ventures și ROCA X și au fost puse și bazele Simple Capital – fond lansat de Andrei Pitiș; în primele luni ale acestui an s-a lansat și platforma de equity crowdfunding SeedBlink, precum și fondul de investiții Cleverage VC axat pe domeniul medtech. Acestora li se adaugă și comunitatea TechAngels – proiect inițiat în 2013 care a ajuns în prezent la 70 de membri – antreprenori sau specialiști din companii multinaționale, cu experiență în planificarea de business, dezvoltarea de produse, abordarea piețelor, vânzări, marketing și nu numai.
Unul dintre pionerii investițiilor în start-up-uri locale de tehnologie a fost 3TS Catalyst România, fond administrat de 3TS Capital Partners, unul dintre cei mai mari jucători de pe piața de investiții din Europa Centrală și de Est axat pe finanțarea proiectelor din domeniul hi-tech. În decurs de circa patru ani, 3TS Catalyst România a alocat aproximativ 10 milioane euro pentru zece start-up-uri românești de tehnologie – SmartDreamers, Elefant.ro, Vola.ro, Simartis Telecom, Green Horse Games, avocat.net, Vector Watch, 123contactform, SmartBill și Marketizator.
În urmă cu 5-7 ani, anunțurile investițiilor în proiecte de tehnologie erau oarecum rare pe plan local, însă în ultimii doi ani frecvența acestora a crescut enorm – acum nu există lună fără câteva runde de investiții, declanșarea pandemiei iar declanșarea pandemiei nu a afectat deocamdată acest sector. Necesitatea tehnologiei din ziua de azi în fiecare sector face ca domeniile de interes ale fondurilor de investiții să fie foarte variate – de la „deep tech” AI (inteligență artificială), RPA (Robotic Process Automation) și securitate cibernetică la fintech, proptech, medtech și agritech.
După reușita UiPath de a deveni primul unicorn românesc, lista de candidați la titlul de unicorn numără mai multe start-up-uri, printre care Druid, FintechOS, Modex, Ringhel, Prime Dash, Elrond sau TypingDNA.
Deși multe dintre investițiile de pe plan local sunt de ordinul a câteva sute de mii de euro, fiind realizate în runde de finanțare de tip „pre-seed” sau „seed”, de anul acesta fondurile de investiții din România au început să facă și investiții de tip „follow-up” în care sumele totale alocate pot crește până la câteva milioane de euro. Astfel, s-a ajuns la un pariu pe piața start-up-urilor tech care se îndreaptă spre o valoare totală pe care o putem estima la 100 de milioane de euro, dacă luăm în calcul tranzacții realizate de cei mai mari jucători de pe piața de profil printre care se numără GapMinder, Early Game Ventures, ROCA X sau Simple Capital, dar și investițiile făcute de membrii comunității TechAngels în grup sau individual.
2021 va fi totodată și anul în care listarea UiPath la bursă va crea 100 de milionari în România, care vor investi la rândul lor pe piața locală.
I-am întrebat pe reprezentanții fondurilor locale de investiții cum văd ei ecosistemul de start-up-uri tech în noul context de piață dictat de pandemia de COVID-19
1. Cum a fost până acum anul acesta piața de investiții în start-up-uri tech din România? Ce impact a avut declanșarea pandemiei pentru acest sector?
2. V-ați schimbat ceva în strategia de investiții ca urmare a contextului în care ne aflăm acum? Căutați un anumit tip de start-up-uri?
3. Care este strategia fondului de valorificare a participațiilor la diferitele companii pe care le aveți în portofoliu – listare la bursă, vânzare către alte companii etc.?
4. Care sunt perspectivele pentru piața locală de investiții în start-up-uri tech – cum va evolua în următorul an având în vedere noul context de piață, pe ce se va axa?
Gapminder
1. În zona în care activăm noi nu au fost schimbări majore. Poate un număr mai mic de proiecte pe segmentul consumer (B2C), dar pentru noi nu a presupus niciun impediment. Noi, GapMinder suntem investitor instituțional, așa că încă din 2017, înainte să operăm acest fond, aveam deja trasată strategia, o imagine clară asupra companiilor pe care le vizam. Gândim pe termen mediu și lung și, chiar dacă nimeni nu ar fi putut anticipa gravitatea acestei crize de sănătate cu efecte semnificative și în zona economică, alegerile noastre se îndreaptă oricum către companii robuste, care pot trece mai ușor peste obstacole. O corelare cu sfârșitul de ciclu macro-economic era oricum construită în strategiile de micșorare a riscului la nivel de portofoliu.
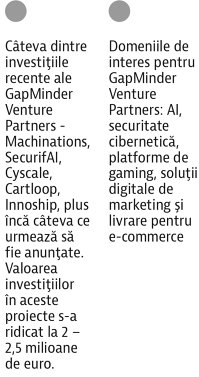 2. Nu, nu am schimbat nimic în strategia de investiții ca urmare a contextului actual. Cel puțin, nu semnificativ. Ne-am urmărit teza de investiții în tot acest timp și am lucrat în parametrii specifici din lumea fondurilor de investiții. Pentru GapMinder sunt interesante start-up-uri din zone precum FinTech, securitate cibernetică și autentificare, Machine Learning enabled predictive, servicii orizontale / backbone pentru retail online și zona MedTech.
3. Creștere accelerată la nivel internațional. Toate opțiunile menționate sunt la câțiva ani distanță. Vom vedea ce opțiune se potrivește fiecărei companii, împreună cu fondatorii și fondurile partenere.
4. În ciuda incertitudinilor la nivel macro, ne așteptăm ca zona HighTech să se recupereze mult mai repede. Nevoia de transformare digitală accelerată a companiilor care, vrând-nevrând, trebuie să își canalizeze eforturile spre a găsi soluții și tehnologii care să susțină această nouă paradigmă de business, le va face mai atente și deschise la soluțiile oferite de start-up-urile tech. La nivel local, ne așteptăm să vedem o creștere constantă a unor nume precum TypingDNA, FintechOS, SmartDreamers, DeepStash, Innoship, Frisbo, Machinations și a multor altora care au devenit vizibile în ultima perioadă. Astfel, și decizia noastră de a investi în ele va da roade.
Dan Mihăescu, partener fondator în cadrul GapMinder Venture Partners: „Estimăm că vom mai anunța cel puțin o serie A în portfoliul existent și 2-3 investiții noi.”
Early Game Ventures
1. 2020 este un an care a venit după 10 ani de creștere economică, după un 2019 plin de creștere și de investiții anunțate peste tot în presă, iar la început de an în februarie a lovit pandemia ceea ce a schimbat complet dinamica anului din perspectiva asta. Nu prea este corect să comparăm 2020 cu 2019, poate este mai corect să comparăm cu 2009, să ne întoarcem un pic în timp la ultima criză care a impactat semnificativ economia. Deci din perspectiva asta aș putea spune că 2020 a debutat prost și a continuat și mai prost. A debutat prost în sensul că undeva la final de februarie, început de martie, deja pandemia era în floare, imediat după aceea venit perioada de lockdown, iar reacția normală a investitorilor mai ales a investitorilor de tip fond a fost una de «damage control» ca să spun așa.
 Primul reflex a fost să ne îndreptăm către companiile din portofoliu, și am făcut-o foarte rapid pot să spun – am avut discuții cu toți antreprenorii să încercăm să găsim împreună soluții care să protejeze companiile de impactul negativ al pandemiei, al lockdown-ului și al crizei economice pe care o vedeam cu toții venind peste noi. Deci primul nostru efort în sensul acesta l-am făcut. Evident a urmat o abordare mult mai precaută a tot ceea ce înseamnă investiții în noi – încerci să stai pe bani cum se spune în momentul în care contextul este extrem de nesigur, și undeva în vară am văzut inclusiv o cădere destul de importantă a numărului de start-up-uri care încercau să ridice finanțare. De asemenea nici calitatea lor nu era extraordinară. Deci până acum la început de toamnă cam tot ce s-a întâmplat în zona de investiții a fost cumva cu semnul minus în față.
2. Sunt foarte optimist însă pentru ce se întâmplă în perioada următoare fiindcă noi în Early Game spre exemplu o să avem o recoltă foarte bogată de toamnă. Ne uităm deja foarte activ – suntem angajați în șase sau șapte deal-uri în momentul de față și de asemenea mai suntem în tatonări cu încă vreo 3-4 alte start-up-uri, alte investiții pe care le putem face. Deci cu alte cuvinte nu doar că recuperăm toate lunile mai puțin productive de anul acesta, dar chiar o să depășim cumva să spun o normă pe care noi o aveam, un plan de investiții pe care ni-l propusesem încă de la început, dar una peste alta anul a fost extrem de atipic. Din fericire noi am fost pregătiți cumva, nu pentru o criză medicală, ci pentru una economică. Menționam eu încă de anul trecut din primăvară că nu mai facem investiții în start-up-uri care sunt sensibile la o criză economică. Atenție! Discut despre primăvara anului 2019, deci deja încă din momentul acela vedeam o supraîncălzire a pieței și ne așteptam să se spargă acea bulă târzie în care ne aflam.
 În prezent avem în lucru discuții de investiții în zona de AI, mobile apps, agricultură, computer vision. Acestea sunt industriile în care suntem implicați acum cu tranzacții, încercăm să fim diversificați.
O parte dintre tranzacțiile pe care le pregătim acum reprezintă serii A – investiții de tip follow-up în companii în care am investit deja. Fondul nostru investește de doi ani, deci este cumva de abia la începutul perioadei de investiții. Investițiile noastre sunt recente și iată că am ajuns totuși cu fondul în acea perioadă de viață a lui în care pentru prima dată ne uităm la companii din portofoliul nostru care au crescut în ultimii doi ani și care acum ridică o nouă rundă. Este fabulous, este absolut excelent pentru noi să vedem confirmări.
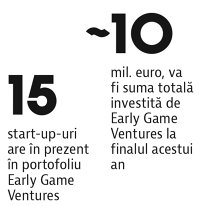
4. Cred că 2021 va marca începutul revenirii, iar în 2022 toată lumea va trebui să tragă tare pentru a ne putea reveni. Criza are un efect pozitiv asupra start-up-urilor de tehnologie, dar dacă clienții nu mai au bani atunci efectele negative vor veni și în acest plan. Poate va fi mai ușor pentru start-up-uri și companii de tehnologie decât pentru alte companii din alte domenii. Eu sunt foarte încrezător totuși. Cel puțin pentru fondul nostru, după un prim an cu 15 investiții – dacă anul acesta vom face 10 sunt foarte bucuros cu rezultatul, iar anul viitor se vor mai întâmpla câteva lucruri. Unul dintre acestea spre exemplu, care va avea un impact în mediul de investiții din România, va fi listarea la bursă a UiPath. Când s-a listat Facebook la bursă în Silicon Valley în ziua aceea au apărut 10.000 de milionari. Oamenii care aveau opțiuni pentru acțiuni care erau prezenți într-un fel sau altul. Nu 10.000, dar dacă măcar 100 de milionari vor apărea în România în ziua în care UiPath se va lista la bursă, oamenii aceștia care au fost printre primii angajați ai UiPath vor avea o confirmare în contul bancar că este bine să lucrezi într-un start-up și că este bine să fi investit într-un start-up. Și eu mă aștept ca o mare parte din acești 100 de milionari români în tehnologie, născuți de UiPath să devină angel investors, să devină oameni care investesc în start-up-uri. Și, de asemenea, fiindcă sunt oameni foarte deștepți, mă așteept să nu investească singuri, ca berbecii, mă aștept să vină și să discute cu fonduri, mă aștept să aducă un fond de investiții alături de ei, mă aștept să gândească și din perspectiva construirii unui portofoliu de start-up-uri în care își plasează banii munciți cu greu, nu doar așa unul – două pariuri. Cifrele o demonstrează sunt multe materiale pe tema asta: ca angel investor dacă faci puține investiții șansele ca toate să-ți moară sunt foarte mari. Dacă vrei cu adevărat ca activitatea să fie una profitabilă trebuie să investești într-un număr mare de start-up-uri chiar dacă faci plasamente mici. Mă aștept ca acești oameni care sunt super smart, care vor avea dintr-o dată capital disponibil făcut din tehnologie, să investească în tehnologie. Din perspectiva aceasta pentru mine anul următor și anii următori vor fi foarte interesanți pentru că vom avea mai mulți angeli în România ceea ce este absolut extraordinar, noi întotdeauna lăsăm locuri alături de noi pentru angel investors.
Cristian Munteanu, managing partner Early Game Ventures: „Noi în Early Game spre exemplu o să avem o recoltă foarte bogată de toamnă. Ne uităm deja foarte activ – suntem angajați în șase sau șapte deal-uri în prezent și mai suntem în tatonări cu 3-4 alte start-up-uri.”
Roca X
1. În primele luni ale pandemiei, ca primă reacție am văzut că mulți investitori au preferat să observe și să înțeleagă scenariile de dezvoltare, în timp ce în rândul fondatorilor au fost momente de panică pe care le-am pus în principal pe seama incertitudinii și lipsei de informații de încredere, o provocare mult mai mare în special în cadrul startupurilor tinere unde nu exista practic aparatul necesar de informare și validare care să le permită să gestioneze schimbările numeroase și bruște. Lockdown-ul a testat atât capacitatea de management de criză atât a antreprenorilor, cât și a investitorilor. Odată depășită prima reacție, start-up-urile care prin însăși natura lor aduc modele disruptive, innovative și nasc provocări prin eficiența multe status quo-uri, mulți fondatori au tratat criza ca pe o oportunitate de creștere și răsturnare a ierarhiilor – cu un feeling preponderent pozitiv în cadrul ecosistemului.
În ceea ce privește deciziile de investiții din perioada aceasta, percepția mea este că deși sunt jucători care au fost prudenți și rezervați, zona de start-up-uri a devenit probabil mai atractivă din punct de vedere investiții prin contrast cu volatilitatea anumitor piețe. Creșterile puternice în domenii precum e-commerce, EduTech și MedTech, cât și în verticale precum analiza de date digitale și machine learning / AI sunt evidente și acestea aduc oportunități interesante.
Pandemia ne obligă pe toți, indiferent de industrie și poziție, să adoptăm soluții digitale la o rată accelerată. Aproape peste noapte am realizat că trebuie să ne adaptăm la o realitate în care echipele lucrează descentralizat și în care toate resursele trebuie să fie disponibile oriunde. Acest fapt ne-a făcut să realizăm că multe procese tradiționale pot fi digitalizate și automatizate, iar asta a crescut apetitul pentru tehnologie și inovație.
În opinia mea, acest context este foarte favorabil pentru întreaga industrie de tech, iar pentru start-up-uri și investitori, este un moment crucial, în care trebuie să acționăm, să luăm decizii mari de scalare sau pivotare, de implicare pe toate palierele.
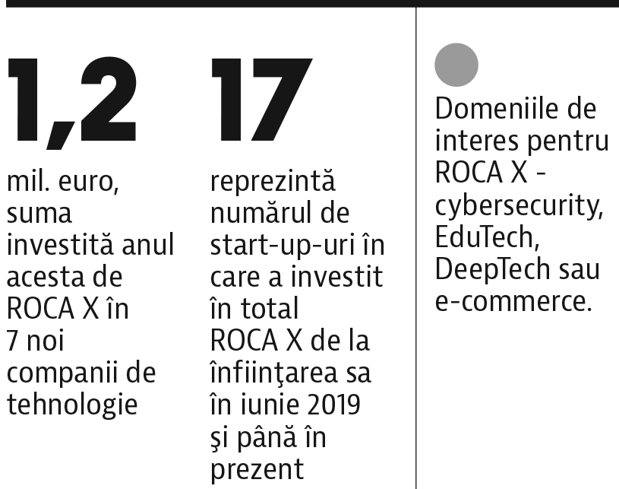
2. Strategia noastră de susținere a start-up-urilor este agnostică de industrie și contextul actual nu a schimbat faptul că noi căutăm start-up-uri inovatoare, agile, cu modele de business flexible. Evident că în ecuația alegerii start-up-urilor viabile intră și efectele evenimentelor actuale și evoluția piețelor pe care acestea activează, dar paleta de modele de business și creativitatea antreprenorilor cu care suntem în contact ne permit să identificăm oportunități în toate domeniile majore – eHealth, green energy, PropTech, FinTech, cybersecurity, ș.a.m.d., pe care ne axam deja. Un lucru important de menționat este că trebuie să rezistăm tentației unei redirecționări către domenii care strict din punct de vedere contextual par o bună oportunitate, din perspectiva evenimentelor din aceste vremuri. Spre exemplu, deși ar fi tentant să ne axăm pe food delivery mai degrabă cred că trebuie să încercăm să navigăm această incertitudine și să ne concentrăm capacitatea de previzionare către ideile și companiile care vor fi în focus după ce această furtună va trece.
Credem că în criză nu e bine să paralizăm, ci să acționăm. Investițiile nu trebuie să se oprească.
4. Având în vedere statutul actual al pieței locale considerăm că evoluția în următorul an își va menține trendul pozitiv. Observăm o creștere în educația fondatorilor și a investitorilor locali, ecosistemul devenind astfel mai interesant pentru investitorii externi și oferind astfel companiilor de succes, acces la „later stage funding rounds”. Contextul actual va da naștere unei noi generații de investitori și antreprenori capabile de a gestiona atât crizele de creștere cât și ciclurile economice. Credem că urmează o perioadă de creștere puternică pentru zona de B2B/ enterprise software, deoarece noua realitate forțează atât companiile tradiționale să se digitalizeze, cât și pe cele noi să inoveze. Presiunea pentru digitalizare vine și din partea consumatorilor – aceștia caută să se asocieze cu branduri care sunt percepute ca fiind inovative și să evite cat mai mult interacțiunea directă.
Alexandru Bogdan, CEO Roca X: „Credem că în criză nu e bine să paralizăm ci să acȚionăm. InvestiȚiile nu trebuie să se oprească. În acest moment suntem in discuȚii CU șase noi companii românești și nu numai, din domenii precum: FinTech, AdTech, MedTech ș.a.”
Simple Capital
1. Dacă ne uităm acum în urmă, impactul în zona de investiții tech nu a fost nici pe departe așa de mare sau de negativ cum ne-am fi așteptat la începutul pandemiei. Sigur, a fost o perioadă de evaluare a situației și a comportamentului celorlalți actori și parteneri din piață. Însă după această fază inițială, primul semestru s-a încheiat cu mai multe anunțuri de investiții interesante, iar tendința continuă spre ceea ce poate fi un an investițional foarte bun.
Dacă ne uitam dintr-o perspectivă mai largă, este probabil ca investițiile în tehnologie să se accelereze chiar – pandemia ne-a arătat că tehnologia este din ce în ce mai mult „must-have” și nu „nice-to-have”. Atât în zona de business privat, cât și în zona de administrație, multe procese, operațiuni și interacțiuni care nu erau planificate să se deruleze cu sprijinul tehnologiei – sau cel puțin nu deocamdată – au virat rapid către această zonă, sub presiunea pandemiei. Pentru unele dintre acestea deja nu mai este cale de întoarcere – utilizatorii și clienții cer activ beneficiile, până acum opționale, generate de folosirea tehnologiei.
2. Pentru Simple Capital, 2020 este un an de consolidare, după cele peste 10 investiții de anul trecut. Ne-am concentrat pe investițiile din portofoliu, să urmărim împreună cu start-up-urile evoluția produselor și proiectelor și să ne asigurăm că menținem direcția de creștere – sau după caz să gestionăm împreună provocările generate de pandemie.
Strategia noastră de investiții nu s-a schimbat prea mult de la momentul lansării – suntem interesați de firme profitabile aflate în faza de scalare a creșterii și care țintesc piața internațională, dar și de start-ups de tehnologie pre-revenue, cu produse care să rezolve probleme concrete ale utilizatorilor, cu potențial de succes global.
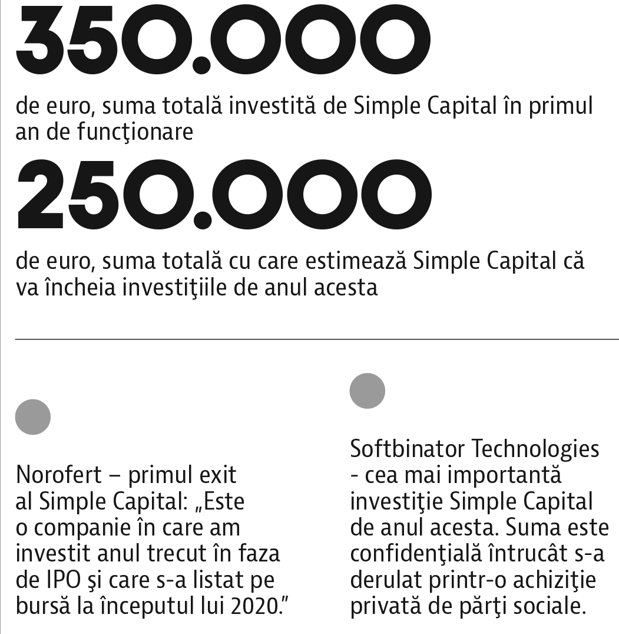
3. Strategia de exit depinde de specificul fiecărei companii; de exemplu, pentru start-up-urile scale-up obiectivul este accesarea unei noi runde de investiții, în timp ce pentru alte companii mature listarea la bursă poate fi modalitatea optimă de finanțare a creșterii. Nu excludem din principiu nicio variantă de creștere sau de exit.
4. Văd în piață din ce în ce mai multe start-ups atât pre-revenue cât și post-revenue, cu perspective de succes bazate pe inovație, proprietate intelectuală și clienți existenți, care vin către noi ca să îi ajutăm să crească internațional, așa cum facem deja cu firmele în care am investit.
Eu sunt încrezător în succesul start-up-urilor românești pe piața internațională, așa că voi continua să investesc bani, timp și know-how în lansarea și creșterea pe piața globală a companiilor românești de tehnologie.
Andrei Pitiș, fondator Simple Capital: „Avem câteva discuȚii deschise, în diferite stadii – una dintre investiȚii a fost anunȚată chiar foarte recent – este vorba despre YummDiet, o platformă de diete și well being. Am investit de asemenea anul acesta în Galileo XP – un start-up centrat pe educaȚie înregistrat în Marea Britanie, fondat de antreprenorul Vlad Stan.”
Seedblink
 1. În general sectorul tech a fost „avantajat” de situația actuală din punctul de vedere al businessului pentru că a fost accelerată digitalizarea și apetitul pentru soluții tehnologice inovative, atât din partea consumatorilor individuali, cât și a celor instituționali.
2. Din punctul de vedere al finanțării, interesul investitorilor s-a manifestat în continuare în mod concret, cu mai multă prudență la începutul crizei sanitare. Există și acum câteva excepții din categoria ”wait and see”. Zona de deep tech, cybersecurity, health-tech, edu-tech, conectivitate și digitalizare instituțională au o tracțiune dovedită, se prefigurează de asemenea interes pentru platformele tehnologice din zona de sustenabilitate/eco.
4. Noi vedem că interes și bani există pentru acest sector, succesele din punctul de vedere al atragerii de fonduri vor depinde de gradul de inovare, dar în egală măsură de pregătirea start-up-urilor din punct de vedere experiență de business, validare de către piață și nu în ultimul rând comunicare eficientă și activă. Evident că piața va fi într-o permanentă volatilitate, inclusiv din perspectiva cererii așa că adaptarea și pivotarea vor fi atribute critice al start-up-urilor.
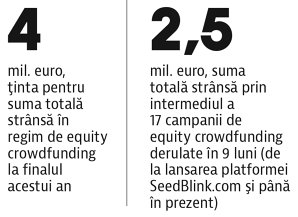
Andrei Dudoiu, cofondator și CEO SeedBlink: „Acum am ajuns în faza de creștere accelerată ȘI, PENTRU CĂ AM REUȘIT SĂ CREȘTEM ECHIPA, să stabilizăm platforma și mecanismele interne, vom tura motoarele la un ritm de o listare nouă pe săptămână. Sperăm că vom depăși 4 milioane euro strânse în regim de equity crowdfunding până la finalul anului.”
Cum văd companiile IT listate la bursă ecosistemul local de start-up-uri și cum a fost experiența lor de finanțare?
După discuția cu fondurile, Business MAGAZIN a adresat un set de întrebări și unora dintre companiile din IT de pe piața locală care s-au listat la Bursă pentru a se finața:
1. Cum vedeți în prezent ecosistemul local de start-up-uri tech? Cum a evoluat în ultimii ani? V-ați schimbat ceva în strategia de investiții ca urmare a contextului în care ne aflăm acum? Căutați un anumit tip de start-up-uri?
2. Cum a fost experiența voastră de finanțare prin bursă? De ce ați ales să vă finanțați prin bursă?
3. Care sunt avantajele finanțării prin bursă față de finanțarea de la un fond privat sau prin equity crowdfunding? Dar dezavantajele?
4. Ce sfat ați da acum unui start-up tech care are nevoie de finanțare? Ce metodă de finanțare să aleagă?
Bittnet
1. Ca orice ecosistem, el devine din ce în ce mai valoros pe măsură ce există mai mulți membri în componență, bucurându-se de „network effects”. Cu alte cuvinte, cred că în fiecare nou an, evoluția față de anii anteriori este „mai puternică”. Există acum numeroase acceleratoare, platforme de crowdfunding, cercuri de investitori, platforme de investiții, pentru toate etapele de dezvoltare a unui business, inclusiv pentru faza de start-up. Menționez trei platforme care cred că au un impact deosebit: Commons, Seedblink și Roca X, parte a grupului Impetum.
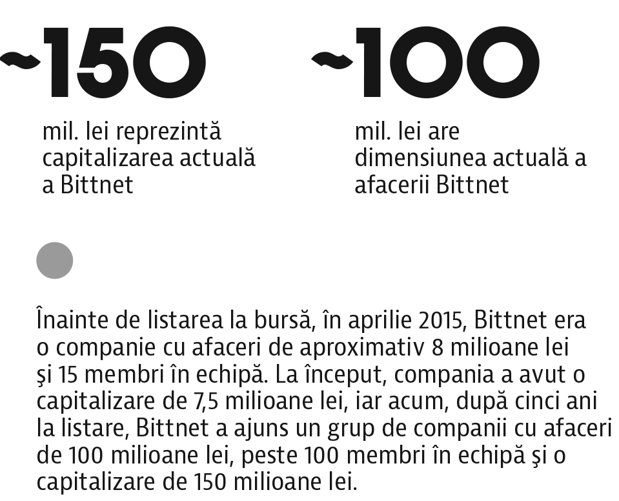
2. Pentru Bittnet, primii cinci ani ai călătoriei în calitate de companie listată au fost chiar mai reușiți decât puteam spera. Am atras aproape 60 milioane lei finanțări, atât ca „equity” cât și ca „debt”, ceea ce ne-a permis să ne păstrăm un ritm accelerat de creștere de aproximativ 70% atât în cazul veniturilor, capitalurilor proprii, activelor, dar și, ca urmare a tuturor acestora – al capitalizării bursiere.
Am început călătoria în aprilie 2015, după ani de creștere accelerată, premiată de Deloitte sau FT, cu pariul că „drumul dinainte este mai lung decât drumul din urmă”. Eram atunci o companie cu afaceri de aproximativ
8 milioane lei și 15 membri în echipă. Cinci ani mai târziu, folosind finanțarea atrasă prin mecanismele bursiere, suntem un grup de companii cu afaceri de 100 milioane lei, peste 100 membri în echipă, și o capitalizare de 150 milioane lei (versus 7,5 la începutul tranzacționării). Cu alte cuvinte, acțiunile BNET au fost cea mai bună investiție a ultimilor cinci ani pe Bursa de la București.
Am ales să ne finanțăm prin mecanismele pieței de capital deoarece am crezut mereu că a deveni companie publică este un pas natural în evoluția oricărei companii, și trebuie doar ales cu grijă momentul.
3. Din punctul de vedere al companiei și al antreprenorilor, piața de capital este un mediu organizat, reglementat, cu reguli simple și echitabile, păstrând un echilibru între investitori, fondatori și management. Piața de capital îți oferă acces continuu la capital răbdător, dar rezolvă și prin însăși definiția ei, problema de lichiditate (exit) a investitorilor – deci elimină toate problemele din discuțiile cu fondurile de tip PE. Pentru dimensiunea noastră curentă (și numărul de investitori pe care îi țintim), crowdfundingul nu poate reprezenta o alternativă. Asta nu înseamnă că nu este o sursă bună de finanțare pentru companii de o dimensiune mai mică decât suntem noi azi. Sigur ne-ar fi prins bine în 2012 sau 2014 să fi fost atât de dezvoltat acest segment.
4. Ca întotdeauna: cashflow-ul pozitiv generat de atenția acordată subiectului. Clienții sunt cea mai bună sursă de finanțare. Ca și surse de finanțare în sensul întrebării, cred că platforme precum TechAngels sau Roca X, fonduri precum Simple Capital caută mereu noi plasamente și sunt niște investitori serioși, care aduc și experiență de management și contacte, nu doar bani. De asemenea cred că Seedblink este o platformă unde companiile de tehnologie ar trebui să caute finanțare.
Cristian Logofătu, cofondator și director financiar Bittnet: „Am început călătoria în aprilie 2015, după ani de creștere accelerată. Eram atunci o companie cu afaceri de aproximativ 8 milioane lei și 15 membri în echipă. Cinci ani mai târziu, folosind finanțarea atrasă prin mecanismele bursiere, suntem un grup de companii cu afaceri de 100 milioane lei, peste 100 membri în echipă, și o capitalizare de 150 milioane lei (versus 7,5 la începutul tranzacționării).”
Ascendia
1. Ecosistemul local de start-up-uri tech s-a maturizat mult față de ce era acum 13 ani, când am început noi Ascendia. Există acum acceleratoare locale, comunități mature de business, există și ceva mai mulți angel investors, chiar și crowdfunding. Este o evoluție frumoasă pe toate planurile. În continuare este dificil să îți dai seama ce start-up-uri vor reuși, oricâtă analiză ai face înainte, dar se finanțează mult mai multe acum și șansele industriei din care fac parte cresc în acest fel. Chiar și atunci când dai greș, cineva poate învață din experiența ta.
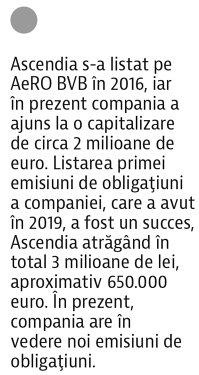
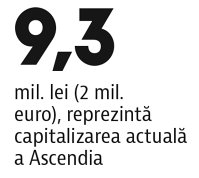 2. Am listat Ascendia pe AeRO BVB în 2016, cu succes. Un proces care ni s-a părut complicat atunci – privind retrospectiv nu a fost însă dificil. A fost un foarte bun moment de vizibilitate, nu atât de important din punctul de vedere al atragerii de fonduri. Apoi, în 2019, am făcut prima noastră emisiune de obligațiuni, beneficiind de mecanismele și mai ales de validarea bursei. Această finanțare a fost mai importantă pentru noi. Dacă ești listat pe bursă și ai rezultate, este destul de ușor să te finanțezi mai departe, tot prin mecanismele ei. Deci imediat ce reușești prima atragere de capital, următoarele runde sunt un pas natural pentru finanțarea afacerii. Aș spune totuși că pentru companiile din IT ecosistemul bursier oferă alte oportunități decât cele ale ecosistemului existent în jurul companiilor tech (mult mai dezvoltat, mai ales afară).
 3. Ca la multe alegeri ce trebuie făcute în viața unei companii, vei avea și plusuri, dar și minusuri atunci când alegi un instrument financiar. Atunci când decizi finanțarea prin bursă vei avea avantajele clasice de: atragere de resurse financiare ceva mai ușor față de a le atrage din piața bancară, vei beneficia de mai multă vizibilitate și prestanță. Mulți ar trece pe listă și evaluarea companiei la un preț corect – aici aș spune că lucrurile nu sunt așa sigure pentru că profilul investitorului la bursă este diferit de cel de tip venture capital – spre exemplu și evaluările diferă mult întrucât nu modul de calcul diferă, ci ceea ce contează în acest calcul diferă de la un tip de investitor la altul (adică pe lângă cifre, contează istoricul și notorietatea companiei, experiența echipei manageriale, maturitatea echipei existente, a produselor existente și a celor în lucru, perspective ale produselor etc). Practica bate teoria, deci. Dacă ești o companie ceva mai mică, pot spune că lichiditatea scăzută și numărul relativ mic al investitorilor de la BVB vor genera o evaluare discutabilă a companiei. Este bine să diversifici instrumentele și să accesezi bani atunci când ai nevoie și poți să îi iei, din surse multiple. Când vorbim de fonduri private și de equity crowdfunding, lucrurile devin mai palpitante. Pentru noi, faptul că avem vechime în piața de e-learning ne ajută la atragerea fondurile private. Multe companii nu ar avea nicio șansă dacă nu ar exista o recomandare serioasă sau vechime. Finanțarea prin fonduri private este ceva ce se face de foarte mult timp și din această cauză vine cu multe reguli atașate. Un mare plus la fondurile private, ceea ce dorim și noi acum pentru Ascendia, este că de obicei fondul ce intră în acționariat este smart money, adică se va implica activ în dezvoltarea companiei.
Equity Crowdfundingul este „the new kid on the block” și vine cu multe avantaje pe partea de ușurință de accesare, evaluare a companiei, condiții și mai ales publicitate. Este o variantă foarte bună pentru companiile aflate la început de drum. Acum, care este răspunsul corect? Ce mod de finanțare ar trebui accesat? Cu siguranță toate, dar în momente diferite, în funcție de nevoile companiei și gradul său de maturitate.
4. Oportunități de finanțare sunt destule, capcane de 10 ori mai multe. O să pornesc totuși de la ceva ce nouă ne-a luat foarte mult timp să înțelegem. Este foarte important să alocați din puținul avut inițial și în marketing și în vânzări, nu doar în partea tehnică a produsului. Acest aspect va conta foarte mult atunci când veți dori să atrageți investitori.
În Romania zona de equity crowdfounding este mai sigură decât zona de angel investors, dar pierde la implicare. La angel investors, cu ceva mai mult studiu poți să atragi oameni foarte interesați să se implice activ în companie, oameni care și-au dezvoltat sisteme reale pentru a ajuta start-up-urile. Aici un angel investor bun va știi să nu ia un pachet prea mare de equity pentru a stimula fondatorii să continue activ munca. Aș recomanda ca la o primă tură de finanțare să nu ofere mai mult de 15-20% din acțiunile companiei – va avea nevoie de aceste părți sociale pentru finanțări viitoare și cu cât “consumă” mai mult la început, cu atât îi va fi mai greu ulterior.
Cosmin Mălureanu, cofondator și CEO al Ascendia: „În acest moment am ajuns la o capitalizare de circa 2 milioane de euro. Spunem noi că este un preț subevaluat prin comparație cu alte companii finanțate prin alte instrumente decât prin bursă. Totuși, sperăm să vedem o evaluare (mai) corectă curând, chiar dacă contextul este unul problematic la nivel global.”
Life is Hard
1. Ecosistemul de start-up-uri este încă la inceput, dar începe să se cristalizeze și să se contureze. Putem vorbi despre o ușoară cristalizare în 2-3 direcții: healthtech, fintech și proptech. Foarte mult au ajutat la dezvoltarea ecosistemului acceleratoarele și VC-urile locale precum ROCA X, Gapminder sau platforma de crowdfunding locală Seedblink, care până în acest moment a derulat peste 15 campanii de crowdfunding. Este important pentru start-up-urile în early stage să aibă la dispoziție mecanisme de accelerare și preaccelerare.
2. Am ales să ne listăm pe bursă pentru a crește gradul de încredere al partenerilor si clienților noștri în companie și pentru a avea o valoare real time a businessului nostru. Până în 2020 am urmărit o dezvoltare organică, iar în acest moment strategia noastră vizează o creștere accelerată prin achiziții de noi companii. În acest demers ne vom folosi în mare parte de emisiuni de obligațiuni pentru a putea finanța viitoarele achiziții.
3. Bursa oferă mecanisme relativ ușoare de finanțare: emisiuni de obligațiuni, emisiuni de acțiuni, la costuri accesibile pentru companii. Observăm că în ultimii doi ani tot mai multe companii, chiar si cele nelistate, au ales bursa ca mecanism de finanțare pentru afacerile lor, prin emisiunea de obligațiuni. Nu trebuie sa fii companie listată pentru a emite obligațiuni pe bursă.
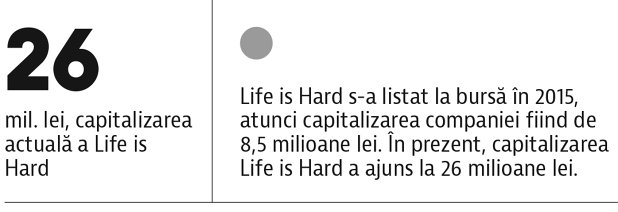
4. Depinde foarte mult de nivelul de maturitate la care se află start-up-ul. Dacă vorbim despre start-up-uri în fază incipientă, recomand finanțarea din fonduri proprii sau prin crowdfunding. Dacă vorbim despre start-up-uri care deja au tracțiune în piață, o bază de clienți și revenue stream recurente, investițiile succesive din partea VC-urilor sunt o variantă bună de finanțare pentru a asigura creșterea rapidă a start-up-ului. Să nu uităm de smartmoney, adică acei investitori care, pe lângă bani, vin și cu know-how-ul și conexiunile de networking și pot aduce un aport semnificativ businessului, de foarte multe ori acest aport fiind mult mai important decât aportul în bani.
Bursa nu o văd ca pe o alternativă viabilă pentru startup-uri. Bursa devine interesantă doar în momentul în care vorbim deja despre companii mature, consacrate.
Finanțările prin fonduri europene pot fi o alternativă pentru finanțarea unor proiecte, dar tot așa: start-up-ul trebuie să dovedească un minim de bonitate economică, să aibă un istoric financiar pozitiv și capacitate de cofinanțare a proiectului – lucru destul de greu de îndeplinit pentru majoritatea start-up-urilor.
Erik Barna, fondator și CEO Life is Hard: „Am ales să ne listăm pe bursă pentru a crește gradul de încredere al partenerilor si clienților noștri în companie și pentru a avea o valoare real time a businessului nostru. Până în 2020 am urmărit o dezvoltare organică, iar în acest moment strategia noastră vizează o creștere accelerată prin achiziții de noi companii. ”
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa