
Unul impotriva tuturor
Generali este singura companie de pensii obligatorii ce administreaza un fond riscant, in timp ce toti ceilalti vor vinde fonduri moderat riscante. Are mai multe sanse o companie ce vrea sa vanda risc unor romani aproape novice in stiintele financiare sau e mai buna calea aleasa de ceilalti administratori, cu produse aproape identice?
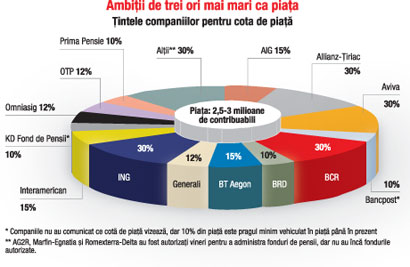
Generali este singura companie de pensii obligatorii ce administreaza un fond riscant, in timp ce toti ceilalti vor vinde fonduri moderat riscante. Are mai multe sanse o companie ce vrea sa vanda risc unor romani aproape novice in stiintele financiare sau e mai buna calea aleasa de ceilalti administratori, cu produse aproape identice?
Daca ar fi masurata cu sablonul romanesc, intreaga piata a fondurilor de pensii obligatorii din Polonia ar putea fi considerata riscanta, apreciaza Emilia Bunea, actualul director financiar si vicepresedinte al Interamerican, care va prelua de la finele lunii septembrie functia de CFO in cadrul ING Asigurari. In Polonia, toate cele 15 fonduri de pensii obligatorii investesc cel putin 30% din activele administrate in actiuni, la trei dintre acestea procentul mergand peste 35%.
Sablonul romanesc spune ca fondurile de pensii obligatorii sunt riscante daca investesc in actiuni, pe Bursa din Romania sau pe cele de pe alte piete, intre 30% si 50% din active. Pana una alta insa un singur administrator, Generali Fond de Pensii, a decis sa vanda un astfel de produs, in timp ce restul de 13 fonduri (cate erau la inchiderea editiei) au preferat sa opteze pentru un profil de risc mediu. Produsele, cel putin asa cum arata pe hartie, sunt aproape identice – iar pentru administratori acest lucru poate crea dificultati in a se diferentia in fata clientilor.
Si totusi, eu cred ca acesta este profilul cel mai potrivit pentru piata din Romania, din punctul de vedere al mentalitatilor cu care ne confruntam, dar si in contextul legislativ actual, spune Dorin Boboc, director de investitii al Allianz-Tiriac Asigurari. Ani buni, administratorii de fonduri mutuale s-au luptat cu fantomele falimentelor financiare din trecut, precum Caritas sau FNI. Iar companiile ce vor sa administreze acum banii de pensie ai oamenilor se confrunta cu o reminiscenta a ceea ce s-a intamplat atunci, completeaza Crinu Andanut, directorul general al Allianz-Tiriac Pensii Private. In plus, considera Boboc, un fond cu risc moderat – asa cum este si cel pe care il va administra compania sa – are un potential de randament mai mare.
Fondul de pensii obligatorii cu care Allianz-Tiriac vrea sa castige 30% din totalul de participanti eligibili are ca strategie de investitii pe termen lung sa plaseze 70% din active in instrumente cu risc scazut si 30% in alte instrumente ale pietei de capital. Totusi, urmarind aceasta directie generala de investitii, companiile pot devia in anumite limite, stabilite de la bun inceput prin prospectul fondului. La Allianz-Tiriac, spre exemplu, ponderea plasamentelor in actiuni poate urca si pana la 35% din active. La BT Aegon, portofoliul-tinta al fondului Vital vizeaza aceeasi structura generala de investitii ca la Allianz-Tiriac, insa are alte limite pentru plasamentele in actiuni, respectiv un minim de 22,5% si un maxim de 25,5%. La AIG, care spera sa castige 15% din piata pensiilor private obligatorii, procentul din active investit in actiuni poate urca pana la 35%, limita inferioara fiind 15% – proportii ce il fac pe directorul general al AIG Fond de Pensii, Mihai Coca-Cozma, sa spuna ca AIG Fond de Pensii se afla la limita dintre risc mediu si ridicat.
Aceste limite de variatie sunt spatiul in care fondurile se pot diferentia, este de parere Jacques de Vaucleroy, director al ING Asigurari Europa si membru in consiliul director al ING Group. Fondul de pensii obligatorii pe care il administreaza ING pe piata romaneasca poate ajunge sa investeasca pe diverse burse, la limita maxima, pana la 30% din activele fondului. Intreaga piata a pensiilor obligatorii este estimata in jurul a 2,5-3 milioane de participanti, angajati cu varsta de pana la 35 de ani (care sunt obligati sa isi incheie o astfel de pensie) si cei de maxim 45 de ani (pentru care participarea este optionala). In Polonia, fondul pe care il administreaza ING are circa 2,4 milioane de participanti (dintr-un total de aproape 12 milioane) si investeste in jur de 35% din active in actiuni, dupa cum arata un raport al autoritatii poloneze de reglementare.
In opinia lui Jacques de Vaucleroy, lipsa de diversificare de pe piata nu este o problema, mai ales ca in acest fel lucrurile sunt si mai simplu de explicat clientilor. Asa cum, crede el, este mai bine ca deocamdata companiile pot administra un singur fond in pilonul II: Mai multe fonduri, cu grade de risc diferite, ar fi putut crea confuzie. In Slovacia, spre exemplu, fiecare administrator a fost obligat sa aiba in portofoliu trei fonduri: unul conservator, altul echilibrat si al treilea mai riscant. Un raport al US Social Security Administration arata ca, in iunie 2007, 65% din activele celor peste 1,5 milioane de participanti la sistemul de pensii private slovac erau plasate in fonduri riscante, 31% in fonduri echilibrate si doar 4% in fonduri conservatoare. La fel de adevarat este ca in Slovacia peste 38% dintre participanti sunt tineri cu varsta de maxim 20 de ani si alti 31% au varste de 21-30 de ani, pentru ca in sistem (care a fost lansat in 2005) au avut obligatia sa intre doar noii angajati, pentru ceilalti fiind optional.
Si in Estonia, unde sablonul de delimitare a categoriilor de risc este similar celui folosit in Romania, fiecare administrator are tot trei fonduri. La finele anului 2004 (reforma pensiilor a inceput in 1993), trei sferturi dintre cei peste 420.000 de participanti optasera pentru un fond cu risc ridicat, 17% pentru fonduri moderate, restul optand pentru fonduri fara niciun fel de investitii pe piata de capital.
Revenind la piata romaneasca, segmentul participantilor tineri este cel pe care se bazeaza, de fapt, si singurul fond cu risc ridicat, Generali. Reforma pensiilor private obligatorii este o reforma a tinerilor, iar acestia au in general un apetit mai ridicat pentru risc, considera Ioan Vreme, directorul general al companiei. Activele din fondul Aripi, cu care Generali vrea sa castige 12% din piata, vor merge in proportie de 36% in actiuni (conform portofoliului-tinta), dar ponderea investitiilor pe burse poate varia amplu, intre 15% si 50%. Aceasta structura investitionala este una moderna, care va asigura unul dintre cele mai bune randamente de pe piata, crede Vreme.
Asadar, criteriul randamentului este principala modalitate de diferentiere pe care, pe termen lung, se bazeaza administratorii. Irelevant la momentul de start, acesta e pus in umbra acum de altele, precum comisioanele percepute de administratori (unitare in general, doar cativa administratori anuntand promotii) si de agresivitatea fortei de vanzare.
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China