
Una din cinci bănci a fost pe pierdere în anul 2023, în ciuda dobânzilor mari, potrivit BNR. Care ar trebui să fie modelul de business al băncilor mici din România ca să reziste pe piață?
În acest an trei bănci, respectiv OTP Bank, Alpha Bank și First Bank, ar urma să dispară din statistici în urma unor tranzacții de fuziuni&achiziții (M&A), iar alte 7 bănci sunt pe pierderi de mai mulți ani, având cote de piață foarte mici, și este complicat de imaginat viitorul lor. Astfel, numărul băncilor de pe piața românească poate scădea de la 32 spre 20 sau chiar sub acest prag.
♦ În curând trei bănci vor dispărea în urma unor tranzacții de M&A, iar alte șapte bănci sunt pe pierderi de mai mulți ani ♦ Numărul băncilor de pe piața românească poate scădea de la 32 spre 15-20 ♦ Din cele 32 de bănci din România, cele șapte instituții de credit care au fost pe minus în anul 2023 au adunat pierderi cumulate de 132,3 mil. lei ♦ În urma tranzacțiilor de vânzări de bănci din ultimii ani a început să se vadă în statistici consolidarea sistemului bancar, dar există în continuare bănci care își caută cumpărător ♦ Dacă în 2023 erau 32 de bănci în România, în urmă cu un deceniu, în 2012, erau 40 de bănci, iar în 2008/2009 erau 42 de bănci pe piața românească.
În acest an trei bănci, respectiv OTP Bank, Alpha Bank și First Bank, ar urma să dispară din statistici în urma unor tranzacții de fuziuni&achiziții (M&A), iar alte 7 bănci sunt pe pierderi de mai mulți ani, având cote de piață foarte mici, și este complicat de imaginat viitorul lor. Astfel, numărul băncilor de pe piața românească poate scădea de la 32 spre 20 sau chiar sub acest prag.
În aceste condiții apar o serie de întrebări: care ar trebui să fie modelul de business al băncilor mici din România ca să reziste pe piață? Pot rămâne bănci universale? Să meargă băncile mici pe anumite nișe, să se specializeze? Să se axeze băncile mici foarte mult pe modelul digital? Va fi suficientă concurența în sistemul bancar românesc cu doar 15-20 de bănci?
„Băncile mici doar dacă au o nișă pot supraviețui. Chiar și așa sunt foarte vulnerabile. Însă, în România este foarte greu să găsești o nișă, băncile mici trebuie să fie foarte inovative. Nu cred că România poate oferi astfel de nișe. Nu cred că piața bancară românească este suficient de mare pentru a fi segmentată. Niciun segment nu oferă o marjă bună pentru a asigura supraviețuirea“, a declarat analistul economic Aurelian Dochia pentru ZF.
El susține că băncile cu pierderi an de an nu vor rezista. „Doar dacă acționarii le pot menține pe minus un an, doi ani, trei ani până se lămuresc și până primesc o ofertă bună de cumpărare. Altfel, direcția este clară: consolidarea“.
Dochia mărturisește că anterior credea că procesul de consolidare se va face mai rapid, dar a durat mai mult pentru România. „Pentru România, 20 de bănci sunt cele ce pot satisface piața“, completează Dochia.
De altfel, și unii bancheri au anticipat în anii trecuți că numărul băncilor pe piața românească ar putea scădea spre 20, în urma procesului de consolidare, ceea ce înseamnă o înjumătățire.
Dacă în 2023 erau 32 de bănci în România, în urmă cu un deceniu, în 2012, erau 40 de bănci, iar în 2008/2009 pe piața bancă românească activau 42 de bănci.
Anul 2023 a adus efervescență în sectorul bancar românesc, cu cele trei tranzacții surpriză de fuziuni și achiziții, care ar urma să se finalizeze în 2024-UniCredit Bank, care cumpără Alpha Bank România, Intesa Sanpaolo, care preia First Bank, și Banca Transilvania, care achiziționează OTP Bank.
OTP Bank România este a patra bancă pe care o achiziționează Banca Transilvania în circa un deceniu, după preluarea Volksbank România (2015), Bancpost (2018) și Idea Bank (2022). Astfel, în urma ieșirii celor 3 bănci din statistici, numărul băncilor va scădea la 29.
În ceea ce privește băncile cu pierderi, conform datelor transmise de BNR la solicitarea ZF un procent de aproape 22% din numărul total al instituțiilor de credit din România, adică una din cinci bănci, a înregistrat pierderi în anul 2023, în timp ce peste 78% dintre bănci au fost pe profit, într-un context caracterizat de dobânzi mari și inflație încă ridicată.
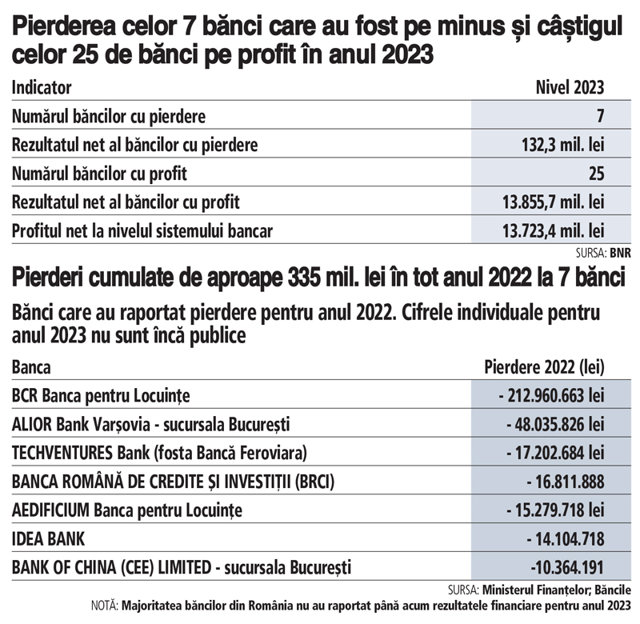
Concret, din cele 32 de bănci active în România în prezent un număr de 7 instituții de credit au fost pe minus în anul 2023, adunând pierderi cumulate de 132,3 mil. lei, cel mai probabil acestea fiind bănci mici, unele dintre ele înregistrând frecvent pierderi în ultimii ani. La polul opus, 25 de bănci au raportat pentru 2023 profituri cumulate de aproape 13,9 mld. lei.
Comparativ, la finalul anului 2022 erau tot 7 bănci pe minus, cu o pierdere cumulată de 334,8 mil. lei, și 25 de bănci pe profit, cu un câștig cumulat de 10,5 mld. lei, conform datelor băncii centrale.
Majoritatea băncilor mici nu publică raportări trimestriale și semestriale și nici la Ministerul Finanțelor nu se regăsesc astfel de date, ci doar raportări anuale, care apar cu întârziere, însă cel mai probabil unele bănci care au raportat pierderi pentru 2022 și în anii trecuți au raportat pierderi și pentru 2023. De exemplu, analizând datele existente se observă că la sfârșitul anului 2022 un număr de† 7 bănci au fost pe pierdere, respectiv BCR Banca pentru Locuințe (pierdere de -213 mil. lei), Alior Bank Varșovia – sucursala București (-48 mil. lei), Techventures Bank – fosta Banca Feroviara (-17,2 mil. lei), Banca Română de Credite și Investiții – BRCI (-16,8 mil. lei), Aedificium Banca pentru Locuințe (-15,3 mil. lei), Idea Bank (-14,1 mil. lei) și Bank of China (CEE) Limited – sucursala București (-10,4 mil. lei), conform datelor raportate la Ministerul Finanțelor. Și BNR a transmis că în 2022 au fost 7 bănci pe minus, cu o pierdere cumulată de circa 335 mil. lei, fără a indica numele lor.
O șansă pentru băncile mici ar fi concentrarea pe partea de digitalizare, pentru că au o flexibilitate mai mare decât băncile mari.
Cert este că bankingul trebuie să meargă pe calea digitalizării pentru a putea să țină pasul atât cu așteptările clienților, cu schimbarea profilului consumatorului, cu schimbarea de generație, cât și cu valul tehnologizării care acaparează tot mai multe companii și industrii, unele concurând direct băncile pe anumite paliere.
În opinia lui Dochia, nu ar trebui să ne îngrijoreze reducerea concurenței, odată cu dispariția unor bănci din piață, unele pe pierdere. El a adus în discuție și faptul că piața bancară românească nu mai este o piață independentă, ci este interconectată cu piața Uniunii Europene care este permeabilă, astfel că aproape toate companiile mari pot lucra cu o bancă din altă țară din UE. În plus, există concurență pentru bănci din partea jucătorilor non-bancari sau a unor entități cum este Revolut.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi