
Un record atipic pe piața creditelor ipotecare: de ce românii refinanțează masiv și cum arată noul cumpărător de locuințe
Dobânzile se stabilizează, refinanțările domină piața, iar clienții devin tot mai informați. Cum arată noul profil al cumpărătorului de locuințe și de ce 2025 a fost un an record pentru creditele ipotecare în România? Piața creditării ipotecare din România intră…
Dobânzile se stabilizează, refinanțările domină piața, iar clienții devin tot mai informați. Cum arată noul profil al cumpărătorului de locuințe și de ce 2025 a fost un an record pentru creditele ipotecare în România?
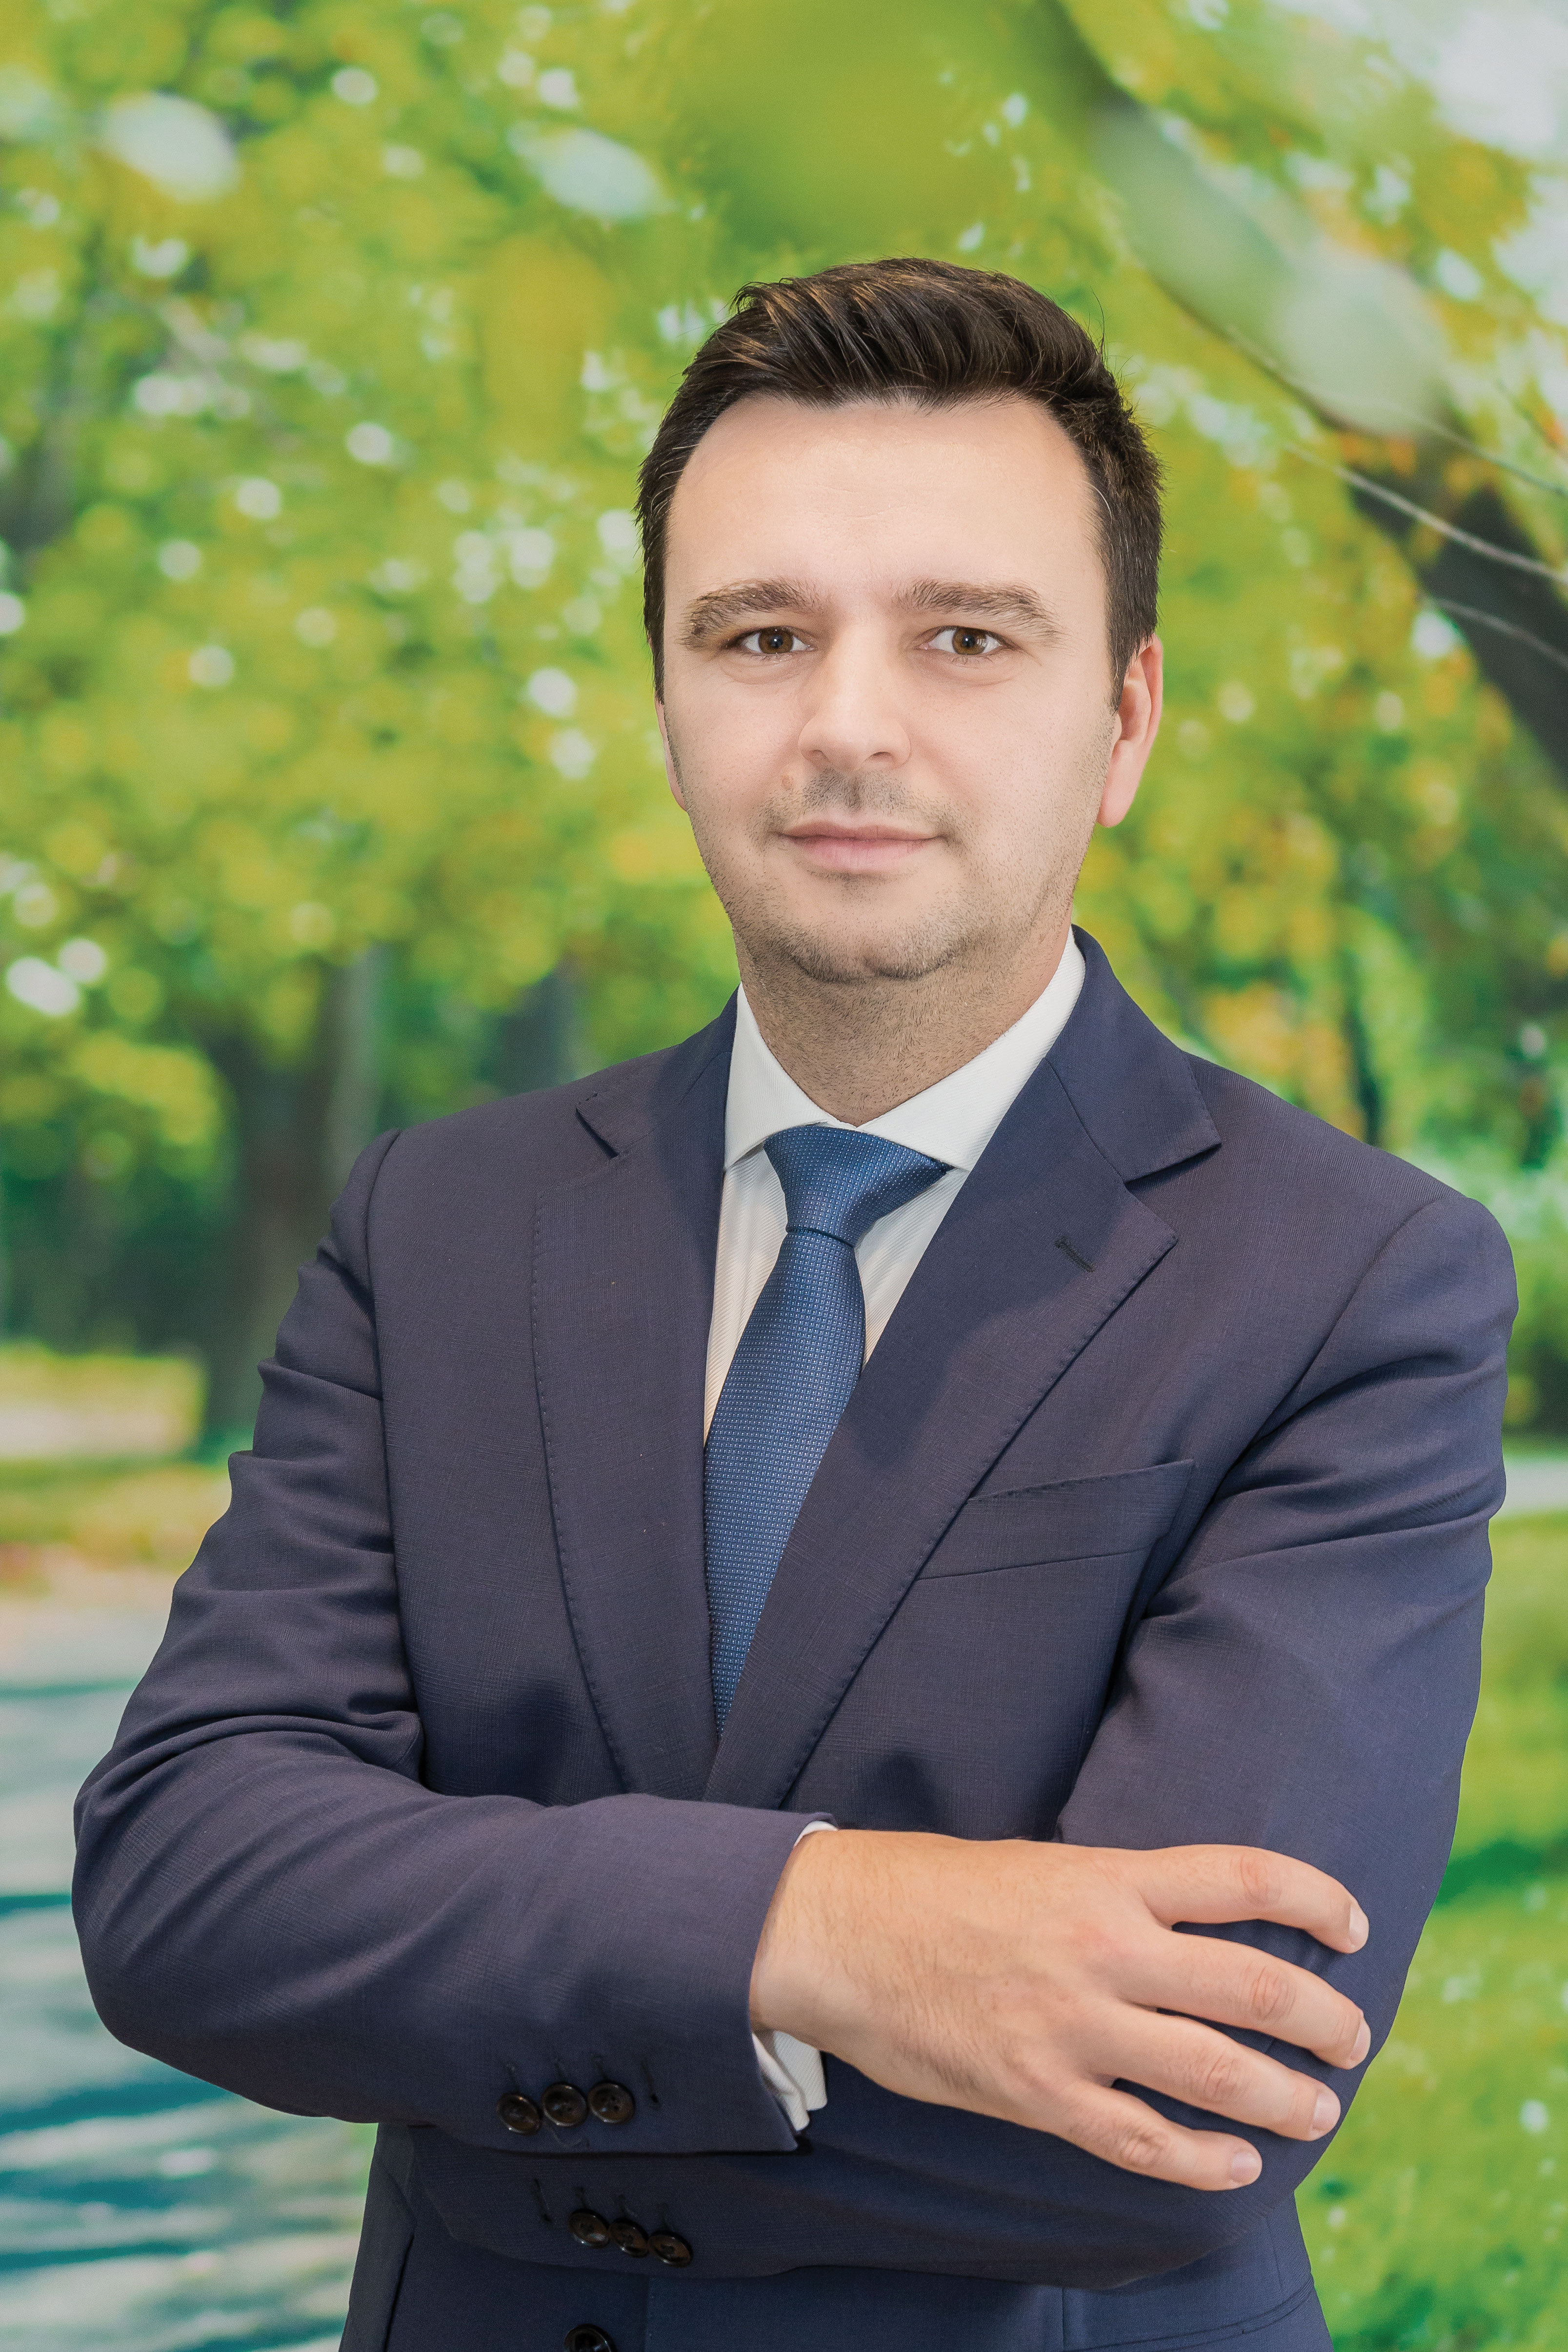
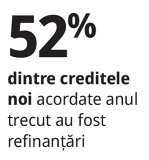
Piața creditării ipotecare din România intră într-o etapă de maturizare accelerată, marcată de stabilizarea dobânzilor, creșterea refinanțărilor și o schimbare vizibilă în comportamentul clienților. Dacă în trecut deciziile erau luate rapid, cu focus pe rata lunară, astăzi cumpărătorii analizează în detaliu costul total și riscurile pe termen lung. „Cel mai corect cuvânt pentru perioada actuală este stabilitate. Nu mai vedem creșteri bruște, dar nici scăderi spectaculoase. Există un echilibru în piață”, a observat Cătălin Marin, managing partner al SVN România Credit & Financial Solutions, în cadrul celei mai recente ediții a emisiunii ZF Real Estate by Storia. După un 2025 considerat an record pentru creditarea ipotecară, tendințele se mențin și la începutul lui 2026, dar într-o formă mai temperată. Volumul total al creditelor ipotecare a ajuns la 11 miliarde de euro, dintre care 5,1 miliarde de euro reprezintă credite noi, ceea ce înseamnă o creștere de aproximativ 18% față de 2024. În același timp, refinanțările și renegocierile au avut o pondere chiar mai mare decât creditele noi. „48% au fost credite noi, iar 52% au fost refinanțări, renegocieri sau retenții. Este un semnal clar că oamenii au început să fie mai atenți la costurile lor și să își optimizeze creditele existente”, explică Marin. Această schimbare vine pe fondul unei scăderi moderate a dobânzilor. Dacă în 2025 dobânda medie era de aproximativ 5,7%, în prezent aceasta a coborât la circa 5,5%, iar cele mai bune oferte fixe pe trei sau cinci ani au ajuns chiar sub pragul de 5%, unele pornind de la 4,59%. Totuși, perspectivele rămân prudente. „Ne așteptăm la mici scăderi, dar în niciun caz la reduceri majore care să justifice amânarea unei decizii de achiziție. Piața este stabilă, iar acest lucru este, de fapt, o veste bună.”
Un alt semnal important de maturizare este creșterea rolului brokerilor de credite în procesul de finanțare. În 2025, peste 50% dintre creditele noi au fost intermediate prin brokeri, apropiind România de piețe mai dezvoltate din Europa Centrală, unde acest procent ajunge la 75–80%. „Noi oferim consiliere pe toată durata creditului, nu doar la început. Clientul nu plătește nimic în plus, iar în multe cazuri reușim să obținem condiții mai bune decât dacă ar merge direct la bancă”, spune Marin. Compania pe care o conduce a intermediat anul trecut credite în valoare de peste 250 de milioane de euro, are 33 de birouri și peste 300 de consultanți. Extinderea rețelei în orașe din afara marilor centre urbane reflectă o altă tendință relevantă: creșterea cererii în piețele regionale. „Am început să ne uităm tot mai mult către orașe de peste 100.000 de locuitori și am avut surprize plăcute. De exemplu, Craiova este o piață care ne-a depășit așteptările în ultima perioadă”, spune Marin. În aceste orașe, nevoia de upgrade locativ și dezvoltarea economică locală stimulează cererea pentru credite ipotecare. În paralel, profilul cumpărătorului s-a schimbat semnificativ. Majoritatea clienților au venituri stabile, peste medie, iar peste 60% dintre ei au între 30 și 45 de ani. În ceea ce privește preferințele, aproximativ 80% dintre cumpărători aleg locuințe construite după 2010, cu accent pe eficiență energetică și facilități moderne. „Nu mai există acea achiziție grăbită. Decizia este mult mai atent analizată, iar clienții sunt din ce în ce mai bine informați”, subliniază Marin.
Carte de vizită:
1. Cătălin Marin este managing partner al companiei SVN România Credit & Financial Solutions, având o experiență de peste 15 ani în domeniul consultanței financiare și bancare;
2. Este absolvent al Facultății de Relații Comerciale și Financiar-Bancare Interne și Internaționale din cadrul Universității Româno-Americane. Și-a început cariera în anul II de facultate pe post de consultant financiar la Citi Bank, continuând apoi la ABN AMRO;
3. Cătălin Marin este cunoscut pentru abordarea sa orientată către client, oferind soluții financiare personalizate și promovând transparența în procesul de creditare. Este un susținător al stabilității financiare și al dobânzilor fixe, considerând că acestea oferă predictibilitate și siguranță clienților.
Accesibilitatea rămâne însă o provocare. Pentru un apartament mediu de aproximativ 112.500 de euro, calculat la un preț de 2.250 euro/mp, rata lunară ajunge la circa 590 de euro, ceea ce reprezintă aproximativ 40% din salariul mediu net din București, estimat la 7.100 lei. „În 2025 acest grad era de 35%, deci accesibilitatea s-a deteriorat ușor. Dar dacă ne uităm în trecut, în 2008 vorbeam de 166% din venit. Contextul actual este incomparabil mai echilibrat”, explică Marin. Pe fondul unei cereri ușor mai temperate, dar mai bine informate, dinamica pieței se schimbă și din perspectiva conversiei. „Sunt mai puțini clienți decât în perioadele de boom, dar cei care ajung să facă tranzacții sunt mult mai hotărâți. Timpul de decizie este mai lung, dar conversia este mai bună”, spune Marin. În cazul SVN România, începutul lui 2026 a adus chiar o ușoară creștere a volumelor comparativ cu aceeași perioadă a anului trecut. Privind înainte, evoluția pieței va depinde de trei factori principali: stabilitatea veniturilor, nivelul dobânzilor și contextul economic general. „Clienții se uită foarte atent la siguranța locului de muncă, la costul finanțării și la predictibilitatea economică. Nu putem controla toate aceste variabile, dar putem spune că nu există motive majore pentru amânare în acest moment”, afirmă Marin. În plus, diferențele față de piețele vest-europene, unde dobânzile sunt mai mici, sunt explicate în principal prin riscul de țară și stabilitatea economică. În acest context, concluzia rămâne una echilibrată: decizia de a cumpăra o locuință nu mai ține doar de nivelul dobânzii, ci de o analiză mai amplă a situației personale și a pieței. „Un client nu ar trebui să se sperie de dobânzi, ci să se informeze corect și să apeleze la specialiști. Diferența între o decizie luată la întâmplare și una bine fundamentată se vede în costurile pe termen lung”, spune Marin. Potrivit calculelor companiei, un client care lucrează cu un broker poate economisi, în medie, aproximativ 3.000 de lei pe an prin alegerea și optimizarea corectă a creditului.
 Trei întrebări și răspunsuri din interviul cu Cătălin Marin
1. Cum ar trebui interpretată scăderea dobânzilor din începutul lui 2026?
Mai degrabă ca un semnal de stabilitate decât ca începutul unei scăderi accelerate. Dobânzile au coborât ușor față de 2025, iar unele oferte fixe au ajuns sub 5%, dar nu ne așteptăm la reduceri spectaculoase în perioada următoare. Este un context echilibrat, în care clienții pot lua decizii fără presiunea unor variații bruște.
2. Ce diferențiază cumpărătorul de locuințe de astăzi față de cel din urmă cu câțiva ani?
Nivelul de informare și modul în care ia decizia. Astăzi, clientul analizează mult mai atent atât locuința, cât și creditul. Se uită la eficiența energetică, la facilități, la anul construcției și nu mai face achiziții în grabă. Este o decizie mai calculată, iar timpul de analiză este mai lung, dar și mai sănătos.
3. Ce rol joacă orașele regionale în creșterea pieței ipotecare?
Un rol din ce în ce mai important. Dincolo de marile centre precum București sau Cluj, există o cerere în creștere în orașe precum Craiova, Sibiu sau Târgu-Mureș. Aceste piețe oferă oportunități bune de dezvoltare, iar nevoia de locuințe noi și de upgrade imobiliar este evidentă.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa