Un om, zece CEO
În orice companie, titlul de CEO e la singular. În organigrama companiei pe care Andrei Militaru o conduce de un deceniu, îl poartă peste zece oameni. Iar businessul care acum zece ani putea fi etichetat rapid drept „mutat de cutii”…
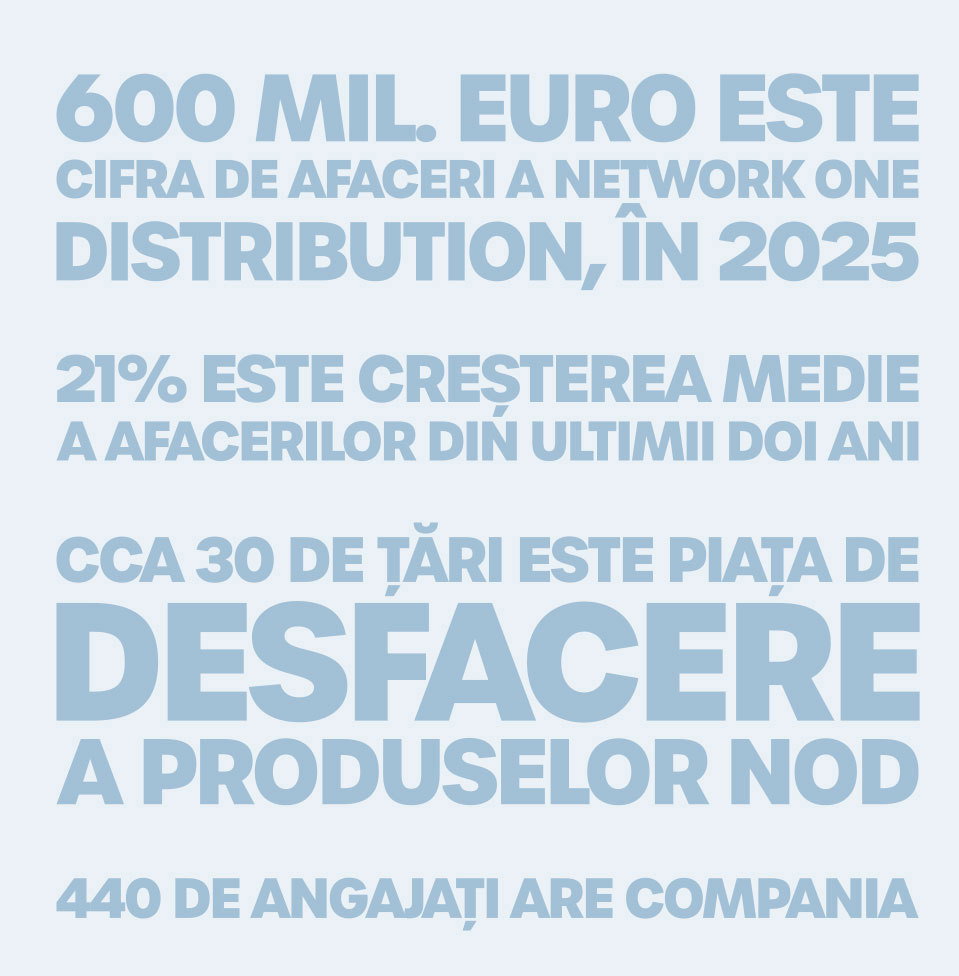
În orice companie, titlul de CEO e la singular. În organigrama companiei pe care Andrei Militaru o conduce de un deceniu, îl poartă peste zece oameni. Iar businessul care acum zece ani putea fi etichetat rapid drept „mutat de cutii” a ajuns la afaceri de 3 miliarde de lei – de trei ori mai mari, cu o echipă de 440 de angajați și branduri proprii vândute în aproximativ 30 de țări. Cum a devenit un distribuitor o platformă de businessuri și ce potențial de creștere are în față?
Network One Distribution, liderul distribuției de tehnologie din România, a trecut de 3 miliarde de lei cifră de afaceri și nu mai e de mult doar un distribuitor: e o platformă de firme, cu șase linii de venituri, peste zece CEO în organigramă și branduri proprii vândute în aproximativ 30 de țări. Andrei Militaru, omul care conduce compania din 2016, povestește cum s-a construit platforma, de unde vine creșterea medie de 21% pe an din ultimii doi ani, dar și ce urmează: achiziții „și în România, și pe alte piețe”, un hub logistic în Olanda și un alt pariu pentru o nouă linie de business centre de date „de proximitate”.
„Pe fiecare add-on de business sau linie de business – pe care o vedem ca pe o firmă în firmă – fiecare are un CEO”, explică Militaru felul în care a redesenat organigrama companiei în ultimul deceniu. Cum se conduce o asemenea companie, o platformă de firme? „Rolul celor zece CEO, care conduc diferite zone comerciale e să vândă, iar rolul meu e să asigur infrastructură, logistică, operațiuni, finanțare și un mediu propice să se dezvolte. Din punctul meu de vedere, cred că e ușor”, spune Militaru, minimizând amploarea construcției al cărei arhitect este din 2016.
Suma acestor firme-în-firmă e o companie care a crescut în medie cu peste 12% în fiecare din ultimii zece ani, cu vârfuri de aproximativ 30% în 2020 și 2024, până la recordul de 3 mld. lei (600 mil. euro) de anul trecut. Nu mai este povestea clasică a unui distribuitor de tehnologie, fie și a unuia care împachetează și servicii de valoare adăugată. NOD este altceva.
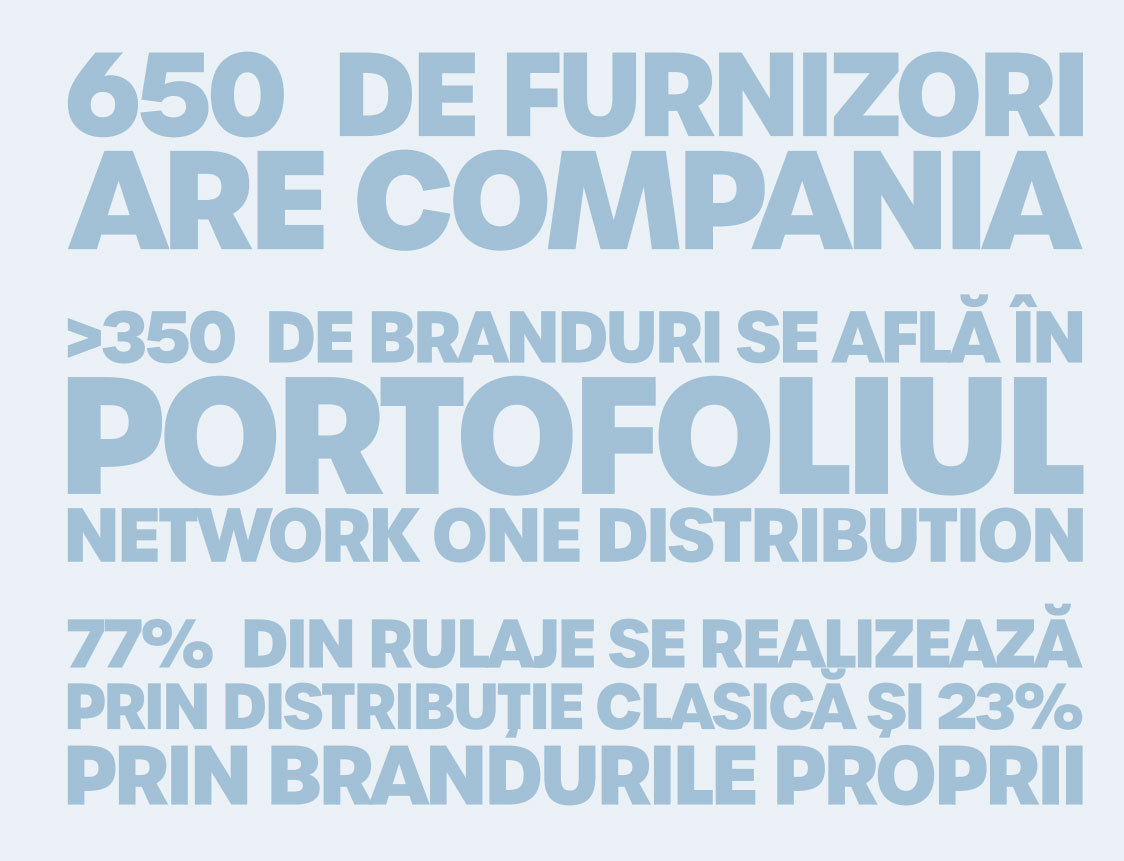
„Network One Distribution a devenit mai degrabă o platformă de businessuri. Sunt foarte multe afaceri sub emblema Network One Distribution, unele total diferite ca supply chain, ca piață de desfacere, cu consumatori finali total diferiți”, descrie el structura. NOD are peste 650 de furnizori, mai bine de 350 de branduri în portofoliu. O segmentare primară a businessului după rulaje arată astfel: 77% distribuție clasică (sau broadline, în limbajul industrie) și 23% brandurile proprii, conform mediei ultimilor 3 ani.
Mergând mai adânc către capilarele de business, iată care sunt segmentele care generează rulajele NOD, conform datelor din 2025: zona de computere („tot ce este legat de brandurile de PC”) aduce circa 21% din cifra de afaceri, cu giganții „Lenovo, Dell, HP, ASUS, Acer, MSI și Apple – ultimul intrat în portofoliu anul trecut”. Electronicele de consum – „display-uri, televizoare, monitoare de consumer, electrocasnice mici și mari, tot felul de gadget-uri, accesorii, periferice”, o zonă care „deservește cu precădere piața de consumer din România”, unde intră și telefoanele – cântăresc aproximativ 29%, iar brandurile proprii încă 21%, „în zona de private label, prin ODM, suntem practic și producători”, punctează Militaru.
Infrastructura – „servere, stocare, rețelistică, servicii, soluții software dedicate pentru centre de date, pentru cloud”, o zonă „în creștere, nu numai la noi, global” – trece de 12%, iar componentele și soluțiile de imprimare adaugă în jur de 12%. Militaru punctează aici: „sunt businessuri cărora de ani buni toată lumea le prezice declinul, și în fiecare an reușesc să se schimbe și să țină ritmul”.
Ceea ce mai rămâne – aproximativ 6% din business, este generat din cele mai tinere teritorii, securitatea fizică și energia verde, cărora CEO-ul le atribuie însă și „un mare potențial de creștere ca pondere” în anii care vin.
Platforma are însă și un sertar cu lecții, iar Militaru nu îl ține încuiat. „Modelul nostru de a intra într-o industrie nouă: în primul rând vedem oportunitatea, cât e de durabilă, să nu fie speculativă, pentru că istoric am avut și eșecuri, să fim sinceri”, recunoaște el. Cel mai instructiv dintre eșecuri s-a încheiat, de fapt, cu o retragere la timp: lansarea unui brand de tablete proprii, într-o piață care promitea mult și ierta puțin. „Am renunțat, și cred că am făcut bine că am renunțat din timp, fără să avem multe probleme. Cine a mai continuat în zona de telefoane și tablete a avut un recul destul de dureros.” În lumea platformelor, disciplina ieșirii valorează cel puțin cât apetitul intrării, sugerează Militaru.
De unde a venit creșterea
Întrebat de unde vine creșterea care a împins compania peste pragul de 3 miliarde de lei, adică o creștere de peste trei ori în 10 ani, Militaru nu începe cum poate m-aș fi așteptat, cu vânzările proprii, ci cu locul tehnologiei în economie. „Principalul motiv de creștere cred că a venit din faptul că tehnologia a devenit pilon al economiei. Până acum aveai infrastructură, drumuri, resurse umane, energie; acum, cu siguranță, tehnologia e un pilon economic. Economia digitală e mai clară pentru oricine astăzi”, arată el. Pandemia a fost declanșatorul, iar România a avut, paradoxal, un atu în propria întârziere: „așa cum s-a întâmplat cu internetul și fibra, am avut un gap, o întârziere în implementare, dar beneficiul a fost că am implementat tehnologie de ultimă generație și am devenit brusc printre cei mai buni din lume, sau din Europa, pe viteză”. Comparația e impecabilă: lanțul de erori și de întârzieri ale fostului monopol din telefonie fixă Romtelecom, chiar și când frâiele erau ținute de Deutsche Telekom, au lăsat spațiu de creștere RCS&RDS, actualul Digi, care acum pare o forță de neoprit pe piața de comunicații. Fundamentul? Pariul timpuriu pe fibra optică, încă din anii când Romtelecom mai mergea către clienți cu fire de cupru.
Dar ce a mai contribuit la creșterea NOD? Al doilea motor au fost banii europeni. „Un catalizator au fost fondurile europene, care au crescut investiția în infrastructură și în servicii IT, cu un scop clar: să dezvolte România”, amintește Militaru. NOD și-a construit propriul mecanism ca să-i pună în mișcare: divizia NOD EU Funds, născută în interiorul NOD Academy, unde compania a strâns consultanți de fonduri și consultanți tehnici. „Am citit toate axele de finanțare, împreună cu vendorii am făcut o bibliotecă de posibile proiecte și le-am promovat către toată rețeaua de parteneri NOD”, descrie el drumul prin care o axă de finanțare devine, la capătul lanțului, un proiect implementat la un beneficiar. „Ne-am asumat responsabilitatea aceasta, ca lider al pieței, să creștem piața și să ușurăm deciziile beneficiarilor.”
În spatele acestui mod de lucru – de a crește odată cu restul ecosistemului în care se află – stă o, i-am putea spune, obsesie mai veche a companiei: alfabetizarea digitală a României. Când raportul european DESI, care măsoară gradul de digitalizare al statelor membre, a fost analizat integral de echipa NOD, compania l-a luat în serios: „Am văzut modul în care se măsoară fiecare competență. Am luat fiecare competență, am avut o echipă internă” și o listă de măsuri acolo unde NOD putea ajuta.
Pariul pe mentalitate
Platforma de companii, sau platforma de creștere de astăzi s-a născut și dintr-un pariu care nu are nimic de-a face cu cifrele. „În 2016, chiar acum 10 ani, când am preluat poziția de CEO al companiei, cred că acesta a fost cel mai riscant pariu. Am vrut să schimbăm mentalități”, își amintește Militaru. „Era limpede pentru toată lumea că trăim într-un ecosistem îmbătrânit.”
Eticheta care apăsa atunci întreaga industrie era cea de cărăuș, de firmă care mută cutii dintr-un loc în altul. Inițial, discuțiile la nivel de industrie au fost despre trecerea de la distribuitor la value-added distributor, discuții antrenate și de ceea ce se întâmpla în business, în economie. „Acum 18-20 de ani, aproape toate sucursalele locale, regionale, municipale de bănci sau de companii mari aveau câte un departament de IT, un IT manager”, povestește el. Rolul acela a dispărut treptat din organigramele clienților, iar „toate aceste funcții au fost preluate de partenerii locali, care au devenit sfătuitori și un fel de IT manager pentru companiile respective”.
Doar că, între timp, „a devenit o povară și pentru ei să țină competențe din ce în ce mai puține, mai scumpe, pentru o masă critică de proiecte tot mai mici”, observă el despre partenerii din teritoriu.
„Acela a fost pariul nostru: să strângem noi competențele”, spune Militaru. „Aveam deja o reputație bună, suntem oameni de încredere; am construit în jurul acestei imagini un bazin de competențe pe care îl punem la dispoziția partenerilor”, cu o ambiție suplimentară: partenerii să-și împrumute competențe și între ei. Numai că mentalitatea vremii suna altfel: „nu putem colabora, că la un moment dat ne certăm”.
Zece ani mai târziu, verdictul lui: „E un pariu câștigat – riscant – și câștigul cel mai mare e schimbarea mentalității. Cred că de vreo 4-5 ani vedem o mentalitate schimbată.” Iar câștigul se vede în felul în care lucrează piața, devenită, în cuvintele lui, „mult mai competentă, mai orientată pe rezultate, focusată pe implementare, pe relația cu partenerul, pe serviciile rapide, pe termene clare de livrare – «în 2 ore, în 3 ore reparăm»”. Cerințele au crescut chiar și la beneficiarii din sectorul public: „vedem o categorie mult mai informată, mai pretențioasă”, după valurile de proiecte cu finanțare europeană.
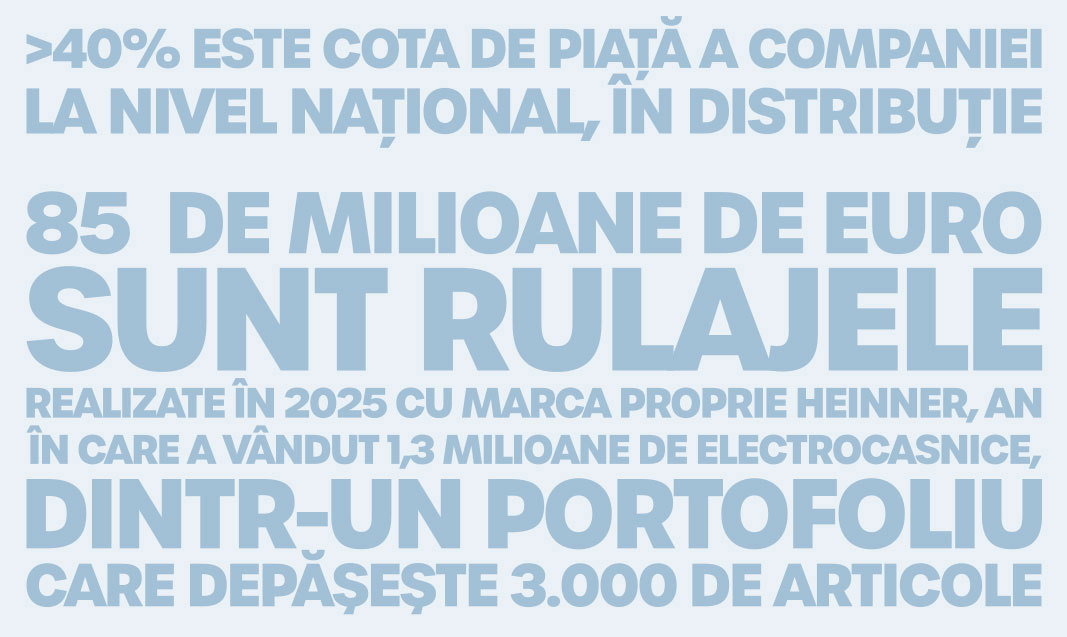
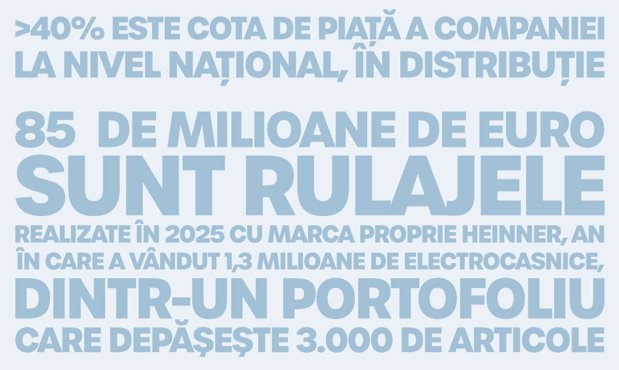
Compania a ieșit din acest deceniu cu „cea mai mare rețea, cu cea mai mare acoperire națională – undeva la peste 3.400 de parteneri”, cum o descrie chiar el, și cu o cotă „undeva peste 40%” din piața distribuției. Este o realitate diferită de cea de acum un deceniu. „Distribuția nu mai e acum doar despre mutat de cutii, vine cu servicii, cu finanțare, cu logistică foarte bună, cu operațiuni.”
Filosofia declarată rămâne însă aceea că NOD nu are o țintă în sine de a avea cele mai mari cifre de piață, orice s-ar întâmpla în jurul său. „O luptă doar pentru câștig de market share devine la un moment dat dăunătoare și, pe termen mediu-lung, nu e sustenabilă. Ne-am spus că trebuie să creștem piața și, în primul rând, să creștem partenerii cu care s-o deservim.”
Rețeta din spate e prin definiție nu tocmai spectaculoasă: e nevoie de muncă și răbdare. „E o chestiune de anduranță: lucrăm la treaba aceasta zi de zi, sute de oameni, de atâția ani. Lucruri care nu se văd și se adaugă în fiecare zi, câte puțin”, continuă el. „La un moment dat se creează efectul unei roți de moară.” Morișca – așa îi spune pe scurt și revine la ea de mai multe ori în discuție – e metafora lui centrală: vendorii capătă încredere, partenerii cresc, rezultatele vin, iar spirala se învârte: „un cerc, de data aceasta un cerc de bine”.
Tiparul se recunoaște, de altfel, în proiectele crescute în jurul lui Iulian Stanciu, acționarul principal al NOD și unul dintre cei mai puternici antreprenori din România: creștere construită pe educație, dezvoltare care ridică ecosistemul întreg, nu doar o companie.
Validarea cea mai vizibilă pentru ceea ce a construit NOD a sosit anul trecut, odată cu un contract cu gigantul american Apple – o perlă a coroanei în industria de tehnologie; la 1 iulie s-a împlinit un an de când NOD e distribuitor autorizat al companiei din spatele iPhone, iPad și Mac. „Nu e întâmplătoare relația pe care o avem acum, de distribuitor Apple”, spune Militaru. Explicația lui trimite înapoi la metafora centrală: „are legătură cu ce spuneam mai devreme, cu acea morișcă ce a făcut ca distribuitorul Network One Distribution să fie validat”, plus experiența de „peste 10-15 ani” cu brandurile globale.
Apple însuși vine cu propria agendă: e „un brand diferit, o tehnologie aparte, venit mai degrabă din zona de consumer, cu dorințe mari să intre în zona de B2B”. Iar drumul până la contract a fost o școală în sine: „inclusiv călătoria de a deveni distribuitor a fost una aparte, în care am învățat lucruri diferite, multe de natură calitativă”. Bilanțul lui: „Pentru noi e unul dintre cele mai mari contracte pe care le avem în momentul de față”, plus un examen trecut – „sunt mulți indicatori calitativi pe care i-am bifat”.
Diferențiatorii cu care a venit NOD la masă țin nu doar de mărime, ci și de execuție: „livrăm pentru retailul mare din România cu promisiune de livrare în 2 ore de la comandă. Avem undeva la 99% same-day dispatch – practic toate comenzile primite azi le și trimitem către curier – și o rată spre 96-97% de next-day delivery”.
Iar dincolo de indicatori, entuziasmul e nedisimulat: „E senzațional pentru noi că suntem în go-to-market-ul unui brand cum e Apple, și avem convingerea că vom putea contribui la dezvoltarea Apple în segmentul de business”.
Toată construcția stă pe o regulă simplă: „Businessul nostru e exclusiv B2B. Lucrăm doar cu parteneri, nu vindem către consumatorul final.” Intrarea în ecosistem e liberă – „nu avem restricții de intrare, nu avem restricții de cifră”, iar ușa e descrisă la fel de larg: „Oricine trăiește în ecosistemul acesta – în industria Electro-IT, în industria de energie sau în cea de securitate – poate deveni foarte rapid parte din ecosistemul NOD”, cu acces la informațiile colectate de la vendorii globali, „prin NOD Academy, prin întâlniri directe, inclusiv seminarii via internet”. În fiecare an apar „300-400 de parteneri noi”; „unii mai pleacă, unii mai vin – există acel long tail”, spune el despre respirația naturală a rețelei. Cifra pe care o scoate el însuși în față e însă alta: „chiar ieri ne uitam, avem cam 90% din vânzări cu parteneri care sunt de peste 5 ani împreună cu noi, iar media acestui bazin de parteneri se plasează la 12 ani”.
Brandurile proprii
„Istoria noastră de a dezvolta branduri proprii a început prin 2006-2007, cu Horizon, pe zona de monitoare”, povestește Militaru, amuzat că încă mai vede, în anumite situații, câte un monitor Horizon de acum 14 ani încă în funcțiune. A urmat Serioux, pe accesorii și periferice, cu un amănunt de epocă – „2 ani la rând cel mai bun GPS la vremea respectivă a fost GPS-ul Serioux”, iar vocea care dădea indicațiile de traseu era, la un moment dat, a Cosminei Păsărin, una dintre cele mai cunoscute vedete din showbiz la vremea aceea. În 2011 s-a născut Heinner, pe electrocasnice mici, extins între timp spre „aproape toată gama de electrocasnice mici și mari”. „În România avem cel mai mare portofoliu de produse diferite Heinner pe stoc, ce pot fi deservite în piață”, explică Militaru. Un portofoliu extins și spre ceea ce compania numește „universul casei”: scule, unelte, bucătărie, textile, inclusiv cu un touch de gastronomie profesionistă, pentru că „lucrăm cu chefi, facem linii dedicate de bucătărie, de instrumente de gătit, împreună cu profesioniști din domeniu”.
Nu toate pariurile NOD pe produse proprii au funcționat. Brandurile pentru copii au prins o piață în cădere liberă: „piața jucăriilor fizice a scăzut foarte mult, pentru că timpul copiilor a fost acoperit cu tableta în față. Trăiesc cu speranța că se va reveni la jocul fizic”, mărturisește Militaru. Platforma a mers mai departe cu ceea ce crește.
Un capitol aparte – sau cum spune el, „un lucru mai plăcut” – e reinventarea numelor vechi: „am reușit să reinventăm branduri vechi românești: Pegas e brandul nostru, Fram e brandul nostru, Diamant e brandul nostru”. Sunt branduri care nu spun nimic noilor generații, dar au o rezonanță puternică pentru cele mai vechi: Pegas este egal cu bicicleta pe care ți-o doreai cu ardoare, Fram – frigiderele indestructibile din casa bunicilor, Diamant – televizoarele la care priveam bulgarii în „Epoca de Aur” (până la căderea lui Ceaușescu în 1989, ca să fim exacți).
Dintre pariurile făcute de companie în această direcție, cel care s-a distanțat de pluton este Heinner, care e „acum unul dintre cele mai vândute branduri din portofoliul companiei; suntem în rapoartele din piață aproape în fiecare categorie, adaugă Militaru, care riscă și o ipoteză atent formulată: „S-ar putea să fim prezenți în aproape toate gospodăriile din România printr-un produs”.
În spatele ipotezei, compania pune pe masă și cifre: brandul Heinner a crescut de la 0,9 milioane de euro în 2011 la 85 de milioane de euro în 2025, an în care a vândut 1,3 milioane de electrocasnice – 3 milioane de produse cu tot cu liniile pentru casă, DIY și îngrijire personală – dintr-un portofoliu care depășește 3.000 de articole. România rămâne piața de bază; „peste 85% din ce vindem, vindem local”, precizează Militaru. Asta nu înseamnă că Heinner rămâne un „copil-minune” singur la părinți: familia de branduri s-a extins și cu Momki, Vanora, U-Grow, Square Nature, pentru produse din materiale organice, iar din 2026 a luat ființă și Heinner Beauty, o categorie complet nouă.
Filosofia produselor s-a schimbat radical față de anii de început. „Prețul mic e un preț păcătos. O calitate necorespunzătoare, pe termen mediu-lung, face ca produsul să fie mult mai scump de fapt, și îți afectează și imaginea de brand”, spune Militaru. „Știm să spunem când un preț de 180 de dolari e foarte bun în comparație cu altul de 142 de dolari.” Despre zona ieftină a pieței recunoaște că „e tentant să rămâi agățat acolo”; mai ales că „în China găsești orice, în continuare”.
Dar tranziția a fost asumată, cu tot costul ei: „Am lăsat în urmă o parte din piață”. Estimarea lui Militaru este că dacă în 2011-2012 „era 60% produse ieftine, acum cred că ponderea e sub 20%”. Iar schimbarea nu e doar a companiei, ci și a clientului: „Consumatorul român e din ce în ce mai pretențios, și e un lucru foarte bun (…). E un declanșator de dezvoltare”.
Pentru ca un produs să ajungă în portofoliul Heinner sau al altor branduri proprii ale NOD e nevoie ca acesta să treacă prin filtre severe. Un exemplu: se poate ajunge în situația să fie analizate 100 de produse de la 10-20 de furnizori, dintre care se aleg doar 1-2, cu echipe de control al calității care lucrează direct în fabrici. Aceste filtre severe sunt de fapt librăria de cunoștințe acumulată de oamenii din echipa NOD, explică Militaru care e mecanismul care stă, până la urmă, în spatele poveștii de succes a brandurilor proprii. „Echipa care alege știe inclusiv detalii pe care nicio fișă tehnică nu le prinde: sunt lucruri pe care ți le dă experiența – românul preferă, nu știu, raftul mai mic sau mai mare la un frigider; sunt lucruri calitative care fac diferența”.
Vestul, regiunea și drumul spre Olanda
Un test important prin care trec brandurile proprii ale NOD se dă însă în afara țării și rezultatele lui spun ceva despre piețe, nu doar despre produse. În Europa de Vest, unde raportul calitate-preț „tinde să devină un mod de viață: să alegi după ce se oferă pentru prețul plătit”, produsele românești prind. „Vedem, în expunerea din Europa de Vest, un feedback foarte bun al consumatorului privind produsele noastre”, subliniază Militaru. În regiune, în schimb, „oamenii încă își doresc un brand” și există „o pătură socială semnificativ mai săracă decât în Vest”, așa că, deși „vindem foarte bine și în regiune, în țările învecinate”, concluzia lui e că „efortul de a vinde e mai mare decât în Vest”. Nu definitiv, crede el, România însăși a arătat drumul: „consumatorul a devenit mai selectiv, mai pretențios, și în toată regiunea se va întâmpla asta”.
De aici și ambiția care depășește electrocasnicele: „Cred că e loc către Europa de Vest, nu numai cu genul acesta de produse, ci cu orice știm să facem, inclusiv tehnologii”.
Infrastructura pentru drumul acesta există deja. „Tocmai ne-am deschis un hub logistic în Olanda, ca să deservim mult mai repede partenerii și clienții finali de acolo”, spune Militaru. Pe hartă, hubul acoperă, conform companiei, Benelux și spațiul DACH (Gemania, Austria, Elveția). De acolo, spune Miliatru, planul companiei e clar: „vom crește către sud”. Brandurile proprii ajung deja „în aproximativ 30 de țări, în aproape toată Europa și în afara Europei”, iar planul e replicarea: „pe măsură ce vom ajunge la o masă critică de clienți, vom replica momentul – între timp vom și învăța din pionieratul acesta din Olanda – ca să fim cât mai aproape de consumatorul final”.
Unde crește platforma
Strategia de creștere a NOD, așa cum o explică Militaru, are trei viteze: câte una pentru fiecare tip de teren. „Sunt verticale unde suntem prezenți foarte bine, unde cota e suficient de mare și focusul se îndreaptă mai degrabă către creșterea pieței și a nevoilor. Sunt segmente cu cotă de piață mică, unde putem crește prin luarea cotei de piață. Și sunt segmente – cum e zona energetică – cu potențial foarte mare de creștere a pieței, unde avem o prezență mică și e loc de creștere rapidă”, detaliază el.
Aici intră și partea cu adevărat nouă a planului: creșterea nu va mai fi doar organică. „Avem în plan creșterea atât organic – prin ceea ce facem, prin adăugarea de noi verticale (…) – cât și prin achiziții de companii”, anunță CEO-ul. Iar la întrebarea dacă țintele sunt locale sau externe, răspunsul e scurt: „Și în România, și pe alte piețe”. Direcția e limpede: „în zona de broadline ne uităm poate să identificăm alți jucători din industria noastră cu care să ne unim forțele”. Pe plan extern, „vom fi foarte activi și pe dezvoltarea internațională; ne dorim să fim mult mai focusați”.
Presiunea pe consolidare este puternică în distribuție, marjele mici împing multe companii în această direcție, doar că aceste mutări au sens câtă vreme nu alterează alte puncte cheie. Militaru insistă spre exemplu asupra faptului că în această industrie „diferențiatorul a fost, și cred că va fi din ce în ce mai puternic, exact agilitatea, viteza de execuție, prezența locală – ceea ce o astfel de consolidare nu poate decât să strice”. Ciclurile, spune el, se întorc oricum: „sunt momente prolifice pentru consolidare, după care brusc e o diversificare, și vedem că o piață cu mai mulți jucători e mai bună”.
Verticalele noi arată cum intră NOD pe terenuri necunoscute. În securitatea fizică, impulsul a venit de la „un mare producător de servicii de securitate fizică” – pe care Militaru nu-l numește – ai cărui oameni „considerau că noi am putea deveni cel mai mare distribuitor de produse de securitate fizică din România”.
Piața se transformase între timp: „Tehnologia s-a schimbat de la analog la digital: era un business de instalator, cu cablu, și s-a transformat într-un business pe laptop”. NOD a adus în supraveghere video „peste 200 de parteneri tradiționali din IT”, mergând până a-și ghida partenerii prin labirintul birocratic: „știam fluxul și ne-am îndrumat partenerii către birourile dedicate. Pare un moment ca oricare altul, dar el de fapt arată până la urmă forța pe care o poate avea o platformă care își propune să propage creșterea în jurul său.
Pe segmentul de energie verde, rețeta de intrare e aceeași care a funcționat în IT: „Pe zona de energie e un supply chain foarte puternic, cu mulți furnizori, multe specificații. (…) Acolo, intenționăm să progresăm tot prin dezvoltarea unui ecosistem, cum am făcut în IT: consultanță, finanțare, implementare, construcție propriu-zisă, ingineri de arhitectură”. Iar miza e una cheie: „sunt direcții strategice pentru Network One Distribution în anii care vin. Vedem nu numai potențial de business pentru noi, ci și un potențial mare de dezvoltare a României”.
Securitatea cibernetică a devenit, la rândul ei, un teren care nu mai e opțional. „E un pic ciudat: ne dezvoltăm și investim bani în cyber security pentru că suntem atacați. Asta e lumea în care trăim”, constată Militaru, care adaugă că „au fost multe incidente publice în ultimii ani, la fel de mari – au impactat mentalitatea, individuală și colectivă”. Cel mai recent – prăbușirea platformei de care depinde piața imobiliară din România – a făcut ca subiectul să fie dezbătut pe agenda publică mai mult ca niciodată.
Reglementările – „vorbim de NIS2, de alte reglementări” – ajută, dar miza e mai adâncă: „Nevoia de infrastructură, de cyber security, de modele avansate de securitate – și fizică, și cibernetică – vor deveni la un moment dat o diferență între a mai putea continua sau nu activitatea”. Direcția investițiilor e trasată fără echivoc: „Intenționăm să investim foarte mult și în energie, și în cybersecurity, și în AI prin toate formele ei”.
Pe frontul cererii puternice pentru echipamente capabile să ruleze local modele de inteligență artificială, acest tip de sisteme se văd în topul vânzărilor NOD. „Printre top-sellere sunt exact sisteme de la producători – de la Apple, de la Dell – exact pentru AI local”, relatează. „Există o criză de stocuri, există cerere. Piața încă nu e acoperită și creșterea e exponențială.” Cumpărătorii sunt mai ales companii mici și persoane fizice – din consultanță, software sau media – iar valul se lărgește: „vedem foarte multe companii, IMM-uri care își cumpără sisteme pentru AI și urmează al doilea val”.
La celălalt capăt al pieței, al proiectelor mari, NOD e de asemenea prezentă: „suntem unii dintre principalii distribuitori de echipamente pentru proiectele mari de cloud”, își descrie el poziția. „Există acum o goană după infrastructură peste tot, o vedem cu toții.” Portofoliul de șantiere e deja întins: „Avem proiecte de infrastructură și în cloud, și în zona de educație, și de sănătate, și în zona de autorități locale, și de corporații”. Numai că el se așteaptă ca febra să se așeze: „se vor tria și nevoile acestea de AI la un moment dat, vor apărea anumiți agenți sau module care se vor consolida ca principalul furnizor de AI”.
Pe infrastructură, NOD joacă în mai multe „echipe”: „Suntem și furnizor de cloud, și furnizor de echipamente și infrastructură care să fie bazele unui cloud privat”.
Ce aleg clienții? „În funcție de nivelul de maturitate și de nevoile pe care le ai ca business, poate fi foarte bun oricând un cloud public clasic. Sau, în alte cazuri, e important să ai on-prem; noi le vedem pe toate crescând, într-o formă sau alta, cu adresabilitate diferită. Și pariem pe toate”, povestește șeful NOD. Convingerea lui este că „totul se va duce către zona aceasta de cloud permanent, chiar dacă investiția va fi într-o structură on-prem, pe care se va pune un cloud”.
Iar în vreme ce „acum se vorbește doar de infrastructuri mari și foarte mari”, cum constată chiar el, pariul lui sună contraintuitiv: „Eu cred și în conceptul unei infrastructuri mici, de proximitate. Adică un data center destul de mic, într-o zonă industrial-rezidențială, care să deservească nevoile locale de compute ale firmelor și oamenilor, și care poate genera căldură iarna și aer condiționat vara, cu un sistem fotovoltaic sau de producere a energiei”. E un concept pe care NOD nu îl va dezvolta de unul singur ci „împreună cu parteneri”. Nu va fi nevoie doar de centre de mari dimensiuni, estimează el.
În propria organizație, adopția AI e deliberat așezată: pe optimizări de procese, documente și rapoarte funcționează deja, pe structurile de bază încă nu. „Suntem adepții instalării AI, dar cu grijă”, rezumă Militaru. Ritmul general, în schimb, îl vede altfel decât la valurile trecute: „cred că de data aceasta vom schimba destul de rapid, pentru că vedem o penetrare mult mai rapidă a AI în viața tuturor”.
Anul de tranziție și pariul următor
Deși „ciudat”, anul în curs are o dinamică bună, spune Militaru. „Anul acesta estimăm o creștere a cifrei de afaceri; deja o vedem”, punctează el. Segmentul dedicat pieței de consumatori s-a răcit. „Lumea se gândește de mai multe ori (…) înainte să cumpere. E o revenire mai degrabă la o normalitate”, deși „există noi produse, noi verticale care prind foarte bine la consumer – periferice, gadget-uri – și merg în continuare” – iar în businessul clasic (PC-uri, electronice etc.) „numărul de unități livrate e în scădere, dar am avut parte de creșteri foarte mari de prețuri, și în termeni de cifră de afaceri ar trebui să se reflecte acest lucru”. Explicația vine din foamea globală de putere de calcul pentru AI: investițiile în data centerele de AI au pus presiune pe componente (memorie, stocare) iar „prețurile au luat-o absolut razna”. „Vedem crize de disponibilitate pentru marfă, întârzieri în aprovizionare și creșteri foarte mari de preț. Consumatorul, fie persoană fizică, fie firmă, nu e încă pregătit să absoarbă aceste creșteri atât de repede. Pe de altă parte, are în contrapartidă riscul de a nu face investiții și a pierde tot în câțiva ani, dacă nu-și tehnologizează compania.”
Verdictul lui pentru NOD e așezat: „una peste alta, cred că e un an de tranziție, un an care pentru Network One va fi un an bun. Mai mult, am reușit să punem premisele unor creșteri sănătoase pe anii care vin – nu doar pentru noi, NOD, ci împreună cu tot ecosistemul”.
După un deceniu, Militaru își îngăduie să privească în urmă și spre ce ar fi trebuit să facă altfel. „Dacă există un regret la momentul acesta, e că poate n-am intrat mai repede” în zonele noi, recunoaște el; alteori, compania a greșit în sens invers: „am avut de-a lungul istoriei și momente când am venit prea devreme, mai devreme decât piața, și n-a fost neapărat bine”.
Lecția deceniului în fruntea NOD este totuși cea a răbdării: „Dacă am învățat o lecție în toți anii aceștia, e că e foarte important să-ți iei o direcție și să ai anduranță. Lucrurile nu rămân fără rezultat. Lucrurile se fac cu răbdare, cu direcție, pe bucățele, nu de azi pe mâine”. Pariul fiind în același timp și că piața îi va recompensa pe cei care rămân pe poziții de-a lungul anilor. „Rezultatele sunt fantastice, pentru că, pe măsură ce schimbările se întâmplă și se schimbă radical – și mă aștept la schimbări radicale – lumea revine către cei care erau acolo de ceva timp.”
-

-

-
Cele mai citite acum