
Un curs prea mare pentru scandaluri prea meschine
Să nu confundăm, când e vorba de previziuni economice, politica și politicile: pentru analiști și piețele financiare, riscuri și incertitudini politice nu înseamnă, ca pentru noi, că nu se știe dacă vin la putere "ai noștri" sau "ai lor", ci doar că nu e clar ce politici vor fi aplicate după alegeri.
Diferența pare greu de sesizat, dar e esențială. Ca să fie mai ușor de înțeles, avem și un exemplu concret: leul scade nu pentru că USL vrea să-l dea jos pe președintele Băsescu sau pentru că aranjarea suspendării s-a făcut prea repede și prea din topor pentru standardele europene, ci dimpotrivă, pentru că tranșarea luptei pentru putere din România se face prea lent pentru ca politicile economice din următoarele luni să mai poată rămâne previzibile.
Moneda națională este sub un atac speculativ, nejustificat de indicatorii macroeconomici, astfel încât Guvernul a cerut responsabililor cu siguranța națională să investigheze situația, a declarat purtătorul de cuvânt al Executivului. Nu e vorba de România lui iulie 2012, ci de Ungaria lui noiembrie 2011, când purtătorul de cuvânt Andras Giro-Szasz făcea această declarație despre soarta forintului, monedă care bătuse de-a lungul anului recorduri istorice de depreciere, scăzând cu 12% față de euro în șase luni. Agenția Reuters nota exodul investitorilor în activele ungurești, de când cabinetul Viktor Orban naționalizase fondurile de pensii private, îngrădise independența băncii centrale și a Curții Constituționale, impusese taxe suplimentare pentru bănci și companii telecom și, ca urmare, intrase în conflict cu FMI și CE. De la aproape 318 forinți/euro, cât era atunci, moneda ungară și-a revenit acum ca prin farmec, după ce guvernul a acceptat condițiile FMI și a început la 17 iulie negocierile cu Fondul. În doar câteva zile, forintul a devenit campion regional la apreciere, cu un plus de 2%, ajungând la crica 285 față de euro.
Morala poveștii de mai sus ar putea fi asemănată cu cea a poveștii din iunie 2010 de la noi, când respingerea de către CCR a tăierii pensiilor a împins în doar patru zile cursul de la 4,2311 la 4,3688 lei, pentru ca decizia guvernului Boc de a tăia salariile și a crește TVA să readucă la fel de repede cursul în marja lui cuminte de 4,23-4,28, în care a și rămas pentru restul anului. Cu alte cuvinte, oricât de vaste ar fi urmările unor politici imprudente (Ungaria) și oricât de rapidă ar fi deprecierea în câteva zile (la noi în 2010), nimic nu e ireversibil când e vorba de curs. În plus, cum e cazul forintului acum, poți să prinzi și o conjunctură externă bună, adică o acalmie de câteva zile a cursului euro/dolar, știut fiind că o scădere a euro față de dolar depreciază și monedele din Europa Emergentă față de euro și încă și mai mult față de dolar, din cauza fugii de risc a investitorilor în raport cu toată zona.
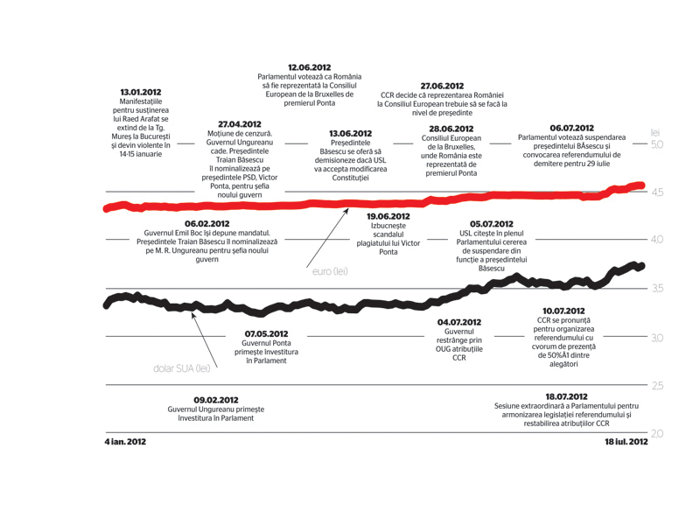
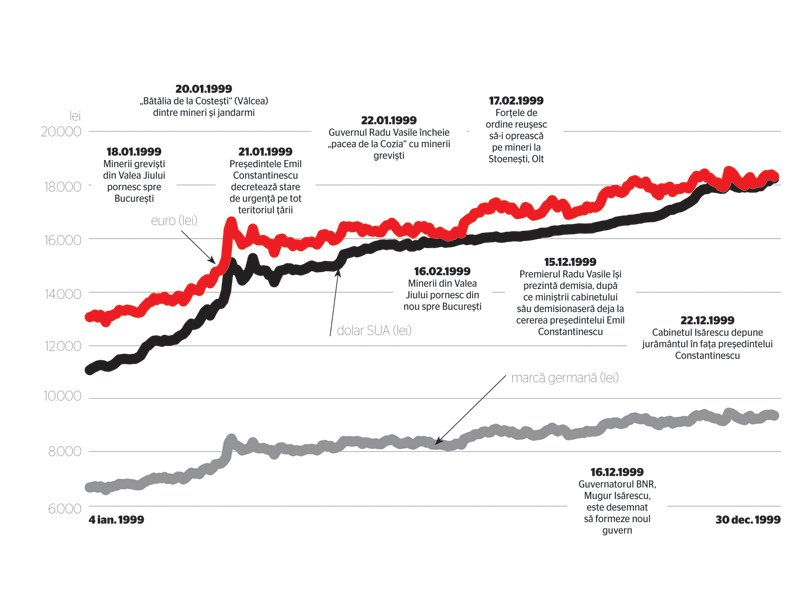
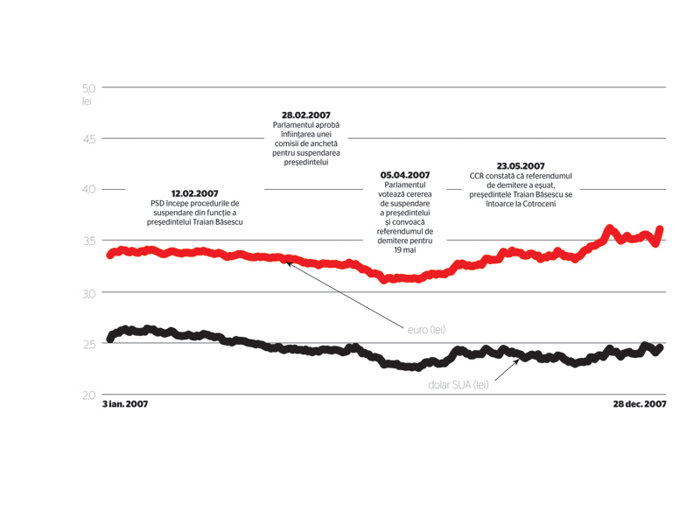
Se compară cu astfel de cazuri situația de acum a leului, care a pierdut de la începutul anului circa 5,6% față de euro și circa 11% față de dolar și scade în continuare? Ministrul finanțelor, Florin Georgescu, susține că “este o evoluție conjuncturală” și că leul “va veni înapoi, deci cred că se va aprecia până la un nivel sub 4,5, ca efect al calmării și al clarificărilor de pe scena politică”, în timp ce politicienii fostei guvernări compară efectul economic de acum mai curând cu cel al mineriadelor decât cu referendumul de demitere a președintelui din 2007, deși traiectoria comparată a cursului îi contrazice.
Încă din ultimele luni ale anului trecut, mai toate analizele financiare despre România pentru uzul investitorilor aminteau că, ținând cont de sondajele de opinie, este previzibilă o înlocuire la guvernare a PDL de către USL cu prilejul alegerilor din 2012. Pe atunci, riscurile politice interne luate în calcul se refereau fie la o orientare a USL ostilă acordurilor cu finanțatorii externi, fie la proteste de stradă de amploare soldate cu alegeri anticipate, fie la ascensiunea unor forțe populiste noi. În primul trimestru din 2012, când piețele s-au lămurit că USL susține acordul cu FMI și disciplina fiscală, că protestele din ianuarie nu se prelungesc și că nu vom avea nici alegeri anticipate, ideea de risc politic s-a redus la menționarea unor posibile derapaje de la disciplina fiscală, uzuale în anii electorali și bine tolerate de piețele financiare atâta vreme cât nu aruncă în aer cifrele bugetului. Percepția s-a păstrat și ulterior, după ce guvernul Ponta a bătut palma cu FMI.
Lucrurile au început să se strice însă atunci când a devenit clar că România a rămas în recesiune în primul trimestru și că datele economice nu se îmbunătățesc, în schimb coabitarea președinte-premier e tot mai dificilă și plină de scandaluri (plagiatul lui Ponta, amenințările cu suspendarea lui Băsescu) care nu doar că nu au rămas la dimensiunile mărunte pe care le meritau, ci riscă să ducă la căderea încă unui guvern în mai puțin de șase luni sau la demiterea președintelui urmată de alegeri prezidențiale anticipate, cu efect incert pentru economie. “Preocuparea noastră de bază este că aceste tensiuni politice ar putea duce la amânarea reformelor structurale cerute de acordurile României cu FMI și UE, inclusiv a privatizării companiilor de stat”, scria la 11 iulie agenția Fitch, într-o notă care arăta că “intensificarea instabilității politice în România nu este o amenințare pe termen scurt la adresa ratingului țării, având în vedere efectele consolidării fiscale și rezervele de valută substanțiale”.
Aceasta a fost perioada când au prins prilejul de a acționa speculatorii care au început să mizeze pe o viitoare depreciere a leului. The Wall Street Journal îl cita, la 11 iulie, pe Bryan Carter, manager de portofoliu la fondul Acadian Asset Management din Boston, cu active în administrare de 44,5 mld. dolari, care declara că în săptămâna precedentă a majorat numărul pozițiilor scurte pe leu (pariuri pe viitoarea depreciere). La fel au stat lucrurile și cu obligațiunile românești, care au scăzut chiar dublu față de leu. “Investim în continuarea pierderii de credibilitate a guvernului român”, spunea Carter. În ultima săptămână, la acești factori s-a adăugat deteriorarea relației României cu liderii europeni: “Criticile internaționale ale procesului politic, dacă nu sunt abordate adecvat, ar putea afecta relația cu UE, care a fost constant o sursă importantă de sprijin instituțional și financiar pentru România”, arată agenția Moody’s.
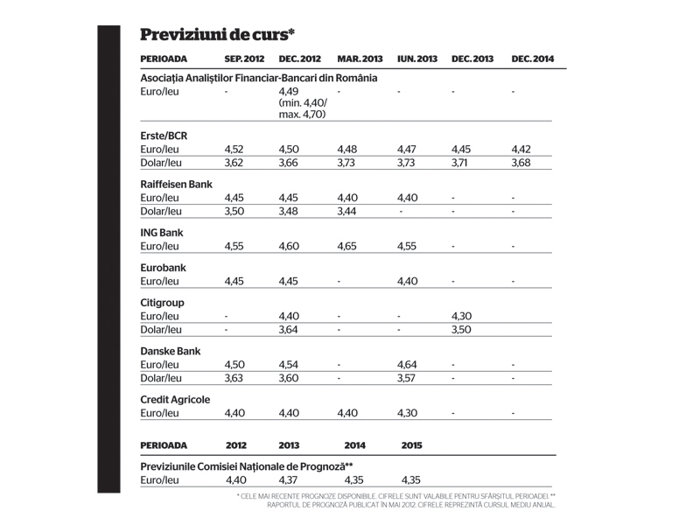
Dar cum de a trecut cursul chiar și dincolo de 4,58 lei, din moment ce BNR are rezerve valutare de 33 mld. euro, suficiente ca să-l apere? “Peisajul economic nu arată încurajator: lipsesc semnalele solide de reluare a creșterii și nu se știe dacă performanța de export mai rezistă. BNR ar fi deci presată să taie dobânda-cheie, ca să stimuleze economia, însă, ținând cont de presiunile de depreciere a leului, nu o va face. Ca să limiteze deprecierea, BNR a început să restrângă oferta de lichiditate în lei din piața interbancară, ceea ce a împins în sus dobânzile din piață, aproape de dobânda de politică monetară”, explicau la 27 iunie analiștii Citigroup, care anticipau pentru finele anului un curs de 4,40 lei/euro. Era epoca presiunilor speculative pe euro, legate direct de criza datoriilor europene, cu evenimentele din Grecia, Spania, Italia și de la Bruxelles pe care le știm.
La 8 iulie, după declanșarea crizei politice din România, aceiași analiști apreciau, fără a-și schimba prognoza de curs, că “deteriorarea stabilității politice”, coroborată cu faptul că fluxurile de capital spre România au scăzut (de la 2,64 mld. euro în perioada ianuarie-aprilie 2011 la 1,15 mld. euro în ianuarie-aprilie 2012), complică opțiunile BNR, care “nu este foarte dispusă să vândă valută la fel de agresiv precum a făcut-o în perioada aprilie-iunie. Mai exact, BNR va fi reticentă să accepte scăderea nivelului rezervelor valutare în mod semnificativ sub 32 mld. euro”, afirmau analiștii grupului american.
Explicațiile acestei reticențe ar fi mai multe. Pe de o parte, faptul că, în loc să se îndrepte spre un deznodământ rapid care să permită revenirea la normal, criza politică trenează. “Se pare că va rămâne un factor de incertitudine în perioada următoare – rezultatul incert al referendumului, posibile alegeri prezidențiale anticipate, plus alegerile parlamentare din noiembrie-decembrie”, remarcă Ana-Maria Morărescu, analist la Raiffeisen. “Ținând cont de climatul de mare aversiune față de risc din piețele externe, de fluxurile scăzute de capital străin și de nesiguranța de pe piețele locale, deprecierea leului din ultimele luni nu se va putea inversa, probabil, în perioada următoare”, adaugă Nicolae Covrig, analist la aceeași bancă, a cărui opinie e că rămâne posibilă revenirea cursului la 4,45 lei/euro până la finele lui septembrie, dar cu rezerva că prognoza ar putea fi revizuită.
Or, în astfel de condiții, a încerca să ții cursul în fața speculatorilor, oferindu-le constant câștigul pe care îl așteaptă, e cea mai bună rețetă de a-ți topi rezerva valutară, într-o perioadă când criza externă e cum nu se poate mai departe de o rezolvare, iar capriciile piețelor nu dau semne să se stingă atâta vreme cât nu li se dă satisfacție prin noi operațiuni masive de relaxare monetară din partea marilor bănci centrale. Vlad Muscalu, economist-șef al ING Bank România, rezumă situația în care ne aflăm: “Anul trecut, teama de acțiunile BNR era suficientă încât să limiteze presiunile de depreciere, însă lipsa intervențiilor agresive din ultimele trei luni a estompat această teamă, iar pariul că BNR va sări rapid în ajutorul leului a încetat să mai fie profitabil.” Cel mai important lucru de observat e însă altul: “Deprecierile din ultima vreme au avut loc într-o conjunctură externă destul de calmă. O schimbare a sentimentului piețelor externe ar face însă ca aceste deprecieri să ne pară blânde.”
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi