
Un cocteil exploziv: băncile se refac cu întârziere după criză, riscul ca necazurile lor să lovească din nou în economia crește
Conjunctura tensionată de pe piața bancară europeană, moștenirea unor găuri negre lăsate să se adâncească și problemele mai noi din Europa de Est au aprins iarăși în mediile financiare discuțiile despre întârzierea cu care băncile se refac după criză și despre riscul ca necazurile lor să lovească din nou în economiile estice.
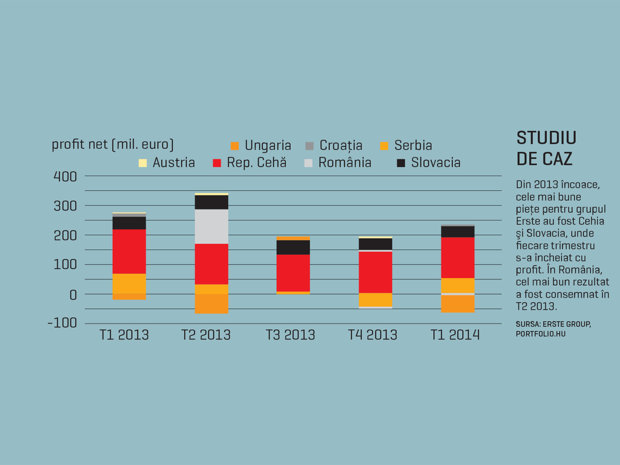
ANUNȚUL ȘEFULUI ERSTE, ANDREAS TREICHL, CĂ GRUPUL SE AȘTEAPTĂ ÎN ACEST AN LA O PIERDERE DE 1,4-1,6 MLD. EURO DIN CAUZA CREȘTERII PROVIZIOANELOR DIN UNGARIA ȘI ROMÂNIA DE LA 1,7 LA LA 2,4 MLD. EURO, A DECLANȘAT INSTANTANEU UN MIC LANȚ DE CULPABILIZĂRI. În cazul României, Treichl a acuzat BNR, care relativ recent a recomandat băncilor un plan de măsuri pentru grăbirea reducerii până în toamnă a creditelor neperformante de la peste 22% până la 16%, ceea ce în cazul BCR ar însemna curățarea bilanțului de credite moarte de până la 800 mil. euro, un sfert din nivelul de la finele lui 2013.
În replică, Nicolae Cinteză, șeful supravegherii BNR, a amintit că numai băncile care nu și-au făcut la timp provizioane conform IFRS trebuie să facă abia acum provizioane suplimentare. În cazul Ungariei, unde parlamentul tocmai a obligat băncile să restituie clienților comisioane și dobânzi rezultate din modificarea în ultimii ani a unor contracte de credit, operațiune care va costa băncile cca 2-3 mld. euro, Treichl a acuzat Budapesta că practică o politică de tip „mulgem vaca atâta cât putem, doar că nu o tăiem“. Agenția Fitch a prevestit pierderi pentru băncile din țară și a anunțat că le va revizui ratingurile în funcție de capacitatea grupurilor-mamă din Vest de a le susține cu capital suplimentar.
Faptul că atât acțiunile Erste Group, cât și cele ale Raiffeisen Bank International, apoi și ale altor bănci europene au scăzut la burse zile în șir după anunțul lui Treichl se explică însă printr-o conjunctură mai largă. De altfel, Raiffeisen a anunțat că se așteaptă în continuare la profit în România, la fel ca și anul trecut, iar pe marginea noii legi ungurești n-a comentat decât că se așteaptă la costuri de 120-160 mil. euro, mai mici decât ale OTP (aproape 400 mil. euro) sau Erste (300 mil. euro).
Piețele financiare știu însă că pentru băncile din zona euro e un moment cum nu se poate mai prost, din cel puțin patru motive. În această perioadă are loc testul de soliditate financiară organizat de Autoritatea Bancară Europeană și pentru care băncile s-au pregătit din greu în ultimul an cu majorări de capital (Raiffeisen, de pildă, a atras 2,8 mld. euro, Erste 660 mil. euro), SUA derulează ancheta asupra încălcărilor legislației contra spălării de bani (după ce BNP Paribas a acceptat să plătească daune de aproape 9 mld. dolari, ancheta s-a extins și la Commerzbank, Deutsche Bank, UniCredit, SocGen și Credit Agricole), iar conflictul din Ucraina afectează afacerile băncilor (Raiffeisen și-a majorat provizioanele la peste 280 mil. euro în Ucraina, țară unde în T1 a avut o pierdere de 24 mil. euro).
În fine, dar deloc în cele din urmă, în ultimele zile a avut loc tranșarea crizei de la Hypo Alpe Adria, o veche gaură neagră a sistemului bancar austriac, preluată în 2009 de stat și în care statul nu mai e dispus să mai injecteze bani. În loc să-i rezolve situația lăsând-o să intre în insolvență, guvernul de la Viena a decis acum să impună pierderi de 890 mil. euro deținătorilor de obligațiuni fără prioritate la plată, dar garantate de stat. Soluția aplicată, în premieră europeană, la Hypo Alpe Adria a determinat atât Moody’s, cât și Standard & Poor’s să coboare, respectiv să pună sub observație ratingurile mai multor bănci austriece, între care și Erste și Raiffeisen, în esență cu argumentul că statul austriac sfidează drepturile creditorilor băncilor, din moment ce nu-și mai onorează propriile garanții, astfel încât dacă o altă bancă din Austria ar avea nevoie de ajutor în țară sau în străinătate, statul ar putea reacționa la fel. Și ne amintim că în 2009, statul a ajutat cu bani toate marile bănci austriece. Așa se explică tensiunea de la burse concentrată pe acțiunile băncilor europene și austriece în particular.
Dincolo de acest cocteil exploziv la scară europeană rămân problemele reclamate de bănci în fiecare țară. Andreas Treichl, șeful Erste, a fost întrebat de ziarul austriac Kurier cum se face că dacă România a ajuns să aștepte o creștere economică de peste 3%, mai mare decât în Vest, grupul încă mai are probleme cu neperformantele. Treichl a răspuns: „Am cumpărat BCR de la stat, deci o mare parte din debitori sunt autorități și companii cu activitate locală, care nu au profitat din export.
Suntem și o bancă de retail, iar în acest segment creșterea creditelor e destul de mică“. Trecând granița, avem de-a face cu cazul unic în zonă al Ungariei: guvernul lui Viktor Orban a impus începând din 2010 o taxă suplimentară pe profiturile băncilor, apoi în 2011 le-a permis ungurilor să-și achite anticipat creditele sub prețul pieței, contribuind astfel la pierderile sectorului bancar, din 2013 a introdus taxa pe tranzacții financiare, iar acum va introduce și conversia în forinți a creditelor în valută. Unii s-au întrebat de ce guvernele din România n-au avut și ele curaj să facă la fel sau de ce nu li s-a permis de către creditorii externi. O explicație a oferit-o în 2011 Valentin Lazea, economistul-șef al BNR, când spunea că România atrăsese până atunci un total al investițiilor străine de 3.270 de dolari pe cap de locuitor, în timp ce Ungaria a atras 26.460 de dolari pe cap de locuitor „în toți anii aceia când noi ne întrebam dacă e bine sau nu să tăiem coada câinelui“, subliniind că atitudinea investitorilor străini față de o țară depinde de implicarea în economie pe care o au de protejat la momentul respectiv.
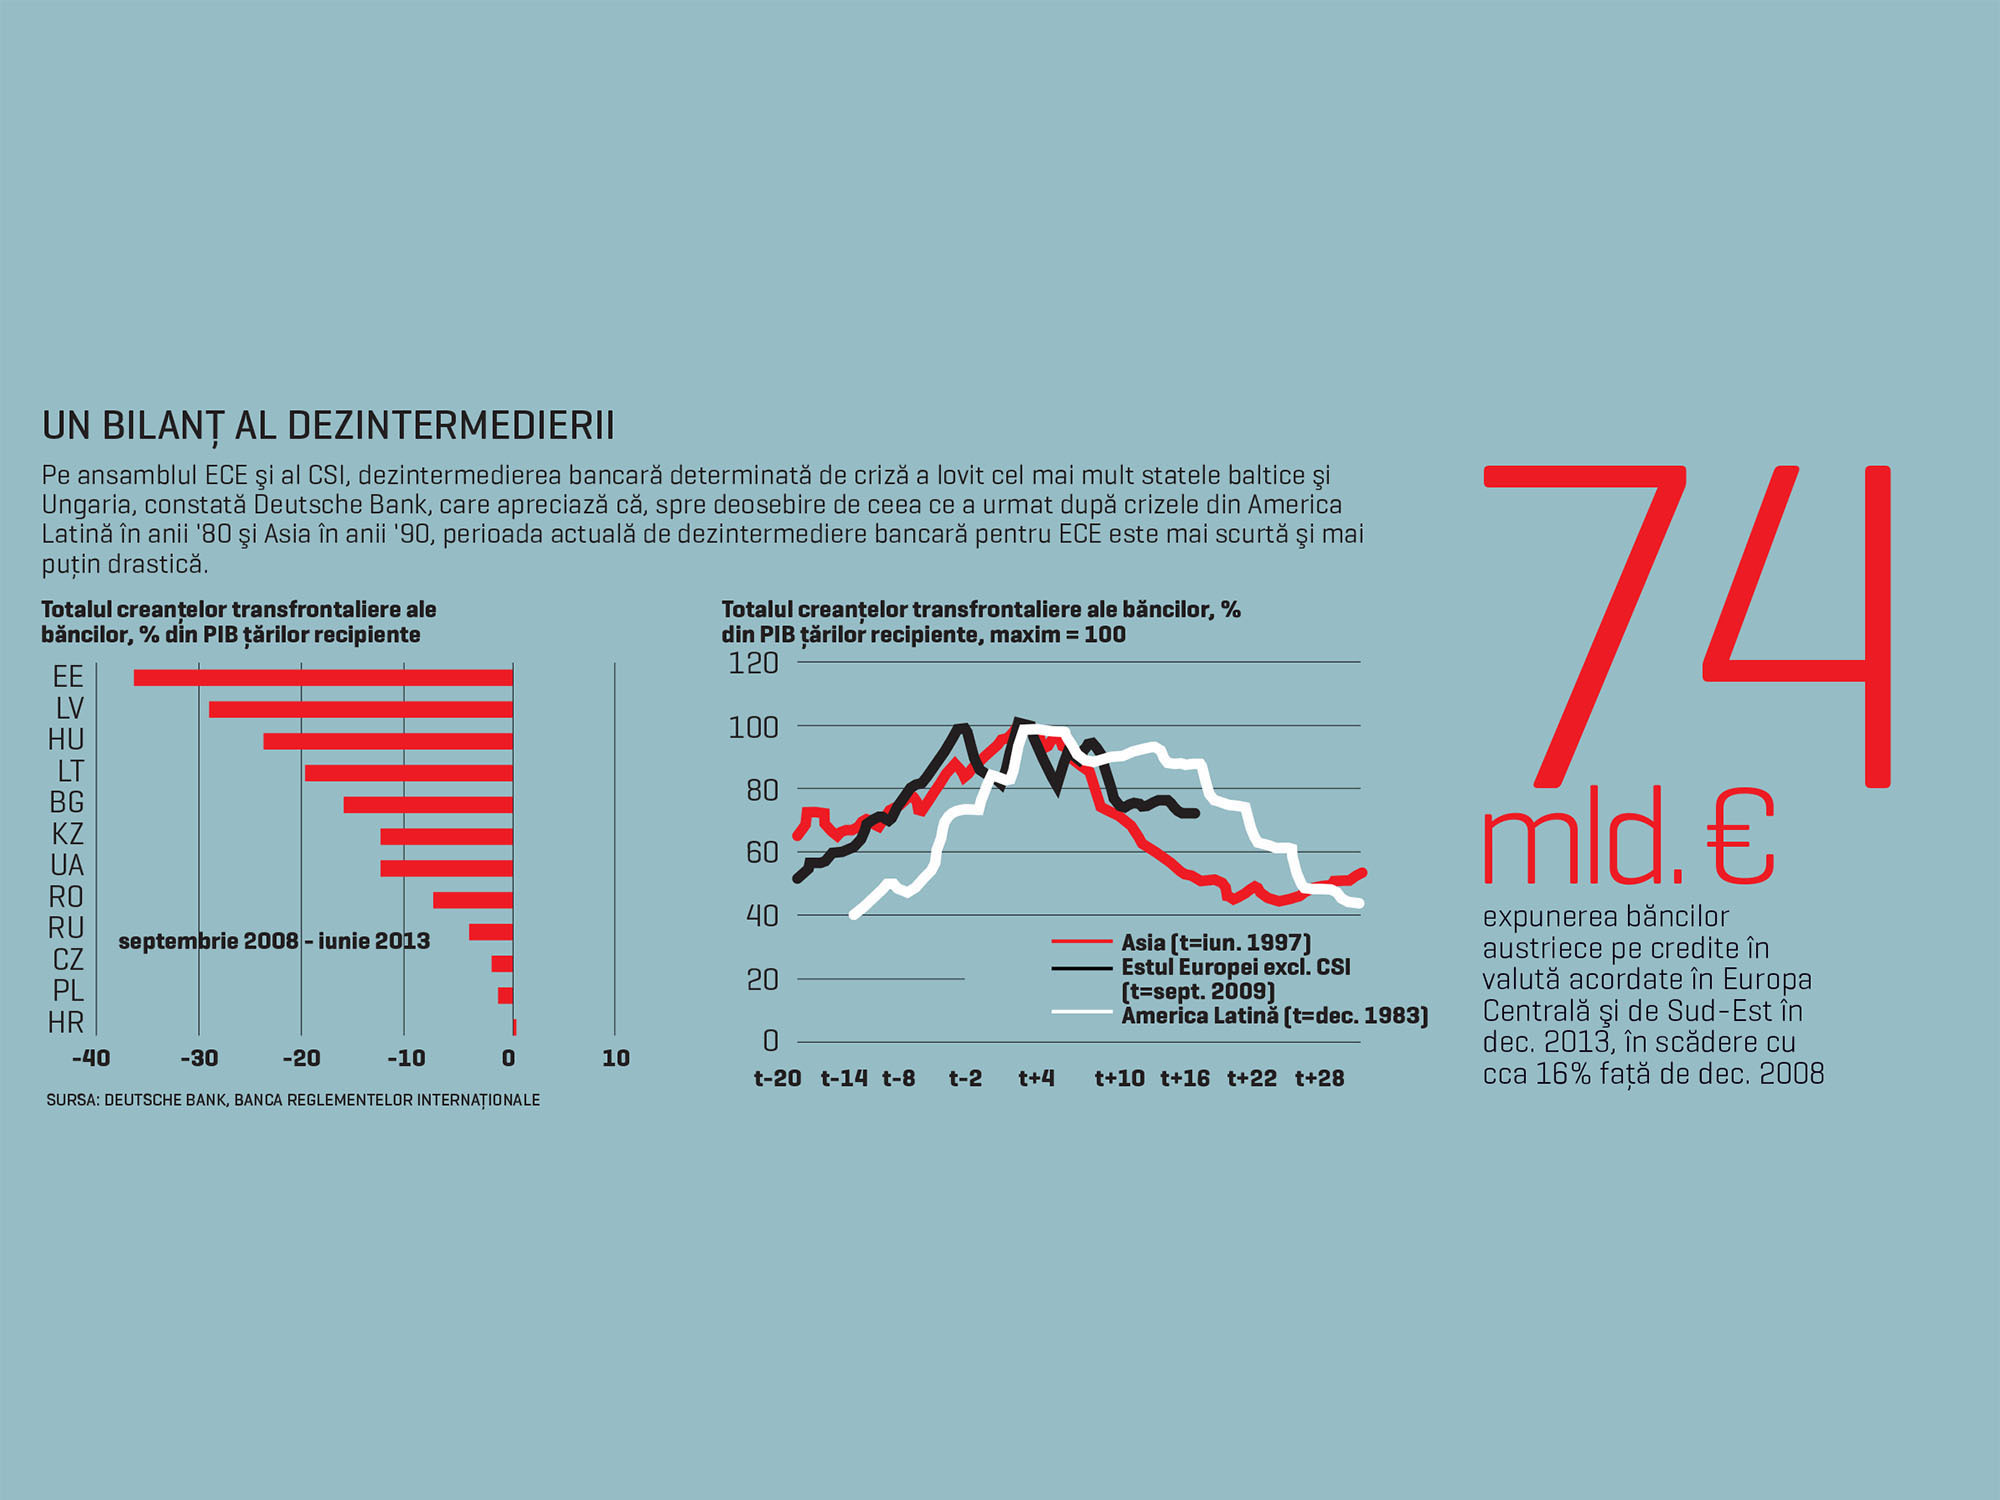
Într-o analiză despre Europa Centrală și de Est, Deutsche Bank constata că dezintermedierea bancară a lovit cel mai mult din 2008 până în iunie 2013 statele baltice și Ungaria; dacă în cazul Ungariei aceasta se explică prin măsurile luate de guvern contra băncilor, în cazul balticilor se explică prin dominația băncilor nordice, neincluse în acordul de la Viena de menținere a expunerii în ECE, încheiat sub auspiciile UE-FMI de către băncile din Austria, Grecia și Italia cu cea mai mare pondere în sistemele bancare din Est. În România, creditorii austrieci și-au redus expunerea numai cu 2 mld. euro anual începând din 2010, până la aproape 26 mld. euro în dec. 2013. Iar de aici încolo, drumul Vestului se desparte de cel al Estului: ceea ce pentru băncile occidentale e o reușită, faptul că au reușit să se descotorosească de niște active fragile pe care nu mai au bani să le susțină, pentru țările estice e un coșmar.
„Dezintermedierea din ECE continuă, dar ritmul ei s-a redus considerabil“, afirmă analiștii de la Deutsche Bank, notând însă că „ponderea creditelor neperformante rămâne ridicată în majoritatea țărilor și chiar continuă să crească în Ungaria, Croația și România, iar cum legislația bancară se ameliorează lent, e de așteptat ca neperformantele să rămână o frână a creditării în 2014“. Dar asta nu e totul: „Dacă acum băncile din ECE se bazează mai mult pe finanțări atrase local și nu de la grupurile-mamă, rămâne de văzut dacă aceste finanțări vor fi de ajuns atunci când cererea de credit o să-și revină“.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi