
Tensiunea pe dobânzi adusă odată cu tulburarea politică creează oportunități pentru cei care vor să-și completeze investițiile cu titluri de stat Fidelis deja listate:randamente de până la 10%, față de 7-8% cât au fost la subscriere. Condiția, să existe vânzători suficienți
Tulburarea politică din ultimele zile – prin scorul peste sondaje obținut de George Simion și destrămarea coaliției PSD-PNL-UDMR și ulterior demisia premierului Ciolacu – s-a reflectat în sens negativ pe piața financiară din România, prin creșterea dobânzilor și a randamentelor…
Tulburarea politică din ultimele zile – prin scorul peste sondaje obținut de George Simion și destrămarea coaliției PSD-PNL-UDMR și ulterior demisia premierului Ciolacu – s-a reflectat în sens negativ pe piața financiară din România, prin creșterea dobânzilor și a randamentelor costurilor la care se împrumută statul român.
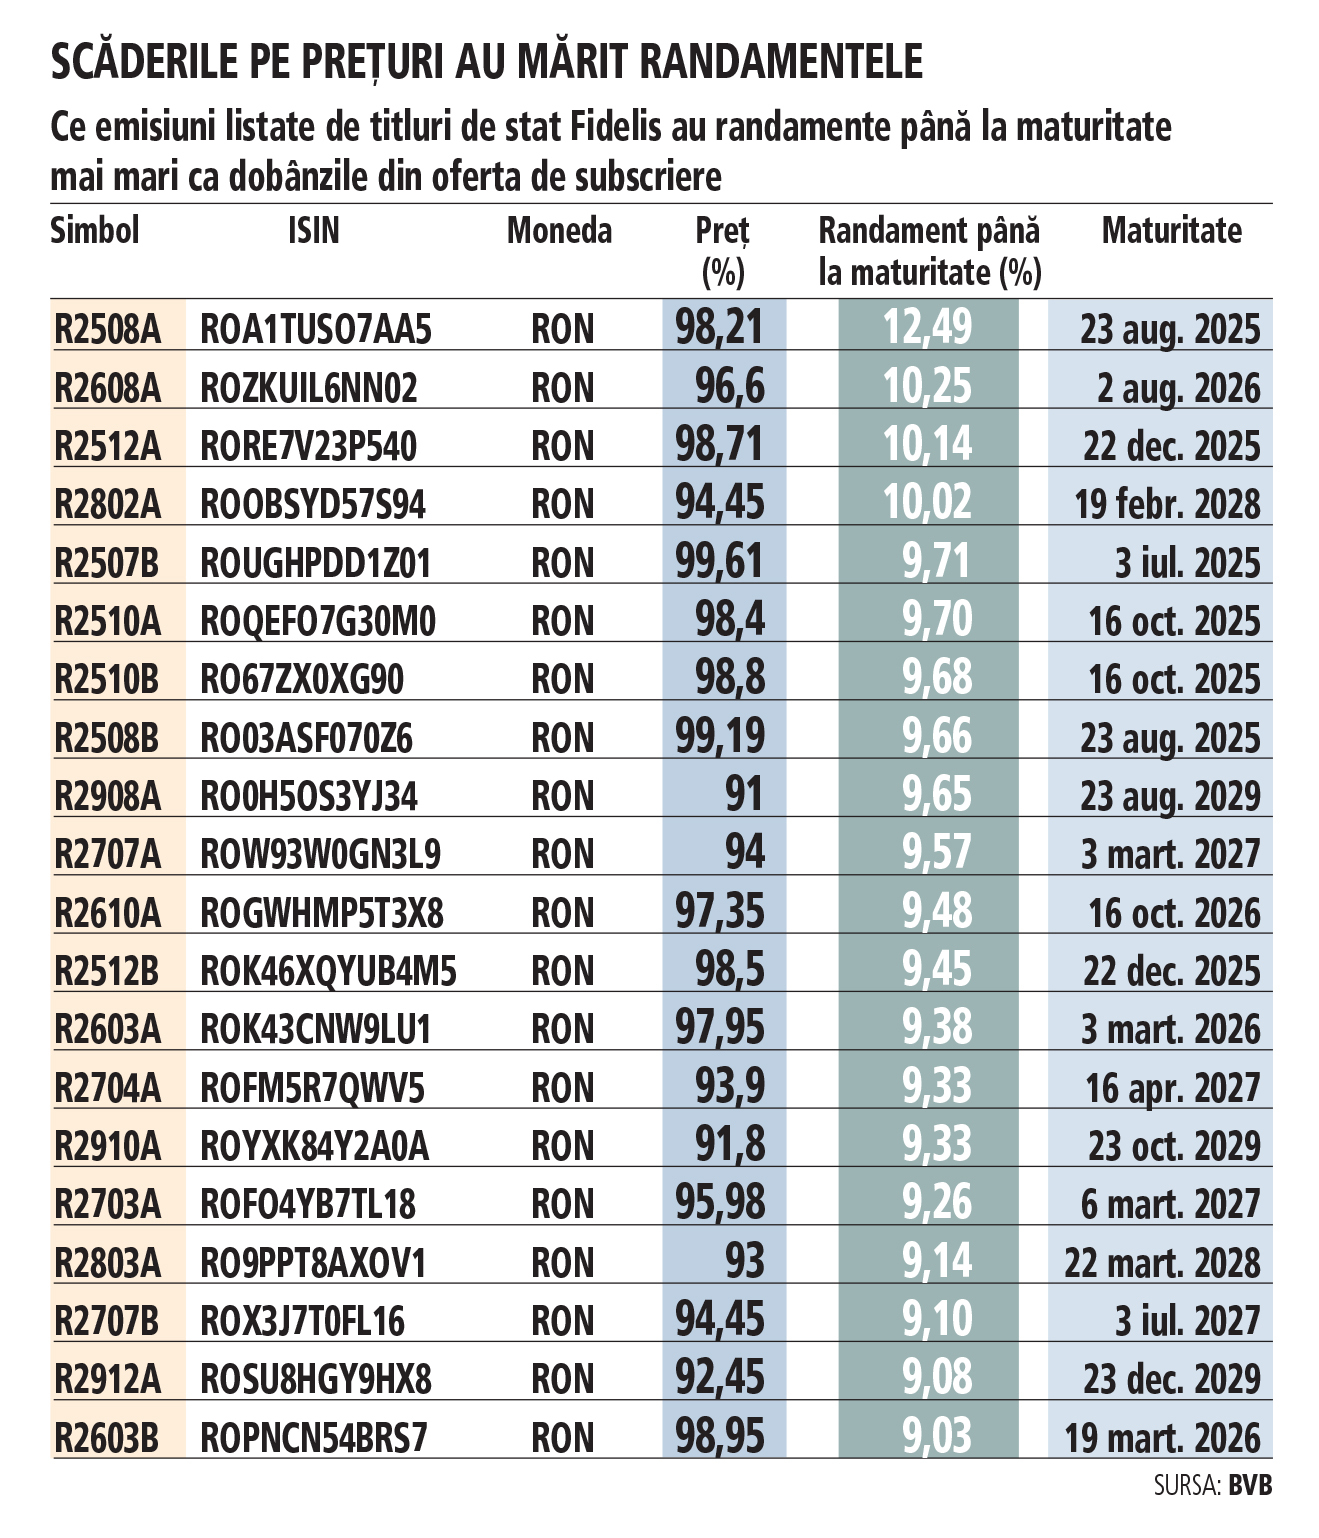
Această creștere a dus la scăderea prețurilor obligațiunilor deja emise, precum cele Fidelis listate la Bursa de Valori București, ceea ce înseamnă că unele instrumente cu venit fix se pot cumpără acum cu randamente până la maturitate peste dobânzile din subscriere. Însă cu o condiție: să existe vânzător. În tabelul alăturat pot fi analizate titlurile de stat Fidelis listate care au randamente până la maturitate mai mari ca dobânzile. Atenție! Cei care rămân până la scadență nu sunt impactați de scăderea prețurilor, doar cei care vând din titluri.
Randamentul la maturitate reprezintă rata dobânzii a cărei valoare face posibil ca valoarea actualizată a cash-flow-urilor (cupon/cupoane și principal) să fie egală cu investiția inițială.
Cash-flow-urile reprezintă fluxurile de bani pe care deținătorul obligațiunii le va primi dacă păstrează obligațiunea până la maturitate.
Marcel Murgoci, director de tranzacționare al Estinvest, oferă și un exemplu la prețurile din 12 mai: R2512A număr zile până la scadență: 222 zile; valoare principal: 100 lei rata anuală a cuponului: 8 %; preț net (%): 98,71 % Cash-flow: principal: 100 lei cupon: 8 lei
Investiția inițială: 101,84 lei
Sau mai simplu: dacă inițial o obligațiune costa 100 de lei, acum aceeași obligațiune poate fi cumpărată cu 94 sau 96 de lei. Dar statul plătește în continuare aceeași dobândă, calculată la valoarea de 100 de lei. Asta înseamnă că cine o cumpără acum plătește mai puțin, dar încasează aceiași bani ca înainte, deci câștigă mai mult raportat la cât a investit. Cel care o vinde acum iese cel mai probabil în pierdere – dobânda acumulată minus prețul instrumentului.
“Unii investitori aleg să vândă obligațiunile înainte de scadență, fie din incertitudine, fie pentru că au nevoie de lichiditate. Astfel, titluri de stat care, la momentul subscrierii, ofereau un randament de 7% pot fi achiziționate în prezent din piața secundară la un preț redus, oferind un randament atractiv de peste 9% până la maturitate. Chiar dacă prețul obligațiunii este mai mic, dobânda primită rămâne aceeași”, spun Mădălina Cernea și Iulia Matei, analiști financiari ai TradeVille.
Obligațiunile guvernamentale se împart în două categorii: titluri de stat pe termen scurt și titluri de stat pe termen lung. Riscul ca statul român să întâmpine dificultăți în rambursare – scenariu cu șanse mici de materializare – afectează în mod special obligațiunile cu maturități lungi, întrucât incertitudinile cresc odată cu orizontul de timp.
“Investitorii cer un randament mai mare pentru a compensa acest risc suplimentar. În cazul titlurilor de stat pe termen scurt, prețurile nu au suferit modificări semnificative, acestea tranzacționându-se aproape de valoarea nominală de 100 RON. Investitorii care aleg să cumpere obligațiuni cu maturități mai lungi în prezent beneficiază de un randament mai crescut decât dacă ar fi subscris la oferta initială”.
Instrumente cu maturitatea în 2028 sau 2029 care au fost vândute inițial la 100% se tranzacționează acum la prețuri de 91-96%, ceea ce duce la o creștere a randamentului efectiv (YTM) pentru cumpărătorii de azi. Astfel, investitorii care achiziționează aceste titluri la preț redus și le păstrează până la scadență vor încasa o sumă totală mai mare decât ar fi obținut dacă le-ar fi cumpărat direct la lansare.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi