
Tăiați deficitul, datoria, salariile, cheltuielile, dar nu creșterea economică: misiune imposibilă
Tăiați deficitul, tăiați datoria, tăiați salariile, tăiați cheltuielile, dar fără să tăiați și creșterea economică: așa arată viziunea pe care piețele financiare au reușit s-o impună zonei euro și UE. Privită dinspre anii de risipă de dinainte de criză, misiunea arată nobil; privită dinspre viitor, pare o misiune imposibilă.
Andreas Taprantzis, unul dintre șefii Fondului elen de Dezvoltare a Activelor (un fel de AVAS grecesc), declara zilele trecute pentru Kathimerini că programul de privatizare care ar urma să aducă la buget peste 50 mld. euro până în 2017 bate pasul pe loc, fiindcă investitorii dornici să cumpere se plâng de aceleași două probleme: negocierile de restructurare a datoriei grecești, cu spectrul ieșirii Greciei din zona euro, și soarta Europei însăși. Instituția a atras din privatizări doar 1,8 mld. euro, iar Taprantzis crede că ținta de 50 de miliarde nu va putea fi oricum realizată până în 2020.
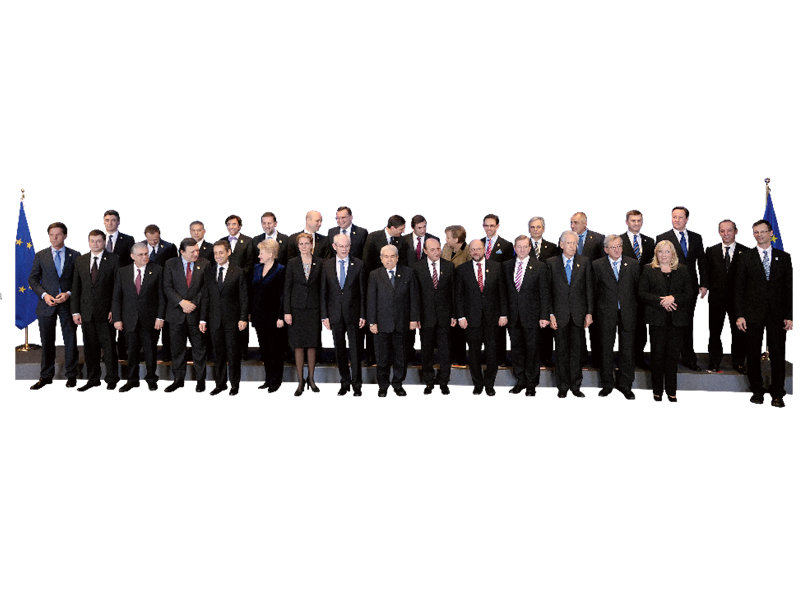
Nesiguranța potențialilor cumpărători de active grecești e împărtășită de milioane de cetățeni și de companii mari și mici cu afaceri în UE. Soarta Europei, după cum am văzut, s-a discutat până acum într-un șir de 19 reuniuni ale liderilor europeni, cea mai recentă fiind Consiliul European de săptămâna trecută, căruia îi va urma un altul la 1-2 martie. Până acum s-au definit în principiu două soluții de urmat: pe de o parte, încercarea de a convinge piețele financiare că Europa face eforturi să-și reducă deficitele și să-și plătească datoriile, pe de altă parte, încercarea de a le convinge că e competitivă, cu diverse planuri de reformă structurală în special pe piața muncii și de a reorganiza bugetul comun în favoarea investițiilor private.
Austeritatea fiscală, bătută în cuie de pactul fiscal care instituie din 2013 amenzi de 0,1% din PIB pentru țările ce nu se încadrează într-un deficit structural de 0,5% din PIB și o datorie de până la 60% din PIB, a fost însă respinsă deja de Marea Britanie și Cehia și probabil va fi respinsă și de Franța dacă alegerile din primăvară și vară vor fi câștigate de socialiștii lui François Hollande. Motivul e simplu: pe lângă faptul că amenzile ar lovi și mai mult în țări deja amenințate de recesiune, austeritatea a însemnat tăieri de cheltuieli și majorări de taxe care au frânat creșterea economică și, la scara UE, au adâncit diferențele de competitivitate sau tind să anuleze avantajele unor țări (de pildă cota unică din Ungaria).
În ce privește dereglementarea pieței muncii, există obstacole venite atât din tendințele protecționiste firești pe timp de criză, cât și din rezistența politicienilor și a sindicatelor de a transforma Europa drepturilor sociale într-o nouă Chină. Din nou, tot piețele financiare indică aici viitorul, prin vocea unei agenții de rating ca Standard & Poor’s, care a avertizat că va retrograda țările din G20 unde îmbătrânirea populației nu e abordată prin reduceri ale cheltuielilor publice pentru pensii și sănătate.
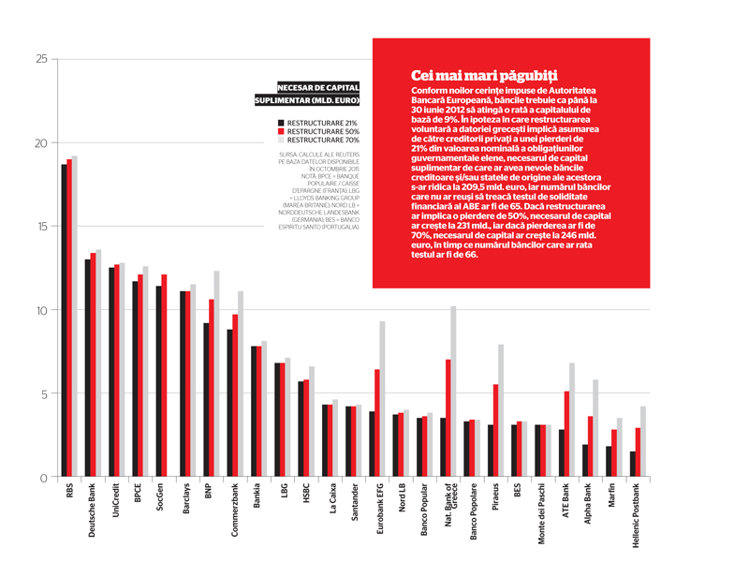
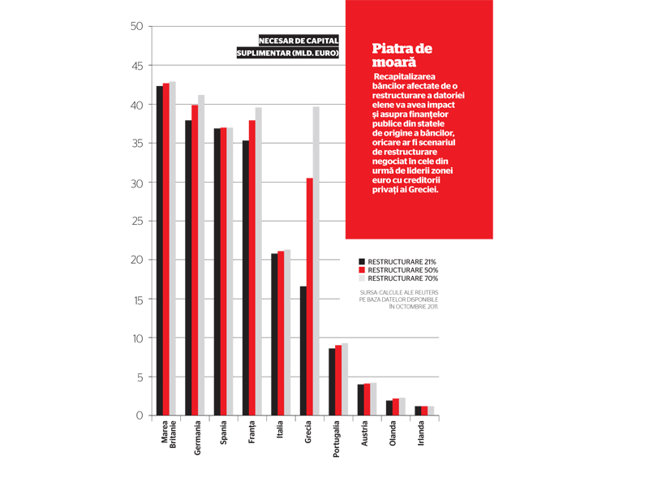
Cât privește soarta Greciei, dacă în vară se negocia o restructurare a datoriei care să presupună asumarea de către creditorii privați a unei pierderi de 21% din valoarea nominală a deținerilor de obligațiuni, în toamnă ponderea a crescut la 50%, pentru ca acum nu doar să depășească 70%, dar să se vehiculeze, inclusiv de către FMI, și varianta unei pierderi acceptate de statele creditoare. Ținând cont că, până în vară, băncile europene trebuie oricum să facă rost de capital suplimentar ca să se încadreze în parametrii fixați de Autoritatea Bancară Europeană (o rată a capitalului de bază de 9%), gaura totală de capital care s-ar prefigura, conform calculelor Reuters, s-ar ridica la 246 mld. euro pentru o restructurare de 70% a datoriei elene din portofoliile băncilor, gaură ce ar rămâne să fie acoperită de bănci și probabil și de statele lor de origine.
Raportat la datoria zonei euro, Grecia nu reprezintă mult, însă toate temerile zilei se leagă de faptul că o restructurare a datoriei elene ar fi urmată în scurt timp și de prescrieri pentru alte țări cu datorii mari și cu puține resurse de a le rambursa într-un interval rezonabil, cum ar fi Portugalia, dacă nu cumva și Spania sau Italia. Iar șansa rambursării depinde de creșterea economică: un calcul făcut de Institutul pentru Economie Mondială din Kiel susține că ar fi nevoie de o restructurare cu 83,8% a datoriei în cazul Greciei, de 55,6% pentru Portugalia, 30,1% pentru Irlanda și 13,4% pentru Italia – deci în total peste 700 mld. euro – în așa fel încât datoriile rămase să fie sustenabile, într-un scenariu de creștere a PIB de 2% și la rate ale dobânzilor neschimbate.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi