
Studiu CFA România: Rata de înlocuire a salariului prin pensie va scădea de la cira 43% în prezent la 30% în 2042 și 24% în 2070. ”Viitoarele generații de pensionari vor trebui să se bazeze mai mult pe economii personale, pensii private sau alte surse de venit pentru a menține un nivel de trai rezonabil”
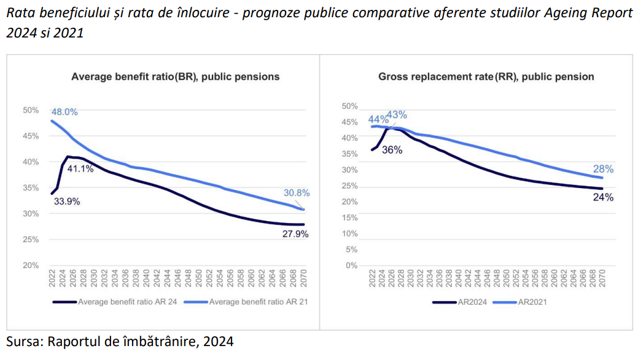
Rata de înlocuire a salariului prin pensie va scădea puternic în următorii 45 de ani, de la cira 43% în prezent la 30% în 2042 și 24% în 2070, ceea ce reprezintă o provocare în ceea ce privește adecvarea beneficiilor…
Rata de înlocuire a salariului prin pensie va scădea puternic în următorii 45 de ani, de la cira 43% în prezent la 30% în 2042 și 24% în 2070, ceea ce reprezintă o provocare în ceea ce privește adecvarea beneficiilor de pensie pe termen lung, arată un studiu realizat de CFA România („Sistemul de Pensii din România: Între echitate, sustenabilitate și performanță”).
”O rată mai mică de înlocuire sugerează că viitoarele generații de pensionari vor trebui să se bazeze mai mult pe economii personale, pensii private sau alte surse de venit pentru a menține un nivel de trai rezonabil după retragerea din activitate”.
Estimările arată că România, similar cu restul Uniunii Europene, va avea o populație mai puțin numeroasă și mai în vârstă în viitor. Proiecțiile Eurostat indică o scădere de peste 20% a populației, la puțin peste 15 milioane până în 2070, și o creștere a proporției populației in vârstă (65+ ani) cu 9pp, la circa 30% din total.
”Îmbătrânirea accelerată a populației din România este un aspect care ne îngrijorează, de aceea căutăm să identificăm si să promovam cele mai adecvate soluții cu privire la asigurarea independenței noastre financiare.”, a declarat Adrian Codirlașu, CFA – Președintele Asociației CFA România.
În ceea ce privește sustenabilitatea sistemului public de pensii, analiza subliniază că Pilonul I de pensie funcționa deja cu un deficit de circa 2,5% din PIB la nivelul anului 2022. După majorarea pensiilor din septembrie 2024, care va produce o creștere a deficitului Pilonului I, L306/2023 impune o formulă de creștere a beneficiilor de pensie mai redusă decât cea de creștere a veniturilor, reducând deficitul sistemului de pensii publice de la -2,55% din PIB în 2022 la -1,86% din PIB în 2070.
Proiecția CFA indică un deficit de 5% din PIB în 2045.
”Creșterea cheltuielilor publice pentru pensii din cauza îmbătrânirii populației este de așteptat să fie atenuată prin reducerea ratelor beneficiilor, pensionarea mai târzie și alte efecte structurale ale pieței muncii. Raportul de dependență, anume numărul de tineri și de vârstnici în raport cu populația de vârstă activă, se estimează că va crește cheltuielile publice cu pensiile cu circa 5,6% din PIB, până în 2070. Acest efect este balansat de contribuțiile din partea ratei beneficiilor (-2,1 puncte procentuale), raportului de acoperire (-3,7 puncte procentuale) și efectelor pieței muncii (-0,3 puncte procentuale)”, precizează studiul.
Proiecția curentă (2024 Ageing Report) a cheltuielilor cu pensiile publice prevede o ajustare la sub 8% din PIB în 2070, cel mai scăzut nivel in comparație cu proiecțiile anterioare.
O altă concluzie a studiului CFA este că randamentul Pilonului I este negativ până la vârsta de 74 de ani. Cu alte cuvinte, pensia de Pilon I presupune că beneficiile primite până la 74 de ani vor fi mai mici decât contribuțiile de-a lungul carierei. Cu toate acestea, randamentul implicit al Pilonului I crește odată cu vârsta până la care se primește pensia de stat, ajungând la puțin peste 5% în cazul unui participant care ajunge la vârsta de 90 de ani.
”Practic, randamentul negativ arăta faptul că Pilonul I de pensii este de fapt o taxă, și mai puțin un beneficiu pentru o mare parte a contributorilor, aceștia practic primind înapoi, ca și pensie, o suma cumulată mai redusă decât suma cumulată contribuită în timpul vieții active. De aici și atractivitatea redusă de a munci pe bază de contract de muncă și implicit rata de participare redusă pe piața muncii, cu contract de muncă înregistrat în România”.
Studiul analizează sustenabilitatea sistemului de pensii publice din România, axându-se pe datoria implicită a statului cu pensiile publice, “randamentul implicit” al Pilonului I în funcție de speranța de viață și implicațiile acestora asupra viitorului financiar al pensionarilor, precum și pe evoluția și performanța Pilonului II din 2008 până în prezent, în raport cu provocările economice și demografice. De asemenea, oferă o perspectivă comparativă asupra eficienței pensiilor private în alte state și explorează soluții pentru reformarea sistemului, prin diversificarea surselor de venit, optimizarea administrării fondurilor și creșterea educației financiare, pentru un sistem echitabil și sustenabil pe termen lung, a precizat Cosmin Paraschiv, CFA – Membru în Consiliul Director al Asociației CFA România și Coordonatorul studiului.
Studiul a fsot realizat de Cosmin Paraschiv, CFA – coordonatorul studiului și Membru în Consiliul Director, Alexandra Smedoiu, CFA – Vicepreședinte, Adrian Codirlasu, CFA – Președinte și Mihai Purcărea, CFA – Membru în Consiliul Director
Studiul „Sistemul de Pensii din România: Între echitate, sustenabilitate și performanță” poate fi găsit pe linkul: https://generatiaindependenta.ro/wp-content/uploads/2025/01/INTEGRAL-SISTEMUL-DE-PENSII-2025.pdf
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi