
Situație tensionată în sistemul bancar, după cel mai mare control al Consiliului Concurenței în bănci din ultimul deceniu. Asociația dealerilor ACI păstrează tăcerea. Bancherii reacționează și vorbesc de lichiditatea din piață, de anticipații, de volatilitate și incertitudini, toate cu impact asupra dobânzilor. Ce se va întâmpla?
♦ Bogdan Neacșu, șeful bancherilor din ARB: Creșteri ale ratelor dobânzilor se înregistrează nu doar în România, ci la nivel global, în contextul valului inflaționist. Piața banilor este o piață liberă, în care prețurile – ratele dobânzilor – se formează…
♦ Bogdan Neacșu, șeful bancherilor din ARB: Creșteri ale ratelor dobânzilor se înregistrează nu doar în România, ci la nivel global, în contextul valului inflaționist. Piața banilor este o piață liberă, în care prețurile – ratele dobânzilor – se formează pe baza lichidității și încorporează condițiile curente și anticipațiile jucătorilor, iar acum suntem într-un context marcat de volatilitate ridicată și multiple incertitudini ♦ În ultimii ani s-au înmulțit acuzațiile unor politicieni sau autorități legate de manipularea de către bănci a unor dobânzi interbancare ♦ Libor CHF, care nu era bazat pe tranzacții efective din piață, a fost înlocuit cu noul indice Saron, iar la Euribor s-a conturat o metodologie de calcul hibridă.
Creșterea substanțială a ROBOR în ultima perioadă, peste 8%, care a mărit tensiunea și ratele persoanelor fizice și companiilor care mai au credite la bancă cu dobânda variabilă legată de acest indice, a determinat în cele din urmă și cel mai mare control al Consiliului Concurenței în bănci din ultimul deceniu.
La 24 de ore după descinderea inspectorilor Consiliului Concurenței în birourile celor 10 bănci care cotează ROBOR-ul, nimeni nu știe ce se va întâmpla, iar reacțiile jucătorilor din piață s-au lăsat așteptate. Asociația dealerilor din bănci (ACI România) nu a dorit să comenteze subiectul.
În cele din urmă Asociația Română a Băncilor (ARB) a reacționat prin vocea președintelui Bogdan Neacșu, care vorbește, printre altele, despre lichiditatea din piață, de anticipații, de volatilitate și incertitudini, toate cu impact asupra dobânzilor.
„Creșteri ale ratelor dobânzilor – atât la consumatori, cât și la nivelul piețelor interbancare – se înregistrează nu doar în România, ci la nivel global, în contextul valului inflaționist. Piața banilor este o piață liberă, în care prețurile – ratele dobânzilor – se formează pe baza lichidității (raportul cerere-ofertă) și încorporează atât condițiile curente, cât și anticipațiile jucătorilor, iar acum suntem într-un context marcat de volatilitate ridicată și multiple incertitudini“, a explicat șeful bancherilor.
Preocuparea Consiliului Concurenței în ceea ce privește evoluția dobânzilor bancare, în măsura în care acestea se reflectă în ratele plătite de consumatori și în modul de remunerare a depozitelor, este normală, chiar binevenită, și este un semnal că lucrurile sunt sub control și că autoritățile se preocupă, a mai spus șeful ARB.
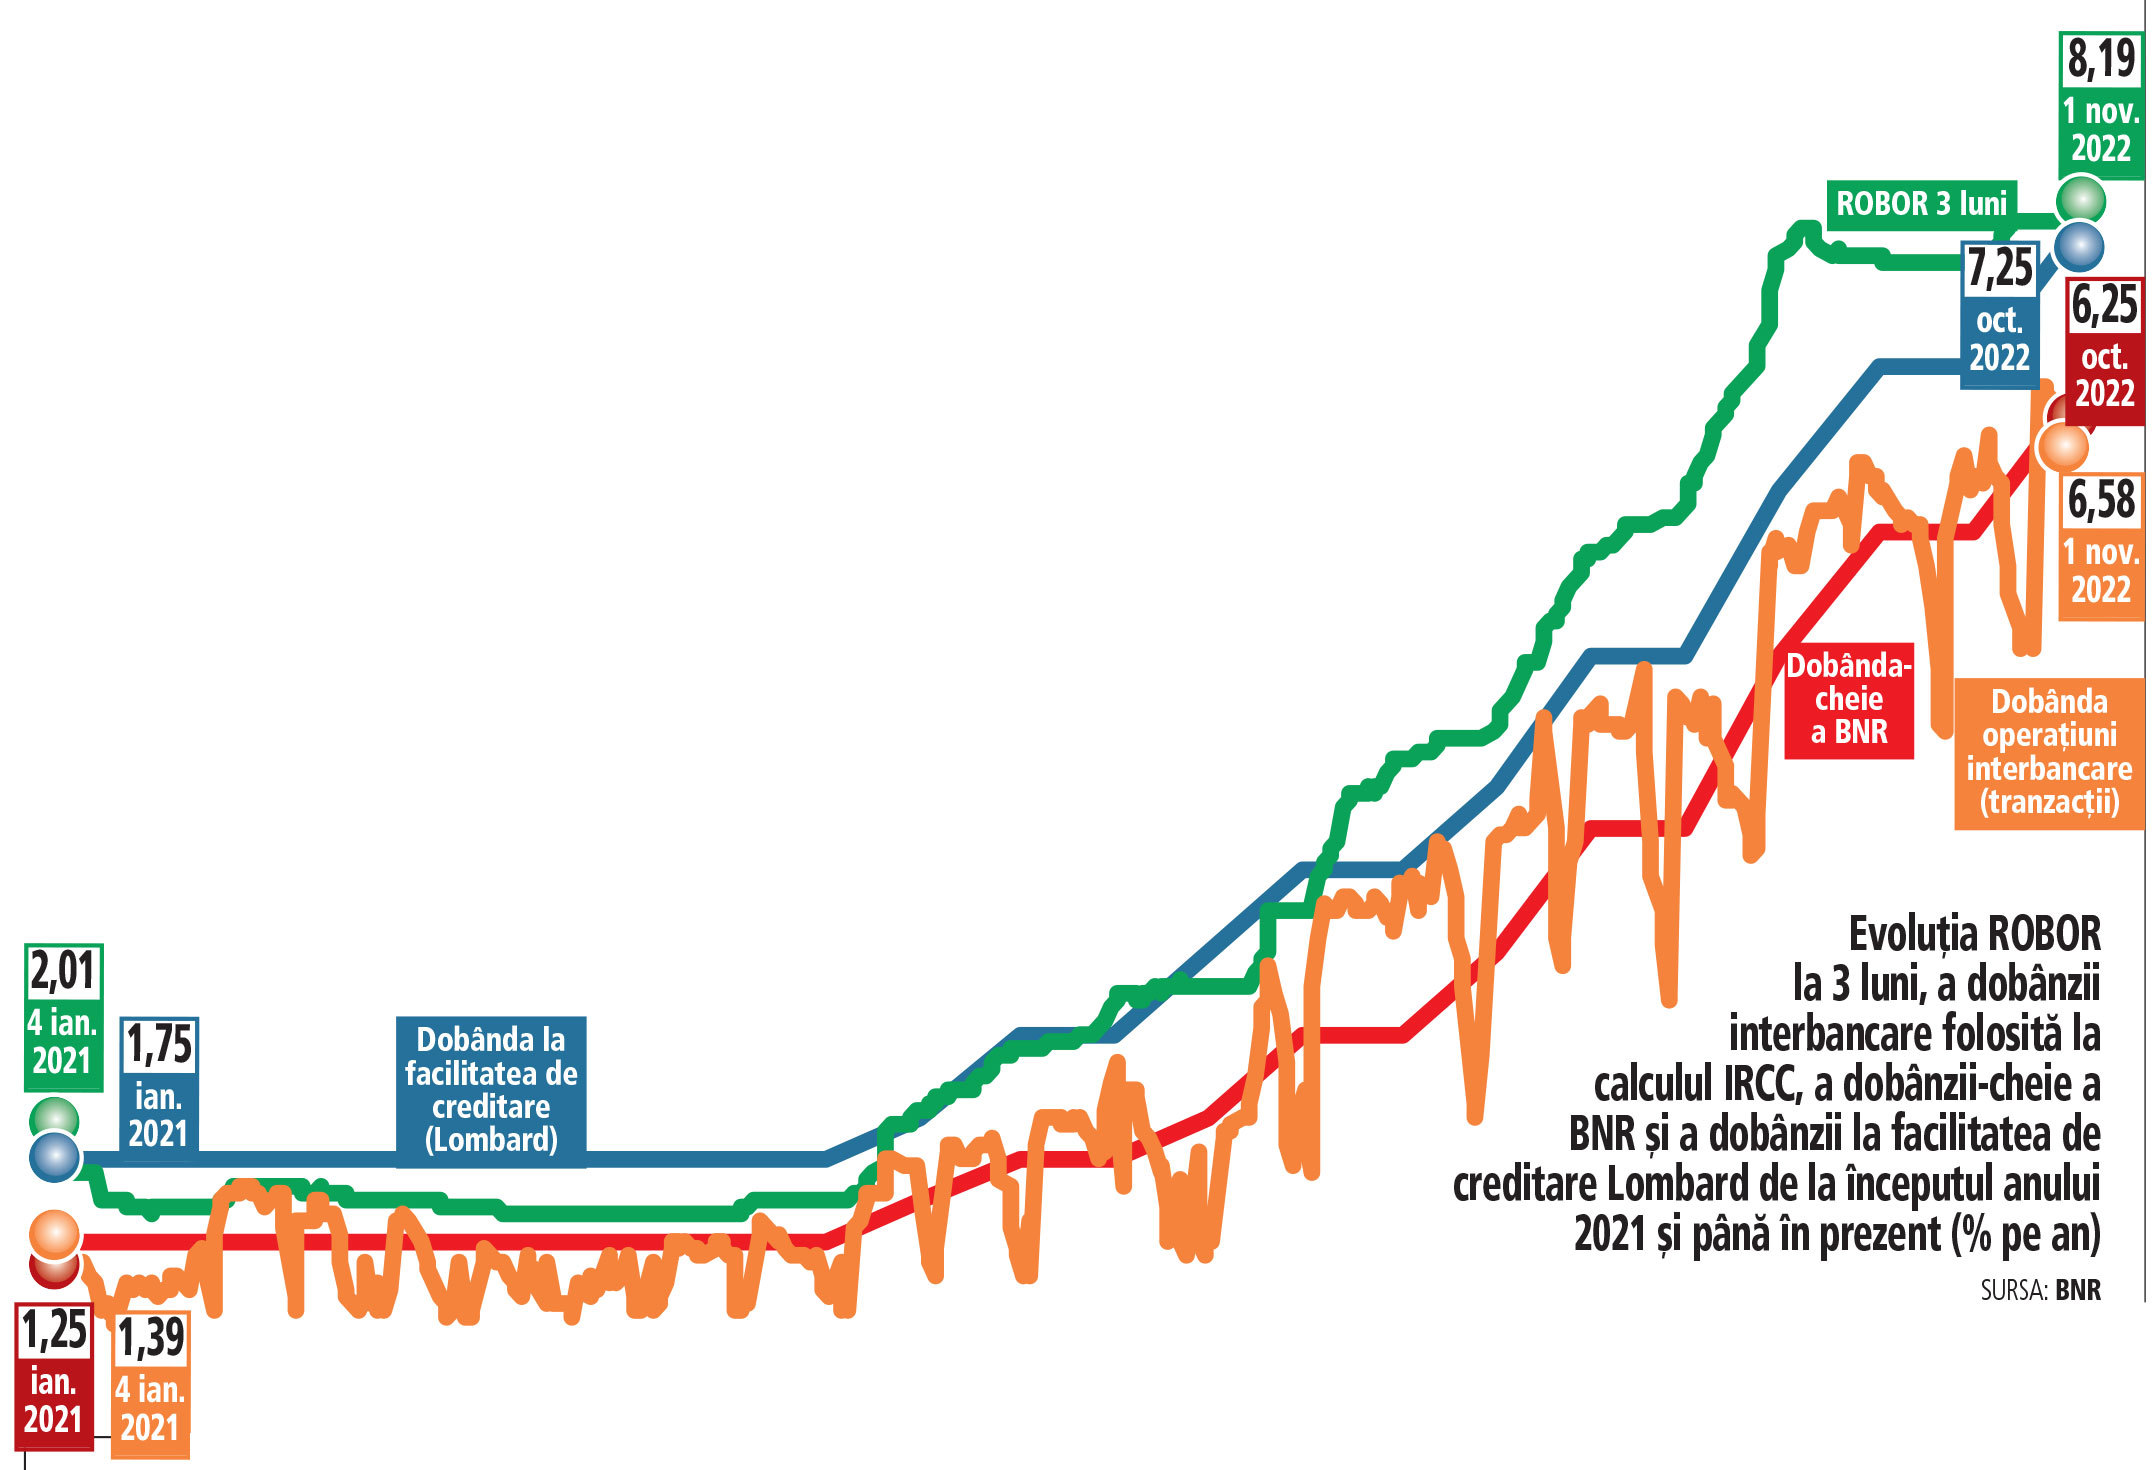
Investigația Consiliului Concurenței la bănci din noiembrie, vine după ce încă din vară, în luna august, și guvernatorul BNR Mugur Isărescu critica băncile au suprareacționat și au majorat artificial ROBOR-ul, mult peste dobânda-cheie și peste rata Lombard. Indicele ROBOR din piața interbancară evoluează în general aproape de dobânda de politică monetară, însă în ultimele 4-5 luni acesta s-a decuplat, băncile „sărind calul“ și ducând ROBOR-ul mult peste rata-cheie, spunea în august Isărescu.
Și seceta de lichiditate a împins băncile „să sară calul cu ROBOR-ul“, BNR înăsprind condițiile de lichiditate pentru a determina băncile să împingă mai sus dobânzile la depozite.
Între timp, BNR a mai majorat dobânda-cheie, ducând-o în octombrie la 6,25%, după ce inflația s-a apropiat de 16%. Iar rata la facilitatea de creditare Lombard a ajuns la 7,25%. Și după aceste majorări ambele dobânzi rămân sub ROBOR la 3 luni și la 6 luni, referințele la creditele cu dobânzi variabile luate de români până în luna mai 2019, care au sărit peste 8%. Ieri ROBOR la 3 luni era 8,20%, iar ROBOR la 6 luni era 8,31%.
ROBOR de peste 8% este practic dublu față de noul indice IRCC, care se aplică la creditele luate de populație după luna mai 2019,.și care pentru contractele din T4/2022 este 4,06%.
Dobânzile încasate de bănci la credite, calculate pe baza indicilor de referință (ROBOR sau IRCC) la care se adaugă marjele băncilor, reprezintă principala sursă de câștig pentru instituțiile de credit. †Iar în acest an dobânzile la lei au sprintat puternic, în condițiile în care și inflația a explodat, apropiindu-se de 16%. În condițiile creșterii dobânzilor, dar și pe fondul majorării creditării, cu peste 15%, sistemul bancar românesc a reușit să obțină în S1/2022 un profit net record de aproape 5 mld.lei, (mai exact 4,74 mld. lei), cu 17% peste nivelul din S1/2021. Acesta a fost cel mai bun prim semestru din ultimii ani pentru bănci.
Dar ce verifică Consiliul Concurenței la bănci? „Problema nu e nivelul unui preț. Dacă prețul, mare, mic, cât este el, rezultă din forțele pieței, din punct de vedere concurențial e ok. Nu înseamnă că e bine din punct de vedere al consumatorului, prețul poate să fie mare, poate să fie greu de suportat, dar nu înseamnă că e anticoncurențial. Ce verificăm noi este dacă sunt acțiuni anticoncurențiale. Asta înseamnă că sunt înțelegeri între actorii de pe piață. Asta verificăm în orice piață“, a spus Bogdan Chirițoiu, președintele Consiliului Concurenței, citat de TVR Info.
 Această investigație legată de dobânzii, vine după ce în urma crizei financiare și economice din 2008/2009, Consiliul Concurenței a investigat dacă a fost un atac speculativ asupra leului.
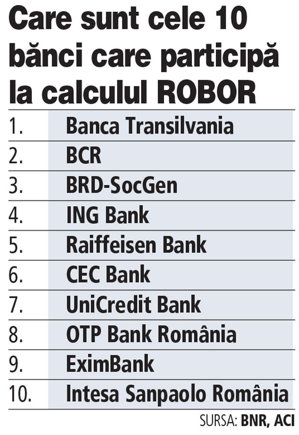
Revenirea problemei ROBOR în atenția publică aduce în discuție și modul de calcul al ROBOR, respectiv care sunt cele 10 bănci care participă la fixing și care sunt investigate de Consiliul Concurenței. Zece bănci mari, respectiv Banca Transilvania, BCR, BRD-SocGen, ING Bank, Raiffeisen Bank, CEC Bank, UniCredit Bank, OTP Bank România, EximBank și Intesa Sanpaolo România participă la calculul ROBOR, potrivit informațiilor BNR și ACI (asociația profesioniștilor piețelor financiare din bănci).
ROBOR este rata dobânzii la care băncile care contribuie la calcularea acestui indice „sunt dispuse să ofere împrumuturi sub formă de depozite în lei celorlalte bănci contribuitoare“.
În ceea ce privește modalitatea de calcul, ROBOR se calculează ca media aritmetică (după eliminarea extremelor) a dobânzilor cotate de băncile care participă la procesul de calcul al ROBOR în intervalul 10:45- 11:00, la care acestea „sunt dispuse“ să plaseze depozite celorlalți participanți. „Rata ROBOR pentru fiecare scadență este calculată de agentul de calcul ca medie aritmetică a ultimelor rate cotate de fiecare participant la Fixing pentru depozitele plasate într-un interval de 30 minute înainte de fixing după eliminarea extremelor. Rata cotată de către un participant pentru Fixing reprezintă rata la care sunt oferite depozite în RON unui alt participant timp de 15 minute de la publicarea ratelor ROBID și ROBOR de către agentul de calcul. Ratele ROBID și ROBOR stabilite la fixing sunt publicate de agentul de calcul în aceeași zi în termen de 5 minute de la fixing“, potrivit noilor reguli ale BNR operaționale începând cu data de 11 noiembrie 2019.
Practic, este vorba de dobânzi cotate de cele 10 bănci zilnic, într-un interval de timp, adică băncile nu se împrumută neapărat între ele la nivelurile mari ale ROBOR care au depășit 8% pe 3 luni și pe 6 luni, și atunci nu se prea fac tranzacții la aceste cotații, ci băncile cotează aceste valori.
Ratele ROBOR sunt calculate în mod independent de către Thomson Reuters, entitatea împuternicită de către BNR, în calitate de organizator al calculului ROBOR, în acest scop.
În ultimii ani, în România politicienii au lansat o serie de acuzații privind manipularea dobânzilor interbancare ROBOR printr-o înțelegere de tip cartel între bănci, iar în urma acestor acuzații a apărut un nou indice de referință – IRCC – pentru creditele noi luate după luna mai 2019.
Între creșterea ROBOR și a IRCC este un lag de câteva luni, dar diferă și metodologia de calcul. În timp ce ROBOR este stabilit zilnic la fixing, folosind ultimele rate cotate de fiecare bancă, într-un interval, indicele IRCC zilnic se calculează pe baza tranzacțiilor efective, respectiv media ponderată a ratelor de dobândă cu volumele tranzacțiilor interbancare, iar apoi se calculează IRCC trimestrial.
Practic, indicele IRCC este calculat exclusiv pe baza tranzacțiilor interbancare pentru o anumită perioadă, la care băncile pot adauga o marjă fixă. Indicele de referință pentru credite acordate în lei cu dobânda variabilă reprezintă rata de dobândă calculată ca medie ponderată a dobânzilor cu volumele tranzacțiilor de pe piața interbancară. Acest indice IRCC se calculează la finalul fiecărui trimestru, ca medie aritmetică a ratelor de dobândă zilnice determinate pentru trimestrul anterior, urmând a se aplica de bănci pentru trimestrul următor.
În situații excepționale, potrivit noilor reguli ale BNR din 2019, dacă ratele de dobândă fac obiectul unei creșteri semnificative pe piața monetară interbancară, diferențele permise dintre ratele de cerere și de ofertă, vor fi următoarele: dublul valorii, dacă rata dobânzii cotate pentru depozitele plasate depășește cu mai mult de 30% rata dobânzii de politică monetară a Băncii Naționale a României, triplul valorii, dacă rata dobânzii cotate pentru depozitele plasate depășește rata dobânzii pentru facilitatea de creditare sau nelimitat, dacă rata dobânzii cotate pentru depozitele plasate depășește de 1,5 ori rata dobânzii pentru facilitatea de creditare,
Anterior, era stabilit că în situația în care cotația ROBOR ar depăși cu mai mult de 25% nivelul ratei dobânzii pentru facilitatea de credit (lombard) acordată băncilor de către banca centrală, BNR are dreptul de a suspenda temporar calculul ROBOR, și de a publica dobânzile ROBOR astfel: ROBOR pentru toate scadențele va fi egal cu nivelul ratei dobânzii pentru facilitatea de credit (lombard). Pentru exemplificare, în condițiile actuale, în care nivelul Lombard este de 6,5%, daca rata ROBOR ar depăși nivelul de 8,125% (6,5% x 1,25), BNR avea dreptul de a suspenda calculul ROBOR si de a publica ROBOR egal cu 6,5%.
Și la nivel internațional au apărut acuzații legate de manipularea unor indici interbancari precum Libor CHF sau Euribor de către unele bănci, și au fost plăitite amenzi consistente. În cele din urmă Libor CHF, care nu era bazat pe tranzacții efective din piață, a fost înlocuit cu un nou indice SARON, iar în cazul Euribor s-a conturat o metodologie de calcul hibridă.
Bogdan Chirițoiu, președintele Consiliului Concurenței, despre controlul la bănci în legătură cu ROBOR:
► Confirm că există un control în desfășurare la principalele bănci din țară.
E doar un control, nimeni nu e vinovat până nu dovedim că e vinovat. Problema nu e nivelul unui preț. Dacă prețul, mare, mic, cât este el, rezultă din forțele pieței, din punct de vedere concurențial e OK. Nu înseamnă că e bine din punctul de vedere al consumatorului, prețul poate să fie mare, poate să fie greu de suportat, dar nu înseamnă că e anticoncurențial. Ce verificăm noi este dacă sunt acțiuni anticoncurențiale. Asta înseamnă că sunt înțelegeri între actorii de pe piață. Asta verificăm în orice piață. (…) Sunt diferite lucruri la care ne uităm. Ne uităm la ROBOR, dar ne uităm și la alte lucruri. Ne uităm și la ROBOR și la IRCC. Normal că e un șoc pentru oameni pentru că aveau dobânzi de 5% și acum au ajuns la 8-9%. Dacă se confirmă, amenda poate fi de 10% din cifra de afaceri. Investigația poate dura și doi ani.
Sursa: TVR Info
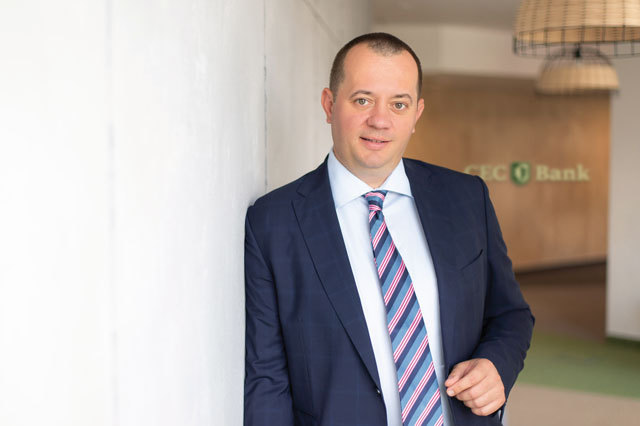
Bogdan Neacșu, președintele boardului Asociației Române a Băncilor (ARB), despre verificările Consiliului Concurenței la bănci:
► Preocuparea Consiliului Concurenței în ceea ce privește evoluția dobânzilor bancare, în măsura în care acestea se reflectă în ratele plătite de consumatori și în modul de remunerare a depozitelor, este normală. Aș spune chiar că este binevenită și este un semnal că lucrurile sunt sub control și că autoritățile se preocupă și sunt, împreună cu băncile, în serviciul populației. Nu trebuie să existe niciun dubiu privind acest subiect, mai ales când impactează o mare parte a populației.
► Creșteri ale ratelor dobânzilor – atât pe palierul consumatorilor, cât și la nivelul piețelor interbancare – se înregistrează nu doar în România, ci la nivel global, în contextul valului inflaționist. Sursa: ARB
Piața banilor este o piață liberă, în care prețurile „ ratele dobânzilor – se formează pe baza lichidității (raportul cerere-ofertă) și încorporează atât condițiile curente de piață, cât și anticipațiile jucătorilor din piață, iar în prezent suntem într-un context marcat de volatilitate ridicată și multiple incertitudini. Faptul că semnalele legate de evoluția prețurilor au contribuit la creșterea dobânzilor oferite la depozite, de la mai puțin de 1,5% la începutul anului „ în cazul depozitelor pentru populație, până la 7,5% – media la nivelul pieței la sfârșitul lunii septembrie este o ilustrație a modului de funcționare a mecanismelor de piață și arată că băncile sunt în concurență pentru a-și acoperi nevoia de lichiditate prin atragerea de resurse de la clienți.?
Sursa: ARB
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi