
Singura ancoră în plină furtună globală rămân resursele: România are una dintre cele mai mici dependențe de importuri energetice din UE. Anul trecut, gazul intern și depozitele au acoperit cererea. Creșterea producției de energie și gaze devine aproape obligatorie
Datele pentru 2023 publicate de Biroul de Statistică din Germania arată următoarele lucruri: gradul de dependență de importuri energetice, segment care include toate sursele primare de energie, era la nivelul UE de 58%. Dar pe fiecară țară, lucrurile stau diferit,…
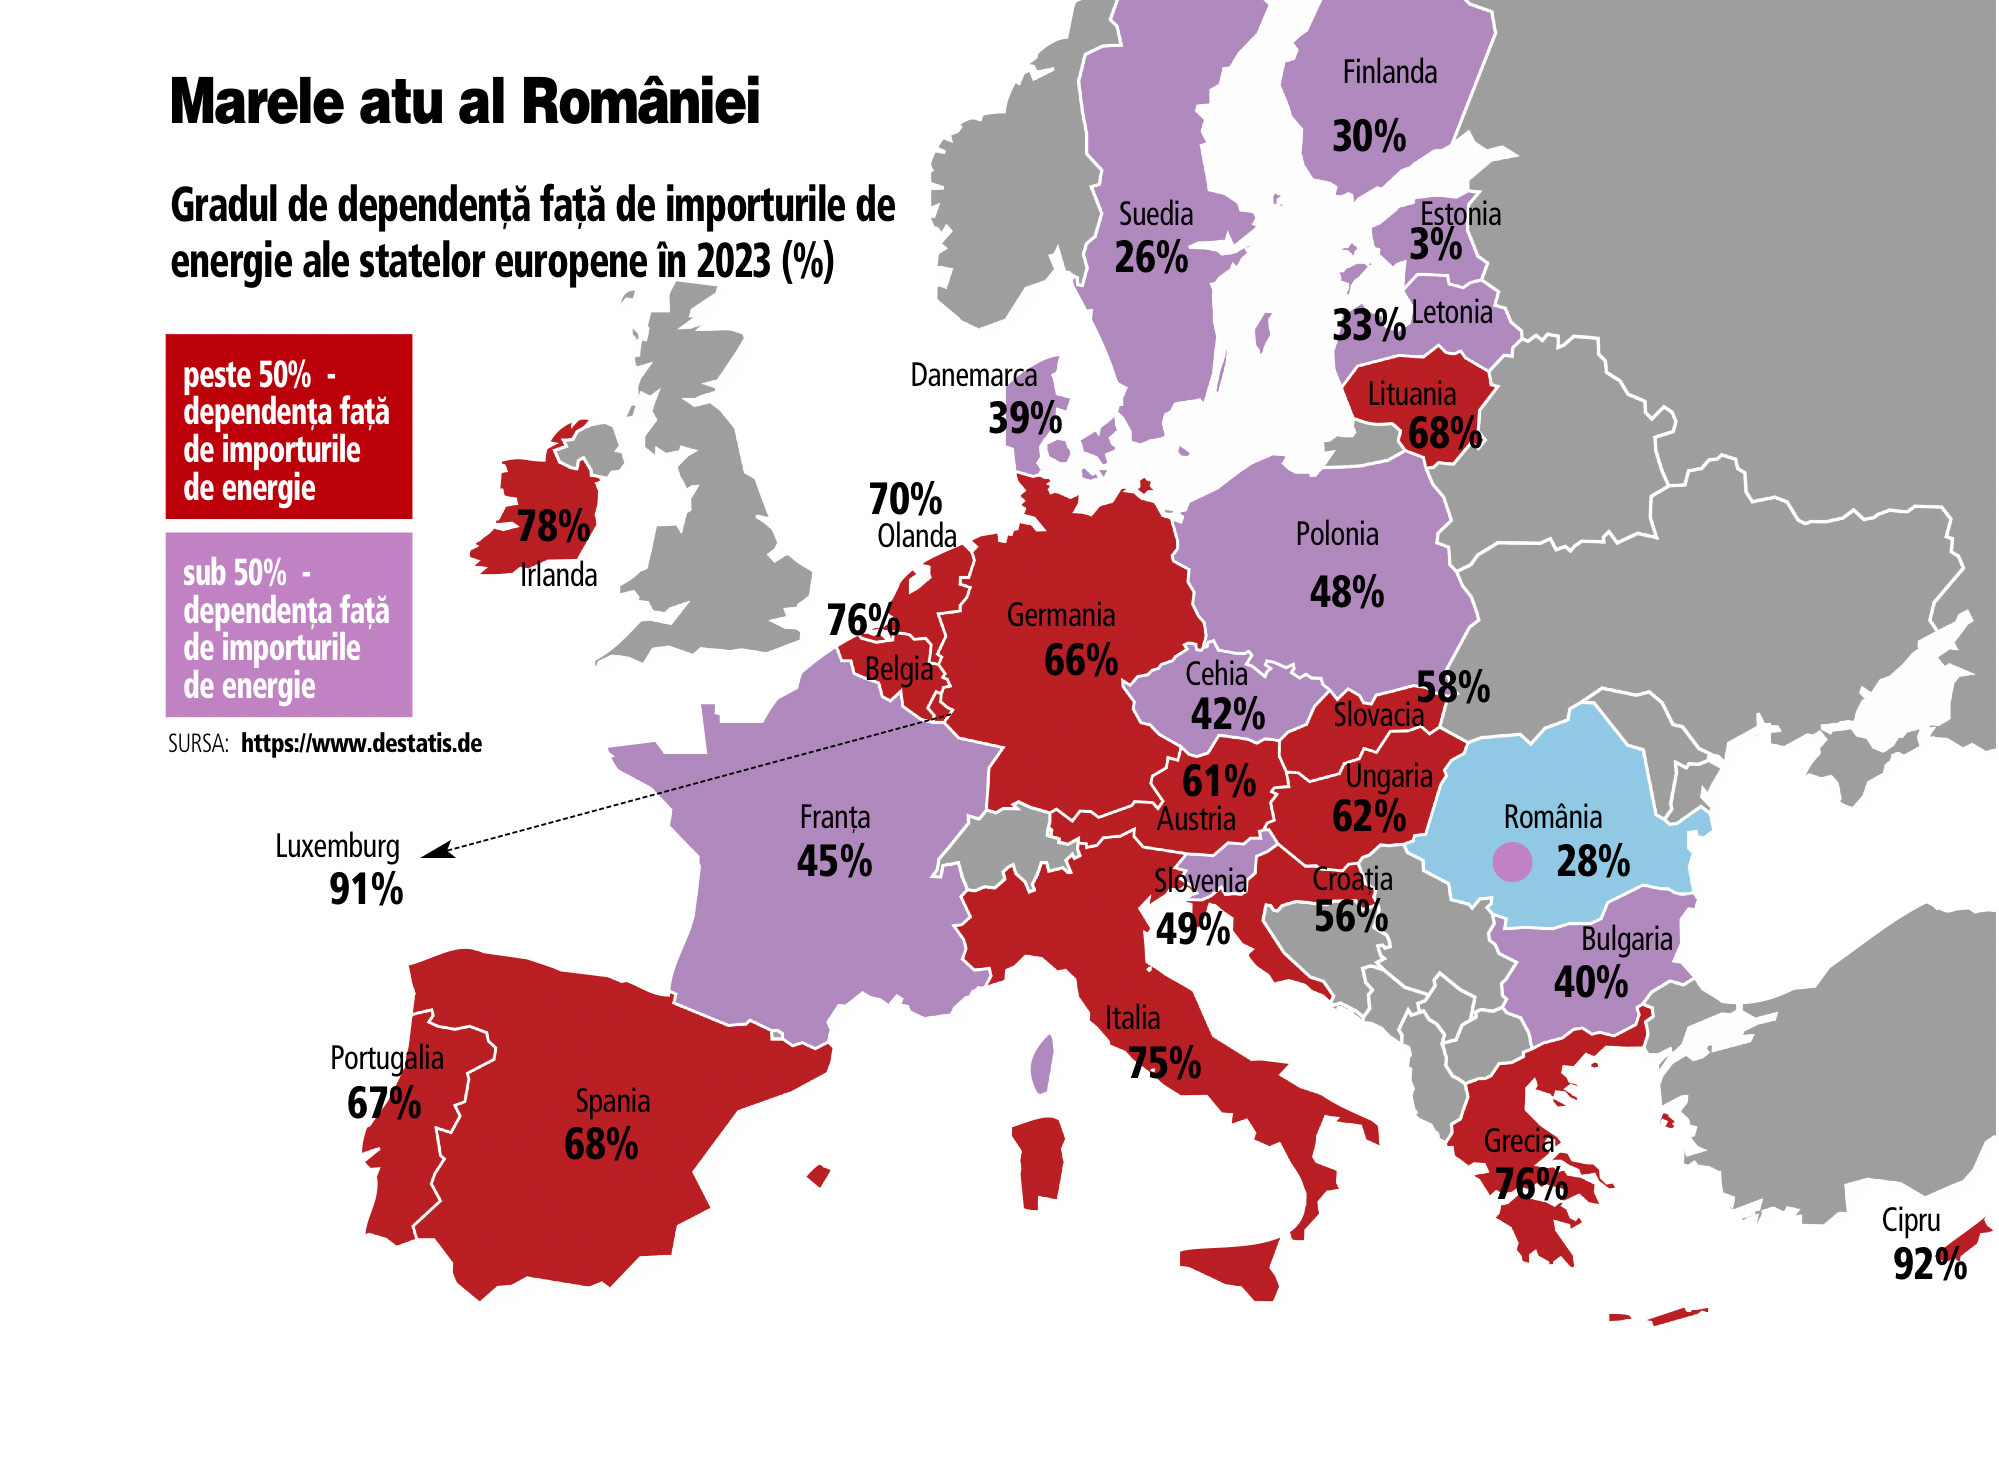
Datele pentru 2023 publicate de Biroul de Statistică din Germania arată următoarele lucruri: gradul de dependență de importuri energetice, segment care include toate sursele primare de energie, era la nivelul UE de 58%. Dar pe fiecară țară, lucrurile stau diferit, iar aici România se evidențiază datorită resurselor sale. Astfel, la nivelul anului menționat, importurile de energie totale reprezentau 28% din consumul intern. Cu acest procent, România este a treia cea mai puțin dependentă țară la nivelul UE, Suedia și Estonia fiind singurele cu procente mai mici. Acesta devine un atu semnificativ în contextul politic actual. La fel de important este că producția de energie, în cea mai mare parte a sa este deținută de statul român, iar pe partea de gaze, cel mai important producător, Romgaz, este deținut tot de stat. Mai departe, la nivel european, în ciuda tuturor problemelor aduse de tranziția energetică, cu un grad de dependență atât de mare față de importurile de energie, se confirmă practic faptul că procesul trebuie dus mai departe, dar depinde foarte mult de ritm și de soluțiile necesare pentru sprijinirea industriei.
♦ Importurile de gaze din SUA au ajuns la o pondere de 19% în totalul consumului UE la nivelul anului 2023, o creștere substanțială față de procentul de 5% din 2020 ♦ În același interval, Rusia a ajuns la o pondere de 14% în 2023, de la 42% în 2020, LNG-ul rusesc injectat în sistemul european ajungând însă la un nivel record în 2024 ♦ Anul trecut, România și-a acoperit consumul intern, la limită, din producție și gazul din depozite ♦ Orientarea pe propriile resurse și creșterea producției de energie și gaze pare în acest moment singurul obiectiv clar pe care și-l poate asuma România în furtuna geopolitică globală.
Datele pentru 2023 publicate de Biroul de Statistică din Germania arată următoarele lucruri: gradul de dependență de importuri energetice, segment care include toate sursele primare de energie, era la nivelul UE de 58%. Dar pe fiecară țară, lucrurile stau diferit, iar aici România se evidențiază datorită resurselor sale. Astfel, la nivelul anului menționat, importurile de energie totale reprezentau 28% din consumul intern. Cu acest procent, România este a treia cea mai puțin dependentă țară la nivelul UE, Suedia și Estonia fiind singurele cu procente mai mici. Acesta devine un atu semnificativ în contextul politic actual. La fel de important este că producția de energie, în cea mai mare parte a sa este deținută de statul român, iar pe partea de gaze, cel mai important producător, Romgaz, este deținut tot de stat. Mai departe, la nivel european, în ciuda tuturor problemelor aduse de tranziția energetică, cu un grad de dependență atât de mare față de importurile de energie, se confirmă practic faptul că procesul trebuie dus mai departe, dar depinde foarte mult de ritm și de soluțiile necesare pentru sprijinirea industriei.
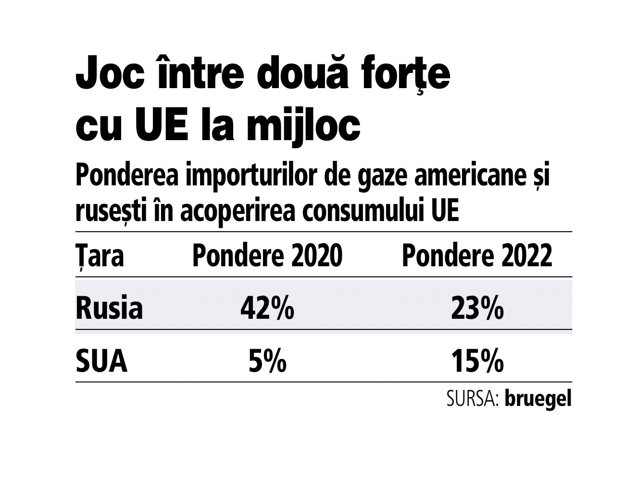
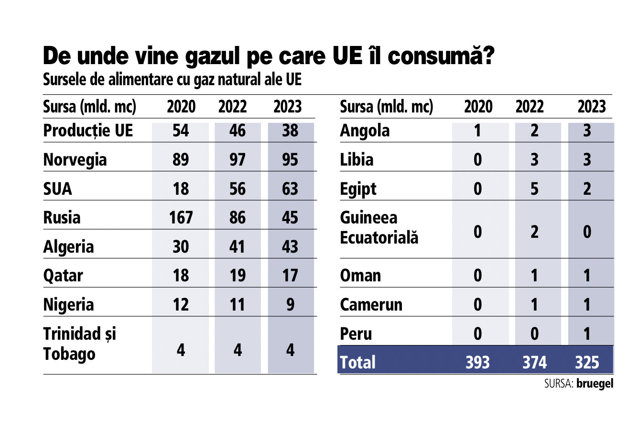
Puse în context, cifrele sunt cu atât mai relevante. Odată cu izbucnirea războiului din Ucraina, peisajul energetic european s-a schimbat major, mai ales pe partea de alimentare cu gaze. Datele Buegel arată că dacă în 2020 ponderea importurilor din Rusia era de 42% în consumul de gaze al UE, la nivelul anului 2023 procentul ajunsese la 14%. O atenție sporită merită analiza volumelor de LNG care au crescut în perioada analizată, ajungând anul trecut la un nivel record. În timp ce Rusia și-a pierdut o parte din influență în zona gazului, SUA și-a consolidat importanța. Astfel, LNG-ul american adus pe vapoare a ajuns la o pondere de 19% în 2023, mult peste procentul de 5% din 2020. Iar în timp ce SUA pompează tot mai mult gaz în UE, de partea cealaltă discursul este de a impune tarife pentru importul de produse europene.
Tot 2024 a mai adus o serie de date pentru evoluția sectorului energetic din România.
Bilanțul investițiilor în capacități de producție a energiei pe 2024 arată un plus de 1.919 MW, potrivit calculelor ZF făcute pe baza datelor publice ale Transelectrica. Din această capacitate nouă, 894 MW au venit numai de la prosumatori, dar restul sunt investiții finalizate în parcul de producție de energie și stocare, cu capacitate de peste 1 MW, cu impact direct în acoperirea cererii de energie. Din aceste puneri în funcțiune, atrag atenția modificările din zona de cărbuni și cea de energie eoliană.
Anul acesta însă, pornind strict de la anunțurile oficiale de puneri în funcțiune și de la datele ANRE privind proiectele foarte avansate de energie verde, România ar putea vedea 2.854 MW noi. Cu această capacitate, 2025 poate deveni cel mai bun an pentru puneri în funcțiune din ultimii 30 de ani.
Pe partea de gaz natural, anul 2024 a adus la rândul său o surpriză. Producția internă de gaze și cantitățile extrase din depozite au acoperit în totalitate cererea internă din 2024, o premieră a ultimilor ani. Mai mult, România a avut un export net de gaze, de 6 milioane de metri cubi, marginal desigur, dar care arată un echilibru fragil la nivelul pieței. Da, acest export a fost posibil în condițiile unui consum intern relativ stabil și al unei ierni blânde, dar investițiile în zona de producție încep să se vadă. Lansarea proiectului Neptun Deep din Marea Neagră, de unde se estimează o producție anuală de 8 mld. mc, va fi un salt major pentru România și pentru acoperirea consumului intern. Rezultatele de anul trecut, atât pentru piața gazelor, cât și a energiei electrice, nu arată decât un singur lucru. Investițiile în producție sunt singura direcție strategică pe care România trebuie să o urmărească de aici încolo. Le nivel declarativ, lucrurile par clare.
„Singura soluție pe termen mediu și lung pentru reducerea facturilor este creșterea capacității de producție de energie electrică și gaz în România. Anul trecut a însemnat un număr record de proiecte noi puse în funcțiune, cu peste 1.200MW (cărbune, solar, eolian, baterii). Anul acesta ne-am propus să dublăm această performanță. Prin fiecare MW nou, prin fiecare investiție nouă, România își consolidează independența energetică și beneficiază de mai multă energie sigură, ieftină și curată — în această ordine de priorități“, spunea recent, Sebastian Burduja, ministrul energiei. Nu rămâne decât ca discursul să devină realitate.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi