
Sfaturi pentru cine are bani de investit
Posibilitatea unei creșteri economice rapide nu mai vine la ora actuală de nicăieri, iar lumea intră într-o epocă de prudență menită să dureze, consideră Mikio Kumada, analist specializat în strategii globale de investiții la LGT Capital Management, într-un interviu pentru BUSINESS Magazin. Într-un asemenea climat, posibilități de câștig există în continuare, însă sfatul lui e ca măcar o parte di…
O apariție bonomă și lipsită de orice morgă de finanțist, Mikio Kumada a venit de la Singapore la București în cadrul unui turneu european de căteva săptămâni, ca să susțină în calitate de consilier de investiții activitatea LGT Bank, instituția grupului financiar LGT specializată în private banking. Greco-japonez de origine, licențiat la Viena în științe politice și studii japoneze, fost reporter la Bloomberg, apoi director în cadrul Egnatia Securities din Atena, Kumada lucrează pentru LGT din 2002, unde primii cinci ani i-a petrecut ca senior market strategist la LGT Bank, iar următorii trei ca senior market analyst la LGT Capital Management. Grupul financiar, deținut de casa princiară de Liechtenstein, are birouri în 13 țări din Europa, Asia și Orientul Mijlociu și administrează active de aproape 74 mld. euro, profitul la jumătatea anului curent fiind de aproape 70 mld. euro.
Între clienții LGT Capital Management, divizia de management a activelor, cel mai mare client e chiar LGT Bank, la care se adaugă clienți instituționali, de la alte bănci la fonduri de pensii, alți administratori de active, asigurători “și sperăm să avem și fonduri suverane de investiții”. În private banking, unul dintre segmentele cu creștere mare este cel al clienților cu averi noi, îndeosebi din Asia, dar și din Rusia ori Estul Europei, printre aceștia fiind și clienți din România, unde grupul LGT operează prin biroul de la Viena. Ce sfaturi le-ar da Kumada? “Poate eventualilor noi clienți din România le-aș putea părea prea sceptic, dar cred că e important de transmis mesajul că e bine să-ți asumi riscuri – asta faci oricum ca antreprenor, și mulți clienții est-europeni sunt antreprenori – dar e bine ca o parte dintre active să-ți fie administrate conservator, cu ideea de a lăsa ceva pentru familie și generațiile viitoare.”
Dintre clienții de private banking din piețele emergente, “les nouveaux riches” sunt mult mai înclinați spre risc, urmărind profit mare și rapid, ceea ce e o consecință a faptului că și-au acumulat banii repede, cu prețul asumării inclusiv a unor riscuri politice, iar mentalitatea lor de a juca dur se transpune mai departe în comportamentul investitorilor și al piețelor. “Desigur, e decizia lor cum și unde investesc. Dar dacă eu aș fi consilier de investiții al unui astfel de client, i-aș recomanda ca măcar o parte din avere să fie plasată în active sigure”, spune Kumada.
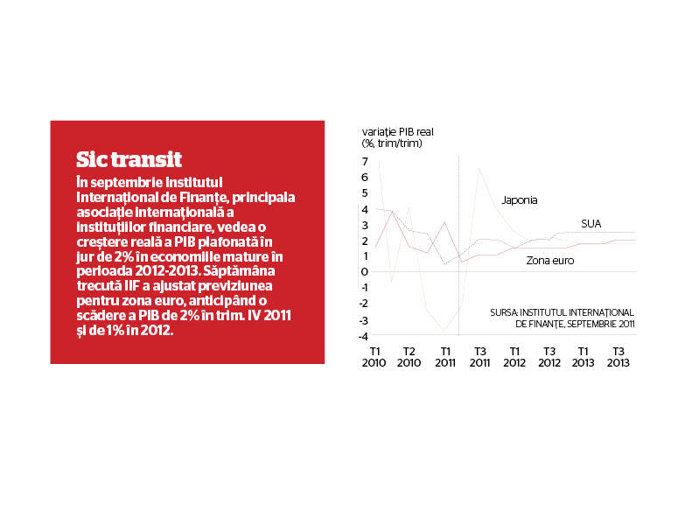
Explicația apelului la prudență e că, în opinia lui, “suntem într-o situație globală unde toate țările industrializate din G7, SUA, Europa de Vest, Japonia au problema structurală a supraîndatorării, a supraexpunerii, care declanșează acum o perioadă cu caracteristici opuse, de reducere a expunerilor, nu numai la nivelul guvernelor, dar și la nivelul sectorului privat și al consumatorilor. Această perioadă nu e bună pentru creșterea economică”. Există mai multă creștere acum în economiile emergente decât în cele dezvoltate, și mai ales în economiile mari emergente – China, Rusia, Brazilia. Dar unele dintre ele (China) au și ele deja probleme – nu de ordin structural, ci de ordin ciclic, pentru că, spre a contracara criza din 2008, au stimulat masiv economia și acum încă mai au marjă s-o facă, dar nu atât de mult ca atunci, spune analistul. Pe de altă parte, Europa și SUA nu prea mai au spațiu fiscal de manevră, ci doar spațiu monetar, însă problema e că stimulentele monetare au loc tocmai într-un moment când băncile își reduc expunerile peste tot. “Or, în aceste condiții, toată lumea trebuie să treacă printr-o fază de restructurare și creștere a economisirii, care va compune un mediu economic dificil.”
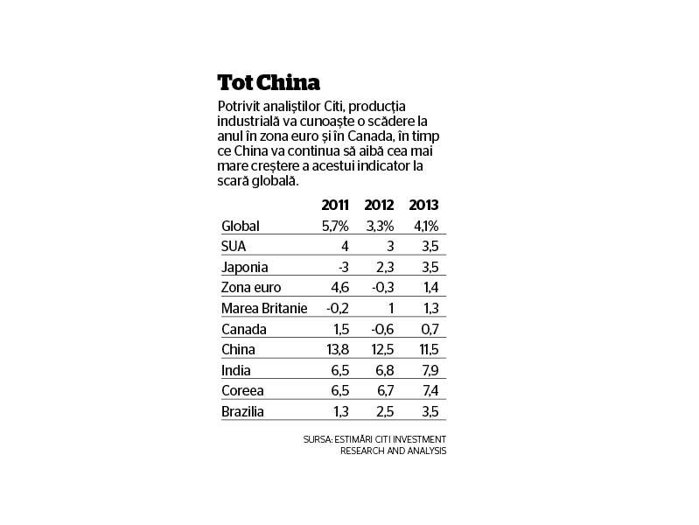
În ce privește o “aterizare dură” a economiei chineze, dată ca iminentă de ani buni de o mulțime de analiști, Mikio Kumada se arată sceptic. “Nu credem că China va avea un <hard landing>, pentru că dacă sectorul privat sau piața imobiliară sunt un pic supraîncălzite, statul are încă spațiul fiscal să limiteze aceasta”. Problema e că dacă statul trebuie să intervină spre a echilibra o criză a creditării sau a pieței imobiliare, atunci China va intra și ea în jocul supraîndatorării, însă șanse pentru un <soft landing> există și se vor materializa într-o creștere economică ceva mai scăzută decât până acum, în jur de 7-8%, în timp ce țările dezvoltate vor avea creșteri mult mai mici. “O creștere foarte rapidă nu mai poate veni acum de nicăieri, iar această criză trebuie folosită pentru a face ajustări în economie menite să asigure în viitor o rată mai sustenabilă de creștere.”
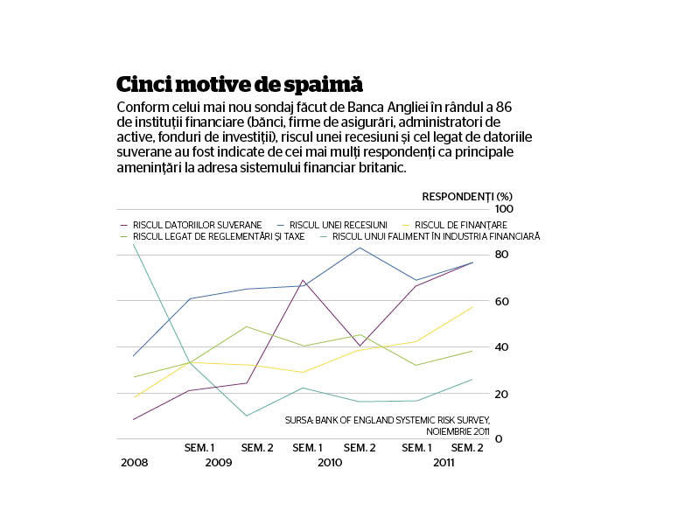
Cel mai important factor apt să influențeze viitorul climatului economic și de investiții la nivel global ține de deciziile pe care le vor lua liderii politici europeni în următoarele săptămâni și luni pentru depășirea impasului datoriilor. În ipoteza că se va ieși cu bine din această perioadă, efectul pozitiv va fi ieșirea din epoca afacerilor nesustenabile de până acum, caracterizate de creștere pe credit, suprafinanciarizare, volatilitate prea mare și lipsă a reglementărilor. “Mai bine o creștere mai redusă, dar din care poți extrage valoare într-un mod mai echilibrat, deși pe un termen mai lung”, afirmă Mikio Kumada, care pariază pe economiile emergente, ca având prima șansă de relansare în epoca post-criză.
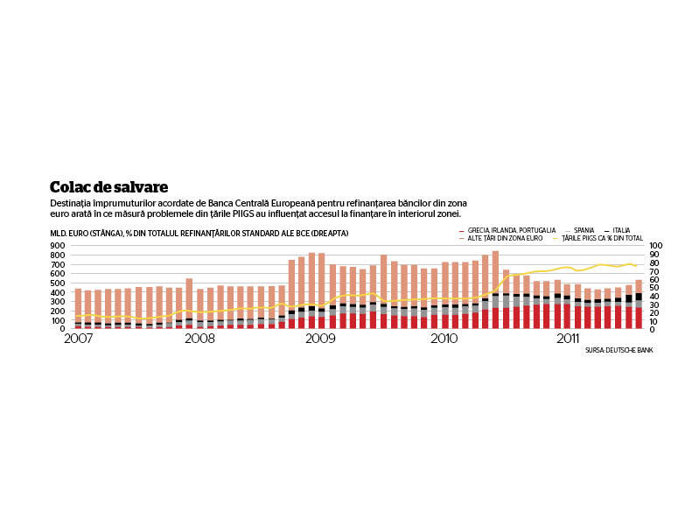
În Europa, analistul se declară un adept al implicării Băncii Centrale Europene, dar nu sub forma transformării ei într-o simplă tiparniță de bani care să preia imediat toate riscurile (iar soluția tiparniței nu funcționează de una singură, așa cum a dovedit-o prăbușirea din august a piețelor, când Rezerva Federală lansase programul de relaxare cantitativă, dar în Congresul SUA era ceartă “ca într-o republică bananieră”), ci sub forma presiunii asupra autorităților europene de a face reformele instituționale și fiscale necesare. Singurul caz în care o intervenție rapidă a BCE ar fi necesară ar fi dacă scenariul dominant ar deveni cel de recesiune și deflație, pentru că misiunea BCE prin statut este de a apăra stabilitatea prețurilor. “Dar acum nu suntem (încă) într-un asemenea punct; economia este amenințată de recesiune, dar e încă pe creștere.”
Pe termen mai lung însă, cu o bază de reforme făcută și cu niște autorități de reglementare puternice, poate vom crea și niște piețe în care “investitorii să se comporte ca niște investitori în loc de traderi”, dar asta sună ca și cum ai crea un “om nou”, cum a încercat Ceaușescu, glumește Kumada. Teoretic e posibil, însă practic e nevoie de câțiva ani buni și de eforturi mari, din partea unor lideri foarte puternici, pentru că reglementarea piețelor întâmpină o opoziție solidă din partea lobby-ului financiar. Așa cum o dovedesc însă inițiativele unui Paul Volcker în SUA, este posibilă promovarea unor reforme care să accelereze reglementarea pieței CDS-urilor și a produselor derivate sau separarea activității de bancă de investiții de cea de bancă comercială și, mai departe, să coordoneze această reformă cu autoritățile europene.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa