
Șase luni pe baricade: băncile rezistă
Băncile din România au rezistat eroic climatului economic nefavorabil, potrivit raportărilor de la jumătatea anului, iar unele au făcut și profit. Refinanțările, promoțiile, programul Prima Casă le-au susținut activitatea; de partea cealaltă, eforturile de restructurare, cererea mică de împrumuturi și creditele neperformante le-au tras în jos bilanțurile.
Europa Centrală și de Est e cel mai bun loc pentru anii ce vin – mai bun decât zona euro – “și e de sperat că situația politică se va îmbunătăți așa fel încât să poată fi valorificat potențialul regiunii”, a declarat săptămâna trecută Andreas Treichl, CEO al grupului austriac Erste, la anunțarea rezultatelor financiare pe prima jumătate a anului. “Am redus ușor previziunile pentru anul în curs, fiindcă tendințele macroeconomice s-au deteriorat din nou. Avem două țări în regiune, Cehia și Ungaria, cu o ușoară contractare a economiei. România e punctul de cotitură, e în plină transformare și suntem foarte încrezători că BCR se va reîntoarce pe profit din 2013”, a spus bancherul, care a apreciat că vârful costurilor cu acoperirea riscului va fi depășit în acest an.
Privind declarațiile din perspectivă românească, optimismul bancherului austriac probabil că e mai relevant decât valoarea pierderilor aduse grupului în prima jumătate a anului de România și Ungaria (125 mil. euro, respectiv 73 mil. euro), atâta vreme cât de la BCR se așteaptă profit de la anul, în timp ce de la filiala ungară abia din 2014. În plus, BCR n-a pierdut decât 0,5% din active față de sfârșitul anului trecut, păstrându-și poziția de lider de piață cu 17,15 mld. euro, portofoliul de credite a crescut cu 2,8%, iar în privința pierderilor în sine, ele au scăzut în al doilea trimestru față de primul, de la 70,7 la 54,3 mil. euro, după ce și provizioanele au scăzut cu 11,5%. Pe de altă parte însă, banca a explicat creșterea creditării mai ales prin împrumuturile ipotecare (Prima Casă), iar contextul economic l-a definit ca “dificil”, caracterizat prin “cerere de credite scăzută, marje de dobândă în scădere datorită trecerii spre active cu risc mai scăzut, precum și deteriorarea continuă a ratei de schimb leu/euro, care a apăsat asupra clienților băncii”.
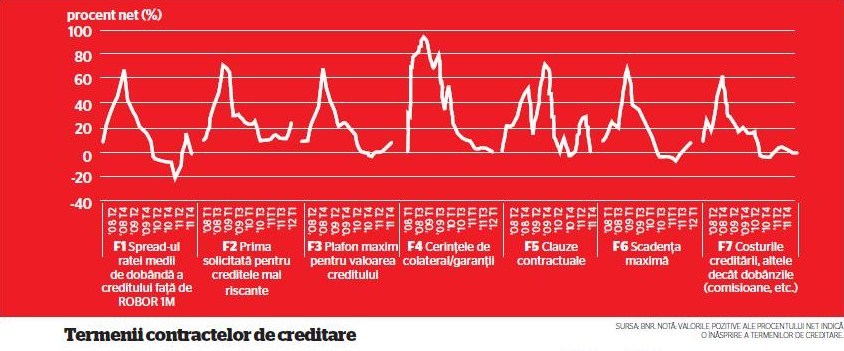
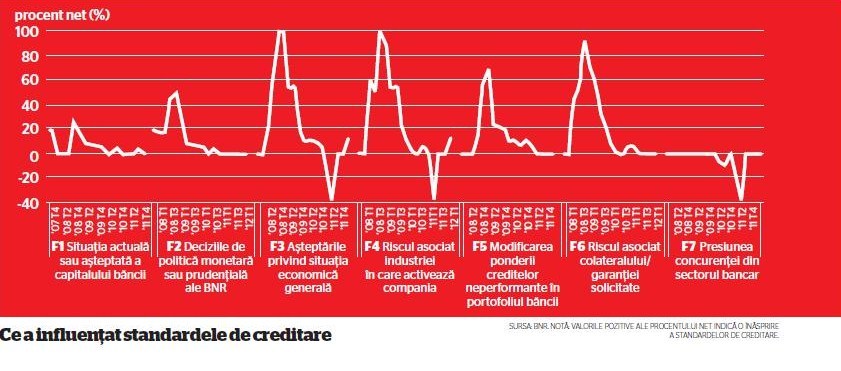
Or, aceiași factori au marcat și marchează și activitatea celorlalte bănci, iar dacă ei se vor menține sau se vor accentua în următoarea perioadă, atunci și restructurarea portofoliilor, și stoparea creșterii creditelor neperformante, și tranziția de la creditarea în euro la cea în lei, recomandată de BNR și asumată de majoritatea băncilor, ar putea fi obiective ratate pentru anul în curs. Cât privește susținerea de către BNR a unei relansări a creditării prin reducerea dobânzii de politică monetară sau prin scăderea ratei rezervelor minime obligatorii, contextul economic extern, cu prelungirea crizei financiare din zona euro, și cel intern, cu o presiune estimată mai mare a inflației și cu agitația politică neîntreruptă, silesc deocamdată la prudență banca centrală. Prognoza Asociației Analiștilor Financiar-Bancari susține că până la sfârșitul anului, BNR va menține la 5,25% dobânda de politică monetară, rata RMO la valută va rămâne neschimbată, iar rata RMO la lei ar putea scădea ușor, de la 15% la 13%. Eugen Șinca, economist al BCR, crede că abia din 2013 “BNR ar putea acționa pentru stimularea creditării în lei, reducând cu pași mici rata RMO la lei”.
A doua bancă din sistem, BRD – Societe Generale, a făcut profit, însă rezultatul pe prima jumătate a anului (7,5 mil. euro) a fost de șapte ori mai mic decât cel din aceeași perioadă a anului trecut, tras în jos de faptul că în lunile aprilie-iunie, banca a intrat pe pierdere (9,9 mil. euro). Activele au scăzut cu 2%, la 10,5 mld. euro față de finele anului trecut. Volumul creditării a crescut cu 5%, ca efect al programului Prima Casă și al campaniei promoționale Expresso pentru împrumuturi în lei; în privința creditelor neperformante, “costul riscului pentru clientela de persoane fizice confirma tendința pozitivă, în timp ce pe piața corporate se poate observa reducerea progresivă a noilor intrări în incapacitate de plată”, susține banca.
A treia instituție din sistem după active, Banca Transilvania, și-a confirmat eficiența tradițională, anunțând un profit net cu 47% mai mare decât în prima jumătate a anului trecut, la 40,9 mil. lei, dar și o creștere a activelor cu 12% față de finele lui 2011, determinată în special de investițiile în active disponibile pentru vânzare, dar și de creșterea soldului creditelor cu ceva mai mult de 1%.
A șasea bancă din sistem, UniCredit Țiriac Bank, a consemnat un profit net de 17 mil. euro, în scădere cu 19% față de primele șase luni din 2011. În trimestrul al doilea din 2012, profitul net a fost de 51 milioane de lei, de peste două ori mai mare decât în primul trimestru al anului. Activele băncii au atins 5,1 mld. euro la sfârșitul lunii iunie, în creștere cu 10,8% față de 30 iunie 2011 și în ușoară scădere (0,7%) față de începutul lui 2012. La jumătatea anului, valoarea creditelor din bilanț a fost de 17,1 mld. lei, mai mult cu 18,4% față de 30 iunie 2011 și cu 7,2% față de începutul lui 2012. Potrivit calculelor băncii, portofoliul de credite s-a majorat de patru ori mai repede decât cel al întregului sistem bancar în primele șase luni, în condițiile majorării cu 28% a portofoliului de împrumuturi pentru IMM și cu 16% a creditelor acordate companiilor de talie medie.
Tot săptămâna trecută și-au publicat rezultatele financiare și două bănci de talie redusă. Millennium Bank și-a redus pierderile cu 35%, la 6,5 mil. euro, urmând aceeași tendință descrescătoare de anul trecut, și a anunțat o creștere cu 13,7% a soldului brut al creditelor, în timp ce Libra Internet Bank, o bancă axată pe clienții cu profesii liberale și IMM, a raportat profit, însă în scădere (4 mil. lei, față de 9,1 mil. lei în iunie 2011), în paralel cu o creștere a activelor (652 mil. lei, față de 645,5 mil. lei față de finele anului trecut).
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi