
Rheinmetall, colosul german din industria apărării, crește și nu se mai oprește și împânzește Europa de Est cu fabrici. Însă în expansiunea sa devine dependent de tehnologie străină, în special americană, făcând mai adâncă și dependența strategică a UE. Va deveni Rheinmetall un cal troian?
Din 2022, de când Rusia pornit război contra Ucrainei, acțiunile gigantului german din industria apărării Rheinmetall au crescut cu peste 1.000%. În primăvară, compania a depășit la capitalizare de piață Volkswagen, cel mai mare constructor auto din Europa, pe care între timp l-a lăsat mult în urmă
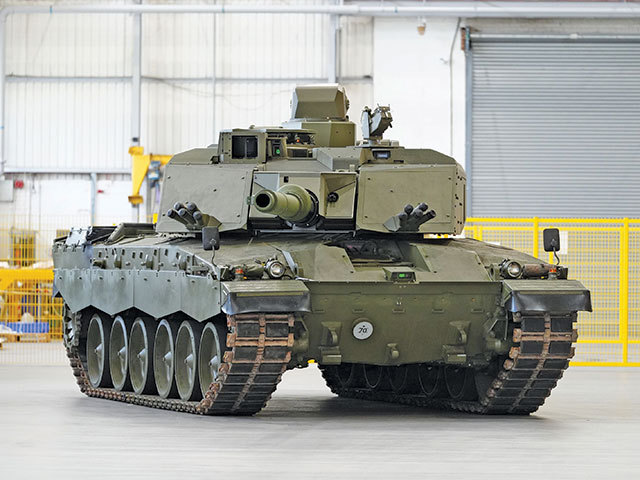
Din 2022, de când Rusia pornit război contra Ucrainei, acțiunile gigantului german din industria apărării Rheinmetall au crescut cu peste 1.000%. În primăvară, compania a depășit la capitalizare de piață Volkswagen, cel mai mare constructor auto din Europa, pe care între timp l-a lăsat mult în urmă. Se vorbește că producătorul de blindate, obuze și praf de pușcă ar putea folosi o uzină a VW pentru a asambla acolo tancuri cu care să potolească febra reînarmării din Europa.
Ar fi un exemplu de cum boomul din industria apărării poate salva locuri de muncă din sectorul auto, care bate în retragere în fața ofensivei chinezești, a creșterii costurilor și a schimbării preferințelor șoferilor. Mai recent, Rheinmetall a anunțat că a pornit motoarele celei mai mari uzine de armament din Europa, construită în ritm record undeva în nordul Germaniei. Aceasta va produce obuze de care Ucraina are mare nevoie, apoi motoare pentru rachete, iar directorii companiei au indicat că fabrica poate fi model pentru altele care ar putea fi construite în UE.
Colosul profită de cererea de muniție și praf de pușcă pentru a se extinde cu uzine în Europa de Est, cât mai aproape de Ucraina. Dintre țările din regiune, doar Polonia, care și-a păstrat o industrie proprie de apărare, lipsește de pe harta cu producție, pentru sectorul auto sau de apărare, a Rheinmetall. După anumite măsuri, nici VW nu are o amprentă atât de mare în regiune. În expansiunea sa, producătorul celebrelor tancuri Leopard și Panther și al blindatelor pentru infanterie ultramoderne Linx se aliază cu alți coloși din industria de apărare.
De câteva zile circulă vestea că Rheinmetall discută cu uriașul Lockheed Martin din SUA în vederea producției de rachete cu tehnologie înaltă, cum ar fi ATACMS și Hellfire. Colaborarea este mai veche. În 2023, cele două companii au semnat un contract strategic care permite Rheinmetall să fabrice în Germania fuselajul central al avioanelor de luptă americane F-35A achiziționate de Luftwaffe. Producția a început anul acesta. De asemenea, germanii au anunțat în 2025 intrarea într-un parteneriat strategic cu compania americană Anduril pentru producerea și vânzarea în Europa a rachetelor de croazieră Barracuda și a dronelor de luptă Fury.
Așadar, Rheinmetall crește rapid și a căpătat o amploare industrială impresionantă, fiind din acest punct de vedere asemănat cu VW. Are șanse bune ca până în 2030 să devină liderul industriei europene de apărare. Totodată, tinde spre tehnologie de vârf și crește rapid, aici comparație putând fi cu Nvidia. Expansiunea sa este considerată strategică pentru viitorul securității în Europa și, pentru prezent, pentru soarta războiului din Ucraina. Având în vedere impasul din industria auto și cea a oțelului, este ușor de înțeles de ce strategia industrială a colosului din apărare este văzută ca un exemplu pentru alții.
Însă unii analiști văd aici și o capcană. Sau un pericol. Spre exemplu, Rheinmetall capătă aspectul unui cal troian, un mamut industrial de importanță strategică pentru Uniunea Europeană, dar care întărește dependența de tehnologii noneuropene. Efectele unor astfel de dependențe strategice s-au văzut când industria din UE a fost blocată de pandemie și în timpul crizei de energie, când cele mai multe state europene au rămas fără gaze rusești, considerate până atunci o sursă de încredere de energie ieftină. În cazul Rheinmetall, dependența ar fi de tehnologia americană.
Iar de compania germană devin dependente pentru dezvoltare industriile de apărare din mai multe țări europene. Un exemplu este Bulgaria, al cărei guvern a atras Rheinmetall într-un parteneriat de un miliard de euro prin care germanii vor construi în cel mai sărac stat al UE mai multe fabrici, de obuze și praf de pușcă – nu tocmai cu tehnologia de vârf de pe blindatele Linx sau a rachetelor Lockheed Martin. Însă liniile de producție în sine pot fi ultramoderne.
În Ungaria, guvernul în Rheinmetall și-a pus speranța de a-și construi una dintre cele mai moderne armate din UE, de a-și reclădi industria de apărare și, de asemenea, de face din țară exportator de muniții și tehnică militară. O parte din producția de Lynxuri a fabricii de la Zalaegerszeg va fi destinată exportului. Totuși, cu toată expansiunea din ultimii ani, Rheinmetall este departe de anvergura VW. Producătorul din industria de apărare are „doar“ 40.000 de angajați la nivel mondial și prezență, cu producție și birouri, în peste 30 de state.
Mai multe detalii pe www.zf.ro
Fabrici are în 12 țări, inclusiv în Germania, Austria, Elveția, Ungaria, România, Marea Britanie, Spania, Italia, Canada și chiar Australia. Le acestea se vor adăuga mai multe unități din Bulgaria, una din Lituania și, probabil, din Ucraina. VW are de șapte ori mai mulți angajați doar în Germania.
La nivel mondial, inclusiv în China, are aproape 680.000 de angajați și 115 uzine. În Europa, constructorul auto are fabrici în 17 state. Ca și la Rheinmetall, cea mai mare dintre fabrici este în Germania. De reținut în cazul companiei este că la sfârșitul anului trecut 57% din acțiuni erau deținute de investitori instituționali, din care cei mai mulți – 28% – erau din America de Nord. Din Europa erau numai 20%.
De menționat este că ponderea investitorilor nord-americani a fost și mai mare, ajungând la 40% în 2022. Dintre cei mai mari investitori se remarcă uriașele fonduri americane de investiții BlackRock și Vanguard, care dețin participații la aproape tot ce înseamnă companie mare, privată, în Europa. În schimb, la VW cel mai mare acționar, cu aproape 32%, este Holdingul Porsche. Landul Saxonia Inferioară deține 12%, iar Qatar Holding 10,4%. Investitorii instituționali străini au numai 18%.
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi