
Revoluția fiscală tăcută: tendința din 2023 este eliminarea facilităților fiscale și creșterea fiscalității fără majorările clasice de taxe
Tendința fiscală din 2023 este eliminarea facilităților fiscale din mai multe domenii și creșterea fiscalității, dar fără a crește taxele. Aceste direcții iau forma unei revoluții fiscale, pentru că sistemul fiscal va arăta diferit, a spus Alina Timofti, partener și coordonator NNDKP Consultanță Fiscală.
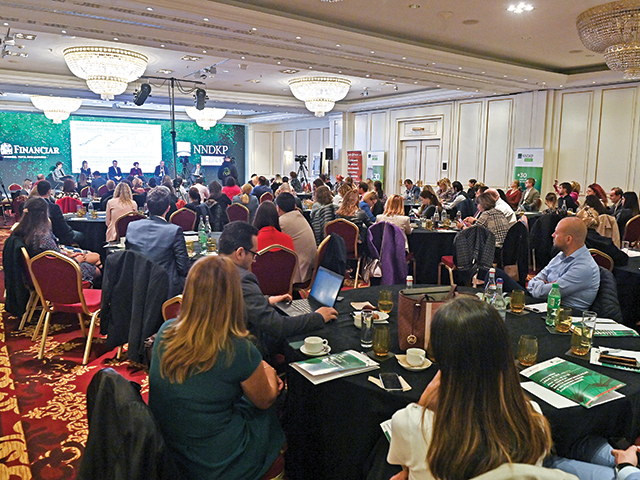
♦ Economia poate crește în 2023, dacă și restul Europei evită recesiunea, însă din punctul de vedere al energiei va fi un an foarte complicat ♦ Dobânzile vor mai crește, dar se vor stabiliza și vor scădea pe măsură ce inflația dă înapoi.
Tendința fiscală din 2023 este eliminarea facilităților fiscale din mai multe domenii și creșterea fiscalității, dar fără a crește taxele. Aceste direcții iau forma unei revoluții fiscale, pentru că sistemul fiscal va arăta diferit, a spus Alina Timofti, partener și coordonator NNDKP Consultanță Fiscală.
„Se pune întrebarea dacă nu cumva ne găsim în pragul unei reforme fiscale. O reformă care nu a fost anunțată oficial și formal ca atare, dar la capătul căreia să ne trezim într-un sistem de legislație fiscală fără facilități și cu creșterea sarcinii fiscale obținută prin alte metode decât creșterile clasice de taxe“, a spus ea, la ZF/NNDKP Legal & Tax, Ediția A 7-A: Anul 2022, un an (și) mai complicat. Impactul modificărilor fiscale și din domeniul energiei asupra companiilor.
Marius Ionescu, partener și coordonator la NNDKP Consultanță Fiscală, a spus, în cadrul aceluiași eveniment, că ANAF are la dispoziție prin Planul Național de Redresare și Reziliență (PNRR) 350 mil. euro pentru reformare și digitalizare.
„Credem că ANAF va ajunge să facă 60% din inspecțiile fiscale din birou în 2023 sau din 2024. În momentul actual, 40% din controale se fac documentar“, a spus el.
ZF și casa de avocatură NNDKP au organizat miercuri conferința Legal & Tax, Ediția A 7-A: Anul 2022, un an (și) mai complicat. Impactul modificărilor fiscale și din domeniul energiei asupra companiilor. În prima parte a evenimentului, dedicată fiscalității, energiei și tendințelor macroeconomice, Ciprian Dascălu, economistul-șef al BCR, a prezentat principalele prognoze pentru economia României în 2023.
„În zona euro cam toată lumea așteaptă o recesiune, iar în SUA probabilitatea de recesiune este de 50%. Dacă vine recesiunea în Europa, să nu ne imaginăm că putem scăpa de recesiune“, a spus el. Cu toate acestea, dacă România reușește să acceseze fondurile europene și banii din PNRR, recesiunea poate fi atenuată.
Alina Timofti, partener și coordonator, NNDKP Consultanță Fiscală
► Avem modificări deja anunțate în ceea ce privește regimul microîntreprinderilor. După părerea mea, acesta este un aspect care a fost mai amplu discutat. Toate modificările sunt în direcția restrângerii utilizării regimului microîntreprinderilor.
► A existat în spațiul public o discuție amplă despre modificarea sistemului de taxe locale. Ce avem acum în Monitorul Oficial este o schimbare a valorilor la care se raportează aplicarea procentelor de taxe locale.
► În România taxele locale reprezintă 2% din PIB, în timp ce media europeană este undeva la 4% din PIB. Prin urmare, fără teamă că vom greși prea mult, ne așteptăm la o creștere a taxelor locale din 2023.
► Se pune întrebarea dacă nu cumva ne găsim în pragul unei reforme fiscale. O reformă care nu a fost anunțată oficial și formal ca atare, dar la capătul căreia să ne trezim într-un sistem de legislație fiscală fără facilități și cu creșterea sarcinii fiscale obținute prin alte metode decât creșterile clasice de taxe.
► Cel mai important obiectiv fiscal din PNRR este creșterea colectării cu 3 puncte procentuale din PIB. Această creștere este raportată la 2019. Un procent de 2,5% pe seama reformei ANAF și 0,5% din modificarea legislației fiscale.
► Deși nu mă aștept la creșteri tradiționale de taxe, ne putem aștepta în continuare la restrângerea facilităților care încă mai există: IT, micșorarea plafonului pentru microîntreprinderi, facilități din construcții etc. Acesta mă aștept să fie trendul anului 2023. Aș încadra acest trend la categoria de certitudini.
► Cred că, din punct de vedere fiscal, 2023 nu va fi profund diferit de 2022. Sigur că depinde și de condițiile externe, dar mă aștept să nu existe cutremure masive nici în materie de legislație, nici în materie de interacțiune între ANAF și contribuabil. Mă aștept la un an relativ similar din punct de vedere fiscal.
Marius Ionescu, partener și coordonator, NNDKP Consultanță Fiscală
► Statul român colectează cu 22% mai bine decât anul trecut. Dar asta este partea oficială. În secret, ca să zic așa, toată lumea așteaptă să vadă cât este bucata de compensare la energie și cum va afecta până la urmă deficitul bugetar. Până acum s-a acordat foarte puțin pentru compensări.
► Avem un cerc ciudat prin care statul ia cu o mână de la jucătorii din piața de energie și dă cu altă mână la consumatori și cifrele ar trebuie să se închidă, dar nu se închid, pentru că undeva pe parcurs compensările ajung mai mari decât taxele puse pe industrie, ceea ce este foarte ciudat.
► România s-a angajat să scadă deficitul. Este adevărat, dar scăderea ar trebui să fie destul de abruptă. Avem o ajustare de 1,8% din PIB la anul și în 2024 încă o ajustare de 1,5% din PIB. Modificările fiscale recente vor aduce în jur de 0,5% din PIB. Este de așteptat ca reforma ANAF să producă 2,5 spre 3% din PIB, dar în niciun caz nu se va întâmpla la anul sau în 2024.
► Legat de proiectul care este acum pe Codul de Procedură Fiscală sunt foarte multe lucruri bune. Este și un lucru prost: se dublează penalitățile dacă nu se plătește decizia de impunere în termenul de plată. Până acum, dacă nu plăteai decizia de impunere în termenul de plată puteai să ceri o eșalonare de la ANAF.
► Vedem un început de controale mai masive pe zona de prețuri de transfer. Aici se atacă mai agresiv pierderile fiscale. ANAF consideră că dacă ești parte dintr-un grup fiscal nu ai voie să faci pierderi în România. Dacă faci pierderi, ei vin și atacă această pierdere pe reguli de prețuri de transfer.
► Credem că ANAF va ajunge să facă 60% din inspecțiile fiscale din birou în 2023 sau din 2024. În momentul actual, 40% din controale se fac documentar.
Ciprian Dascălu, economistul-șef al BCR
► Până acum economia a performat foarte puternic. Structura creșterii economice nu este cea mai fericită, de aceea ne așteptăm să încetinească la 2,7%, de la +6%, anul acesta. Creșterea economică din prima parte a anului, dacă ne uităm la contribuții, a venit foarte mult din acumulare de stocuri.
► Ipotezele pentru care ne bazăm pe această creștere de 2,7% sunt că, cel puțin din perspectiva cererii externe, creștere de 0,9% în zona euro. Deja sună optimist, pentru că noile așteptări s-au ajustat în jos la +0,3.
► Dacă până acum creșterea s-a bazat foarte mult pe consum, dat fiind că deja salariul mediu pe economie este negativ în termeni reali, ne așteptăm la o încetinire a consumului. Toate ipotezele de creștere pentru anii următori se bazează pe aceste fonduri europene. Anul acesta și anul viitor undeva la 4% din PIB fonduri UE.
► Inflația va rămâne o problemă. Pe baza noilor date vedem o inflație de 15,7 la finalul anului. Prețurile la energie au fost transmise mult mai rapid în creșterea generalizată a prețurilor.
► Probabil că Robor la trei luni va ajunge la 8,5% sau ușor mai sus pe final de an. Dobânzile probabil că vor sta și anul viitor la nivelul anului acesta, după care o ușoară coborâre în linie cu inflația.
► În zona euro cam toată lumea așteaptă o recesiune iar în SUA probabilitatea de recesiunea este de 50%. Dacă vine recesiune în Europa, să nu ne imaginăm că putem scăpa de recesiune.
Gabriela Cacerea, partener, coordonator al practicii de Energie și Natural Resources, NNDKP
► Orice modificare se va face la OUG 119 trebuie să țină cont acum de Regulamentul european care a fost aprobat vineri. Fiecare stat trebuie să vină cu măsuri care să vină cu o reducere a consumului cu 10% față de nivelul de consum de referință din ultimii 5 ani.
► Singurii consumatori care se pot susține altfel decât prin scheme de ajutor de stat aprobate, prin reglarea prețurilor sunt IMM-urile. Pentru celelalte categorii, UE recomandă ajutor de stat.
► S-a creat acel impozit, cum îi spunem noi, deși el este o plafonare a veniturilor pentru producători. La nivel de regulament, este obligatoriu să plafonezi prețurile la un maxim de 180 de euro/MW pentru regenerabile nuclear, hidro fără baraj.
Ruxandra Bologa, partener, coordonator al practicii de Energie și Natural Resources, NNDKP
► Regulamentul european aprobat vineri în ceea ce privește criza energetică spulberă niște tabuuri ale abordării europene asupra funcționării pieței energiei. Reglementatorii europeni s-au uitat la reducerea consumului, au dat undă verde pentru reglementarea prețurilor pentru anumite categorii de clienți finali, apoi au umblat la măsuri fiscale – au reglementat plafonarea prețului producătorului de electricitate, care este obligatorie.
► Cel puțin în privința IMM-urilor se poate interveni asupra prețului final al energiei.
► Un furnizor cu siguranță se va teme că nu își primește compensarea. Un producător de electricitate se poate teme că nu își va acoperi costurile.
Silviu Bădescu, partener, NNDKP Consultanță Fiscală
► Prima modificare este legată de plafonul maxim de venituri pentru microîntreprinderi. Începând cu anul următor, o bună parte din contribuabilii microîntreprinderi nu se vor mai încadra în acest regim și ne așteptăm la o sarcină fiscală mărită.
► Se introduce condiția ponderii veniturilor din consultanță și management, care nu poate depăși 20%, este un prag maxim. De multe ori este greu să delimitezi ce înseamnă consultanță.
Lucian Barbu, partener, NNDKP Consultanță Fiscală
► Eșalonarea la plată a obligațiilor fiscale este, în esență, un fel de plată în rate, în care, pe parcursul unei perioade stabilite în planul de eșalonare, contribuabilul achită o parte din obligațiile fiscale restante. Se aplică în esență oricărui contribuabil și cuprinde obligații fiscale, amenzi etc.
► Se eșalonează obligațiile fiscale scadente, dar nu se eșalonează obligațiile fiscale suspendate în instanță, pe durata acelei suspendări. De asemenea, nu se eșalonează nici ajutoarele de stat de recuperat.
Alexandru Aparaschivei, partener, NNDKP Consultanță Fiscală
► La Curtea Europeană de Justiție, în cazurile pe care le-am văzut în ultimul an, s-a păstrat o concentrare pe deducerea TVA-ului în situații de fraudă, abuz, alte neregularități, ceea ce îmi aduce aminte de o discuție cu un inspector fiscal ANAF care a spus că deducerea nelimitată de TVA este un moft.
► O altă direcție pe care am observat-o este partea de facturi, formalitatea codului de TVA și așa mai departe unde am văzut decizii contradictorii la prima vedere.
Marius Ezer, partener, NNDKP, Soluționarea Disputelor
► Am încercat să facem o analiză a practicii atât la nivelul Înaltei Curți de Casație și Justiție, cât și la nivelul Curții de Apel, cu precădere pe partea abandonului de investiții. Una dintre problemele care se găsesc invariabil în toate jurisdicțiile este interpretarea din perspectivă fiscală a abandonului de investiție.
► Este o variabilă atunci când, pe parcursul vieții societății, ne întâlnim cu situația de insolvență.
Mihai Lupu, director NNDKP, Servicii de Prețuri de Transfer
► Abordarea autorităților fiscale în ceea ce privește prețurile de transfer este că, dacă ești o companie locală care faci parte dintr-un grup național sau internațional, te identifici cu profitul. Tu ar trebui, din perspectiva autorităților fiscale, să obții profit în fiecare an.
► Este această dorință a autorităților fiscale de a veni și de a analiza fiecare an financiar și în anii în care profitul nu există, să se facă aceste ajustări de prețuri de transfer.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi