
Rețeta succesului pe piața asigurărilor
O structură a portofoliului orientat către asigurări nonauto, împreună cu lipsa evenimentelor majore cu impact semnificativ au dus la o creștere a profiatbilității în prima jumătate a anului 2021 pentru Uniqa România, susține Paul Cazacu, CEO al Uniqa Asigurări și…
O structură a portofoliului orientat către asigurări nonauto, împreună cu lipsa evenimentelor majore cu impact semnificativ au dus la o creștere a profiatbilității în prima jumătate a anului 2021 pentru Uniqa România, susține Paul Cazacu, CEO al Uniqa Asigurări și membru al Consiliului de Supraveghere la Uniqa Asigurări de Viață.
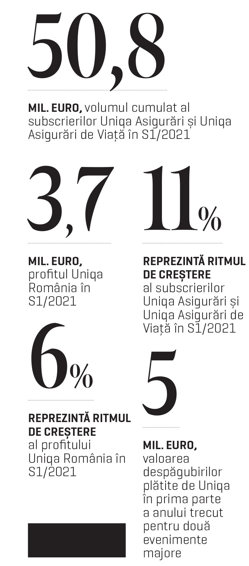
Prima jumătate a anului 2021 a adus pentru Uniqa România o creștere a profitabilității până la 3,7 mld. euro, dar, într-un mod paradoxal, zona asigurărilor generale a fost principalul contribuitor la acest rezultat, după cum explică Paul Cazacu, CEO al Uniqa Asigurări, membru al Consiliului de Supraveghere la Uniqa Asigurări de Viață. „Cumva, paradoxal, în comparație cu perioadele anterioare, avem această creștere de profitabilitate pe asigurări generale, provenită pe de o parte din schimbarea structurii de portofoliu, ca urmare a strategiei noastre de creștere pe zona asigurărilor nonmotor și a faptului că am fost protejați în primele șase luni de apariția unor evenimente majore, comparativ cu anul trecut, când în primele șase luni am avut un impact de 5 milioane de euro din două daune semnificative”, a spus Paul Cazacu.
Daunele din prima jumătate a anului trecut au constat într-un incendiu în Sibiu, în care a fost implicat un retailer de obiecte sanitare. Dauna s-a situat în jurul valorii de 4 milioane de euro, iar cea de-a doua a fost pe baza unei asigurări de răspundere civilă a chiriașului față de propietar, unde cuantumul daunei se situa la 1 milion de euro. Pentru primele șase luni din 2021, despăgubirile solicitate și plătite de Uniqa au fost la niveluri medii, fără să depășească 300.000 euro. Paradoxul unei contribuții a asigurărilor generale la profitul unei companii este dat de structura pieței asigurărilor din România, aceasta fiind opusul piețelor mai mature în Uniunea Europeană. Astfel, în timp ce în România, ponderea asigurărilor generale ajunge în jurul a 80%, în alte țări, chiar din regiune, precum Bulgaria, ponderea asigurărilor generale este cu cel puțin 20 puncte procentuale mai mică. Având în vedere că asigurările auto au o dominanță semnificativă pe zona asigurărilor generale, iar în același timp, este un segment care aduce, de obicei, pierderi jucătorilor din piață, Uniqa a ajuns la o structură a portofoliului de 50% a asigurărilor nonauto, comparativ cu anul 2016, când ponderea asigurărilor auto în portofoliile companiei se afla la 80%. „Toate demersurile făcute își arată roadele la nivelul structurii. Pe segmentul retail, asigurări non-auto, raportăm creșteri de două cifre, peste dinamica pieței, în timp ce pe asigurări auto, ne păstrăm un apetit mai rezervat și ne concentrăm mai degrabă pe zona de îmbunătățire a performanței. La Casco avem o creștere de 3%, față de anul precedent. De asemenea, pe segmentul corporate, avem o evoluție ușor negativă, undeva la 2% scădere față de anul precedent, dar aceasta se datorează întârzierii emiterii unor conturi mari pe zona de fronting, conturi care au fost materializate după sfârșitul primului semestru”, susține Paul Cazacu.
 Din perspectiva așteptărilor, CEO-ul Uniqa Asigurări este de părere că avansul segmentului de retail va continua, iar la finalul anului ar putea ajunge la o dinamică similară cu cea din primele șase luni din 2021, respectiv previzionează o creștere de 10-15%, în timp ce la nivelul pieței, așteptările sunt în jurul unei creșteri de 8-10%. „Pe zona corporate am avut un început de an bun, dar datorită unor intârzieri pe emiteri pe două conturi majore, cu o valoare cumulată de 1,5 milioane de euro, avem o reducere ușoară a portofoliului comparativ cu anul trecut la șase luni, fapt care este deja reversat la iulie. Mă aștept ca evoluția să fie în creștere și noi pariem pe o creștere de 10%”, a mai adăugat Paul Cazacu. Pe segmentul asigurărilor de viață, dar și la nivelul pieței, acest tip de asigurări sunt dependente de sistemul bancar, după cum explică Paul Cazacu. Prin urmare, în momentul în care se simte o presiune pe sistemul bancar, imediat se văd efectele și pe zona asigurărilor de viață. „Avem cel puțin doi jucători importanți care generează cifre mari pe zona de bancassurance și aceștia au raportat trenduri în scădere anul precedent. Acum economia merge foarte bine, este lichiditate în piață, creditarea este la un nivel foarte ridicat și automat acest lucru se vede și în dinamica asigurărilor de viață.”
În ceea ce privește zona asigurărilor de sănătate, CEO-ul Uniqa Asigurări consideră că există în continuare spațiu de dezvoltare, în special pe zona de spitalizare și afecțiuni grave, mai puțin pe zona în care se concurează cu providerii de servicii medicale. „Spațiu există, probabil că va fi nevoie și de o adaptare a sistemului legislativ pentru a se deschide și mai mult acest segment. Acesta este impulsul de care are nevoie. Există un mix, sunt asigurări de sănătate de retail, există și asigurări de tip employee benefits pentru companii. Acestea sunt influențate în primul rând de nivelul de educație al populației, de trai, de beneficiile fiscale asociate produselor de sănătate, dar în special aș spune că factorul cel mai important este cel de educație al populației. De aceea mă aștept ca trendul de dezvoltare să fie unul susținut pe termen mediu și lung”, a mai spus Paul Cazacu.
Din punctul de vedere al segmentului RCA, un segment care în general aduce pierderi asigurătorilor, Paul Cazacu este de părere că până nu va deveni profitabil acest segment, societățile de asigurări nu se vor putea concentra pe aspectele de dezvoltare a pieței. „Întotdeauna vor face eforturi la nivelul de bază al piramidei pentru că va exista în permanență această nevoie atât de satisfacere a clienților, cât și de satisfacție a acționarilor. Nu vreau să se traducă că nu vrem să participăm în segmentul auto în continuare. Ne dorim să facem schimbări pe zona de asigurări Casco. Am adus portofoliul la un nivel foarte moderat atât la nivelul pieței cât și la nivelul operațiunilor noastre și ne dorim să păstrăm în continuare această poziție.”
În același timp, CEO-ul Uniqa Asigurări explică faptul că se vede o creștere a daunalității pe toate categoriile de clienți pe zona Casco, atât privind frecvența daunelor, cât și privind severitatea, comparativ cu perioada de dinaintea pandemiei. „Spre deosebire de RCA, Casco este un segment cu coadă scurtă. Din momentul în care ai intrat în risc și în momentul în care îți mai pot apărea daune, perioada nu este una foarte mare. În general vorbim de o perioadă de un an, un an și jumătate. Atunci se pot aplica măsuri la nivelul portofoliului pentru îmbunătățirea rezultatelor, cu efect pe termen scurt. Dacă ne uităm consistent la piața Casco, nu prea a fost profitabilă nici aceasta. Este o piață frământată, care nu acceptă așa ușor franșiza, care este un element de disciplinare și a asiguratului. O asigurare aduce valoare ambelor părți în momentul în care există un angajament mutual și o împărțire a responsabilității pe gestiunea obiectului asigurat. Aici vedem o problemă în acceptarea franșizei și vedem o problemă generată de creșterea costului de reparație mai dinamică decât creșterea valorii primelor de asigurare”, a mai adăugat CEO-ul Uniqa Asigurări.
Uniqa România, parte a grupului austriac Uniqa, este prezent pe piața locală încă din anul 2008, odată cu preluarea companiei Unita, prin intermediul a două entități, Uniqa Asigurări și Uniqa Asigurări de Viață. Fiecare entitate își desfășoară activitatea specifică pe piața asigurărilor din România, ajungând în top 10 cele mai mari companii de asigurări, fiecare în aria specifică. Astfel, Uniqa Asigurări se numără printre cele mai mari companii de asigurări generale, în timp ce Uniqa Asigurări de Viață se numără printre cele mai mari companii de asigurări de viață. La finalul primelor șase luni din 2021, volumul primelor brute subscrise cumulat a ajuns la 50,8 mil. euro, în creștere cu 11%, față de perioada similară a anului trecut, în timp ce profitul s-a situat la un nivel de 3,7 milioane de euro, cu 6% mai mult.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi