
Reducerea CAS s-a transformat în muniție electorală. Viitorul sistemului de impozitare rămâne incert
Nici codul fiscal nu se schimbă din cauza reducerii CAS, nici faimosul MTO din expunerea de motive a legii privind CAS nu e cheia fiscalității românești. Numai că tratarea politicii fiscale exclusiv ca muniție electorală deja a blocat orice discuție…
Nici codul fiscal nu se schimbă din cauza reducerii CAS, nici faimosul MTO din expunerea de motive a legii privind CAS nu e cheia fiscalității românești. Numai că tratarea politicii fiscale exclusiv ca muniție electorală deja a blocat orice discuție rațională despre viitorul sistemului de impozitare.
DIN CÂTE SPUN CEI CARE APAR ÎN DEZBATERILE TELEVIZATE, S-A AJUNS CA LA NOI CREȘTEREA ECONOMICĂ SĂ FIE CONSIDERATĂ POSIBILĂ NUMAI CU DEFICIT BUGETAR MARE, CUM SPUNEA SĂPTĂMÂNA TRECUTĂ GUVERNATORUL BNR. ”Dar trebuie să ieșim din această capcană mentală periculoasă, pentru că deja avem probleme structurale care împing mereu deficitul să crească și avem și alegeri aproape la fiecare 1-2 ani. Ne-ar trebui un suflu de alergător de cursă lungă în condițiile unor cicluri politice pe termen scurt.”
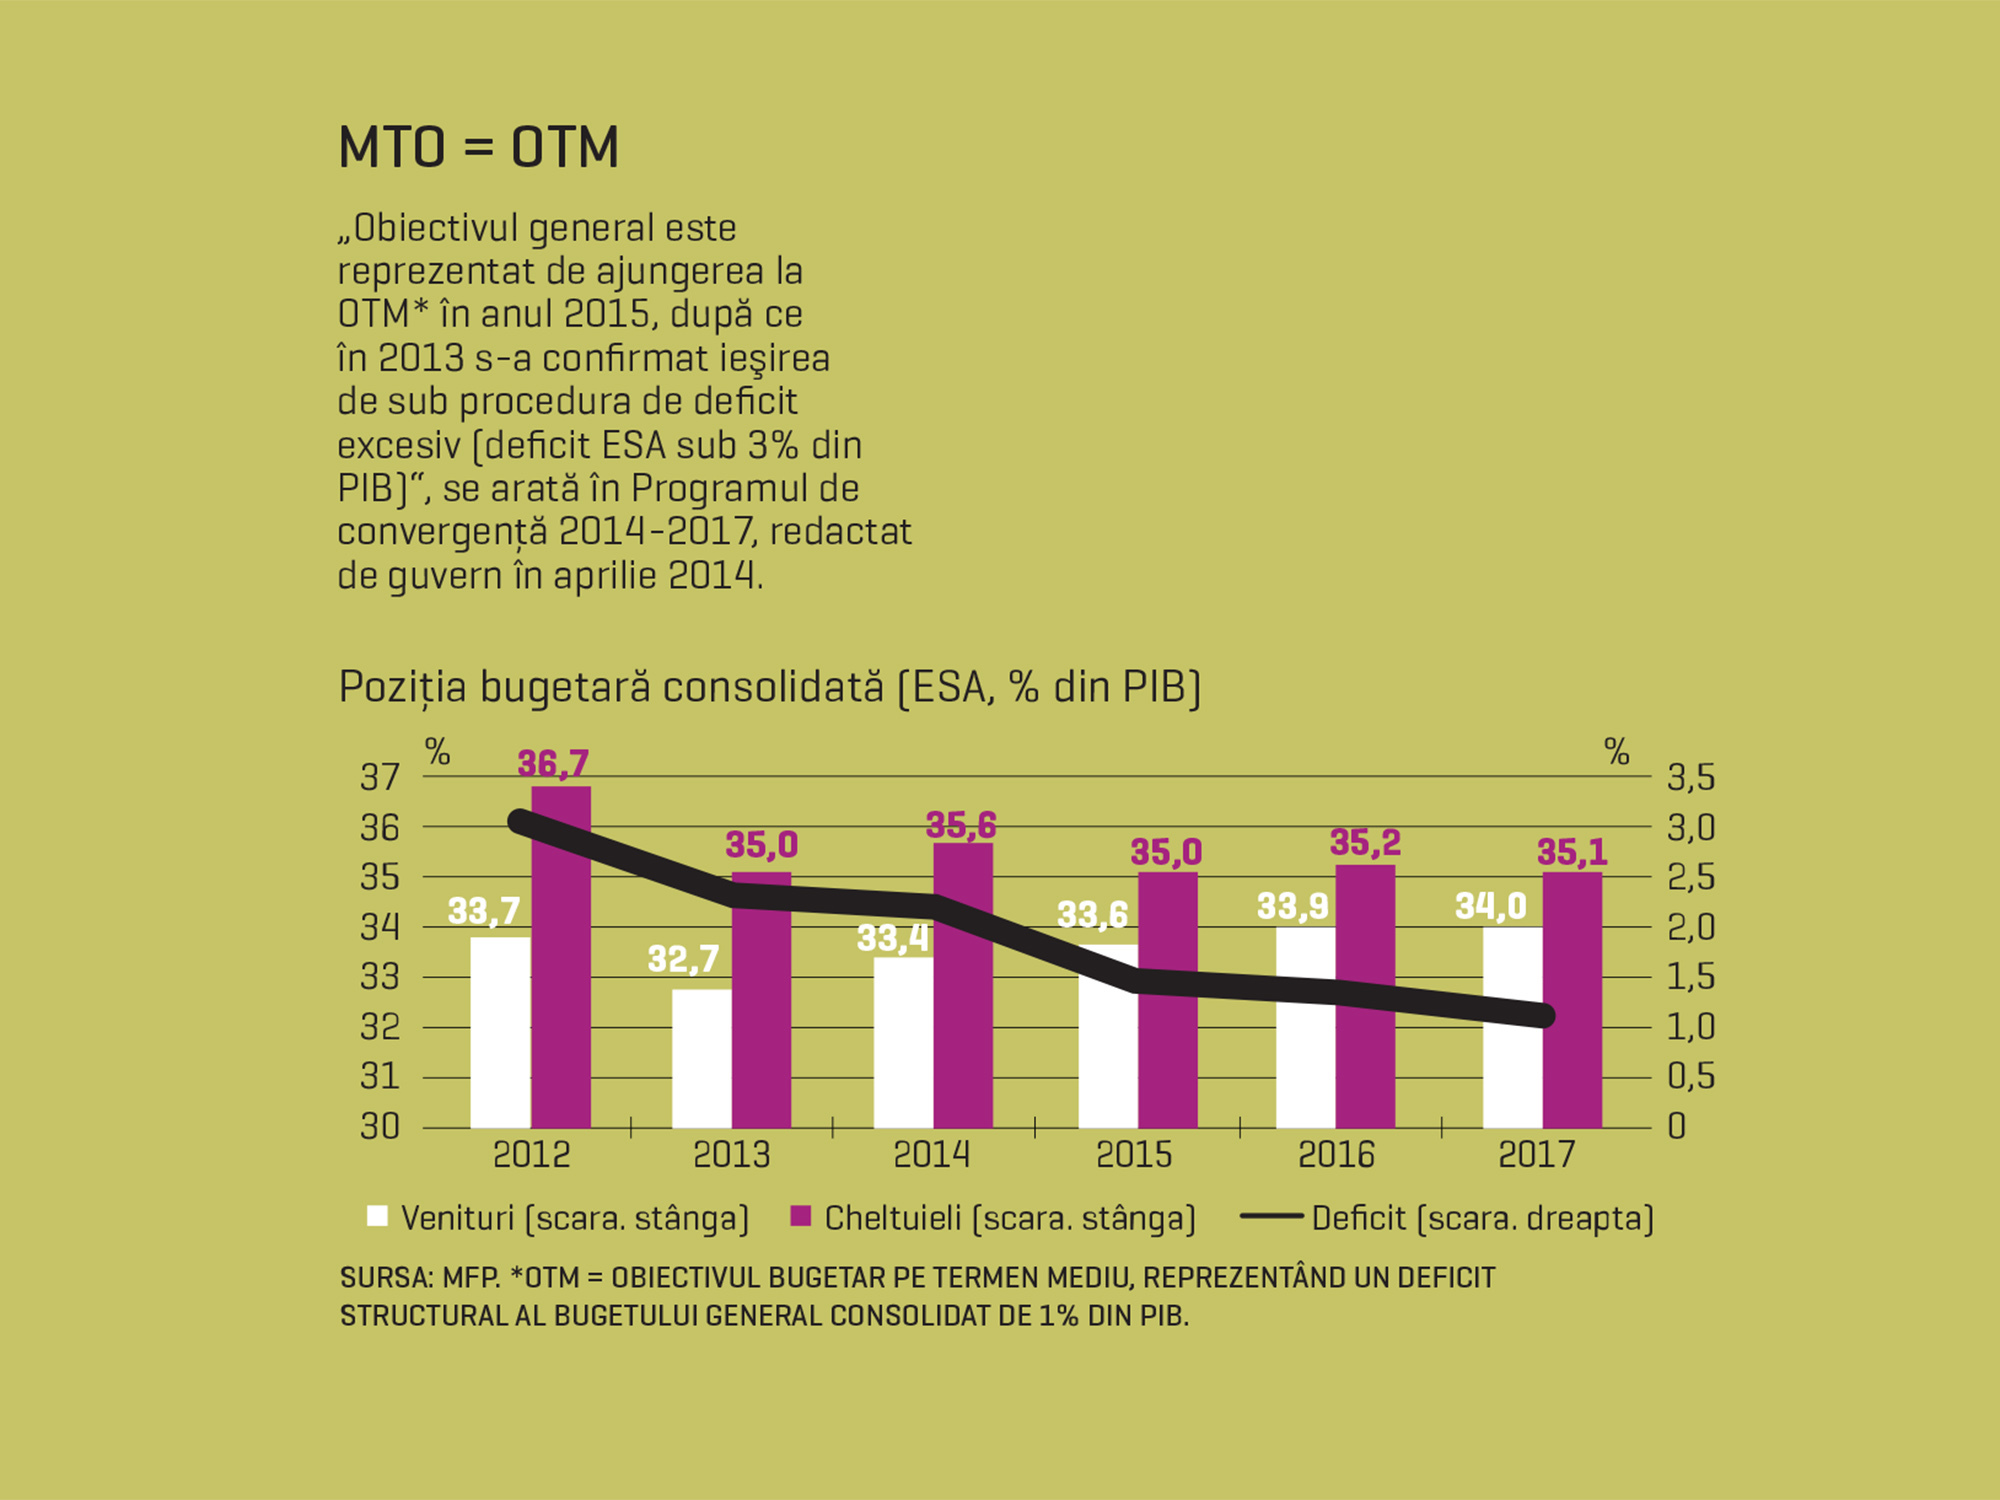
Mugur Isărescu n-a vorbit de conflictele politice pe tema reducerii CAS ori a modificării Codului fiscal, dar sugestia era clară. Au apărut comentatorii care îl acuză pe președintele Băsescu că a asumat reducerea deficitului structural la 1% din PIB din 2015, mai devreme cu 2-3 ani decât state mult mai dezvoltate, periclitând astfel șansele de creștere economică începând exact din primul an după terminarea mandatului prezidențial.
Au apărut și comentatorii care îl acuză pe premierul Ponta că nu-i pasă ce se va întâmpla începând din 2015, lăsând viitorului guvern decontarea minusului de aproape 5 mld. lei din reducerea CAS. Dar nici ideea de a stimula economia fără a genera deficite de peste 8% din PIB, ca în 2009 (iar scopul fixării unei limite oarecare de deficit structural este tocmai ca prognozele să câștige în realism, separând influența în buget a factorilor permanenți de a celor temporari), nici ideea de a pregăti ”provizioane„ la buget pentru un stimulent fiscal oarecare n-ar trebui să fie misiuni imposibile sau surse de șoc și groază pentru un guvern normal.
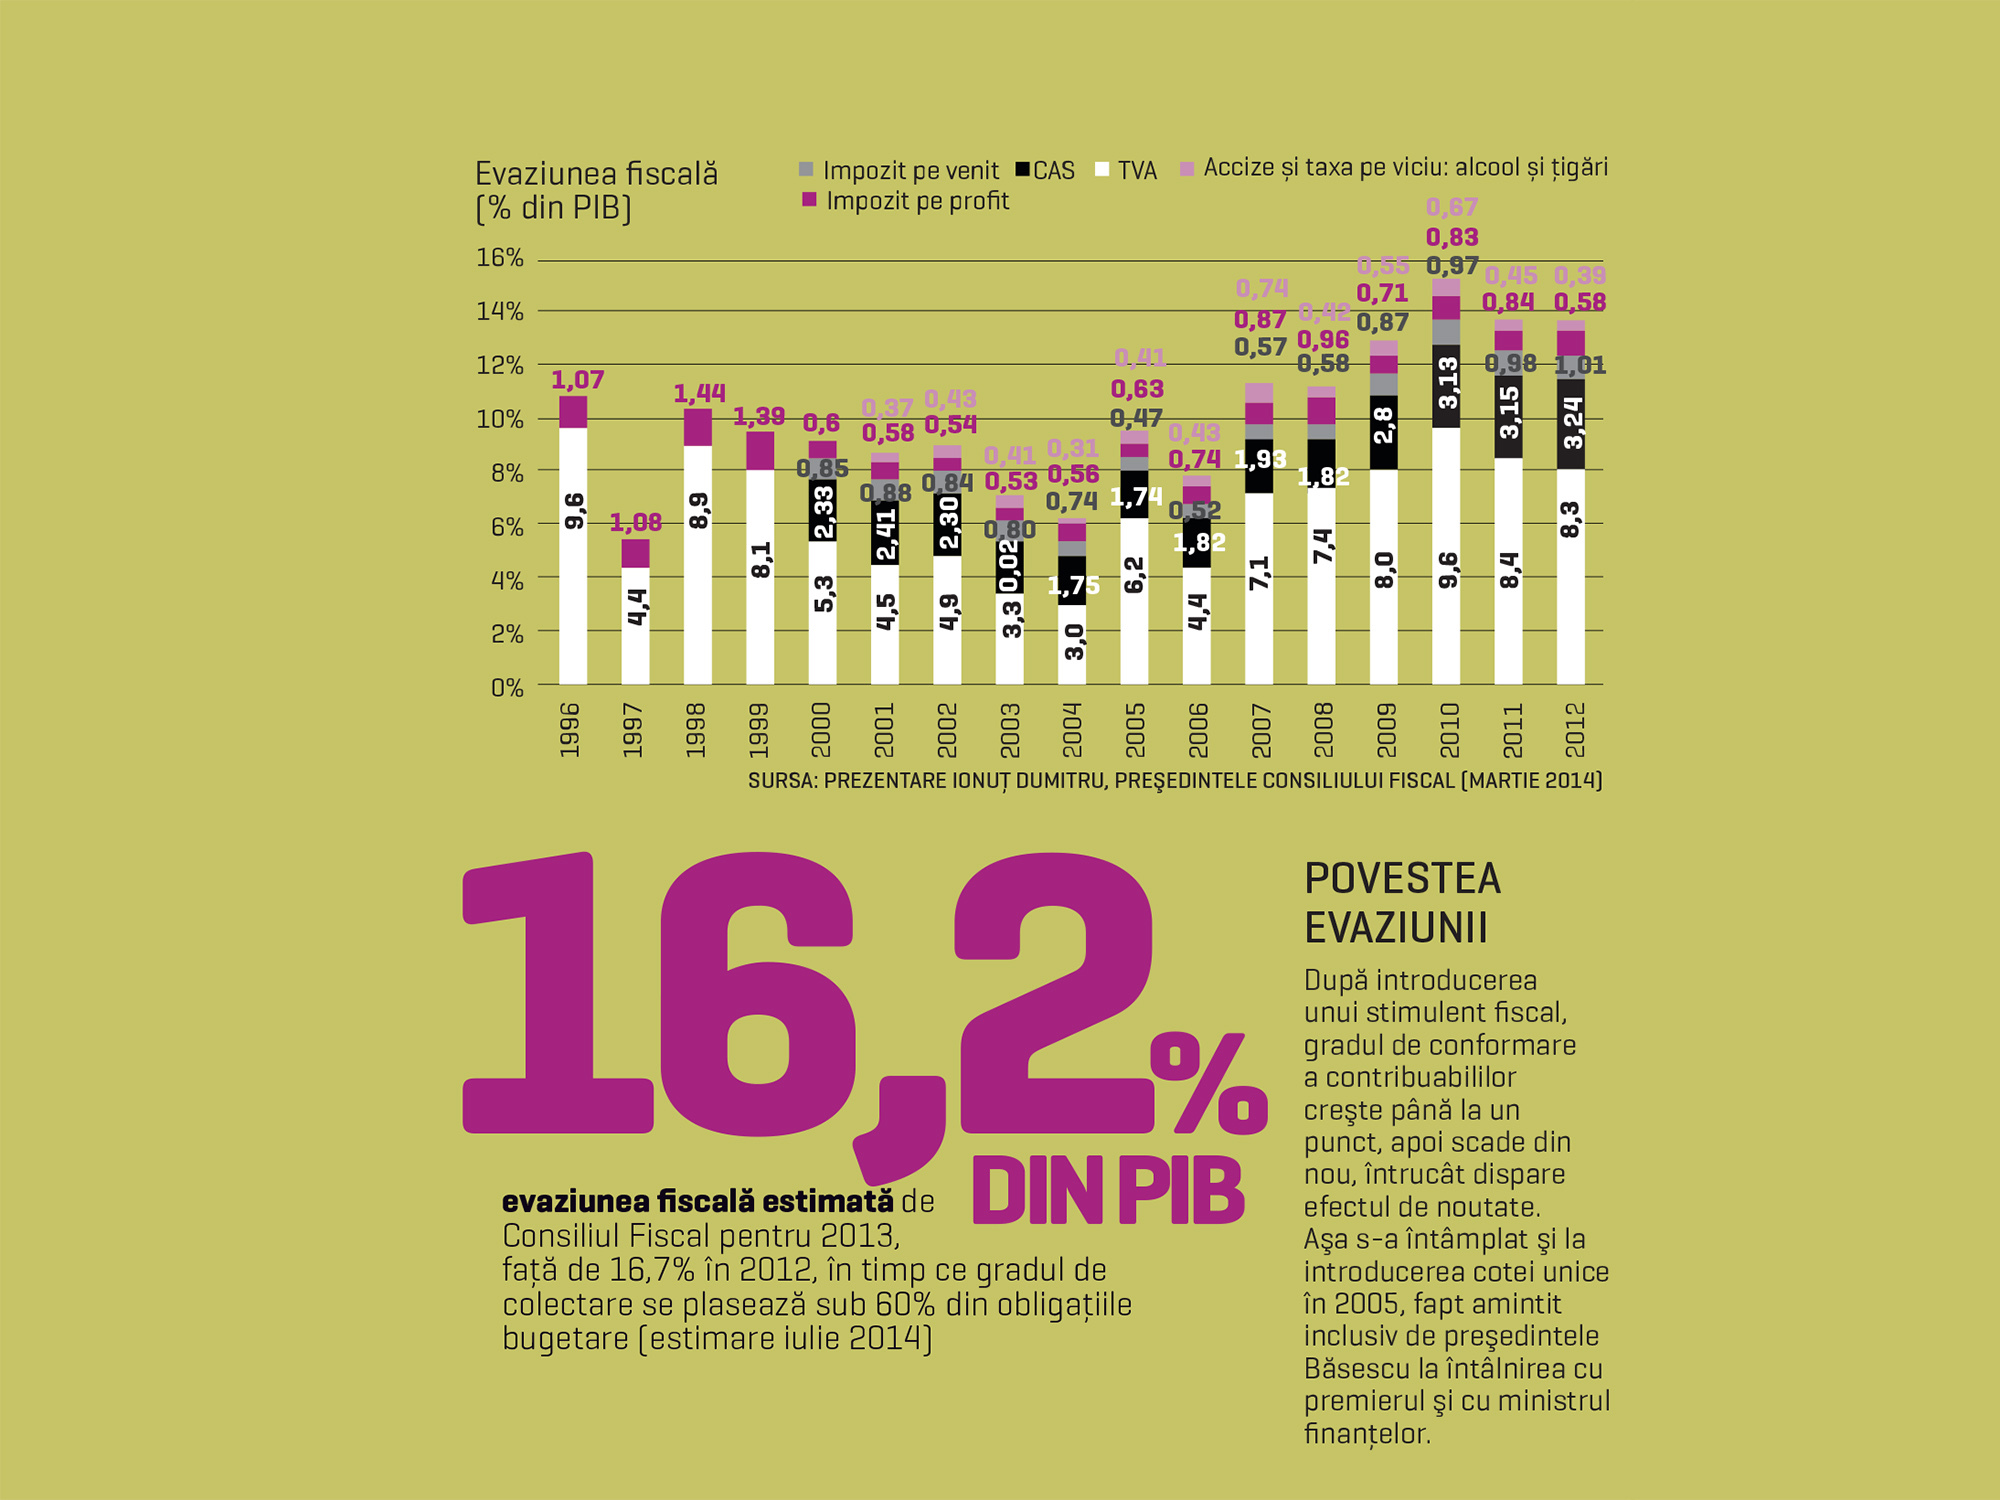
Președintele Consiliului Fiscal, Ionuț Dumitru, a enumerat din nou problemele și soluțiile. Toleranță zero pentru evaziunea fiscală, în special în sectoarele cele mai expuse, ținând cont că acestea se cunosc (industria alimentară, energie electrică și termică, tutun) și că evaziunea a depășit în ultimii ani nivelul record de 16% din PIB, respectiv peste 72 mld. lei la nivelul anului 2012, ceea ce, în opinia lui Dumitru, ”amenință securitatea națională și ar face necesar un pact național pentru combaterea evaziunii, așa cum e pactul pentru aderarea la euro„.
Ameliorarea colectării veniturilor, care rămâne sub 60% din total, prin accelerarea programului de restructurare a ANAF început cu Banca Mondială în 2013. Stimularea conformării voluntare a contribuabilului inevitabil scade după o perioadă de la introducerea oricărui stimulent fiscal, prin reducerea birocrației, ținând cont că o companie plătește 39 de taxe și impozite, față de 13 în Bulgaria și 8 în Cehia, și că lipsește posibilitatea de a declara și face cu ușurință plățile electronic. ”Informatizarea extinsă a plății taxelor, care se poate realiza relativ rapid, ar face ca România să avanseze 10 locuri în clasamentul competitivității„, afirmă Dumitru, referindu-se la un clasament al Băncii Mondiale unde România e pe locul 134 din 189 de țări la ușurința plății taxelor. Conformarea voluntară ar crește și grație transparentizării cheltuielilor publice, ”astfel încât cetățeanul să vadă permanent unde se duc banii lui și să nu mai fie nevoit să vină la spital cu aspirina în buzunar„.
Mai departe, munca la negru, devenită fenomen de masă din moment ce 1,5-1,6 milioane de persoane (patroni, întreprinzători individuali, salariați) nu plătesc niciun ban la stat, în special în construcții, comerț sau transporturi, poate fi combătută printr-o reformă a sistemului de contribuții sociale, astfel încât veniturile din salarii să nu mai suporte o povară fiscală disproporționat mai mare decât toate celelalte surse de venit (drepturi de autor, PFA, profesiuni liberale etc.), iar toate cotele de contribuții sociale să fie plafonate prin lege la un număr de salarii brute, nu doar cele la pensii. ”În toate statele UE, inclusiv în cele din est, există plafoane pentru toate contribuțiile, iar plafoanele sunt mult mai jos decât în România„, arată șeful Consiliului Fiscal. Iar toate acestea ar urma să fie însoțite de o strategie pe termen mediu și lung de încurajare a natalității și a întoarcerii în țară a cetățenilor plecați să muncească în străinătate.
Pe de altă parte, finanțatorii internaționali au început treptat să admită implicit că o economie slabă cum este cea a României, ca și alte economii din est, suferă din cauza globalizării și a crizei în cel puțin două capitole esențiale nu doar pentru creșterea economică, cât mai ales pentru dezvoltarea pe termen lung: scăderea natalității, îmbătrânirea populației și migrarea masivă a forței de muncă active spre vest, în căutare de slujbe mai puțin prost plătite decât acasă, și practica prețurilor de transfer prin care multinaționalele, dominante în economie, transferă mare parte din profit în țările de origine.
Așa se face că încă din timpul guvernărilor Boc au început să apară recomandări privind deplasarea centrului de greutate al taxării de la sursele ”mobile„, volatile spre cele ”imobile„, locale sau captive, respectiv impozitele pe avere și proprietăți, redevențe și taxe de mediu în sectorul energetic, impozitarea agriculturii (Consiliul Fiscal, 2010). Atunci apăreau idei ca impozitarea veniturilor nedeclarate, prin controale la patronii de firme sărace care și-au cumpărat iahturi și vile, amintind de celebra impozitare a piscinelor din Grecia reperate cu elicopterul.
Taxa pe stâlp, majorarea impozitelor pe mașini sau pe locuințele folosite ca sedii de firme, extinderea majorării taxelor locale, convenite cu FMI și incluse în noul proiect de Cod fiscal, fac parte din aceeași filosofie, care se va reflecta în sistemul fiscal al următorilor ani indiferent cine va fi la putere. ”Din cauza marjei limitate de acțiune în domeniul finanțelor publice, recomandările CE vizează reorientarea impozitării dinspre muncă spre proprietate, consum și mediu„ (recomandări CE pentru statele membre, iunie 2014). ”Țările UE 11 ar trebui să transfere povara fiscală de la impozitarea muncii la taxe mai prietenoase pentru creșterea economică, așa cum sunt taxele pe locuințe și taxele de mediu„ (raport Banca Mondială privind ECE, iulie 2014). ”Globalizarea și liberalizarea comerțului îndreaptă statele spre baze de impozitare mai puțin mobile, ca proprietățile, consumul sau veniturile din exploatarea resurselor naturale„ (raport OECD ”Provocări pentru politicile publice în următorii 50 de ani„, iulie 2014).
În același timp, proiectul de Cod fiscal ar urma să abordeze pentru prima dată prețurile de transfer ori impozitarea persoanelor juridice străine care au conducerea efectivă în România. Actualul ministru al finanțelor, Ioana Petrescu, a cerut în primăvară ambasadorului francez să ofere ANAF expertiza Parisului în privința prețurilor de transfer, știind că această chestiune se află în vârful priorităților pentru guvernele din SUA ori din zona euro, care încearcă și vor încerca și în anii următori să limiteze scăderea veniturilor la bugetele publice din cauza delocalizării și a optimizărilor fiscale făcute de multinaționale.
-
 Cât de mult s-au chinuit doi corporatişti din România să îşi deschidă o afacere şi cum au reuşit să ajungă de la marfă luată pe datorie la afaceri de milioane de euro?
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?