
Real Estate. Optimism, dar cu moderație, în imobiliarele românești
Perspectivele pieței imobiliare din România sunt moderat optimiste, cu un ritm de creștere susținut în segmentele – birouri, retail modern și logistică. Comparativ cu media europeană, piața locală beneficiază de factori favorabili precum consumul intern ridicat, dezvoltarea infrastructurii și un…
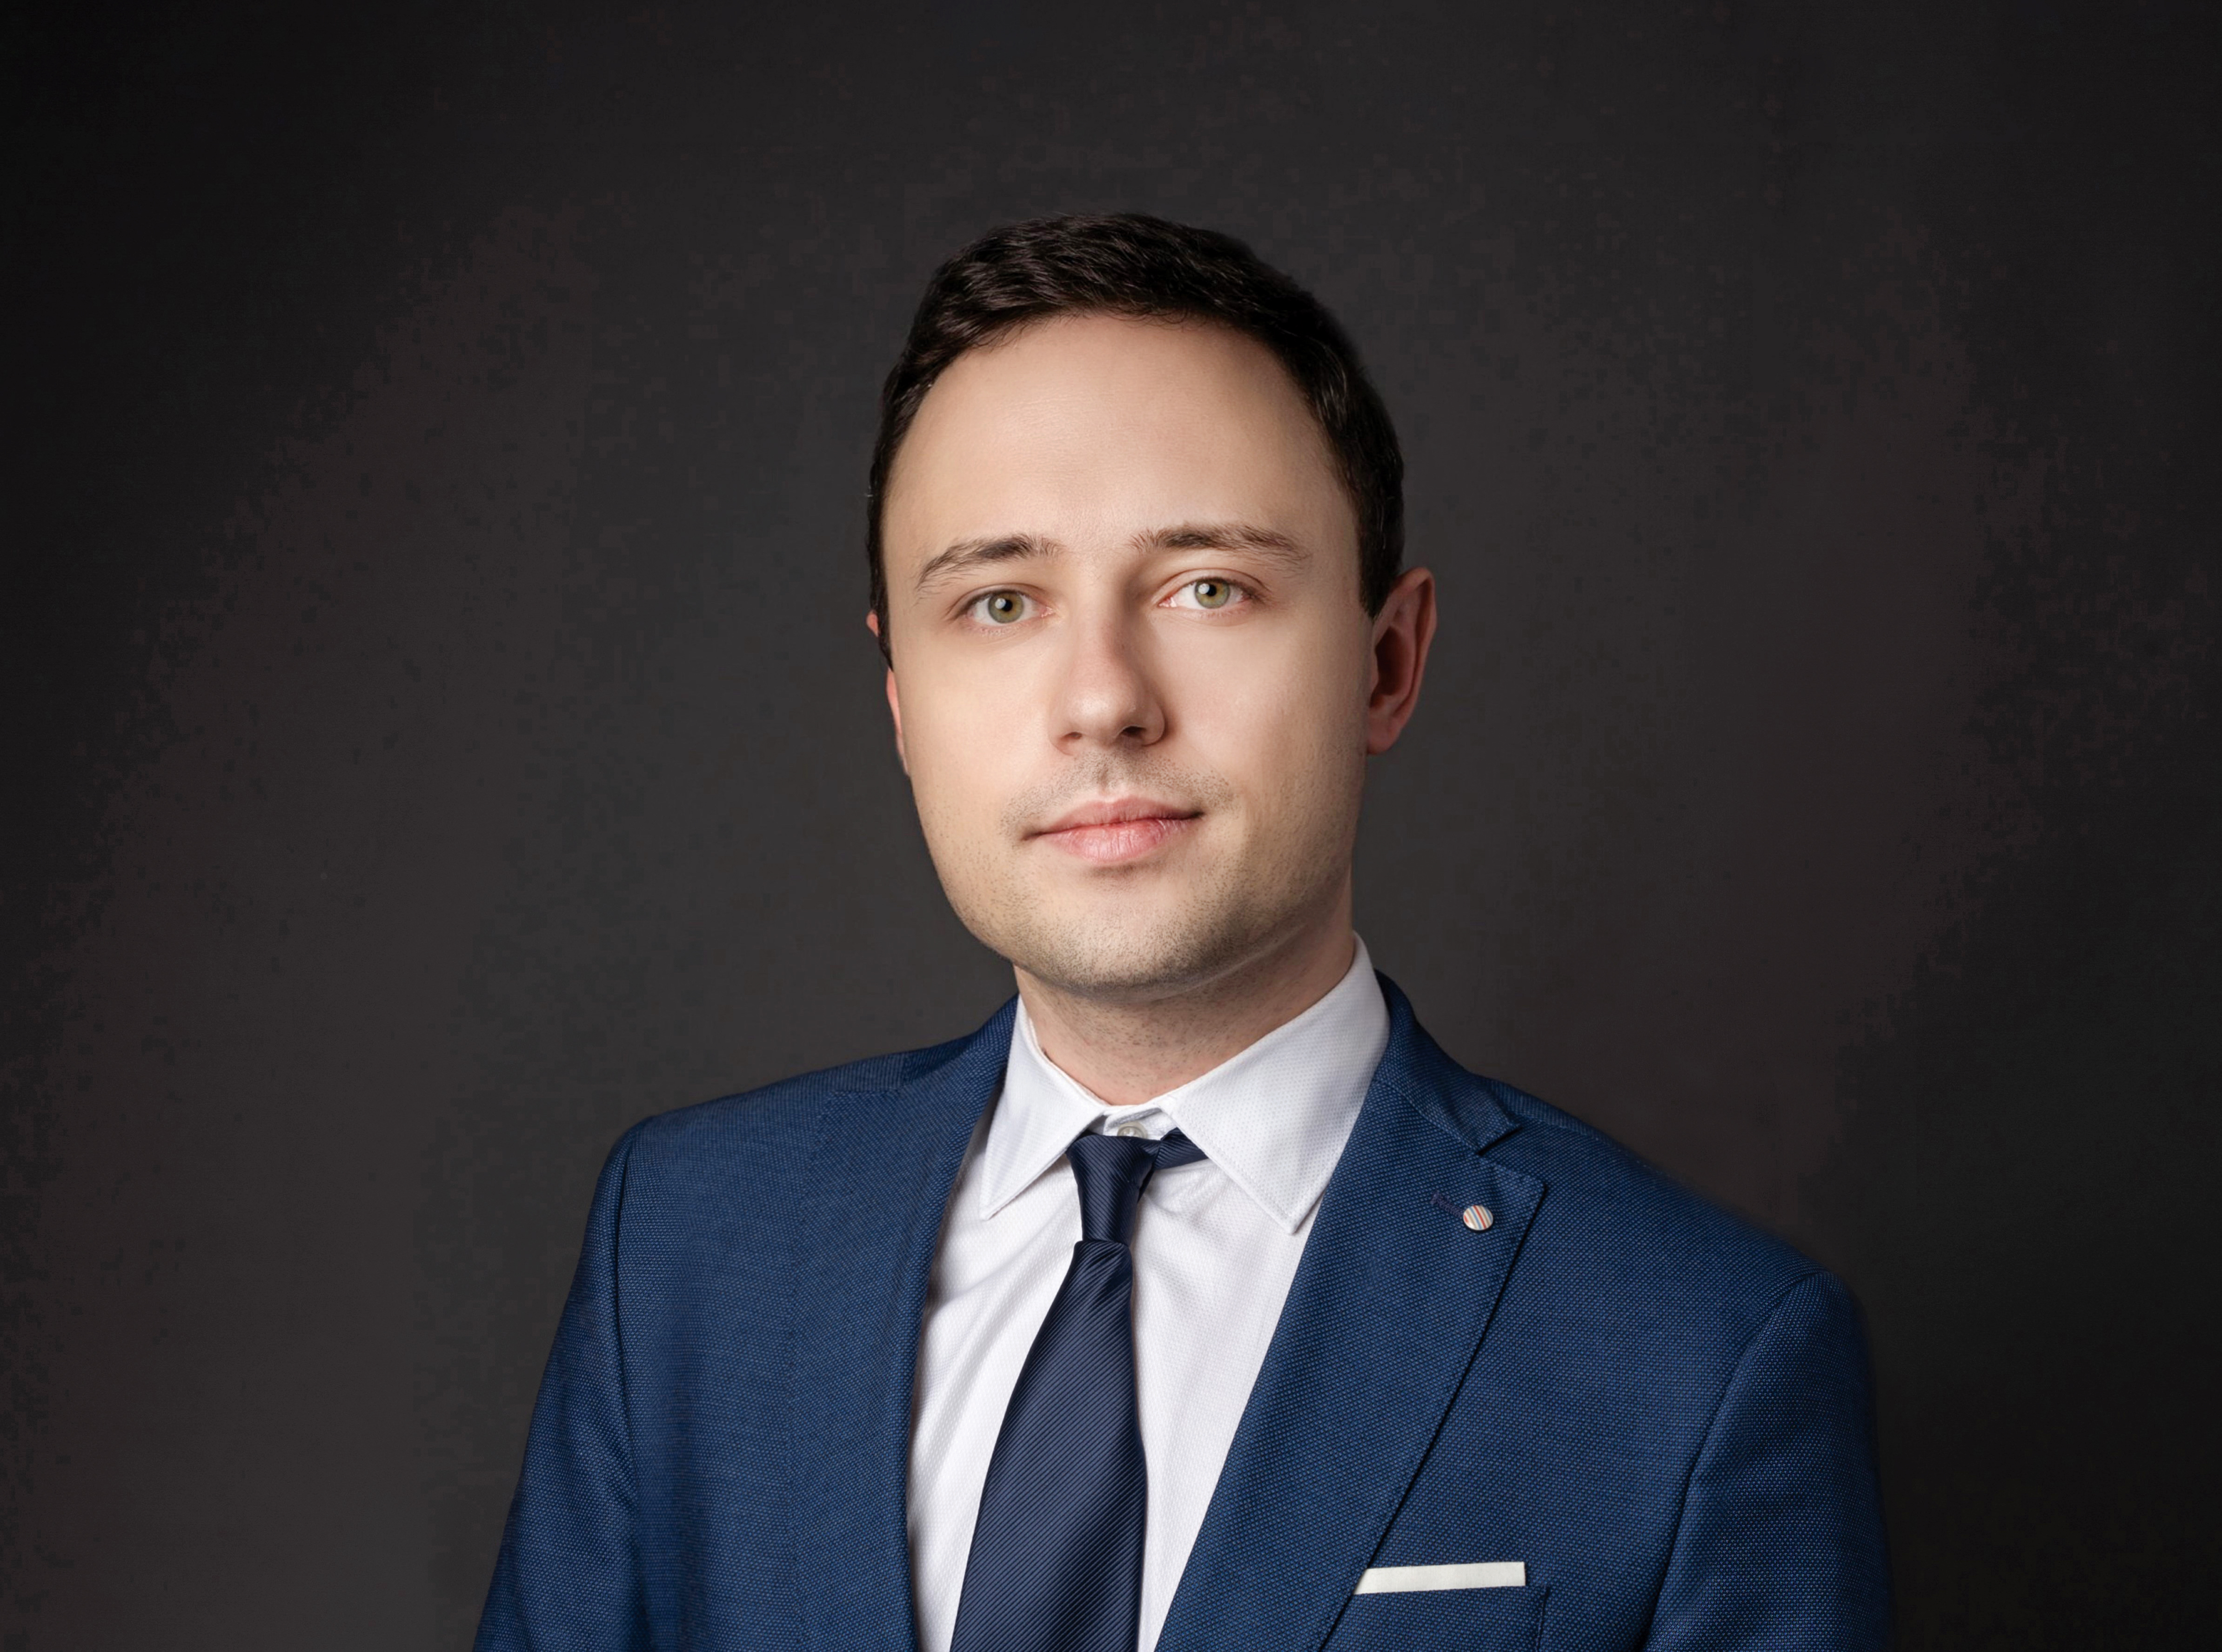
Perspectivele pieței imobiliare din România sunt moderat optimiste, cu un ritm de creștere susținut în segmentele – birouri, retail modern și logistică. Comparativ cu media europeană, piața locală beneficiază de factori favorabili precum consumul intern ridicat, dezvoltarea infrastructurii și un interes constant din partea investitorilor.
Perspectivele, atât la nivel european, cât și la nivel național în România, sunt unele moderat optimiste, poate chiar mai optimiste decât media la nivel continental. În România, observăm că toate cele trei segmente principale de piață în care activăm – piața de birouri, retailul modern și depozitele industrial-logistice – își vor continua, într-un fel sau altul, ritmul de creștere din ultimii ani. Desigur, aceste ritmuri de creștere vor varia de la un segment la altul”, a observat Vlad Săftoiu în cea mai recentă ediție a emisiunii ZF Real Estate by Storia. Mallurile și parcurile de retail rămân un punct central al vieții economice și sociale în România, în absența unor rețele dezvoltate de retail stra-dal. După restricțiile din 2020, acest segment a revenit puternic, cu vânzări în 2022-2023 peste nivelurile pre-pandemice
„România suferă de o lipsă de spații stradale funcționale de retail, ceea ce face ca mallurile să fie pref-erate de români. Deși aceste proiecte moderne nu au o istorie îndelungată – doar 25 de ani –, ele au reușit să atragă volume tot mai mari de consum,” a explicat Săftoiu. Pe lângă malluri, parcurile de retail au devenit un element cheie al pieței. „Parcurile de retail, cu suprafețe mai mici de 10.000-15.000 mp, s-au dovedit un succes în orașele mai mici. Ele oferă acces rapid la supermarketuri și alte servicii esențiale, atrăgând rapid chiriași și consumatori,” a mai adăugat Săftoiu. Mai mult, marii retaileri au înregistrat creșteri impresionante. „Retailerii au raportat o creștere a vânzărilor de 14-15% în 2022, depășind cu mult nivelurile de dinainte de pandemie. Este o evoluție care demonstrează puterea consumului intern și atractivitatea acestui segment,” a subliniat expertul. Poziția geografică strategică și proiectele de infrastructură, cum ar fi autostrada ce va lega Bucureștiul de Moldova, deschid noi oportunități pentru dezvoltarea logistică. Cu toate acestea, provocările precum prețurile crescute ale terenurilor rămân un obstacol. „Există puține terenuri disponibile în zonele de interes pentru dezvoltatori, iar acest lucru a dus la o creștere considerabilă a prețurilor. Totuși, ne așteptăm ca o majorare treptată a chiriilor să compenseze aceste costuri, facilitând astfel expansiunea,” a explicat Vlad Săftoiu.
România are un stoc logistic total de 7,5 milioane mp, considerabil mai mic decât cel al Poloniei, care depășește 35 de milioane mp. „Deși populația Poloniei este de două ori mai mare, stocul logistic este de aproape cinci ori mai mare. Acest decalaj evidențiază oportunitatea semnificativă pe care o are România,” a spus Săftoiu. Iar intrarea României în Schengen ar putea accelera dezvoltarea. „Accesul în Schengen va elimina barierele logistice și va atrage noi dezvoltatori internaționali, unii dintre ei având deja intenții clare de a intra pe piață,” a mai subliniat el. De asemenea, infrastructura regională va juca un rol important. „Autostrada spre Moldova, o regiune care în prezent are doar 2-3% din stocul logistic național, va contribui de asemenea la reducerea decalajelor și va atrage noi investiții,” a explicat expertul. Deși segmentul birourilor a fost afectat de tranziția către munca hibridă, revenirea treptată a angajaților la birou aduce stabilitate. Bucureștiul, care deține 75-80% din stocul național, rămâne lider, dar există oportunități și pentru orașele regionale. „În România, angajații s-au întors la birou într-un ritm mai rapid decât în alte țări. Datele despre numărul de călători din stațiile de metrou din proximitatea polurilor de birouri indică o revenire la 70-75% din nivelurile prepandemice,” a precizat Vlad Săftoiu.
Totuși, livrările noi de birouri au încetinit. „Abia în 2026 vom vedea un nou val de proiecte în București și alte orașe mari. Chiriașii rămân interesați de clădiri moderne, certificate energetic, care oferă condiții optime de lucru,” a explicat el. S-au înregistrat și reconfigurări interesante ale spațiilor de birouri. „Am văzut companii care și-au optimizat spațiile sau au renunțat la o parte din acestea. În același timp, spațiile de birouri au fost transformate în clinici medicale sau școli, ceea ce subliniază flexibilitatea acestor clădiri moderne,” a punctat Săftoiu. Un alt aspect major care va modela viitorul pieței este importanța certificărilor verzi. „Clădirile noi sau recent renovate, care respectă standardele ESG, vor atrage finanțări mai avantajoase și chiriași mai bine pregătiți să investească pe termen lung,” a spus Vlad Săftoiu. Per ansamblu, crede specialistul, piața imobiliară din România rămâne una dintre cele mai promițătoare din Europa Centrală și de Est, susținută de creșteri economice moderate și de interesul constant al investitorilor. „România are un potențial mare de creștere, iar acest lucru se vede în dezvoltările recente din orașele mari și mai mici. Sperăm să profităm de fondurile europene și să continuăm acest ritm de dezvoltare,” a încheiat Vlad Săftoiu.
Carte de vizită:
Vlad Săftoiu, head of research, Cushman & Wakefield Echinox
1. Coordonează activitatea departamentului de Research al Cushman & Wakefield Echinox, fiind responsabil de elaborarea rapoartelor publice privind piața imobiliară, precum și a studiilor personalizate pentru clienții corporativi și privați ai companiei;
2. Lucrează la Cushman & Wakefield Echinox din septembrie 2017, fiind numit research analyst în martie 2019 și head of research în ianuarie 2022;
3. Are o diplomă de licență în Relații Internaționale la University of Essex și un master în Securitate Internațională la University of Warwick, în Regatul Unit.
Sursa: site-ul companiei
Trei întrebări și răspunsuri din interviul cu Vlad Săftoiu
1. Vor exista nume noi de investitori care aleg România ca destinație pentru spații de retail?
Ținând cont de acest nivel încă scăzut de dezvoltare raportat la alte piețe, eu cred că pe toate segmentele vom ve-dea jucători noi. Acum contează și modul prin care aceștia aleg să intre pe piața din România, pentru că, deși aceasta este, cum am spus, destul de subdezvoltată pe toate segmentele, totuși există stocuri semnificative de 4-5 milioane mp în aproape orice sector, iar pentru un dezvoltator internațional reputat este foarte greu să intre doar prin dezvoltare. De multe ori, intrarea acestora implică achiziții de active sau de portofolii de active, așa cum am avut un exemplu major acum un an. Vedem că acel investitor își va continua expansiunea tot prin achiziții mo-mentan. Așadar, acest fenomen este unul la care ne așteptăm și, așa cum am menționat, se va manifesta pe toate segmentele.
2. Sunt chiriile în retail pe măsura vânzărilor sau nivelul acestora este în continuare mai scăzut decât în alte regiuni ale Europei?
Nivelul chiriilor este, fără discuție, unul relativ scăzut în România. Acest aspect se menține constant pe toate seg-mentele pieței imobiliare. Desigur, majoritatea proiectelor existente sunt funcționale și rentabile pentru dezvoltato-ri. Foarte mulți chiriași ajung să plătească chirii procentuale, deoarece înregistrează vânzări foarte bune, peste an-umite praguri menționate în contracte. Însă, per total, atât nivelul chiriilor prime – de referință pentru spațiile-cheie de la parterul centrelor comerciale dominante –, cât și cel al chiriilor medii sunt semnificativ sub media Europei Centrale și de Est, cu excepția a trei-patru proiecte din București și din țară. Cât despre Europa de Vest, nici nu are rost să mai vorbim.
3. Care sunt tendințele pe piața de birouri, în contextul în care, cel puțin la nivel internațional, se vorbește tot mai mult despre o întoarcere forțată a angajaților la birou?
Într-adevăr, piața de birouri a fost mulți ani vedeta sectorului imobiliar, atât în ceea ce privește cererea efectivă, cât și proiectele noi finalizate. Dacă ne referim strict la București, observăm că, spre deosebire de alte segmente, unde stocul de spații este distribuit relativ uniform, în cazul birourilor, capitala deține aproximativ 75-80% din totalul național. Prin urmare, Bucureștiul joacă un rol mult mai important în această piață decât restul orașelor, deși acest lucru s-ar putea schimba în viitor. În prezent, Bucureștiul are un stoc relativ tânăr, cu o medie de vârstă a clădirilor de aproximativ 11 ani. O simplă comparație cu regiunea arată că, în Varșovia sau Praga, media este între 15 și 17 ani, iar în marile orașe din Europa de Vest depășește 25 de ani.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi