
Real Estate. Noi recorduri pentru retailul modern
Segmentul de retail al imobiliarelor românești a atins un record al ultimilor 10 ani în 2023, depășind cu mult cifrele din 2022 și media ultimilor 5 ani. Cu vânzări solide ale retailerilor și unele dintre cele mai mari marje de…
Segmentul de retail al imobiliarelor românești a atins un record al ultimilor 10 ani în 2023, depășind cu mult cifrele din 2022 și media ultimilor 5 ani. Cu vânzări solide ale retailerilor și unele dintre cele mai mari marje de profit la nivel european, investițiile în acest segment par să fie din ce în ce mai atrăgătoare.
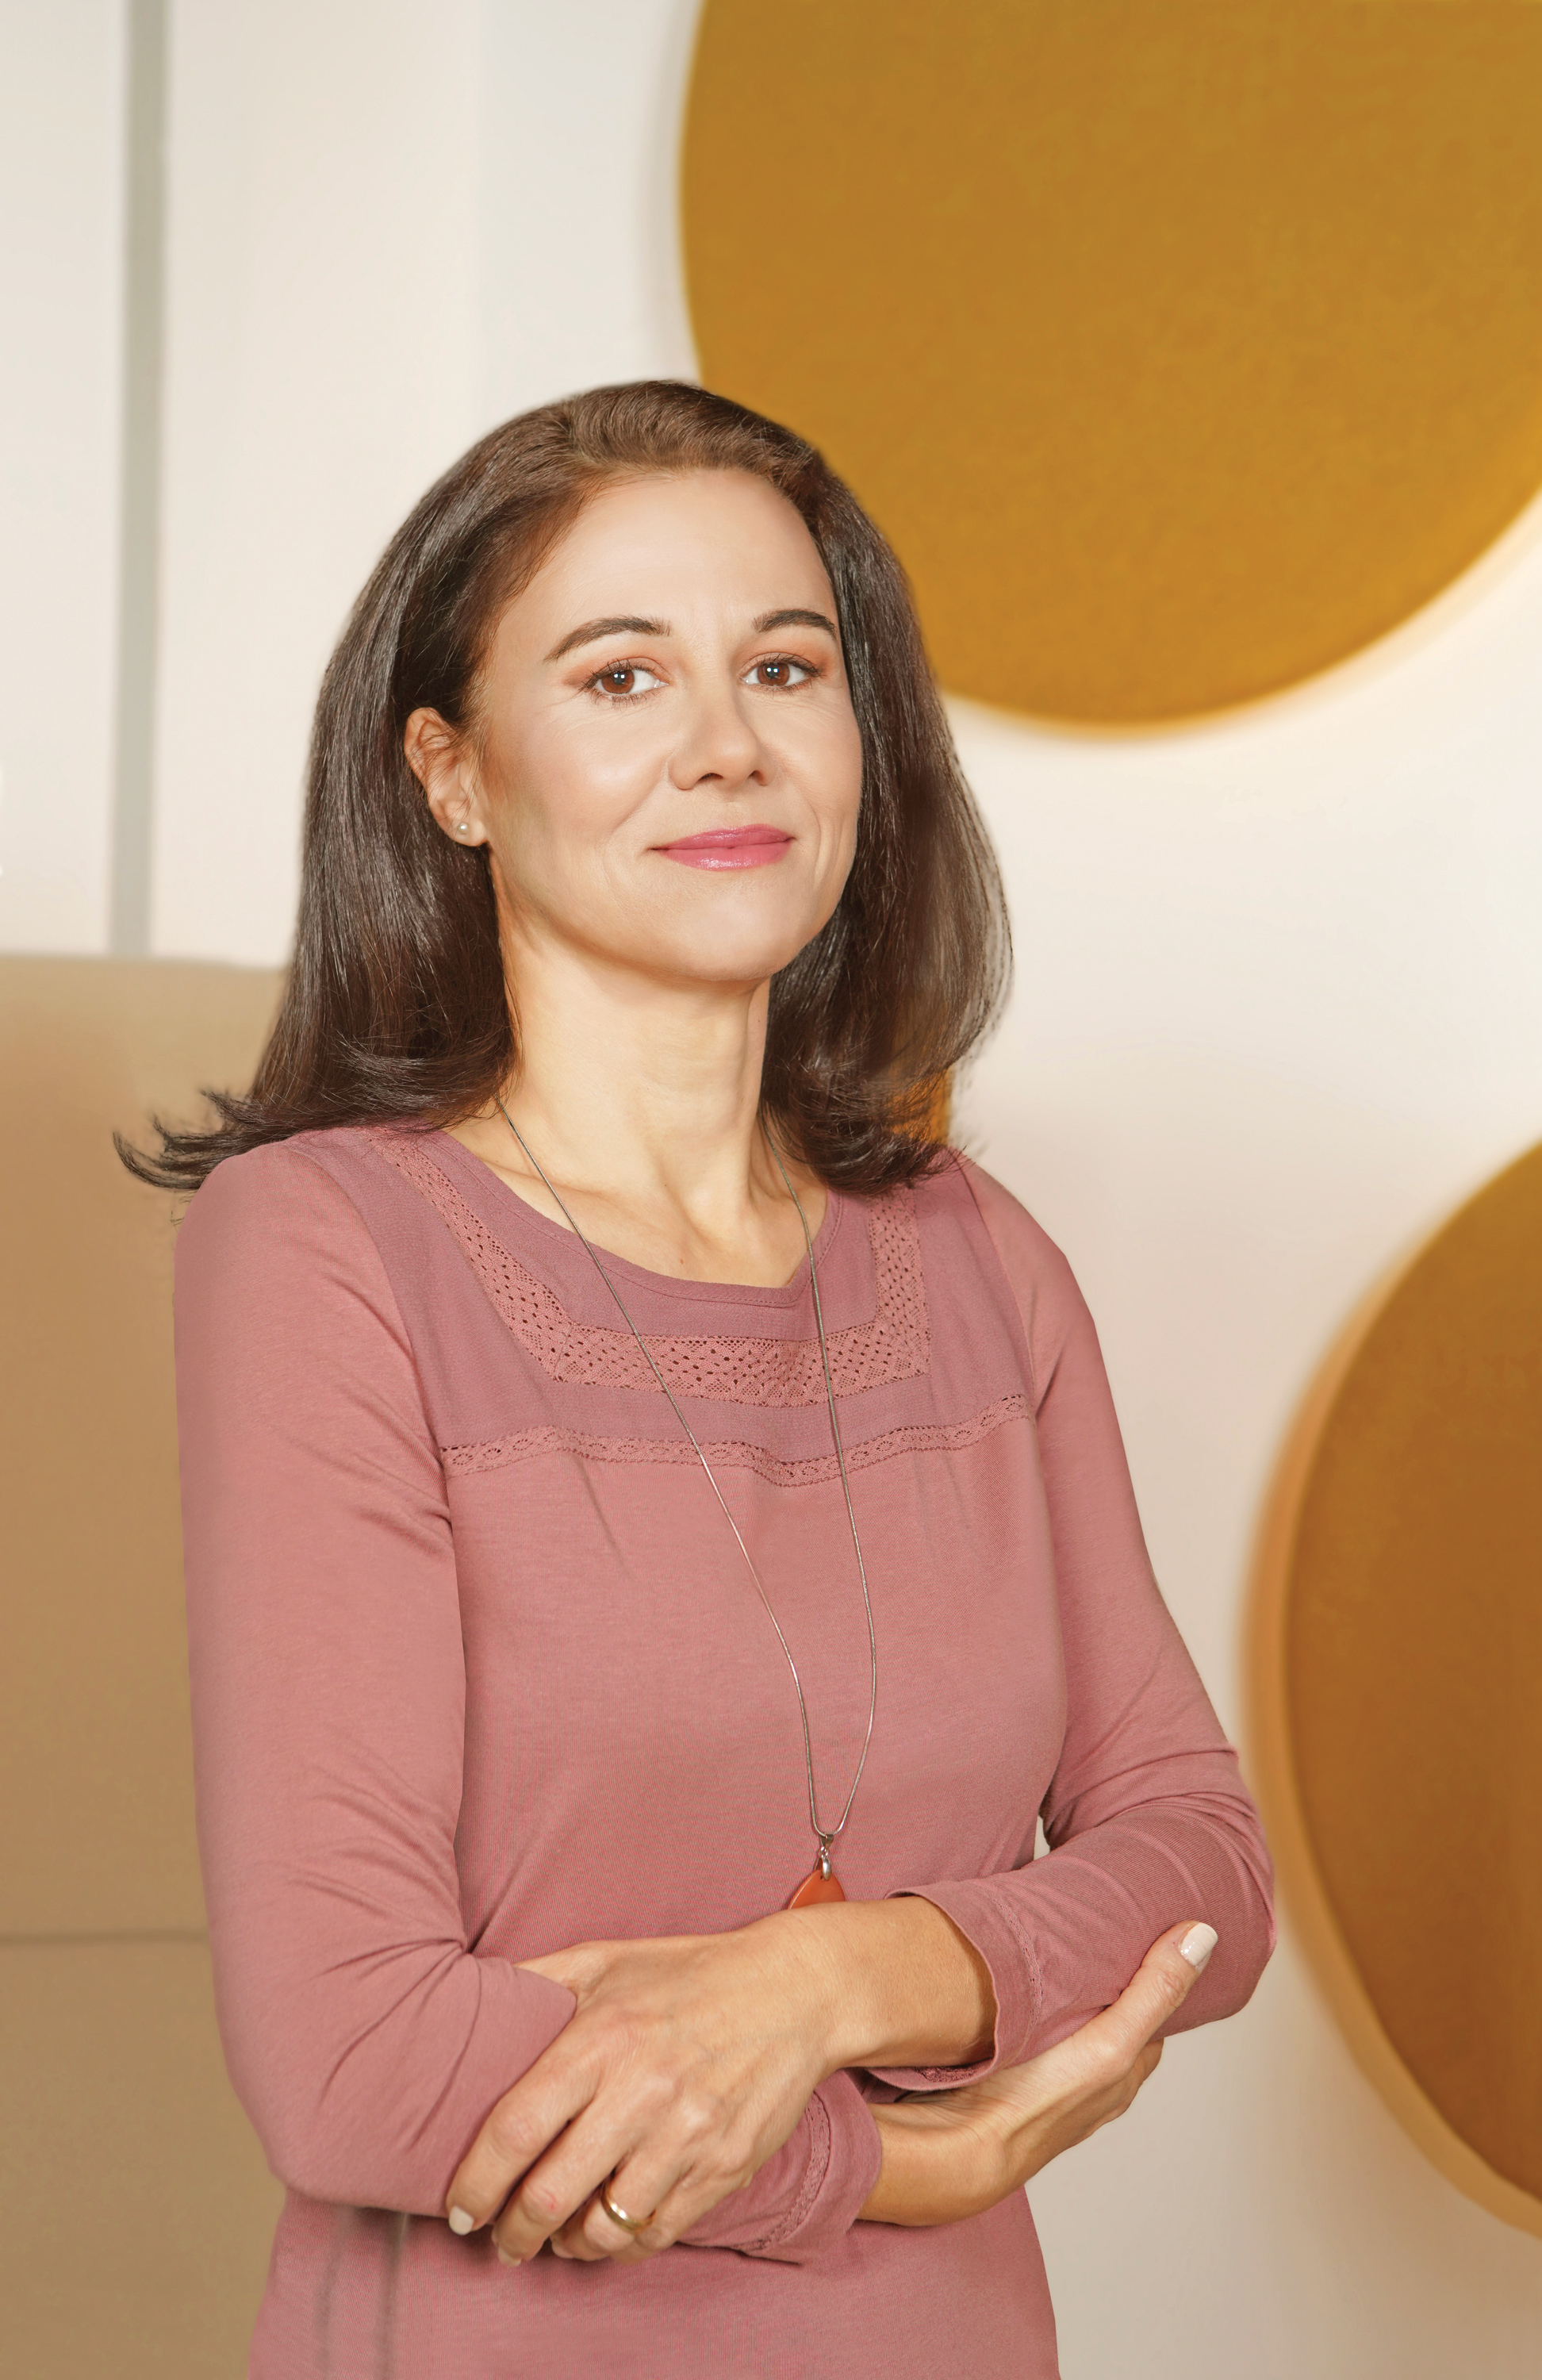
„2023 a fost un an record din perspectiva livrărilor în zona retailului modern, cu o suprafață livrată de peste 220.000 de metri pătrați. Este vorba despre centre comerciale tradiționale – malluri, cum le spunem acum, și parcuri de retail, a fost un record poate din ultimii 10 ani în piață. Practic, am avut de trei ori mai mai mulți metri pătrați față de 2022 și aproape dublu față de media ultimilor 5 ani. E ceva mai puțin decât se anunțase inițial însă. Așteptam undeva la 260.000 de metri pătrați, însă chiar și așa, comparând cu ritmul de livrări al anilor trecuți, a fost un an foarte efervescent”, a descris Liana Dumitru, director retail agency la Colliers, în una dintre cele mai recente ediții ale emisiunii ZF Real Estate by Storia.ro, evoluția pieței de retail.
Recordul a fost atins prin prisma a 15 proiecte noi, dintre care trei de mari dimensiuni la Craiova, Arad și Alba Iulia, restul fiind proiecte mai mici, parcuri în orașe mai mici sau extensie ale unor proiecte existente. „Observăm, de asemenea, o distribuție mai echilibrată a livrărilor la nivelul țării. Dacă în ultimii ani au predominat orașele medii și mici în ceea ce privește acest tip de investiții, acum este un echilibru mai mare și vedem că și orașele mari atrag atenția dezvoltatorilor.”
Perspectivele sunt optimiste și în perioada următoare având în vedere faptul că creșterea salariilor a început să atingă sau să depășească spre finalul anului nivelul inflației –„Creșterea nominală a salariilor a ajuns la 15%, iar rata de inflație, la 6%, astfel încât am văzut o creștere reală a salariilor undeva în jur de 9% anul trecut, ceea ce s-a reflectat puternic în consum și în rezultatele retailerilor. Deci și pentru retaileri a fost un an bun, sigur, am avut și alte creșteri de costuri în piață, ale utilităților, dobânzilor, niveluri de lichiditate pe care consumatorii le-au resimțit și toate acestea au dus cumva la o atenție poate sporită în achiziție și o durată mai lungă de decizie în ceea ce privește anumite achiziții, dar în general am văzut un nivel bun de de vânzări, sigur, cu o orientare spre produse mai accesibile. Cei mai fericiți, să spunem, în această perioadă au fost retailerii cu concepte de discount sau mass-market, dar în general putem spune că toate categoriile de retail au avut creșteri de vânzări”.
 Pe de altă parte, domeniile afectate au fost cele care țin de produsele de mobilier sau do it yourself (DIY), unde, ca urmare a încetinirii pieței rezidențiale, achizițiile au scăzut. Nivelul chiriilor din retail a rămas stabil, deși a existat o presiune generată de creșterea costurilor de dezvoltare, atât în ceea ce privește costurile de construcție cât și costurile de finanțare. „Însă nu putem vorbi încă de o creștere a chiriilor de bază.” Desigur, observă Liana Dumitru, cele mai bune rezultate le-au avut totuși conceptele de discount și mass-market, pentru că a existat o reorientare a consumatorilor spre aceste produse mai accesibile sau dinspre brandurile premium spre produsele acestea de masă, dar per total, retailerii au găsit soluții și au reușit să mențină un nivel de vânzări bune. Potențialul de investiții există în continuare, mai cu seamă pentru că piața locală este printre cele mai atrăgătoare la nivel de regiune pentru jucătorii de retail: „Diferă marjă de profit de la o categorie de retail la alta, dar comparativ, aproape pe toate categoriile, de la îmbrăcăminte, încălțăminte, produse farmaceutice, decorațiuni, aproape pe toate categoriile, depășește media țărilor europene”.
Mai vin nume noi în piața de retail? „Au fost și anul trecut anumite branduri care au intrat în piață și rămâne apetisantă în continuare zona noastră. Anul trecut am avut poate cea mai sonoră intrare a brandului Lefties al grupului Inditex, care a deschis în România prima locație din Europa Centrală și de Est, ei nefiind până acum prezenți în această zonă. Poate iarăși o intrare sonoră prin natura ei cumva este cea brandului Stefanel, ei făcând un exit la un moment dat în 2021. România oferă în continuare, printre cele mai mari marje de profit din regiune și chiar din Europa pentru o varietate de tipuri de bunuri – îmbrăcăminte, încălțăminte etc. Trebuie luat în calcul și costul riscului, dar cu siguranță piața nu este suficient acoperită. Sunt multe branduri care încă se mai uită în piață și cu siguranță vor intra pe aceasta fie anul acesta, fie anul viitor. Piața mai poate primi jucători și rămâne atractivă”, răspunde Liana Dumitru. În ceea ce privește retailul de lux, există o oarecare evervescență și la acest capitol: „Există o ușoară creștere a interesului brandurilor de lux pentru piața din România. Mulți sunt prezenți în Polonia, Cehia, cele mai apropiate piețe de noi și analizează cumva extinderea spre Ungaria, România, pentru că este o piață mai mare decât Ungaria, cel puțin la nivel de locuitori. Nu putem vorbi încă de o piață de lux în România. Ea este încă la început și facem pași în direcția acesteia; sunt într-adevăr din ce în ce mai multe branduri care se uită cu atenție la piața românească și într-un an-doi ne așteptăm să își facă intrarea.“
Carte de vizită
Liana Dumitru, director retail agency la Colliers:
1. Și-a început cariera în cadrul companiei Colliers în domeniul rezidențial, finalizând tranzacții de închiriere și vânzare pentru clienți precum Citibank, JTI, Canadian Telecommunication Systems, Daiwa Securities, Union Fenosa, Kuhne and Nagel, Piraeus Bank, și alții;
2. În 2005, s-a alăturat departamentului de retail după absolvirea Programului MBA româno-canadian (ASE, Ottawa University, HEC Montreal). A fost implicată în furnizarea atât a serviciilor de închiriere, cât și a celor de marketing pentru dezvoltatorii de centre comerciale precum Globe Trade Center (GTC), Mivan Development, Futureal Group, Neocity, Immoeast și Benevo. A făcut, de asemenea, parte din procesul de închiriere a două proiecte de dezvoltare a centrelor comerciale: Mega Mall București (un proiect de centru comercial de 70.000 mp GLA livrat în 2014) și portofoliul Cora (Bacău, București);
3. Specializată în proiecte de centre comerciale, s-a implicat în fiecare etapă a procesului de dezvoltare: dezvoltarea conceptului și a mixului de chiriași, strategia de marketinga proiectului și coordonarea procesului de închiriere;
4. A obținut licența în administrarea afacerilor (linia de studiu în limba franceză) la Academia de Studii Economice din București și deține și un master în administrarea afacerilor, absolvind Programul MBA româno-canadian la ASE, Ottawa University și HEC Montreal.
Trei întrebări și răspunsuri din interviul cu Liana Dumitru, Director Retail Agency la Colliers
1. Stocul de retail modern pe cap de locuitor din România este de două ori mai mic decât cel din Cehia și cu peste 40% mai mic decât cel din Polonia – pare surprinzător – de ce nu avem destule malluri – așa cum pare la prima vedere?
Stocul de retail modern din România se află astăzi undeva la în jur de 4,3 – 4,4 milioane de metri pătrați, dintre care cam peste 60% sunt centrele comerciale tradiționale, mallurile. Restul sunt în general parcuri de retail, galerii comerciale atașate hipermarketurilor, să spunem, sau chiar magazine universale, acele magazine vechi, dar care au fost renovate, remodelate și readuse în piață și care oferă și acestea practic un plus de spații comerciale noi, mai ales că majoritatea au locații foarte bune. Sunt locații în centrele orașelor, în zone pietonale. Dar, în raport cu populația, acest stoc este într-adevăr sub media per capita, sub media orașelor țărilor din regiune. Loc de dezvoltare cu siguranță mai este și asta ne demonstrează și rezultatele retailerilor, și aceste marje de profit care sunt cele mai mari din regiune în multe cazuri, ceea ce dovedește o competiție mică la noi, numărul de branduri mult limitat față de brandurile și conceptele pe care le găsim în afară, iar cu siguranță în viitor vom mai avea intrări și se va mai aglomera piața.
2. Ce urmează pe piața de retail?
Sunt anunțate în piață pentru următorii trei-cinci ani proiecte pe care grupuri locale, dar și internaționale au în plan să le dezvolte. Grupul Iulius a anunțat, de pildă, proiexte tip mixed use la Cluj și Constanța, adevărate proiecte de regenerare urbană, cu o componentă de retail mare, de peste peste 1.000 de metri pătrați în fiecare oraș. Grupul Prime Kapital anunță de asemenea la Iași extinderea proiectului Moldova Mall cu aproape 60.000 de metri pătrați și, de asemenea, la Cluj au anunțat un proiect de peste 70.000 de metri pătrțai deci este într-adevăr o mare atenție acum asupra proiectelor mari. Proiectele acestea practic pot deveni mici centre urbane care oferă și spații rezidențiale și spații de birouri, pe lângă componenta clasică de retail și totul pentru un confort mai mare al clientului, pentru eficientizarea timpului, a sesiunilor de cumpărături și, de ce nu, mai mult timp pentru familie, relaxare. Mai sunt și alte proiecte anunțate în piață din zona de 30.000 mp – 50.000 mp. Anul acesta se anunță mai puțini metri pătrați în piață și am putea avea impresia că există o scădere a apetitului dar, în realitate, pe termen mediu, observăm o creștere a apetitului investitorilor și da, chiar o creștere a apetitului pentru aceste proiecte cu amprentă financiară mai mare, care vor veni după un proces mai complex de planificare. Însă în următorii ani așteptăm să vedem câteva sute de mii de metri pătrați care să completeze practic stocul actual.
3. La ce se uită investitorii din piața de retail când iau decizia de investiție?
Bineînțeles că mai întâi se uită la profitabilitate. Se uită la puterea de consum sau la potențialul unui anumit oraș sau al unei anumite zone. Depinde foarte mult care este amprenta lui sau amprenta proiectului pe care vrea să opăstreze. Se uită, desigur, și la interesul retailerilor și da, potențialul de a închiria aceste proiecte mai departe. Și cumva această expansiune care s-a întâmplat în ultimul an și aceste noi livrări de proiecte s-au dus mână în mână cu interesul și dorința retailerilor de a ajunge în anumite zone, de a intra în anumite orașe, de a ajunge la anumiți consumatori. Acum, dacă este să aleagă între un anumit tip de proiect sau altul, este o întrebare care ține de sustenabilitate. Un mall și un proiect de mari dimensiuni sigur că este mai potrivit sau mai profitabil într-un oraș mare sau mediu. Proiectele de tip retail parc s-au putut dezvolta foarte rapid și au fost sustenabile în orașe mai mici, unde potențialul poate era redus și el în raport cu orașele mari. Aceste retail parkuri, având costuri mai mici de dezvoltare, pot să fie și mai flexibile în zona de chirie și pentru acestea să fie sustenabilă o chirie mai mică pe care retailerii s-o plătească și atunci este un win-win.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa