
De ce rămâne România în urma vecinilor la intermediere financiară? Georgiana Georgescu, ASE: Relația dintre societate și piața financiară este dominată fie de reticență, fie de profiluri de risc exagerate
România are o piață de fonduri mutuale de numai 2% din PIB, față de peste 10% în Ungaria, Cehia sau Polonia, țări cu nivel de dezvoltare comparabil, dar cu o cu totul altă cultură a economisirii și investițiilor. La bursă,…
România are o piață de fonduri mutuale de numai 2% din PIB, față de peste 10% în Ungaria, Cehia sau Polonia, țări cu nivel de dezvoltare comparabil, dar cu o cu totul altă cultură a economisirii și investițiilor. La bursă, numărul total de investitori este de circa 300.000, adică sub 1,5% din populație. O treime dintre conturile active sunt dedicate preponderent instrumentelor cu risc scăzut, precum titlurile de stat Fidelis. Una dintre cauzele acestui decalaj față de vecinii din regiune nu ține de reglementare sau de lipsa produselor financiare, ci de ceva mai greu de cuantificat: nivelul scăzut al educației financiare a populației.
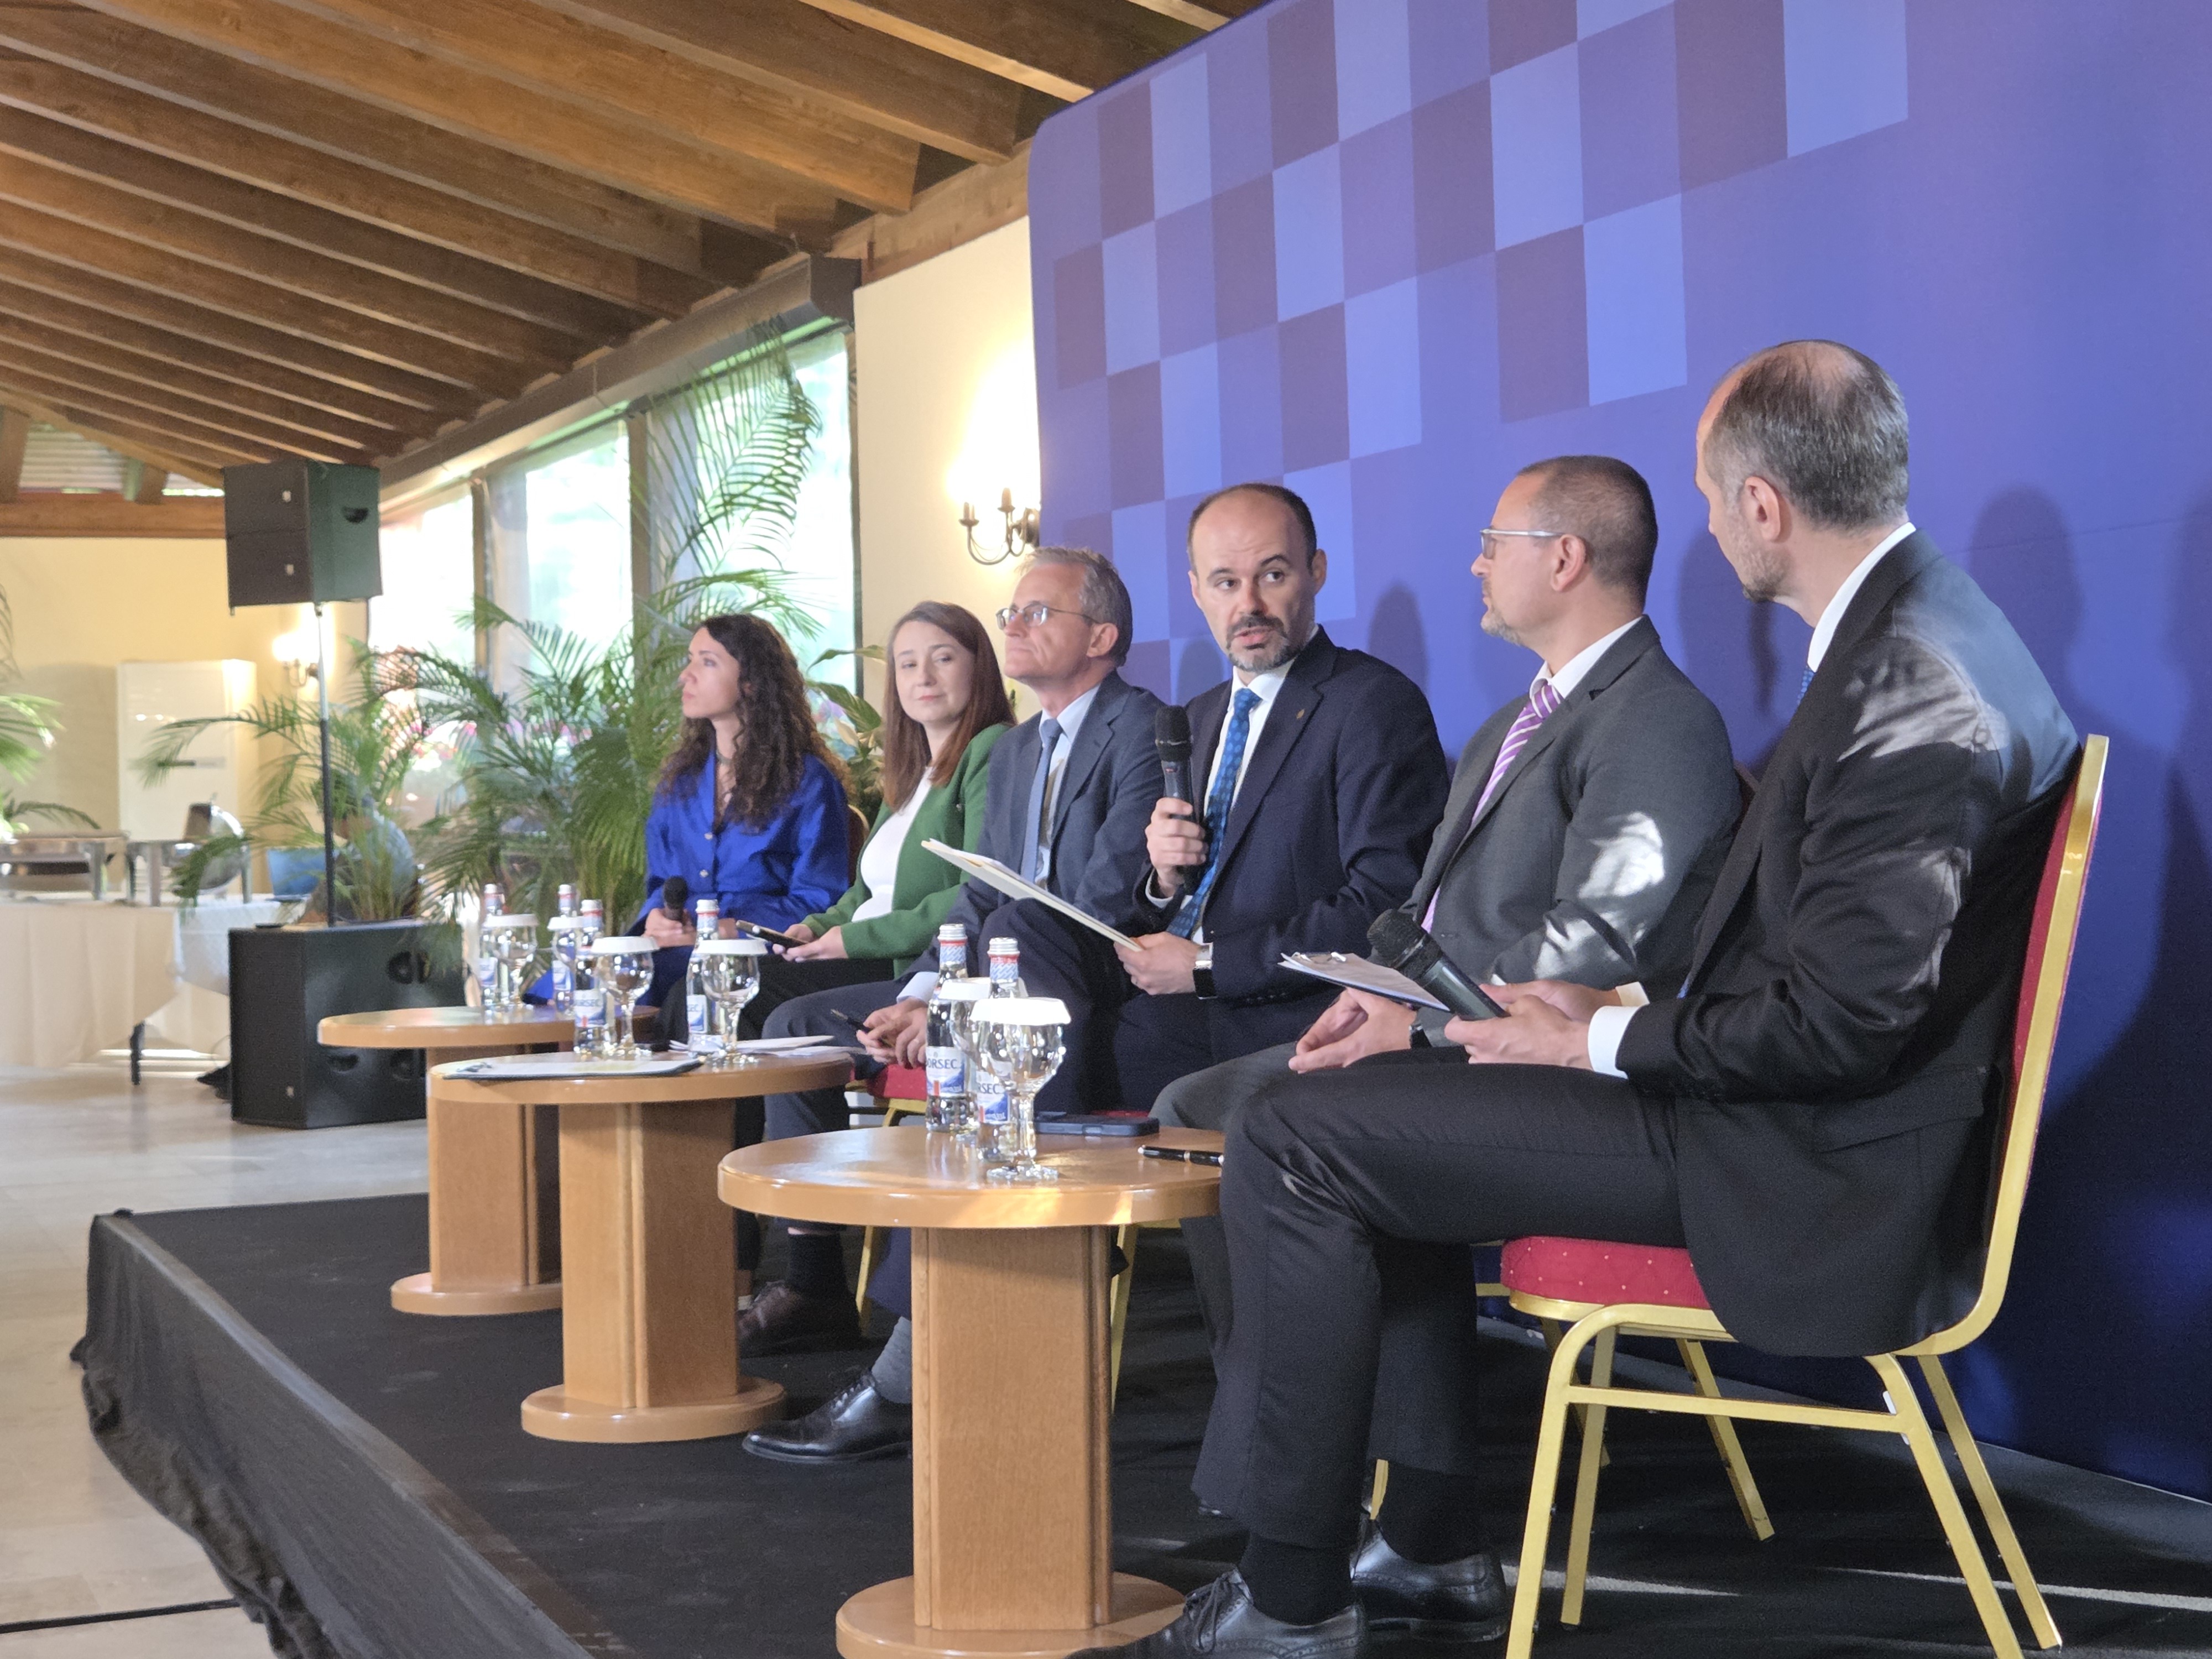
Asta a reieșit din discuțiile de la conferința „Intermedierea financiară: realități, provocări și perspective – Putting Investors First 2026″, organizată de CFA România.
„Sistemul financiar este în centrul a tot ceea ce se întâmplă în economie și în societate. Avem nevoie de un sistem financiar care să ducă capitalurile către companii. Este important în România să înțelegem de ce nu avem intermediere financiară. în societățile cu bunăstare, cu PIB pe cap de locuitor mare, avem și active financiare multe, deci avem intermediere financiară. în România sunt mai multe cauze: cultura financiară, educația financiară, percepția față de risc, experiența noastră din ultimii 30 de ani, pentru că piața de capital este tânără”, a spus Andreea Nica, vicepreședintă a CFA România.
Georgiana Georgescu, decanul Facultății de Finanțe, Asigurări, Bănci și Burse de Valori din cadrul ASE București, a atras atenția că absența educației financiare nu îi oprește pe oameni să investească, dar îi poate costa scump. Tinerii intră pe piețele financiare fără să înțeleagă cu adevărat ce risc și-au asumat.
„Lipsa unei educații financiare solide înseamnă că relația dintre societate, în ansamblu, și piața financiară reală este dominată fie de o reticență, fie de profiluri de risc exagerate, care nu sunt calibrate pe capacitățile financiare ale indivizilor. Câștigurile imediate și fabuloase reprezintă excepția, nicidecum regula”, a spus Georgescu.
Tot ea a subliniat că educația financiară trebuie să ajungă dincolo de universitățile de profil: „Problema societății noastre este aceea de a sparge bariera educației formale și de a merge cu noțiuni de educație financiară și către alte zone ale societății, care nu urmează neapărat studii superioare în domeniul financiar-bancar.”
Horia Braun, CEO al Erste Asset Management, cu active de peste 2 miliarde de lei doar în fondul său flagship de obligațiuni, a adăugat o altă explicație pentru decalajul față de țările vecine: un reflex de prudență excesivă din partea autorităților, alimentat de experiențele volatile ale trecutului.
„Există un reflex de suprareglementare, de ultraconservatorism în rândul oficialilor și autorităților. Piața se dezvoltă, dar într-un ritm mai controlabil, poate că este mai sustenabil așa”, a spus el, fără să excludă că această abordare are și avantajele ei.
Cristian Popa, membru în consiliul de administrație al BNR, a închis discuția cu o observație despre diversitatea investitorilor: nu toți pot sau trebuie să-și asume riscuri mari, iar asta nu este neapărat o problemă.
„Cele două modele extreme de investitori sunt Peter Thiel, cu PayPal și alte investiții, iar la polul opus bunicuța din Germania, care face depozite în euro la 0,5% dobândă. Nu poți să pui bunicuța să investească în PayPal la fondare sau în SpaceX acum cinci ani. Cred că există un spectru, de la cei care sunt foarte conservatori la cei care își asumă riscuri foarte mari”, a spus Popa.
-
 Cât de mult s-au chinuit doi corporatişti din România să îşi deschidă o afacere şi cum au reuşit să ajungă de la marfă luată pe datorie la afaceri de milioane de euro?
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?