
Provocările din viitor ale profesionistului în investiții
Sectorul serviciilor financiare trebuie să fie pregătit și dotat cu echipe de profesioniști cu diferite competențe pentru a face față schimbărilor tehnologice care continuă să apară, fintech-urile devenind tot mai importante. care sunt provocările și Cum va arăta profesionistul în investiții al viitorului în acest context a explicat într-un interviu Marg Franklin, prima femeie care a preluat func…
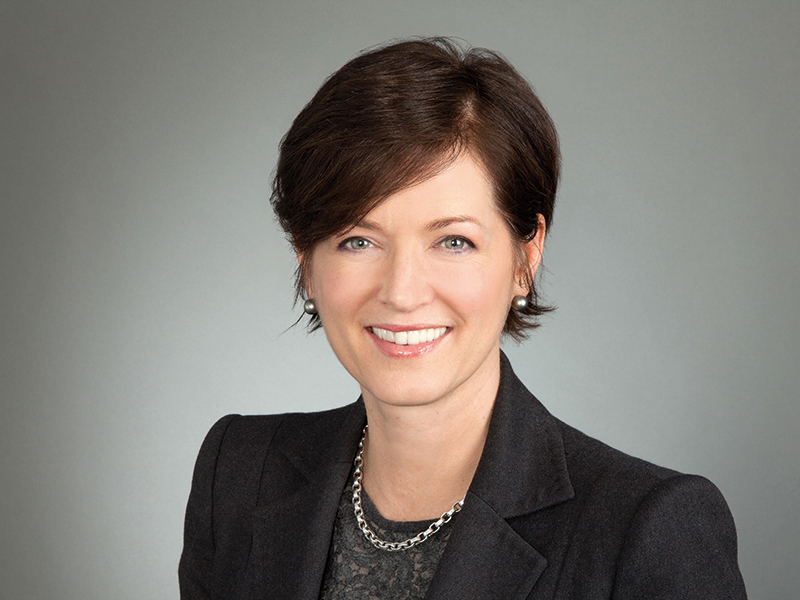
„Profesioniștii în investiții trebuie să se adapteze din ce în ce mai mult la noile tehnologii pentru a îmbunătăți rezultatele clienților și performanța companiei. Profesionistul de investiții de succes al viitorului va trebui să aibă mai mult o abordare practică a educației și dezvoltării, pentru a asimila tehnologiile digitale și pentru a se adapta rapid“, consideră Marg Franklin, președinte și CEO al CFA Institute. Ea a fost prezentă la Madrid la evenimentul CFA Institute European Investment Conference 2019.
CFA Institute este organizația profesională globală a analiștilor financiari, managerilor de portofoliu și a altor profesioniști de investiții certificați internațional (Chartered Financial Analyst). Certificarea CFA este una dintre cele mai prestigioase calificări internaționale în domeniul analizei financiare și administrării portofoliilor de investiții.
În următorii 5-10 ani un procent de 43% dintre profesioniști anticipează că rolul lor actual se va schimba semnificativ, iar 89% cred că rolurile lor vor fi transformate de mai multe ori în timpul carierei, după cum reiese din raportul CFA Institute, „Investment Professional of the Future“.
Totodată, potrivit studiului CFA Institute „7 mituri despre Millennials și investiții“, 31% dintre mileniali au avut vârsta sub 21 de ani atunci când au început să facă investiții, un procent semnificativ mai mare decât în cazul Generației X și al Baby Boomers. Schimbarea apetitului investitorilor, datorată în mare parte interesului mare pentru investiții al generațiilor Millennials și Z, a dus la creșterea sofisticării clienților.
Majoritatea sondajelor arată că încrederea publică în profesia de investiții abia și-a revenit de la criza financiară mondială, a amintit șefa CFA Institute. Dintr-un alt raport al CFA Institute intitulat „The Next Generation of Trust”, 44% dintre investitorii retail au încredere în serviciile financiare, iar 35% sunt neutri, în timp ce 21% sunt neîncrezători în industrie. „Deși acest domeniu a învățat multe de la criza financiară, problemele rămase nu sunt de nerezolvat și ca industrie trebuie să ne angajăm să le rezolvăm împreună”, observă Marg Franklin.
Toți profesioniștii din sfera investițiilor au datoria să lucreze la cele mai înalte standarde etice, amintește șefa CFA Institute: „La nivelul cel mai de bază, acest lucru atenuează riscul, eliminând «oportunitățile» pentru conflictele de interese”.
Etica, reputația sunt concepte esențiale vehiculate în universul serviciilor financiare. În urma crizei financiare și economice din urmă cu un deceniu, bancherii au fost acuzați că și-au asumat riscuri mari, uneori prea mari, în căutarea profiturilor. Practicile salariale excesive au fost considerate unul dintre factorii declanșatori ai crizei financiare mondiale. Bonusurile excesive ale bancherilor au generat o serie de critici atât în Statele Unite, cât și în Europa, în special în cazul băncilor care au primit ajutor de la stat pentru a se salva.
Marg Franklin spune că misiunea CFA Institute este de a duce profesia de investiții la nivel global prin promovarea celor mai înalte standarde de etică, educație și excelență profesională pentru beneficiul final al societății.
„Profesioniștii în investiții continuă să devină mai conștienți și deschiși în privința responsabilităților lor etice și profesionale, dar trebuie făcut mai mult. Este esențial ca membrii profesiei să respecte cele mai înalte standarde pentru a începe să restabilească încrederea atât de necesară în industrie. De asemenea, sectorul trebuie să se poată schimba în funcție de interesele investitorilor. Investitorii de astăzi au așteptări mai mari, dorind să vadă o rentabilitate echitabilă a pieței.”
După cea mai gravă criză financiară și economică de după Marea Depresiune din anii ’30, izbucnită în 2007/2008, la nivel mondial se încearcă construirea unui nou sistem de reglementare și de supraveghere a sectorului financiar. Iar reglementările și supravegherea trebuie să țină pasul și cu avântul schimbărilor tehnologice.
„Sistemul bancar european a trebuit să răspundă acestor schimbări, determinând ajustări tehnologice rapide. Este vital ca reglementarea să se adapteze și să rămână adecvată realității acestui nou cadru de operare. Există deja o serie de reforme legislative în sectorul bancar european pentru a îmbunătăți reziliența instituțiilor sale, cum ar fi reformele de reglementare Basel III, care au avut ca scop consolidarea reglementării și a gestionării riscurilor în urma crizei financiare.“
Pe de altă parte, faptul că reglementările au devenit mai stricte la nivel bancar în urma crizei financiare mondiale, fiind introduse restricții legate de capital și lichiditate, a impulsionat și expansiunea sistemelor alternative de finanțare de către entități nonbancare, așa-numitul sistem bancar din umbră („shadow banking system“). Iar provocarea este legată de reglementarea și controlul adecvat al acestui sistem „din umbră“.
FMI a avertizat în ultimii ani că autoritățile de reglementare în sectorul financiar trebuie să acorde o atenție sporită sistemului bancar din umbră, care a ajuns la o valoare apropiată de cea a PIB-ului global, deoarece reprezintă un risc pentru stabilitatea financiară globală, iar monitorizarea acestui sector este necorespunzătoare.
În opinia șefei CFA Institute, sistemul bancar din umbră poate să ofere o sursă importantă de finanțare nebancară, însă dacă nu există o supraveghere adecvată a acestui sistem, poate aduce multe riscuri pentru stabilitatea financiară.
„Shadow banking poate să ofere o sursă semnificativă și valoroasă de finanțare nebancară, care poate sprijini activitatea economică, precum și îmbunătățirea funcționării eficiente a piețelor financiare. Cu toate acestea, dacă nu este supravegheat în mod corespunzător, sistemul bancar din umbră poate aduce mai multe riscuri pentru stabilitatea financiară. De exemplu, prin operarea în afara principalului sistem bancar reglementat, se poate ajunge la active supraevaluate și la riscuri necunoscute. De asemenea, sistemul bancar din umbră poate aduce lipsă de transparență, iar inadecvarea datelor privind activitățile și expunerile bancare din umbră face ca monitorizarea să fie costisitoare, prohibitivă.“ O altă temă aflată pe agenda discuțiilor în ultimii ani în sfera financiară este dacă guvernele ar trebui să creeze stimulente fiscale pentru persoanele care economisesc sau investesc pe termen lung.
„Cu toate că nu avem o părere despre politicile guvernamentale specifice, în calitate de profesioniști în domeniul investițiilor credem profund în importanța faptului ca oamenii să realizeze economii și investiții pe termen lung, pentru a le asigura securitatea financiară”, crede Marg Franklin.
Referindu-se la importanța sistemelor de pensii private, șefa CFA Institute a explicat că sistemul de pensii în general trebuie să aibă o anumită flexibilitate, deoarece persoanele trăiesc în circumstanțe personale și financiare diferite „Această flexibilitate include recunoașterea faptului că pensionarea va avea loc la vârste diferite și în moduri diferite la nivelul întregii populații.”
Având în vedere că sistemele de pensii din întreaga lume se apropie de sfârșitul trecerii de la un sistem de beneficii definite la cotizații predefinite, persoanele care economisesc sunt nevoite să-și asume responsabilitatea pentru rentabilitatea investițiilor și câștigurile de la pensie. „Prin urmare, produsele pentru pensii sunt foarte importante, întrucât mai multe persoane riscă să fie finanțate insuficient în anii postmuncă.”
Și este interesant de văzut cum abordează țările această problemă. Australia este adesea citată ca un bun exemplu cu privire la modul în care autoînscrierea la sistemele de pensii a creat cetățeni mai bine informați, mai conștienți din punct de vedere financiar, astfel că există lecții pozitive în această țară pentru alte țări, în opinia șefei CFA Institute.
Creșterea activelor la nivel global a fost limitată de la criza financiară, iar companiile cu creștere mare rămân private mai mult timp, nefiind listate pe piețele de capital. Între 1995 și 2000, o medie de 684 de companii s-au listat pe bursele americane în fiecare an, în timp ce între 2009 și 2016 media a scăzut la 179 de companii listate pe an. „Ca urmare, pensiile private și instituționale sunt afectate.”
Piețele de capital sunt de o importanță vitală pentru nivelul lor de transparență și lichiditate, dar trebuie să se facă mai mult pentru a permite jucătorilor din pensii să acceseze capitalul din piețele private.
Una dintre provocările majore la nivelul Europei este Brexit, respectiv ieșirea Marii Britanii din Uniunea Europeană, care aduce un transfer al puterii de vot și deschide calea către reforme semnificative și o mai mare integrare, în opinia șefei CFA Institute.
„După Brexit, piața unică a Uniunii Europene va trebui să fie suficient de puternică pentru a atrage investiții străine și să aibă reguli și practici în vigoare pentru a ține cont de obiectivele de sustenabilitate și de reformă socială ale Uniunii.“
Alinierea la legislație va fi un obiectiv principal și va duce și la realizarea Uniunii Piețelor de Capital în UE. Cu toate acestea, pentru ca Uniunea Piețelor de Capital să funcționeze, mai întâi trebuie să existe o Uniune Bancară și, deși există semne puternice din partea Germaniei în acest sens, rămâne de văzut cum va fi abordată Uniunea Bancară, a menționat Marg Franklin. „Finanțarea bancară reprezintă încă două treimi din finanțarea totală din Uniunea Europeană și stă la baza afacerilor întreprinderilor mici și mijlocii (IMM). În plus, diferențele dintre tratamentele fiscale în țările din zona euro sunt problematice, cu diferite tratamente fiscale pentru produsele de investiții. Dacă UE are în vedere produsele transfrontaliere, această problemă trebuie abordată.“
Vorbind despre riscurile și beneficiile criptomonedelor, Marg Franklin a arătat că CFA Institute susține inovația tehnică în serviciile financiare care face piețele mai eficiente și alocarea capitalului mai eficientă, însă acest lucru nu poate veni în detrimentul integrității pieței. Ea a amintit că la nivel european nu există un cadru de reglementare armonizat în privința criptomonedelor.
„Criptomonedele au potențialul de a acționa în direcția diversificării activelor tradiționale, dar există dovezi limitate cu privire la rentabilitățile lor pe termen lung, iar volatilitatea lor indică un risc ridicat în piață. Ne putem aștepta că, în timp, probabil vor necesita o mai bună reglementare și o serie de autorități de reglementare din Europa și din centrele financiare din întreaga lume își evaluează deja pozițiile. La nivel european, în prezent, nu există un cadru de reglementare armonizat.“
Subiectul criptomonedelor se regăsește din 2019 în curricula programului CFA în contextul modului în care se aplică codul și standardele pentru locurile de muncă afectate de astfel de inovații tehnologice, precum și aplicațiile financiare ale tehnologiei blockchain. Tot în 2019, CFA a introdus, de asemenea, teme de studiu legate de tehnologia financiară (fintech), inteligența artificială, învățarea automată aplicată, big data și robo-advisers.
-
 Cât de mult s-au chinuit doi corporatişti din România să îşi deschidă o afacere şi cum au reuşit să ajungă de la marfă luată pe datorie la afaceri de milioane de euro?
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?