
Programele de finanțare de la populație ale statului pot adânci două fenomene care nu sunt neapărat pozitive, avertizează CEO-ul Erste AM. Fondurile de obligațiuni au avut subscrieri de 2,4 mld. lei în 2024, iar titlurile de stat Fidelis de 16,4 mld. lei. Acum Fidelis este lunar
Deși fondurile de obligațiuni rămân printre cele mai populare opțiuni de investiție în România, competiția cu titlurile de stat Fidelis devine tot mai intensă în contextul în care aceasta este alimentată de frecvența lunară de acum a emisiunilor și de…
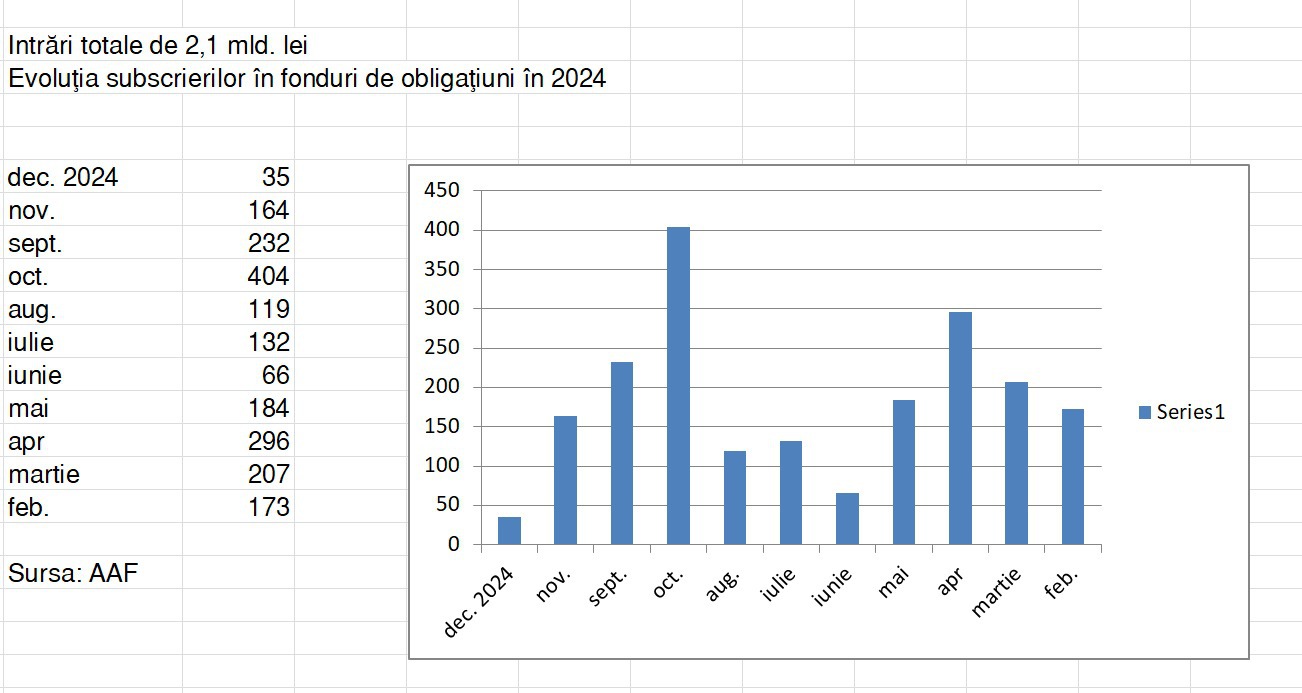
Deși fondurile de obligațiuni rămân printre cele mai populare opțiuni de investiție în România, competiția cu titlurile de stat Fidelis devine tot mai intensă în contextul în care aceasta este alimentată de frecvența lunară de acum a emisiunilor și de nevoia tot mai mare de finanțare a statului, care a crescut semnificativ în ultimii ani.
Însă, atrage atenția unul dintre cei mai mari jucători din industria de administrare de active, astfel de programe de finanțare de la populație – care ocolesc investitorii instituționali – pot adânci două fenomene care nu sunt neapărat pozitive: dezintermediarea financiară și segmentarea pieței titlurilor de stat (Tezaur, Fidelis, interbancar). Până la explicații, cifre.
Circa 314.000 de investitori investesc prin intermediul fondurilor de obligațiuni și au plasamente de aproximativ 13,9 miliarde de lei, adică o medie de 44.000 de lei, potrivit datelor Asociației Administratorilor de Fonduri. Pe parcursul anului 2024 fondurile de obligațiuni au avut subscrieri, adică intrări de bani de 2,4 mld. lei.
Aceste fonduri au o strategie de investiții diversificată din partea administratorilor pentru optimizarea riscurilor și maximizarea performanței pe termen lung. Diversificarea include investiții în diverse valute, pentru a proteja fondurile împotriva riscurilor valutare, pe scadențe diferite pentru a echilibra riscul și randamentele în timp, și pe arii geografice variate pentru a reduce expunerea la economii sau piețe cu volatilitate mare. Exemple de randamente în 2024: 5,4% pentru BRD Simplu, 4,9% Raiffeise Ron Flexi, 4,5% OTP Obligațiuni.
Pe de altă parte, prin Fidelis statul român a atras de la investitorii persoane fizice circa 16,4 mld. lei în 2024, deci de câteva ori peste intrările fondurilor, pentru câteva zeci de mii de români care au subscris aceste instrumente. În timp ce fondurile oferă flexibilitate și diversificare, dobânzile ridicate și accesibilitatea titlurilor de stat le fac un magnet pentru economiile populației. Pentru Fidelis dobânzile ajung și la 7,95% pe an pentru perioada următoare.
“Aceste programe își îndeplinesc rolul lor în finanțarea datoriei publice și probabil și în atragerea de investitori noi în piața de capital dar pe de altă parte de la un punct încolo se pare că pot adânci două fenomene care nu sunt neaparăt pozitive”, a spus Horia Braun, director general Erste AM, cu active de 5 mld. lei, la o conferință de presă organizată în București.
“Unul este acela de dezintermediere financiară – în momentul în care populație investește direct în titluri de stat, acesta este un flux de investiții care practic ocolește investitorii instituționali. Asta înseamnă mai puțin bani care circulă în această parte de intermediere și asta poate afecta în timp, la scară mai mare, și finanțarea economiei reale pentru că fondurile de investiții oferă o posibilitate de diversificare”.
Al doilea fenomen identificat de Horia Braun este cel de segmentarea a pieței titlurilor de stat. “Avem Fidelis, Tezaur, piața interbancară (cea care ar trebui să fie cea mai lichidă și care angrenează o serie de investitori de anvergură). Dacă aceste fluxuri de capital care veneau din partea populației vor ocoli acestă piață secundară de titluri de stat, s-ar putea ca la un moment dat, nu neapărat acum, să afecteze lichiditatea pe piața secundară. Vedem deja ce probleme sunt pe piața secundară de acțiuni pentru că sunt mulți investitori de tip buy&hold”.
Horia Braun atrage atenția că dacă ajungem și pe piața de titluri de stat la un fenomen similar pe termen lung, ar putea să afecteze ca emitent, ca țară. “Trebuie să ai o piață de titluri de stat lichidă pentru a atrage cât mai mulți investitori noi, străini în special, și să poți să emiți la randamente care să nu includă o primă de lichiditate”.
Lichiditatea ridicată înseamnă că investitorii pot vinde sau cumpăra titluri rapid și eficient, fără a afecta prea mult prețul. Dacă populația investește direct în titluri de stat și le păstrează pe termen lung (de tipul buy&hold), nu există tranzacții între investitori, ceea ce reduce lichiditatea pieței secundare.
Potrivit datelor BNR, valoarea medie zilnică a tranzacțiilor pe piața secundară cu titluri de stat denominate în lei a fost în ianuarie 2025 de 4,8 mld. lei, în scădere cu 1 mld. lei față de luna precedentă, dar dublu față de ianuarie 2024.
Volumul tranzacțiilor pe piața secundară de titluri de stat este influențat de factori precum modificările ratelor dobânzilor, percepția riscului economic și politic, și fluxurile de capital din partea investitorilor instituționali sau străini.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa