
Profil de investitor: Pe urmele marilor investitori
Investitori mici și mari, profesioniști și debutanți deopotrivă, care activează în domenii dintre cele mai diverse, pun pe tapet strategii de investiții și lecții învățate în timp pentru a întări zicala „bursa este pentru toți” și a mări rândurile investitorilor…
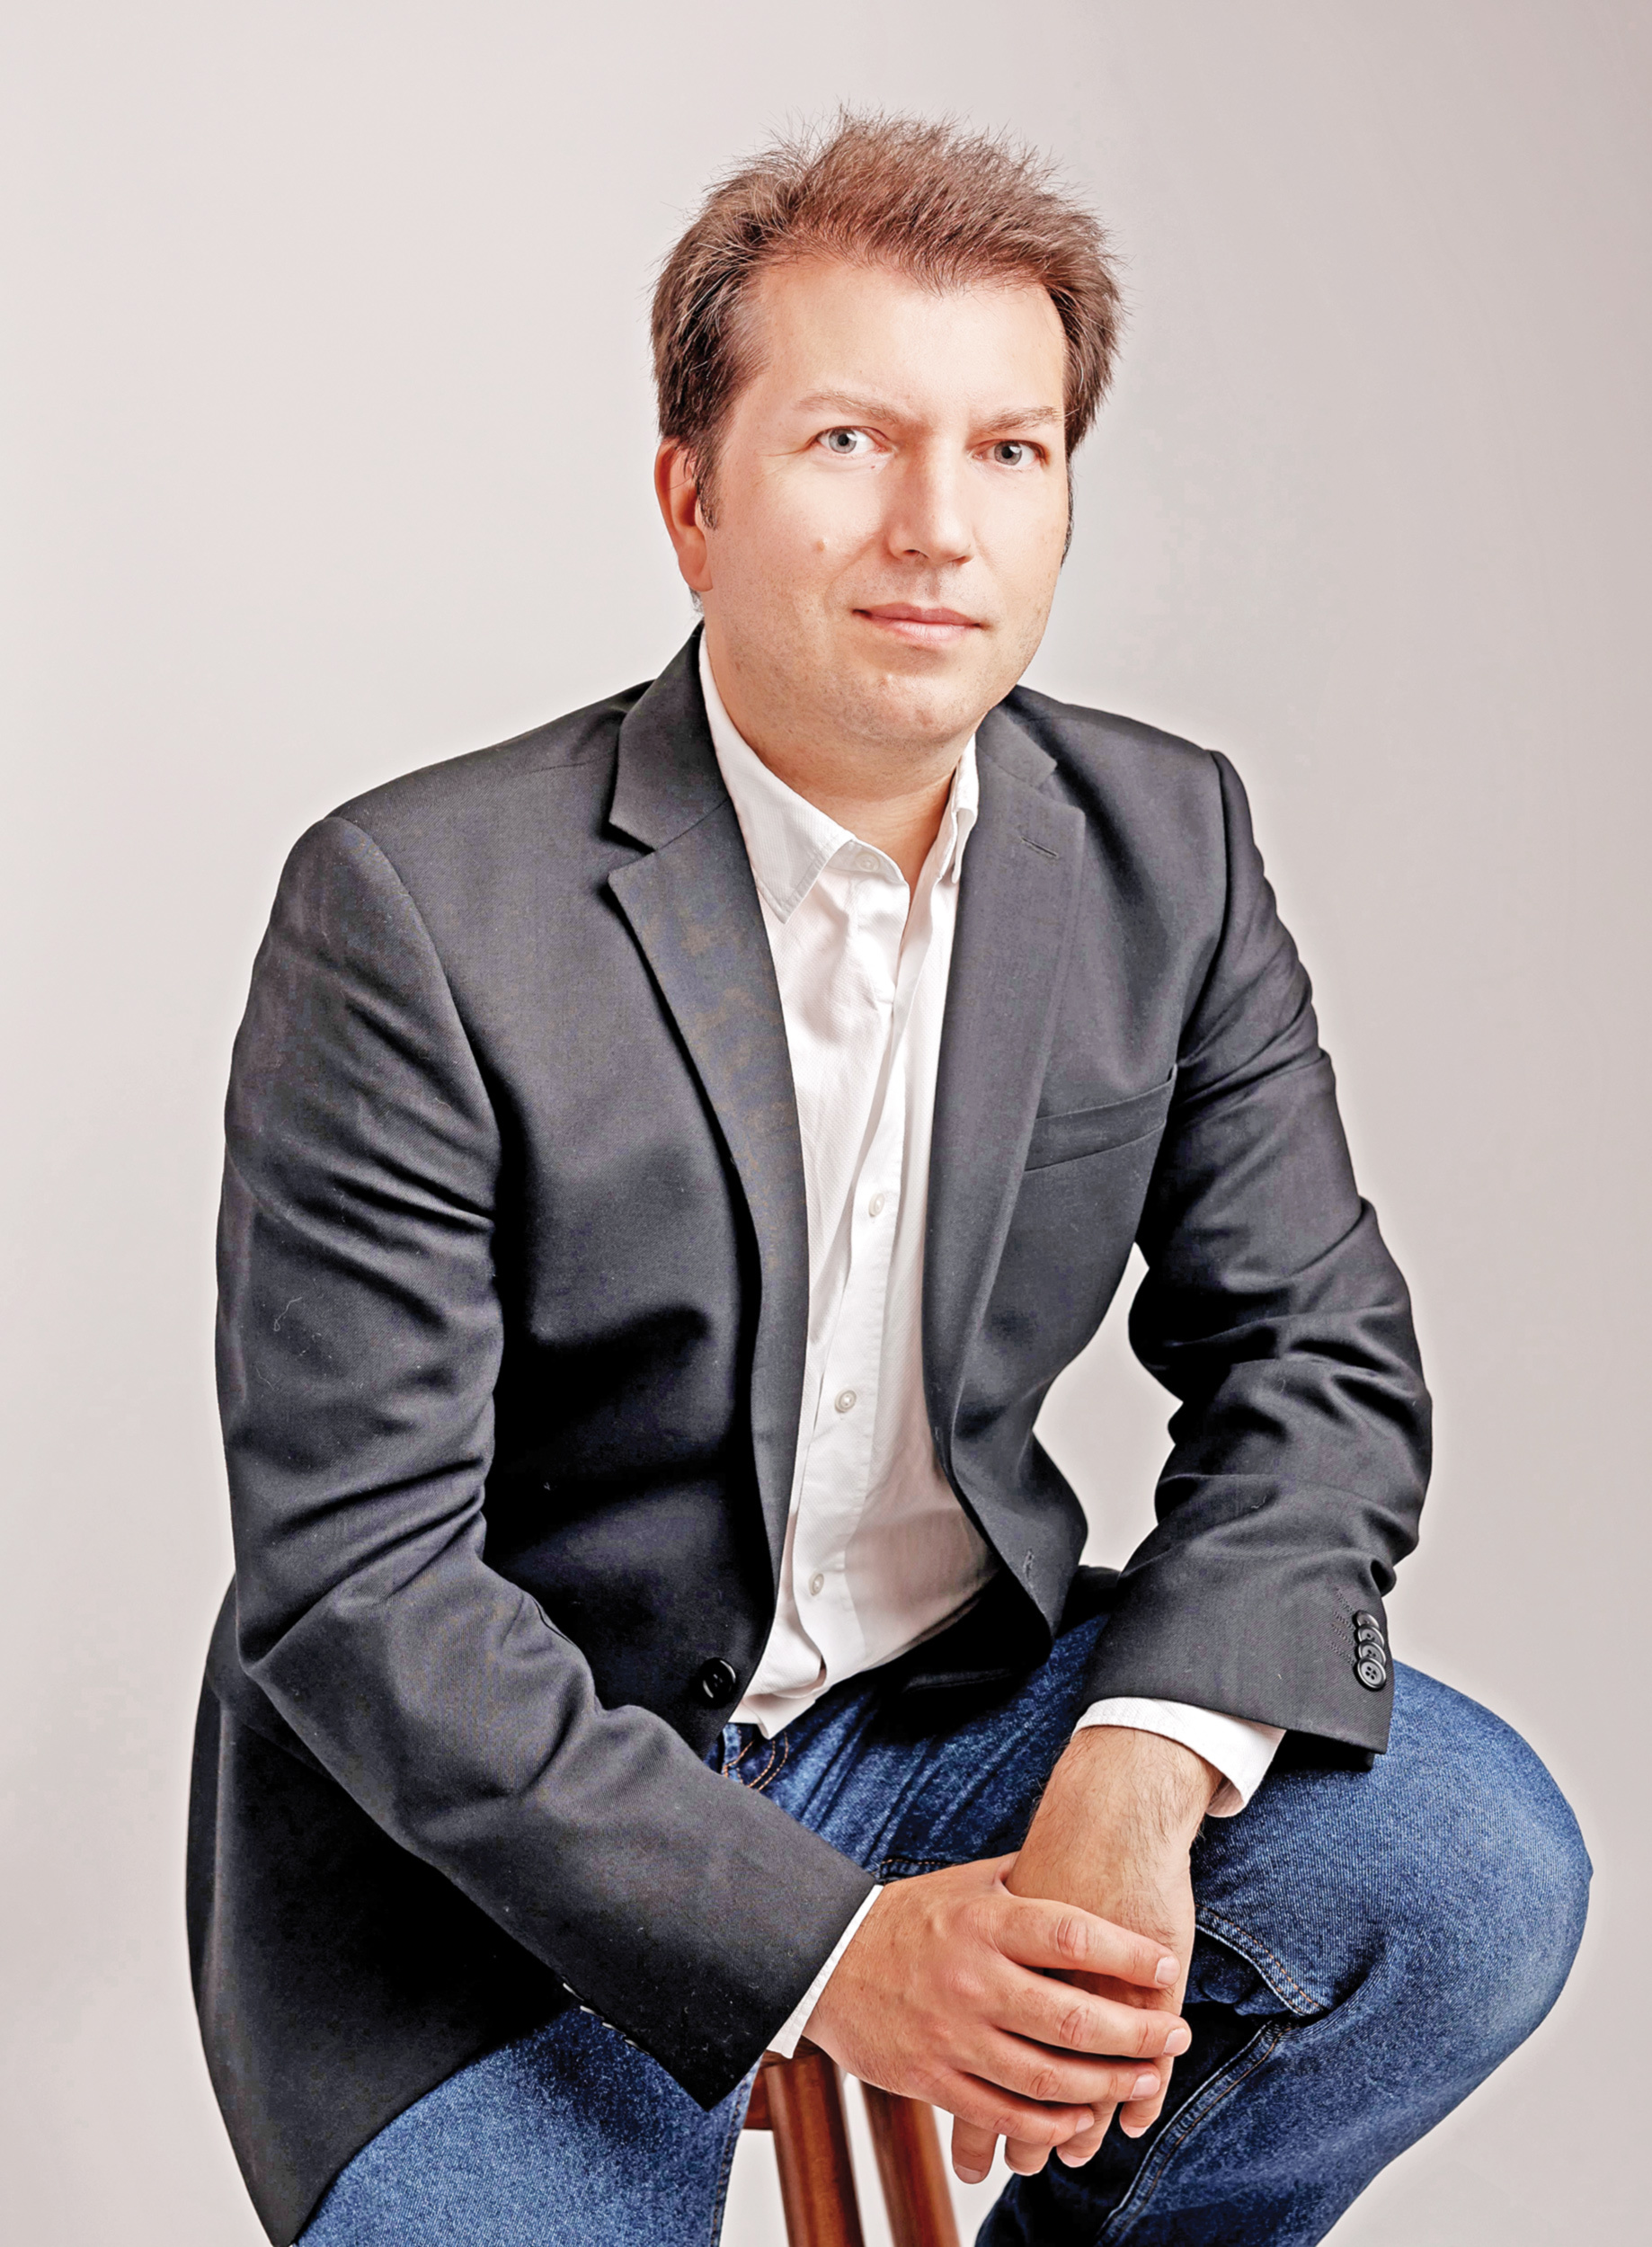
Investitori mici și mari, profesioniști și debutanți deopotrivă, care activează în domenii dintre cele mai diverse, pun pe tapet strategii de investiții și lecții învățate în timp pentru a întări zicala „bursa este pentru toți” și a mări rândurile investitorilor din piața locală. Toate sfaturile sunt adunate în seria de materiale „Profil de investitor” găzduită de Business Magazin.
Pe Corneliu Manole îl pasionează geopolitica și diplomația, oferind consultanță în domeniul relațiilor guvernamentale și comunicare strategică de mai bine de zece ani. Tot acum zece ani, programul de privatizări al Guvernului și listarea Fondului Proprietatea i-au dat încrederea să renunțe la clasicele depozite bancare și să-și investească economiile la bursă, iar asta face și astăzi. Cine au fost modelele lui de urmat?
„Câteva evenimente importante m-au determinat să fac pasul către activitatea investițională, acum aproape zece ani. Am început cu sume mai mici, dar nu erau nici nesemnificative pentru acele vremuri. Am lichidat depozitele bancare pentru a putea participa în ofertele publice de la Nuclearelectrica, Romgaz și Electrica derulate de guvern, care au fost și primele mele investiții pe Bursă”, povestește Corneliu Manole, în vârstă de 41 de ani.
PROFIL DE INVESTITOR
NUME: Corneliu Manole
VÂRSTĂ: 41 de ani
PROFESIE/OCUPAȚIE: consultant în relații guvernamentale și comunicare strategică
INVESTEȘTE: pe termen lung
El se referă în principal la programul de privatizări al guvernului, agreat cu Fondul Monetar Internațional (FMI), prin care au fost scoase la vânzare pachete de acțiuni minoritare la companiile de stat, dar și la listarea Fondului Proprietatea (FP) în 2011 și venirea Franklin Templeton în calitate de administrator al Fondului, condus pe atunci de legendarul Mark Mobius.
Primul contact pe care Corneliu l-a avut cu Bursa a fost în 2012, când a participat la Oferta Publică Secundară (SPO) de la transportatorul național Transelectrica, prin care statul a vândut încă un pachet de 15% din acțiuni după Oferta Publică Inițială (IPO) din 2006. Tot de atunci a început să acumuleze acțiuni FP.
În 2013, investitorul participa și la SPO-ul Transgaz, cel mai mare din istoria Bursei de Valori București – 72 de milioane de euro – prin care de asemenea au fost puse la vânzare 15% din acțiunile transportatorului de gaze, asta după IPO-ul din 2007.
„Mediatizarea puternică care a însoțit aceste evenimente, analizele și discuțiile pertinente în jurul acestora din media, dar mai ales faptul că ofertele publice erau derulate de guvern, cu implicarea unor instituții financiare internaționale prestigioase precum FMI sau BERD, mi-au dat încrederea necesară de a renunța la tradiționalele depozite bancare și de a face pasul următor, spre instrumente cu grad de risc mai ridicat, dar și cu randamente pe măsură”, mărturisește el.
După ce a obținut randamente de două cifre pe investițiile alese, pe care le-a considerat satisfăcătoare la cea vreme, Corneliu Manole a lichidat la scurt timp deținerile. Fiind la început în piață, nu avea încă o strategie clară, iar comportamentul său era mai degrabă haotic, speculativ.
Vâna oportunități și deschidea poziții pe termen scurt, care îi aduceau rezultate mixte. Acest lucru avea însă să se schimbe, după mai multe lecturi și documentări temeinice.
„Warren Buffett, Charlie Munger, John C. Bogle, Ray Dalio, Bill Ackman și alții sunt doar câțiva dintre marii investitori pe care i-am studiat și pe care i-am luat drept model în activitatea mea investițională ulterioară”, afirmă investitorul.
Corneliu pronunță des numele lui Buffett, cel de la care a și preluat unele obiective investiționale. De exemplu, nu investește niciodată în active neproductive, așa cum le numește miliardarul american, adică acelea care nu produc venituri și nu au o valoare fundamentală instrinsecă. Pe această listă trece atât aurul, cât și criptomonedele.
Spre comparație, acesta vede o valoare intrinsecă în active precum terenuri agricole sau companii, care vor produce venituri pentru proprietari în mod recurent, chiar dacă au și ani mai buni și ani mai puțin buni.
„Dacă afacerea merge bine, și prețul acțiunii o va urma mai devreme sau mai târziu”, adaugă el parafrazându-l tot pe Buffett. „Prefer investiții recurente, pe perioade mai îndelungate, timp în care ajung să mă familiarizez cu compania, cu managementul ei, obținând de regulă un preț mediu, cu acumulări accentuate în perioade când prețul devine atractiv, din motive independente de evoluția companiei. Nu cotațiile zilnice și nici măcar valoarea portofoliului într-un moment anume sunt definitorii pentru mine, ci capacitatea companiilor în care sunt acționar de a livra rezultate pozitive, în creștere an de an, pe termen lung”, continuă el.
Corneliu Manole, investitor:
„Warren Buffett, Charlie Munger, John C. Bogle, Ray Dalio, Bill Ackman și alții sunt doar câțiva dintre marii investitori pe care i-am studiat și pe care i-am luat drept model în activitatea mea investițională.”
„Totul a început ca o pasiune, însă pe măsură ce mă voi apropia de finalul orizontului investițional, în 15-20 de ani, și de o valoare considerabilă a activelor, mă aștept ca această activitate să-mi consume din ce în ce mai mult timp, posibil chiar full-time.”
Născut în Chișinău, Republica Moldova, Corneliu Manole a absolvit Facultatea de Istorie și Relații Internaționale și ulterior a urmat un master în studii europene avansate la Varșovia și Bruges. A avut și o scurtă tentativă de a urma o carieră academică internațională, specializându-se în anii terminali în studiul relațiilor internaționale ale Turciei în perioada post-Război Rece, cu precădere în Balcani și Asia Centrală.
În perioada studiilor a participat la numeroase conferințe internaționale și schimburi academice, reușind să obțină burse de cercetare la Berlin (DGAP), Bruxelles, Ankara (Middle East Technical University și Bilkent University), Tașkent, Bișkek, Tbilisi sau Belgrad.
A lucrat apoi la Paris și la Bruxelles în domeniul afacerilor europene, la Parlamentul European, în Comisia Europeană și pentru o organizație federalistă paneuropeană. După aceste experiențe, Corneliu s-a decis să-și joace cărțile pe plaiuri dâmbovițene, unde de mai bine de 10 ani oferă consultanță în domeniul relațiilor guvernamentale (public affairs) și comunicare strategică.
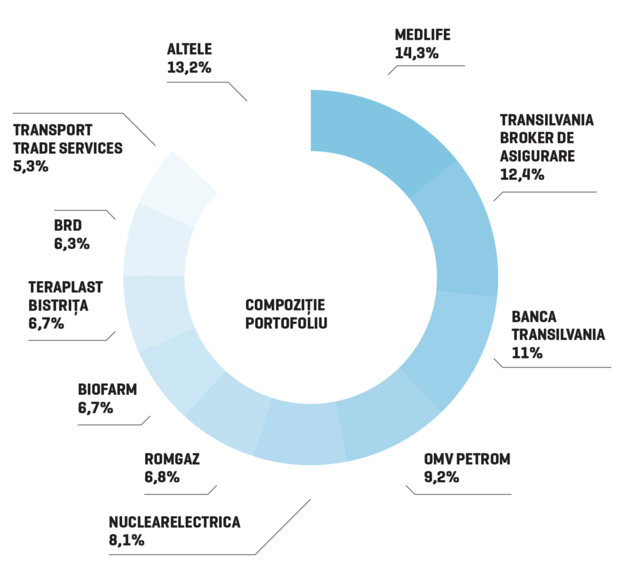
Și investițiile le are în companii listate la București, prezente pe segmentul principal al Bursei, iar portofoliul său este diversificat atât pe emitenți, cât și pe sectoare. Cele mai mari dețineri sunt la MedLife (14,3%), Transilvania Broker de Asigurare (12,4%), Banca Transilvania (11%), OMV Petrom (9,2%), Nuclearelectrica (8,1%), Romgaz (6,8%), Biofarm (6,7%), TeraPlast Bistrița (6,7%), BRD (6,3%), Transport Trade Services (5,3%) și altele (13,2%).
Pe sectoare, investițiile lui sunt orientate spre financiar (30%), energetic (24%), medical și farmaceutic (21%), urmate de construcții, imobiliar, logistic și transporturi.
„Am încheiat anul 2021 cu o creștere a activelor de 98%, cu tot cu dividende. Din acest punct de vedere, a fost un an absolut excepțional, care nu cred că se va repeta curând. Câteva dețineri au contribuit în mod special la obținerea acestei performanțe, printre care menționez TeraPlast, MedLife, Transilvania Broker, Nuclearelectrica”, spune el.
Corneliu urmărește o strategie pasivă, de acumulare, numită generic și buy and hold. Aceasta presupune acumulări în timp, pe perioade lungi și pe o bază diversificată de emitenți, cu reinvestirea anuală a dividendelor, indiferent de fluctuațiile pieței pe termen scurt.
„Totul a început ca o pasiune, însă pe măsură ce mă voi apropia de finalul orizontului investițional, în 15-20 de ani, și de o valoare considerabilă a activelor, mă aștept ca această activitate să-mi consume din ce în ce mai mult timp, posibil chiar full-time”, susține investitorul.
Sub zodia dividendelor
Rațiunea pentru care Corneliu Manole investește este, spune el, una simplă – multiplicarea capitalului investit, pe termen lung, prin obținerea unor randamente superioare oricărei altei forme de investiții cu risc similar și aflate la îndemâna investitorului obișnuit.
El afirmă că investițiile pe care le face sunt în companii, Bursa fiind doar un mijloc care-i oferă posibilitatea să intre în acționariatul lor și prin care participă, alături de acționarii fondatori și/sau majoritari, la împărțirea profiturilor viitoare.
„Nu sunt interesat și nu urmăresc cotațiile zilnice, care nu reprezintă decât un zgomot pentru cineva care și-a setat obiective clare, pe termen lung. Urmăresc în schimb evoluțiile macroeconomice și sectoriale, pentru că acestea influențează în mod direct mersul companiilor și planurile lor de viitor”, spune el.
Corneliu spune că perioadele de criză sunt inerente oricărui sistem capitalist – istoric vorbind, orice criză este temporară și este urmată de o revenire la fel de puternică. Deși ne confruntăm cu niște condiții de piață mai aspre, strategia sa de investiții a rămas neschimbată. Va continua programul de achiziții prestabilit, cu mici ajustări pe parcurs și profitând pe alocuri de scăderile pieței și de prețuri mai atractive.
Prima și cea mai mare așteptare pe care o are de la companiile pe care le alege este ca acestea să facă profit și să afișeze o dinamică a rezultatelor în creștere an de an. În lipsa profitului, care din varii motive, „uneori obiective”, nu poate fi asigurat în fiecare an, urmărește și alți indicatori pentru a înțelege dinamica generală și perspectivele companiilor de a reveni pe o traiectorie profitabilă în următorii ani. Și dacă vorbim de profit, putem discuta și despre felul în care acesta este repartizat.
„Politica de dividende depinde foarte mult de stadiul în care se află o companie. Evident, nu am așteptări de la o companie de tip growth, care își propune scalarea afacerii și creșterea cotei de piață, să plătească dividende. Pentru companiile mature însă, apreciez existența unei politici de dividende predictibilă, care să răspundă așteptărilor acționarilor de a fi răsplătiți, cât și să acopere nevoile curente de investiții și de dezvoltare ale companiei. În mod ideal, aș vedea o paritate între cele două nevoi”, explică investitorul.
Pentru orice investitor este esențial să-și urmeze o strategie proprie și un set de principii prestabilit, care să-l ghideze atât în perioade de euforie, dar mai ales în perioade de scăderi accentuate ale pieței.
Cheia succesului strategiei de acumulare pe care Corneliu o urmează stă în reinvestirea dividendelor și în compunerea lor în portofoliu pe termen lung, principiu numit dobândă compusă sau efect compus.
„Puțini realizează că un proces similar are loc și în interiorul companiilor. An de an, o parte însemnată din profituri sunt reinvestite în companii pentru realizarea planurilor de investiții, în noi unități de producție, în lansarea de noi linii de business sau pentru accesarea de noi piețe, ceea ce se traduce în timp în cifre de afaceri tot mai mari, marje îmbunătățite și profituri în creștere”, adaugă el.
În mod ideal, o Bursă trebuie să fie reprezentativă pentru structura economiei în care operează. În România, indicele de referință BET este suprareprezentat de companiile din sectorul energetic, în timp ce sectoare precum serviciile, industria, retailul sau tehnologiile, care sunt responsabile de o bună parte din PIB, sunt puțin sau deloc reprezentate.
„Dincolo de epopeea Hidroelectrica, a cărei listare pare din ce în ce mai aproape, antreprenoriatul românesc a reușit să producă adevărați campioni naționali, cu care astăzi am ajuns să ne mândrim. Dedeman, FAN Courier, eMAG, deținut acum de Naspers, BitDefender, Țiriac Group, Mobexpert, sunt doar câteva exemple de companii pe care aș vrea să le văd în ringul bursier al BVB”, mai spune Corneliu.
Bursa de la București este o piață dominată de fondurile de pensii și de câteva fonduri străine, ale căror strategii presupun, cu mici excepții, dețineri pe perioade îndelungate care nu fac decât să adâncească problema lichidității. Corneliu Manole spune că avem nevoie de listări noi și de companii mari, care să aducă la rândul lor bani și investitori noi, atât din România, cât și din afară.
„În pofida listărilor din ultimii ani, ceea ce pare să lipsească pieței de capital locale este vigoarea și efervescența unei piețe aflate în plină dezvoltare, așa cum vedem că se întâmplă în economia reală, lucru ușor observabil dacă urmărim indicatori precum lichiditatea, care suferă în continuare”, este de părere investitorul.
Cât despre noii investitori sau cei care se gândesc să apuce (și) acest drum, Corneliu le-ar recomanda să investească într-un indice de piață prin intermediul unui ETF (Exchange Traded Fund), care permite deținerea indirectă a celor mai reprezentative acțiuni de pe orice bursă din lume, inclusiv BVB.
În acest temei, îl amintește pe John C. Bogle, fondatorul Vanguard Group și părintele fondurilor de tip indice, cel care a demonstrat meritele strategiilor pasive de investiții, cum sunt cele în fondurile de indice. Mai spune că în cazul fondurilor administrate activ, costurile cu tranzacțiile frecvente și fee-urile administratorilor devin un handicap major în timp, erodând din capital și din randamentul potențial al investitorilor.
„În investiții, factorul timp este cel mai important, iar pentru cineva care urmărește creșterea activelor pe termen lung, orice decadă sau an în plus înseamnă randamente potențiale mai mari, luând în calcul principiul dobânzii compuse. Momentul potrivit pentru a începe să investești este cât mai devreme, ideal sub îndrumarea cuiva și doar după niște lecturi serioase”, conchide Corneliu Manole.
Dicționarul investitorului:
► Oferta Publică Inițială (IPO), numită și primară, este cea mai populară metodă de a strânge capital pentru o companie, fiind un proces care se adresează tuturor investitorilor, individuali și instituționali, mai mulți de 150, așa cum este cazul plasamentului privat de acțiuni, dispuși să cumpere o participație mai mică sau mai mare. Procesul unui IPO este unul complex și implică mai mulți pași: pregătirea, promovarea către investitori, aprobarea și publicarea prospectului de ofertă, roadshow și bookbuilding cu investitorii instituționali, subscrierea și alocarea acțiunilor, respectiv admiterea acestora la tranzacționare. În IPO se vinde o emisiune de acțiuni a unei companii pentru prima dată, iar după încheierea acesteia, prin listare, o companie devine din privată, publică, adică oferă și altora posibilitatea de a achiziționa acțiuni.
► Spre deosebire de oferta primară, în Oferta Publică Secundară (SPO) se vând titluri de valoare care au fost emise în prealabil și cumpărate inițial printr-un plasament privat sau printr-un IPO. Dacă în prima situație fondurile rezultate în urma tranzacțiilor ajung în contul companiei, în a doua variantă banii ajung direct la acționarii vânzători. SPO-ul reprezintă o cale facilă de ieșire a acționarilor actuali prin vânzarea pachetului lor de acțiuni către alți investitori. Unele companii pot alege de asemenea să deruleze oferte ulterioare IPO-ului, numite oferte secundare, pentru a mai atrage capital. Acestea pot fi dilutive, adică duc la o creștere a numărului de acțiuni și implicit la diminuarea participației investitorilor care nu participă la ofertă, respectiv nedilutive, în cazul în care nu sunt emise acțiuni noi, ci sunt vândute unele deja existente.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi