
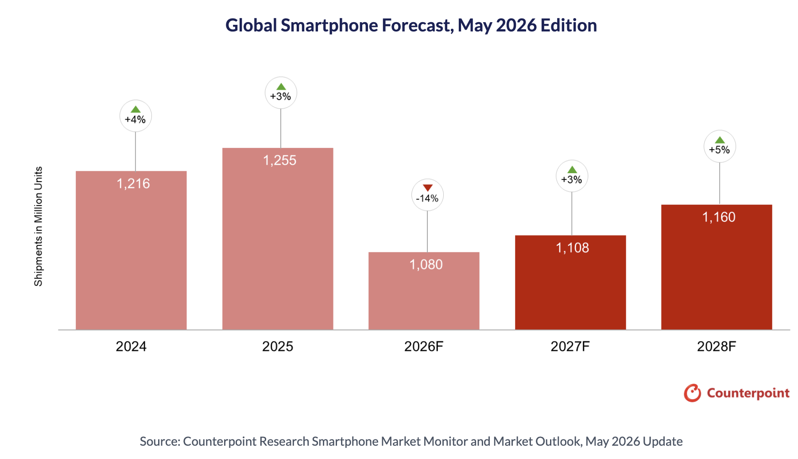
Piața globală de smartphone-uri se îndreaptă spre cea mai mare scădere anuală din istorie în 2026 - minus 14%, la 1,08 miliarde de unități - pe fondul crizei de memorie și al șocurilor geopolitice, estimează Counterpoint. Cele mai lovite vor fi telefoanele ieftine
„Criza de memorie este cel mai disruptiv eveniment din partea ofertei pe care l-a întâlnit vreodată industria de smartphone-uri. Spre deosebire de încetinirile generate de cerere, ca în pandemie sau în 2022-2023, contracția actuală nu va răspunde la ajustări de preț, de canal sau de planificare a produselor", a declarat Yang Wang, analist principal la Counterpoint Research. „Producătorii din segm…
◆ Lovitura cade disproporționat pe telefoanele ieftine: oferta de memorie LPDDR4 ar urma să scadă cu peste 40% în 2026, iar segmentul sub 150 de dolari riscă să dispară efectiv de pe unele piețe. ◆ Apple și Samsung sunt cei mai protejați producători, iar Huawei este singurul brand chinezesc așteptat să crească în 2026. La declin contribuie și conflictul din Iran și închiderea strâmtorii Hormuz.
Piața globală de smartphone-uri intră în cea mai profundă perioadă de contracție din istorie. Livrările urmează să scadă cu 13,9% în 2026, până la 1,08 miliarde de unități – cel mai mic volum anual de la 2013 încoace -, potrivit celei mai recente prognoze a firmei de cercetare Counterpoint Research. Cauza principală este o criză a aprovizionării cu memorie, accelerată în ultimele săptămâni și agravată de izbucnirea conflictului din Iran.
„Criza de memorie este cel mai disruptiv eveniment din partea ofertei pe care l-a întâlnit vreodată industria de smartphone-uri. Spre deosebire de încetinirile generate de cerere, ca în pandemie sau în 2022-2023, contracția actuală nu va răspunde la ajustări de preț, de canal sau de planificare a produselor”, a declarat Yang Wang, analist principal la Counterpoint Research. „Producătorii din segmentul mic și mediu sunt prinși între creșteri de cost imposibil de absorbit și consumatori cu plafoane stricte de accesibilitate. Discuția nu mai este cum să crești livrările sau cota de piață, ci dacă să mai rămâi pe piață.”
Rădăcina problemei este realocarea capacității de producție din fabricile de semiconductoare către memoria cerută de inteligența artificială – module HBM și DRAM pentru servere -, în detrimentul memoriei pentru telefoane. Potrivit Counterpoint, prețurile memoriei mobile LPDDR4/5 urmează să se tripleze în trimestrul al doilea din 2026 față de finalul lui 2025, iar presiunea ar urma să persiste până în a doua jumătate a lui 2027, dată fiind intensitatea capitalului și termenele lungi de execuție specifice industriei de cipuri.
Cel mai afectat este segmentul de telefoane ieftine. Oferta de memorie LPDDR4 ar urma să scadă cu peste 40% în 2026, pe măsură ce devine tot mai puțin profitabil să livrezi produse simple. Unele paliere de preț de sub 150 de dolari riscă, potrivit companiei de cercetare, să fie eliminate permanent de pe piață.
Primul trimestru al anului a adus deja o scădere de 3,1% față de aceeași perioadă a anului trecut – prima contracție după nouă trimestre consecutive de creștere. Rezultatul a fost totuși mai bun decât estimările, pentru că producătorii au grăbit livrările și au golit stocurile înainte de scumpiri.
Segmentul premium se dovedește mai rezilient. Apple și Samsung sunt cel mai bine poziționate, datorită lanțurilor de aprovizionare integrate și strategiilor de dezvoltare a zonei premium. Apple a stabilit un record de venituri în primul trimestru, susținut de ciclul de înlocuire generat de iPhone 17; Counterpoint estimează livrări de iPhone aproximativ constante în 2026 și o creștere de 5% în 2027, compania fiind în poziția de a câștiga cotă de la rivali. Samsung ar urma să scadă cu doar 4% în 2026.
Între producătorii chinezi, tabloul este puternic divizat. Xiaomi a înregistrat cea mai mare scădere din primii cinci jucători în primul trimestru, minus 19%, iar pentru întregul an este estimat un declin de 28%. La polul opus, Huawei a crescut cu 1% în primul trimestru – singurul brand chinezesc așteptat să crească în 2026 -, după ce a menținut deliberat prețurile pentru a câștiga cotă în segmentul mic și mediu. Transsion, foarte expus pe zona sub 150 de dolari, ar urma să scadă cu 32% în 2026.
La declin contribuie și dimensiunea geopolitică: conflictul din Iran și închiderea strâmtorii Hormuz. Counterpoint estimează totuși că efectele macroeconomice vor fi semnificativ mai puțin severe decât șocul inflaționist de după invadarea Ucrainei.
Compania tratează acum consolidarea industriei drept scenariu de bază. Un beneficiar clar va fi piața de telefoane second-hand și recondiționate, pentru care este prognozată o creștere de 13% în 2026. O redresare este anticipată în 2028, susținută de normalizarea ofertei, de cererea acumulată, de estomparea temerilor geopolitice și inflaționiste și de următorul val major de înlocuire – la care se adaugă lansarea comercială a rețelelor 6G în piețe-pionier precum China, Japonia și Coreea de Sud spre finalul deceniului și maturizarea dispozitivelor „AI-native”.
„Anul 2026 va fi anul în care ipotezele de creștere ale industriei de smartphone-uri au fost reevaluate permanent”, a adăugat Yang Wang. „Criza de memorie este cauza imediată, dar povestea de fond este structurală: mai puține branduri, prețuri mai mari, cicluri de înlocuire mai lungi și o piață care răsplătește tot mai mult controlul lanțului de aprovizionare și profunzimea ecosistemului, în locul ambiției de volum.”
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa