
Perspective noi în era pandemică
Asigurătorul austriac Uniqa mizează anul acesta pe o creștere importantă în zona asigurărilor pentru companii mici și mijlocii, mai ales dacă luăm în considerare și programele de susținere lansate de Guvern anul trecut, precum IMM Invest. Este un segment Care…
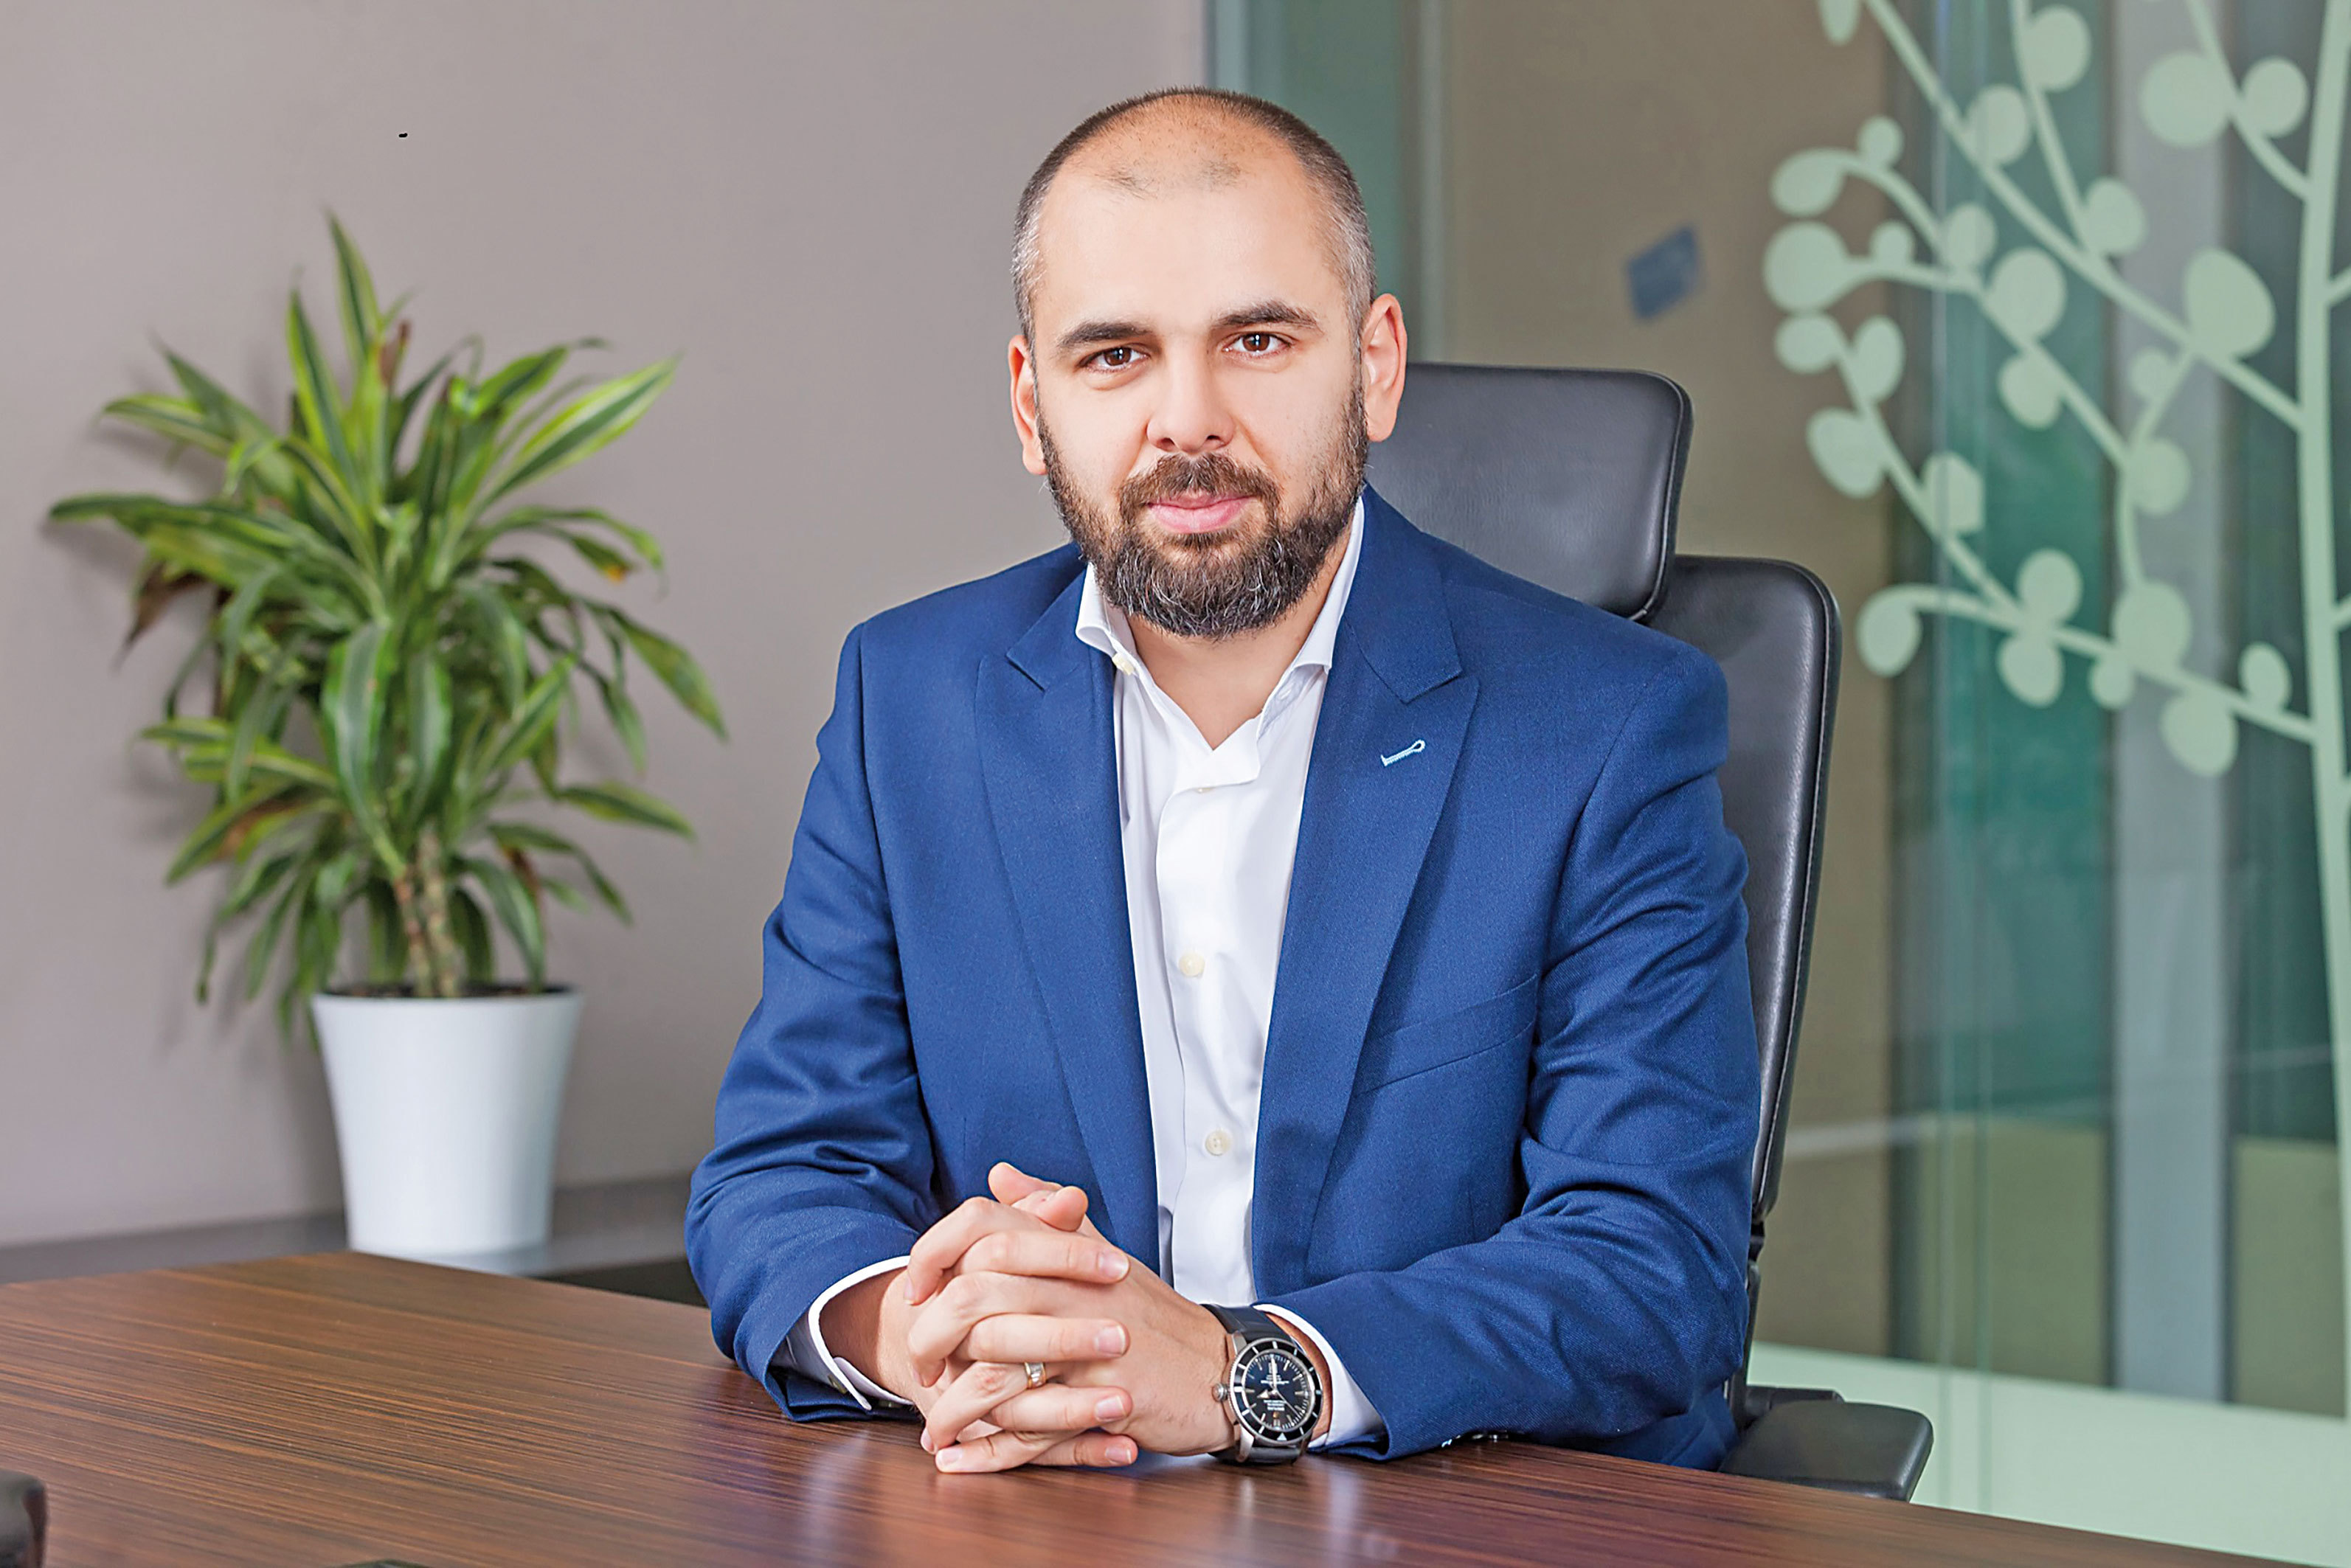
Asigurătorul austriac Uniqa mizează anul acesta pe o creștere importantă în zona asigurărilor pentru companii mici și mijlocii, mai ales dacă luăm în considerare și programele de susținere lansate de Guvern anul trecut, precum IMM Invest. Este un segment Care merită explorat .mai mult în 2021, crede Paul Cazacu, numit recent în funcția de președinte al Directoratului Uniqa Asigurări.
Anul 2021 a început cu perspective noi pentru asigurătorii de pe piața locală. În timp ce volumul primelor brute subscrise își reia trendul ascendent pierdut pe drum în 2020, un an al incertitudinilor, blocajelor și restricțiilor, companiile de asigurări încep să își paveze drumul prin diferite obiective, prin redefinirea modelelor de business și prin intrarea într-un nou ciclu strategic. Uniqa Asigurări, companie orientată pe zona asigurărilor generale, care face parte din grupul austriac Uniqa, a intrat, începând cu 1 ianuarie 2021, într-un nou ciclu al strategiei, după cum spune Paul Cazacu, președinte al Directoratului Uniqa Asigurări. „Ne redefinim modelul de business prin desenarea a trei piloni principali.
Unul de retail, unde vrem să avem o experiență standardizată, cu produse flexibile care răspund nevoilor clientului imediat, iar procesul de vânzare este unul fără întreruperi și fără niveluri de autoritate superioare. Unul pe canalul corporate, unde vrem să desenăm soluții personalizate cu clienții noștri, să înțelegem mai bine businessul lor. Iar al treilea pilon este cel de bancassurance care se dezvoltă în principal prin parteneriatul nostru strategic cu Raiffeisen la nivelul piețelor în care activăm”, susține Paul Cazacu.
Președintele Directoratului Uniqa Asigurări a fost numit în această funcție începând cu luna ianuarie a anului 2021, iar activitatea a început-o spre finalul lunii februarie, odată cu avizul Autorității de Supraveghere Financiară (ASF). „Am terminat facultatea în 2001, pe finanțe bănci și asigurări, specializat pe burse de valori și bănci, că așa era la vremea respectivă, dar destinul m-a dus mai aproape de zona asigurărilor. Toată experiența mea profesională a fost în zona serviciilor financiare. Am început la Comisia de Supraveghere a Asigurărilor (actuala ASF). Am stat un an de zile, după care mi-am luat zborul spre industrie. În ultimii 10 ani am ocupat poziția de Chief Financial Officer (CFO) în cadrul Uniqa, iar începând de la 1 ianuarie am preluat poziția de președinte al Directoratului”, povestește Paul Cazacu. Grupul Uniqa este prezent în 18 țări, cu 40 de companii, având o concentrare mai puternică în Austria, Cehia, Polonia, Slovacia și Ungaria, care sunt considerate țări strategice. În România, prezența grupului este atât prin compania de asigurări Uniqa Asigurări, pe zona asigurărilor generale, cât și prin intermediul Uniqa Asigurări de Viață, companie specializată pe segmentul asigurărilor de viață. „Acest model de business cu două companii, una pe asigurări generale și alta pe asigurări de viață, ne creează și nouă sincope operaționale.
Ne-am fi dorit să avem o licență compozită. Din păcate, din 2007-2008 nu mai există posibilitatea în România să ai licență compozită. În momentul în care Uniqa a intrat în România a fost nevoită să își înființeze două societăți separate. Practic, pe zona asigurărilor de viață am preluat fosta societate Agras, care era o societate de asigurări generale. Ulterior am schimbat licența în licență de asigurări de viață și am pornit de la zero. Dacă aveam posibilitatea să avem o licență compozită cu siguranță ne-am fi uitat la acest lucru”, a spus Paul Cazacu. Recent, în luna octombrie a anului 2020, s-a finalizat tranzacția de achiziție de către grupul Uniqa a operațiunilor AXA în Polonia, Cehia și Slovacia, care s-a ridicat la 1 mld. euro. „Este o tranzacție de anvergură care necesită un proces de integrare masiv în zonele respective și care cumva va canaliza toată energia grupului în perioada următoare. Nu ne așteptăm să existe un apetit imediat pentru achiziții suplimentare, dar asta nu înseamnă că la nivel strategic Uniqa nu își dorește să se extindă. Dacă apar oportunități pe piața din România, ne vom uita, dar cu siguranță în anul 2021 nu va fi cazul”, susține Paul Cazacu.
„La nivelul pieței RCA, decontarea directă răspunde uneia din problemele existente, aceea de decontare a despăgubirilor, dar în continuare sunt și alte aspecte pentru care trebuie să se găsească soluții.”
Această tranzacție a adus un volum de prime brute subscrise în valoare de 800 de milioane de euro în piețele respective pentru grupul Uniqa, împreună cu un volum de clienți suplimentari de peste 5,5 milioane. Din punctul de vedere al evoluției Uniqa pe piața din România, obiectivul celor două societăți constau într-o dezvoltare sustenabilă, cu o concentrare de segmente care nu sunt foarte dezvoltate la nivelul pieței, mai spune Paul Cazacu. „Vrem să ne concentrăm pe segmente care nu sunt foarte generoase la nivelul pieței. Dacă ne uităm la piața de asigurări generale, vorbim despre un segment de 25% din piață pentru că segmentul auto reprezintă 75% din piață, iar noi nu ne asumăm un nivel de creștere pe segmentul auto. Pe segmentul asigurărilor de viață, la nivelul pieței generale, ponderea este undeva la 20%. Avem o strategie ceva mai agresivă decât cea a pieței pe segmentele respective, care nu includ zona de auto, dar având în vedere că felia este una destul de mică nu ne permitem să creștem foarte accelerat și să accesăm poziții mai mari în clasament”, spune el.
Cu toate acestea, strategia Uniqa vizează o dezvoltare, atât pe asigurări generale, cât și pe asigurări de viață sau de persoane, susține Paul Cazacu. „Suntem ca ADN un grup care a avut o prezență destul de mare pe segmentul auto și încercăm să ne redefinim ușor, să creștem într-un mod sustenabil cu o aplecare mai mare pe asigurări non-auto și de persoane. Ne uităm atât la potențialul de creștere, dar mai ales la potențialul de valoare adaugată.” Astfel, pe zona auto, fie facultative sau obligatorii, apetitul companiei este rezervat, iar concentrarea este mai degrabă pe optimizarea rezultatelor.
„Dacă ne uităm la trendul pieței vedem că avem o dinamică accelerată la costul reparației, ceea ce pe termen lung o văd ca pe o provocare la nivelul pieței. Trebuie să intervenim rapid cu măsuri de creare a unui echilibru între creștere și optimizarea rezultatelor pe auto. Degeaba acopăr ceva astăzi și realizez mâine că nu mai am capacitatea să o fac și atunci e bine să construim soluții care să presupună o disciplină mutuală la nivelul produselor din zona auto”, a mai explicat Paul Cazacu. Astfel, la începutul anului 2021, la inițiativa ASF, clauza de decontare directă va deveni obligatorie la polițele RCA. Achiziția poliței RCA cu decontare directă le permite șoferilor păgubiți să solicite plata despăgubirii propriului asigurător RCA și nu asigurătorului șoferului care a provocat dauna. Asigurătorul care a plătit dauna își recuperează apoi prejudiciul de la asigurătorul RCA al șoferului vinovat. „Credem că decontarea directă are capacitatea de a crea niște efecte pozitive la nivelul pieței. Ne așteptăm ca pe termen scurt să vedem o creștere a lichidității la nivelul pieței, deci o rapiditate mai mare în stingerea daunelor, dar trebuie să ne asigurăm în același timp că mecanismul decontării directe are prevăzute măsuri de recuperare a sumelor plătite în baza decontării directe într-un mod destul de rapid pentru că într-un altfel de caz riscăm să creăm o problemă la nivel sistemic.” El a mai spus că, în același timp, depinde foarte mult de ce așteptări sunt de la decontarea directă. „Dacă ne așteptăm să creeze un impact pozitiv la nivelul plăților imediate, așa cum spuneam, mă aștept să se întample, dar dacă ne așteptăm să vedem o migrare a apetitului clienților în funcție de serviciile oferite și să se uite mai degrabă la calitatea serviciului decât la prețul asigurării, acesta este un fenomen care ar trebui să se întâmple pe un interval mediu sau lung, cel puțin din punctul meu de vedere.”
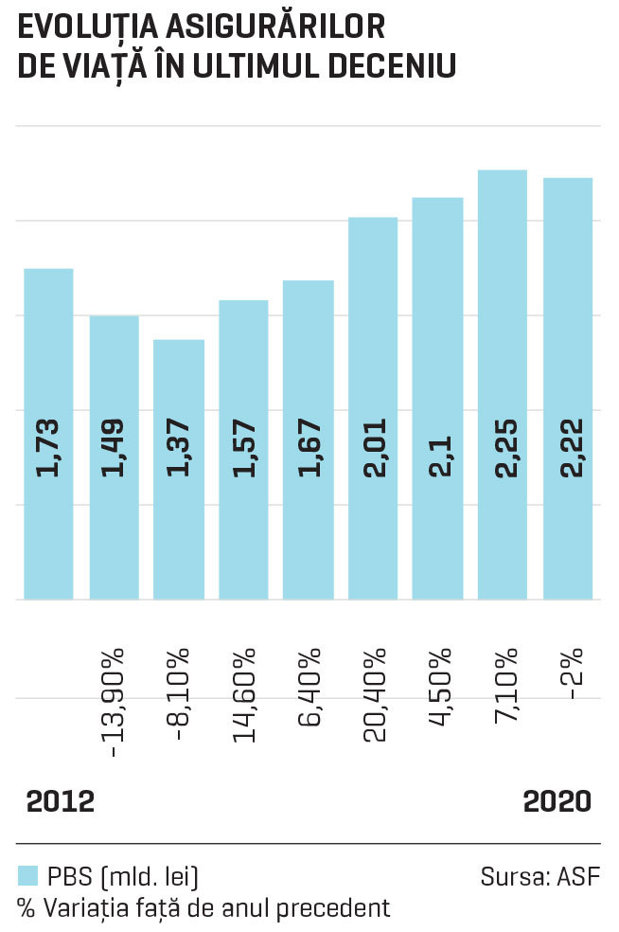
La nivelul pieței RCA, decontarea directă răspunde uneia din problemele existente, aceea de decontare a despăgubirilor, dar în continuare sunt și alte aspecte pentru care trebuie să se găsească soluții, a mai adăugat el. Din perspectiva asigurărilor de viață, așteptarea pentru anul 2021 este ca trendul să fie un ascendent, atât pe asigurările tradiționale, cât și pe cele cu componentă de investiție, este de părere Paul Cazacu. „Pe asigurările tradiționale, de riscuri biometrice, de supraviețuire și tradiționale cu componentă de acumulare (investiție), trendul a fost unul ascendent la nivelul pieței în 2020 și ne așteptăm la un trend asemănător în 2021. Astfel, pentru anul acesta, așteptarea mea este ca trendul să fie unul ascendent pe toate segmentele asigurărilor de viață, dacă nu experimentăm din nou o stare de urgență, pe care nimeni nu și-o dorește.” Cu toate acestea, anul trecut s-a văzut un fenomen de ajustare minor pe zona asigurărilor de viață, în special pe zona asigurărilor de tip unit-linked și pe zona asigurărilor vândute pe segmentul bancassurance. „Având în vedere că este o activitate secundară celei bancare și ținând cont că au fost restricții de distanțare, în special în trimestrul doi al anului 2020, în perioada respectivă am observat inclusiv în portofoliul nostru scăderi mai puternice pe acest segment, pe care am reușit să le recuperăm în a doua parte a anului”, a mai adăugat Paul Cazacu. Iar prin prisma asigurărilor cu componentă investițională, în România, circa 1% din veniturile pensionarilor pot fi atribuite unor astfel de asigurări. „Așadar, pe de o parte avem un potențial foarte mare de creștere, dar trebuie să înțelegem în același timp că această creștere nu se va materializa niciodată dacă nu creștem gradul de încredere în asigurări în România și dacă nu creștem gradul de educare financiară a populației încă de la vârste fragede.” Ca specific al pieței din România, curba vârstei în anul 2020 se afla la vârsta medie de 43 de ani, datorită exodului mare din ultima perioadă, în special pe banda de vârstă tânără în populația activă. „Ne așteptăm ca în următorii 20 de ani vârsta medie să crească spre 46-47 de ani, iar populația în vârstă de peste 45 de ani să reprezinte mai mult de 50% din populația generală. Acest aspect pune o presiune foarte mare pe abilitatea statului de a finanța fondul de pensii de stat. Așadar avem o obligație suplimentară de a transmite mesaje către populație cu privire la educarea financiară și construirea unor programe de acumulare care să ne ajute să susținem în mod viabil sistemul de pensii de stat în viitor.”
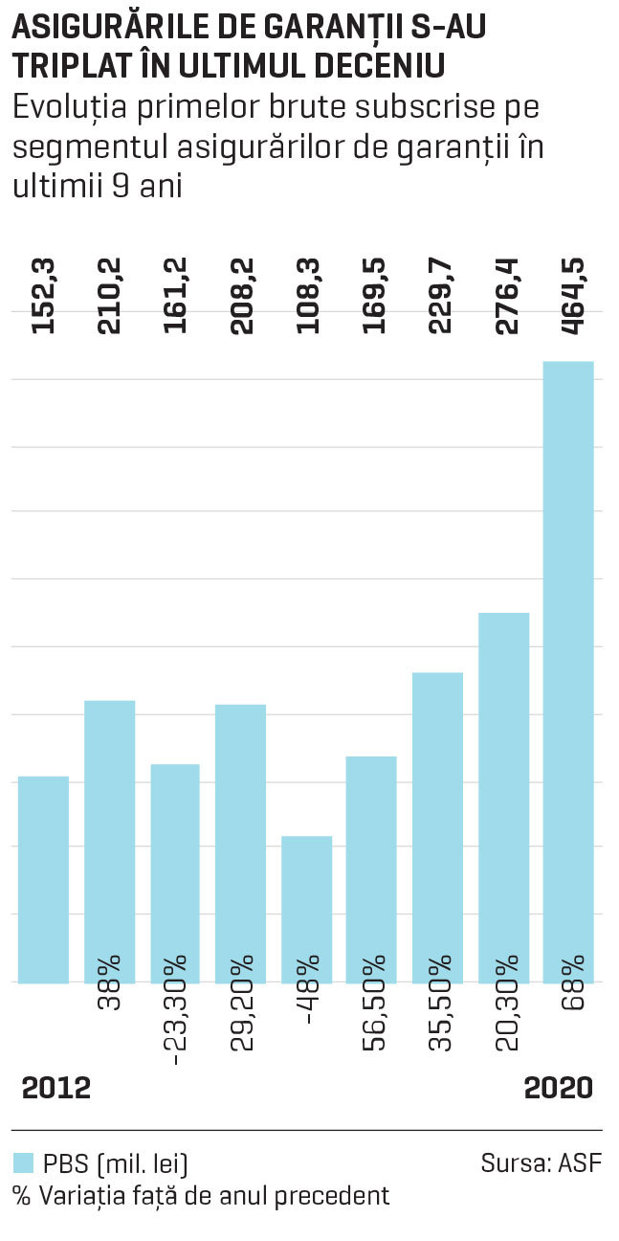
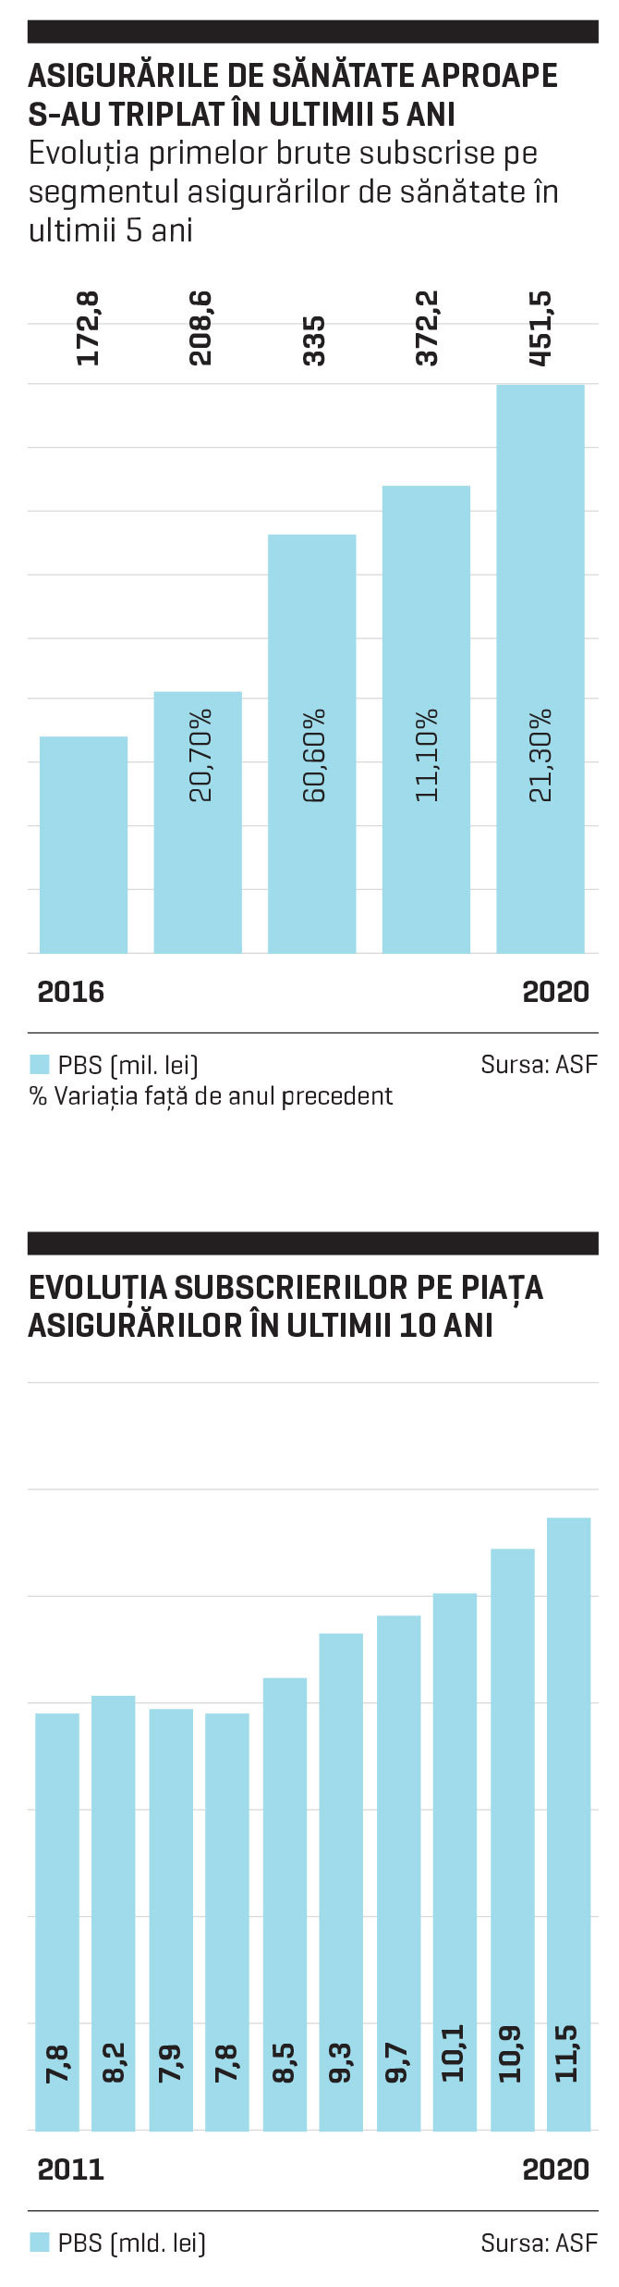
Un alt segment care a prins un elan puternic în anul 2020 este cel al asigurărilor de garanții, reușind să depășească volumul subscrierilor pe segmentul asigurărilor de sănătate. Cu toate acestea, Uniqa nu este un jucător pe acest segment. „Noi nu suntem prezenți pe zona asigurărilor de de garanții. Ele sunt un segment de nișă al pieței. Este adevărat că au avut un trend ascendent în 2020, probabil stimulat și de proiectele de infrastructură lansate de stat, care au avut nevoie de garanție, si probabil alimentat și de înăsprirea condițiilor impuse de bănci la scrisorile de garanție și s-a văzut ca o alternativă. Noi nu suntem prezenți pe zona aceasta, iar din punct de vedere strategic nu intenționăm să intrăm pe această zonă. Avem analize de risc la nivelul grupului și nu se află în apetitul nostru strategic.” În ceea ce privește segmentul asigurărilor de sănătate, Paul Cazacu este de părere că în perioada următoare acest segment va intra pe o pantă accentuată de dezvoltare. „Legat de asigurările de sănătate, dacă urmărim trendul din ultimii cinci ani, a fost unul extrem de accelerat și este un segment care, la nivel macro, mizez foarte tare. În perioada următoare vom fi martorii unei dezvoltări accentuate pe segmentul asigurărilor de sănătate. Aici, la fel ca și la asigurările de viață, este datoria noastră să promovăm aceste produse și să construim o piață matură a asigurărilor private, mai ales că acum cinci ani de zile nu exista o piață a asigurărilor de sănătate în România.”
Digitalizarea nu ocolește asigurările în pandemie
Odată cu debutul pandemiei de COVID-19, companiile de asigurări au fost nevoite să își accelereze planurile de digitalizare pentru a face față unui nou normal. Uniqa a reușit să migreze toate procesele pe zona de online în mai puțin de o saptămână. „Călătoria aceasta de digitalizare a început în Uniqa ceva mai demult. Motiv pentru care putem spune fără falsă modestie că pandemia ne-a prins într-un moment destul de favorabil. Pe de o parte am echipat toată forța noastră angajată, atât la nivelul centralei, cât și la nivelul forței de vânzări cu echipamente mobile și deși nu aveam o procedură de lucru de la distanță am putut să acomodăm rapid acest proces în doar câteva zile fără sincope la nivelul relației cu clienții”, susține Paul Cazacu. El a mai explicat că anul trecut, compania a implementat o procedură de semnătură electronică internă la nivelul departamentelor care asigura continuitate în modul în care se raporta autorităților, semnarea contractelor și actelor adiționale, dar și aprobarea documentelor de plată.
„De asemenea, am investit foarte mult în soluțiile de vânzare și continuăm să investim în soluțiile de vânzare. Vrem să echipăm forța de vânzare proprie cu tunuri digitale astfel încât să aibă o experiență independentă de vânzare și performată, total de la distanță. Vrem să avem toată paleta de produse prinsă în aplicația POS de vânzare cu clienții și există un prioiect deschis privind semnătura electronică.” Pe zona de daune, Uniqa a lansat în urmă cu ceva timp platforma ANA, care a ajuns la circa 40.000 de sesiuni de interacțiune cu clienții, unde circa 70% din daunele raportate de către clienți în 2020 s-a făcut prin această platformă. „Ne propusesem la nivelul anului 2020 obiective micuțe de penetrare cu utilizarea acestei platforme. Pandemia ne-a accelerat aceste obiective și putem spune că în cursul anului 2020 am avut undeva la 40.000 de sesiuni prin platforma ANA și am cuprins în platformă toate produsele și am dat posibilitatea clienților să facă notificări de daună pentru toate produsele din portofoliul nostru. Pentru produsele Property și Casco am dat posibilitatea clienților să acceseze inclusiv o ofertă financiară în cazul în care doreau ca decontarea să se facă în regie proprie. Circa 70% din daunele raportate de către clienții noștri în 2020 s-a făcut prin platforma ANA. Intenționăm să extindem funcționalitățile platformei”, susține Paul Cazacu. Din perspectiva zonei operaționale, compania a implementat o soluție de management al proceselor, care presupune fluxuri integrate de lucru pe procese dedicate. „Am lansat-o mai întâi pentru zona de colectare de prime, comunicare cu intermediarii și a alocărea primelor și dorim să extindem această soluție pe zona de comunicare a sumelor de plată la momentul scadenței și bineînteles pe zona de management al comisioanelor. Pe zona de contact center, la momentul în care a intervenit pandemia, am adaptat sistemele pentru a accesa contact centerul în mod remote independent din mai multe locații și am asigurat clienților aceeași rată de acces ca în perioada nonpandemică cu o preluare a apelurilor de peste 90%.” Pentru următorii trei ani, compania a alocat un buget de investiții în sisteme digitale cuprins între 500.000 de euro și 800.000 de euro.
Odată cu restricțiile aduse de pandemie, compania a stabilit un program în ture, atât la nivelul centralei, cât și la nivelul unităților teritoriale, spune Paul Cazacu. „La începutul lunii iulie 2020 am avut o tentativă de a aduce oamenii la birou în trei ture, o săptămână la birou cu două săptămâni acasă. La sfârșitul lunii iulie am revizuit această procedură pe fondul creșterii ratei de infectare și am decis să lucrăm integral de acasă și doar opțional pe bază de voluntariat, dar cu o prezență de maximum 10% din angajați la birou. În luna martie 2021 am decis să revenim la acest program de trei ture la nivelul centralei și monitorizăm să vedem dacă este necesară ajustarea acestui proces în continuare având în vedere creșterea ratei de infectare din nou.” Migrarea proceselor în mediul online, la începutul pandemiei, s-a realizat în mai puțin de o săptămână, iar avantajul companiei a fost decizia luată înainte de debutul pandemiei de a echipa toți angajații cu laptopuri și soluții mobile. „Am beneficiat de un ecosistem favorabil. Luasem deja decizia să echipăm toți angajații cu laptopuri și soluții mobile și a contat foarte mult în adaptarea rapidă. Am păstrat această comunicare cu o frecvență zilnică pe perioada stării de urgență, iar ulterior am redus frecvența pe măsură ce am câștigat nivelul de confort al muncii de la distanță. La momentul declanșării stării de urgență nu aveam o procedură de muncă de la distanță.” Din perspectiva planurilor pe zona digitală, compania va lansa portal pentru clienți, care va permite accesarea mai rapidă și neconstrânsă a produselor. „Zona vânzărilor de la distanță va câștiga o pondere din ce în ce mai mare în perioada următoare și clienții au învățat din beneficiile vânzării de la distanță în 2020. Acest customer portal va permite accesarea mai rapidă și neconstrânsă a produselor noastre standard și va asigura un punct unic de comunicare cu compania. Clienții vor putea vedea produsele achiziționate, când au rate de plătit, ce dosare de daune au deschise și stadiul dosarelor de daună. Încercăm să creăm un one stop shop pentru clienți.”
Din ce este format businessul Uniqa în România
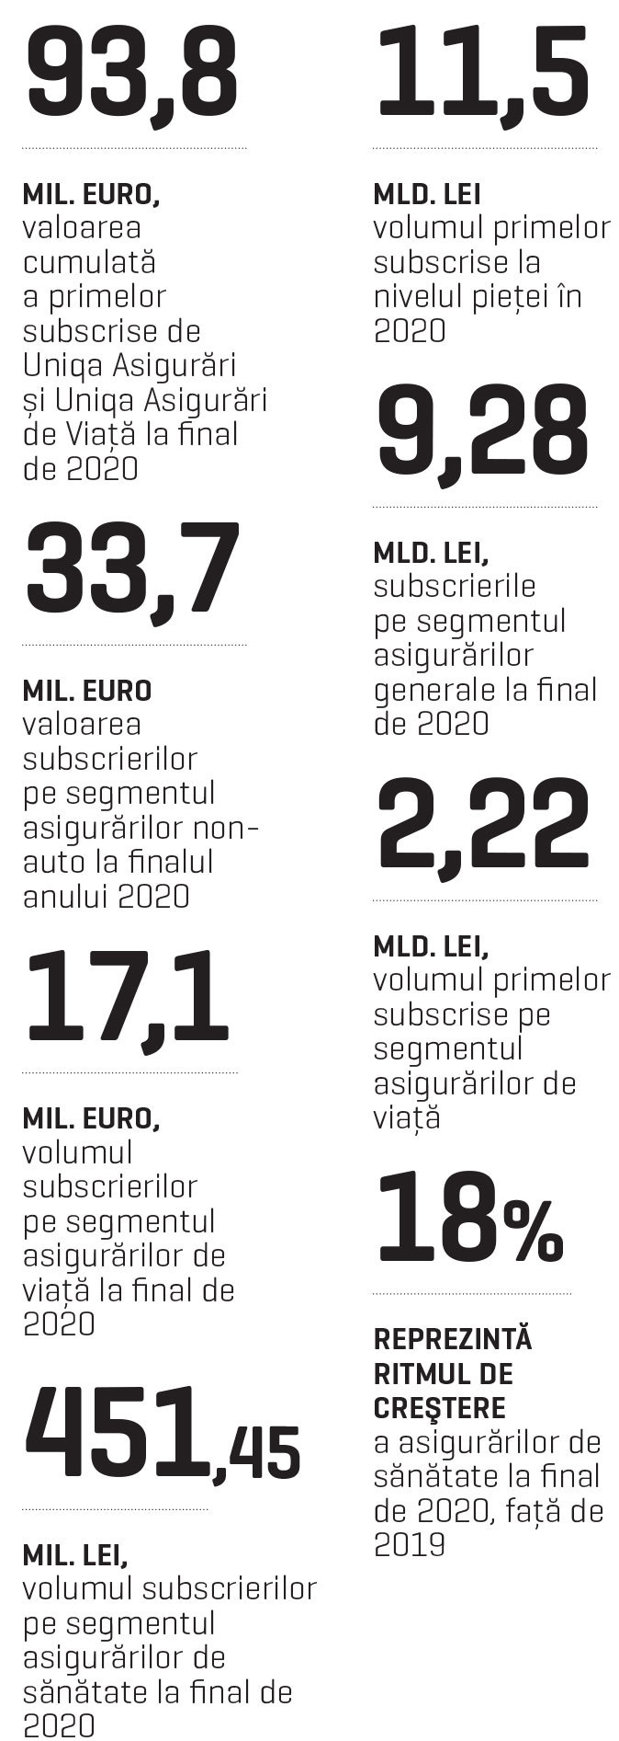
Grupul Uniqa este prezent pe piața din România prin intermediul a doua companie de asigurări, Uniqa Asigurări și Uniqa Asigurări de Viață. Volumul cumulat al primelor brute subscrise de cele două companii a ajuns la 93,8 mil. euro, la finalul anului 2020, în scădere ușoară cu 3,4%, comparativ cu anul 2019. Pe segmentul asigurărilor nonauto subscrierile au ajuns la o valoare de 33,7 mil. euro, cu 11% mai mult față de anuil 2019, în timp ce pe segmentul asigurărilor de viață, primele subscrise au fost în linie cu evoluția pieței, înregistrând o scădere cu 3%, până la 17,1 mil. euro.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi