
Personalitatea anului: Consumatorul
Motivație: Business Magazin a acordat titlul „personalitatea anului” consumatorului român, deoarece plusurile din consum au dus la o creștere economică peste așteptările analiștilor. Astfel, consumatorul român este cel care a pus în mișcare roțile sistemului economic românesc în 2016. „Consumul…
Motivație:
Business Magazin a acordat titlul „personalitatea anului” consumatorului român, deoarece plusurile din consum au dus la o creștere economică peste așteptările analiștilor. Astfel, consumatorul român este cel care a pus în mișcare roțile sistemului economic românesc în 2016.
„Consumul crește, economia duduie”, „Cât mai poate crește consumul în România?” Sau „Este această creștere sustenabilă?” Sunt titluri pe care le-am văzut și revăzut anul trecut. Pe măsură ce consumatorii s-au îndreptat tot mai des către casele de marcat, punând capitalul în mișcare, indicii economici au reacționat pe măsură, ducând România în topul statelor cu cea mai bună creștere economică din Uniunea Europeană. Dar consumul s-a dovedit, în alte rânduri, insuficient pentru o creștere pe termen lung; care sunt factorii care au dus la acest fenomen, ce industrii au beneficiat și cum se va manifesta consumul în 2017 sunt întrebările la care acest material încearcă să răspundă.
Principalul motor ce a contribuit la această creștere este consumul privat. „Consumul a fost impulsionat de creșterea venitului mediu, reducerea ratei șomajului, scăderea prețurilor la anumite produse. De asemenea, începând cu 2016, și reducerea cotei de TVA a avut un rol major în creșterea consumului. Potrivit Institutului Național de Statistică, banii trimiși de românii care muncesc în străinătate au impulsionat, în primele trei luni ale anului 2016, vânzările cu amănuntul”, spune Dan Bădin, partener coordonator servicii fiscale și juridice în cadrul Deloitte România.
Ținând cont de previziunile pentru anul acesta, Bădin se așteaptă ca și consumul să crească în valori absolute. „Raportându-ne însă la creșterea din acest an, impulsionată și de reducerea TVA-ului, ne așteptăm ca această tendință ascendentă să fie mai limitată în 2017. În plus, consumul este influențat în mare măsură de optimismul populației, iar acesta ține de contextul macroeconomic și geopolitic care pot să impulsioneze sau nu creșterea.”
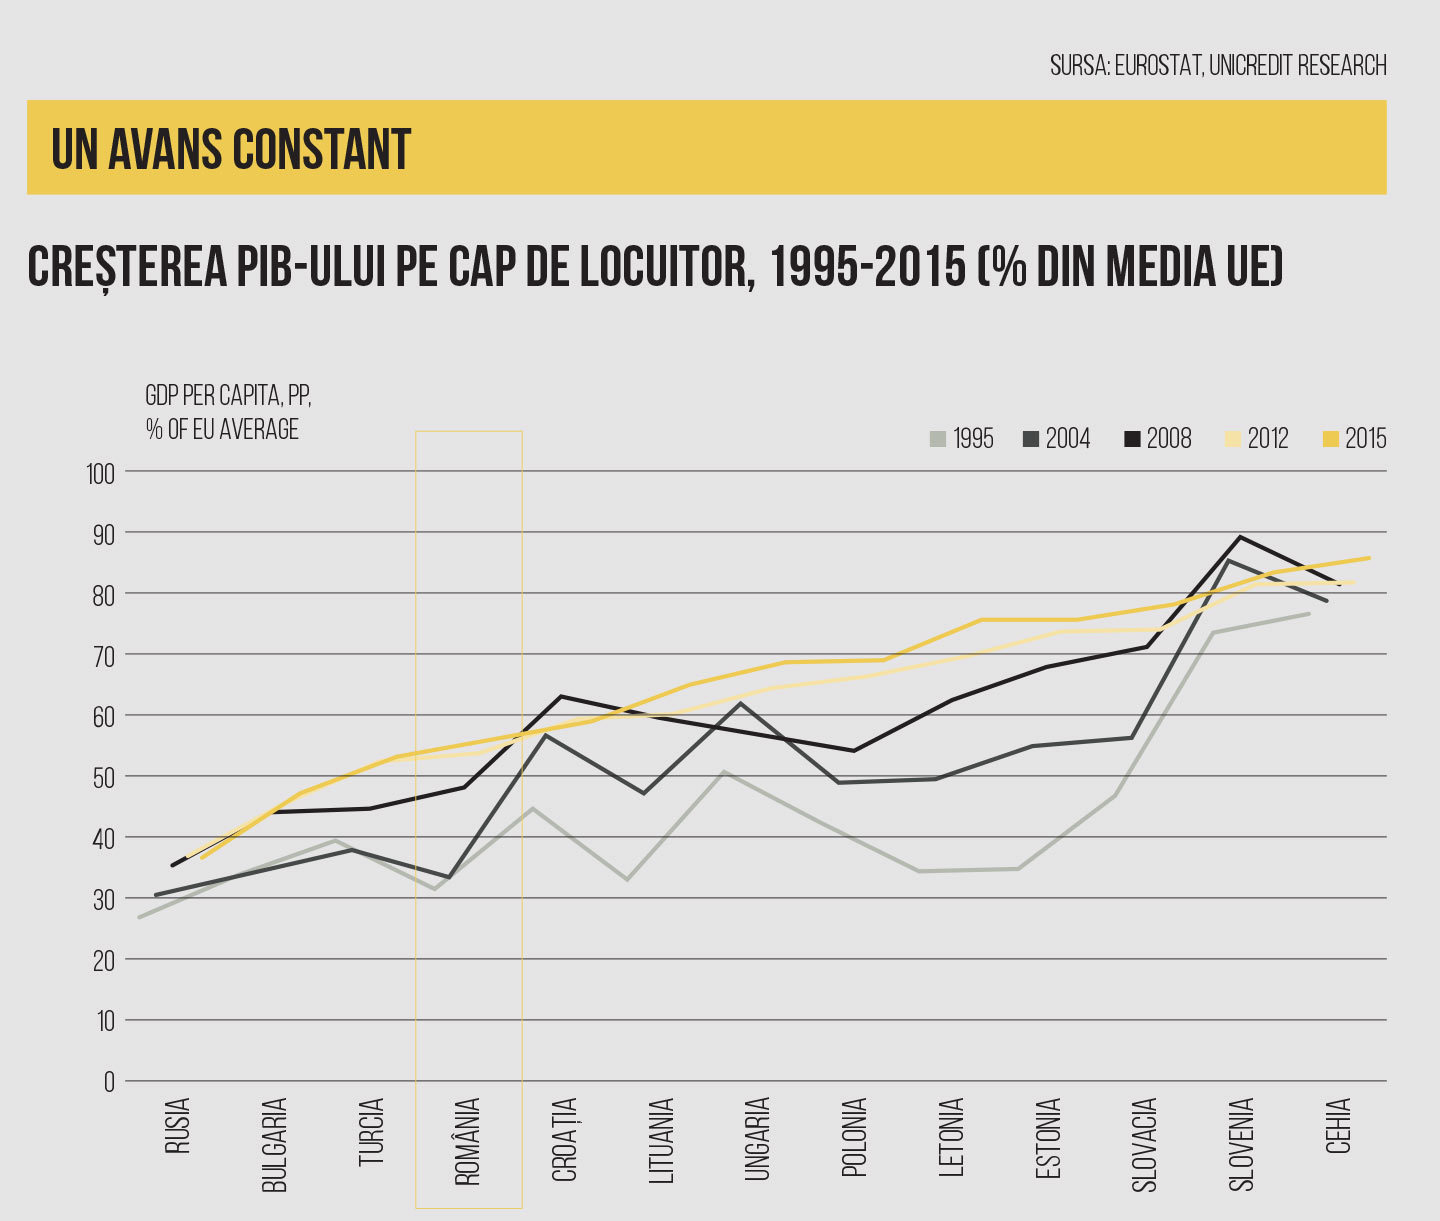
Cu cea mai mare creștere economică din toate țările Uniunii Europene, în România optimismul a revenit și se reflectă deopotrivă în coșurile de cumpărături, dar și în dispoziția angajatorilor de a crește numărul salariaților. Pentru 2016 și 2017, prognoza UniCredit pentru creșterea economică din România este de circa 4% pentru România, și, respectiv, circa 3,5%, fiind campioni în regiune, afirmă Dan Bucșă, lead CEE economist în cadrul UniCredit Bank.
El spune că previziunea instituției financiare pe care o reprezintă este mai pesimistă decât cele ale guvernului și ale BNR, care văd creșterea în jurul a 5%. „Noi vedem un impact mai mare al importurilor și credem și că în trimestrul II am avut un efect de bază din agricultură. În majoritatea țărilor din regiune, creșterea de anul viitor va fi mai mică decât anul acesta. Cu alte cuvinte, noi credem că am ajuns la vârful ciclului economic, nu numai în România, ci în regiune, în general.” UniCredit vede posibilă o accelerare a creșterii pentru foarte puține țări – Ungaria și Polonia, mai ales din fondurile europene, principalul motor fiind, peste tot, consumul; iar România își mărește decalajul față de alte țări, suntem și mai campioni decât în privința creșterii economice. Iar Dan Bucșă arată că potențialul de creștere al României se plasează la 2-2,5%, ceea ce înseamnă că rata de creștere a consumului este dublă, salariile fiind motorul acestor plusuri. „Motivul pentru care consumul nu poate să țină creșterea peste 5% este că deși consumăm foarte mult, importăm tot excesul de consum. Suntem singurii care facem asta, polonezii erau ca noi, dar au început și ei să producă mai mult”, adaugă Dan Bucșă.
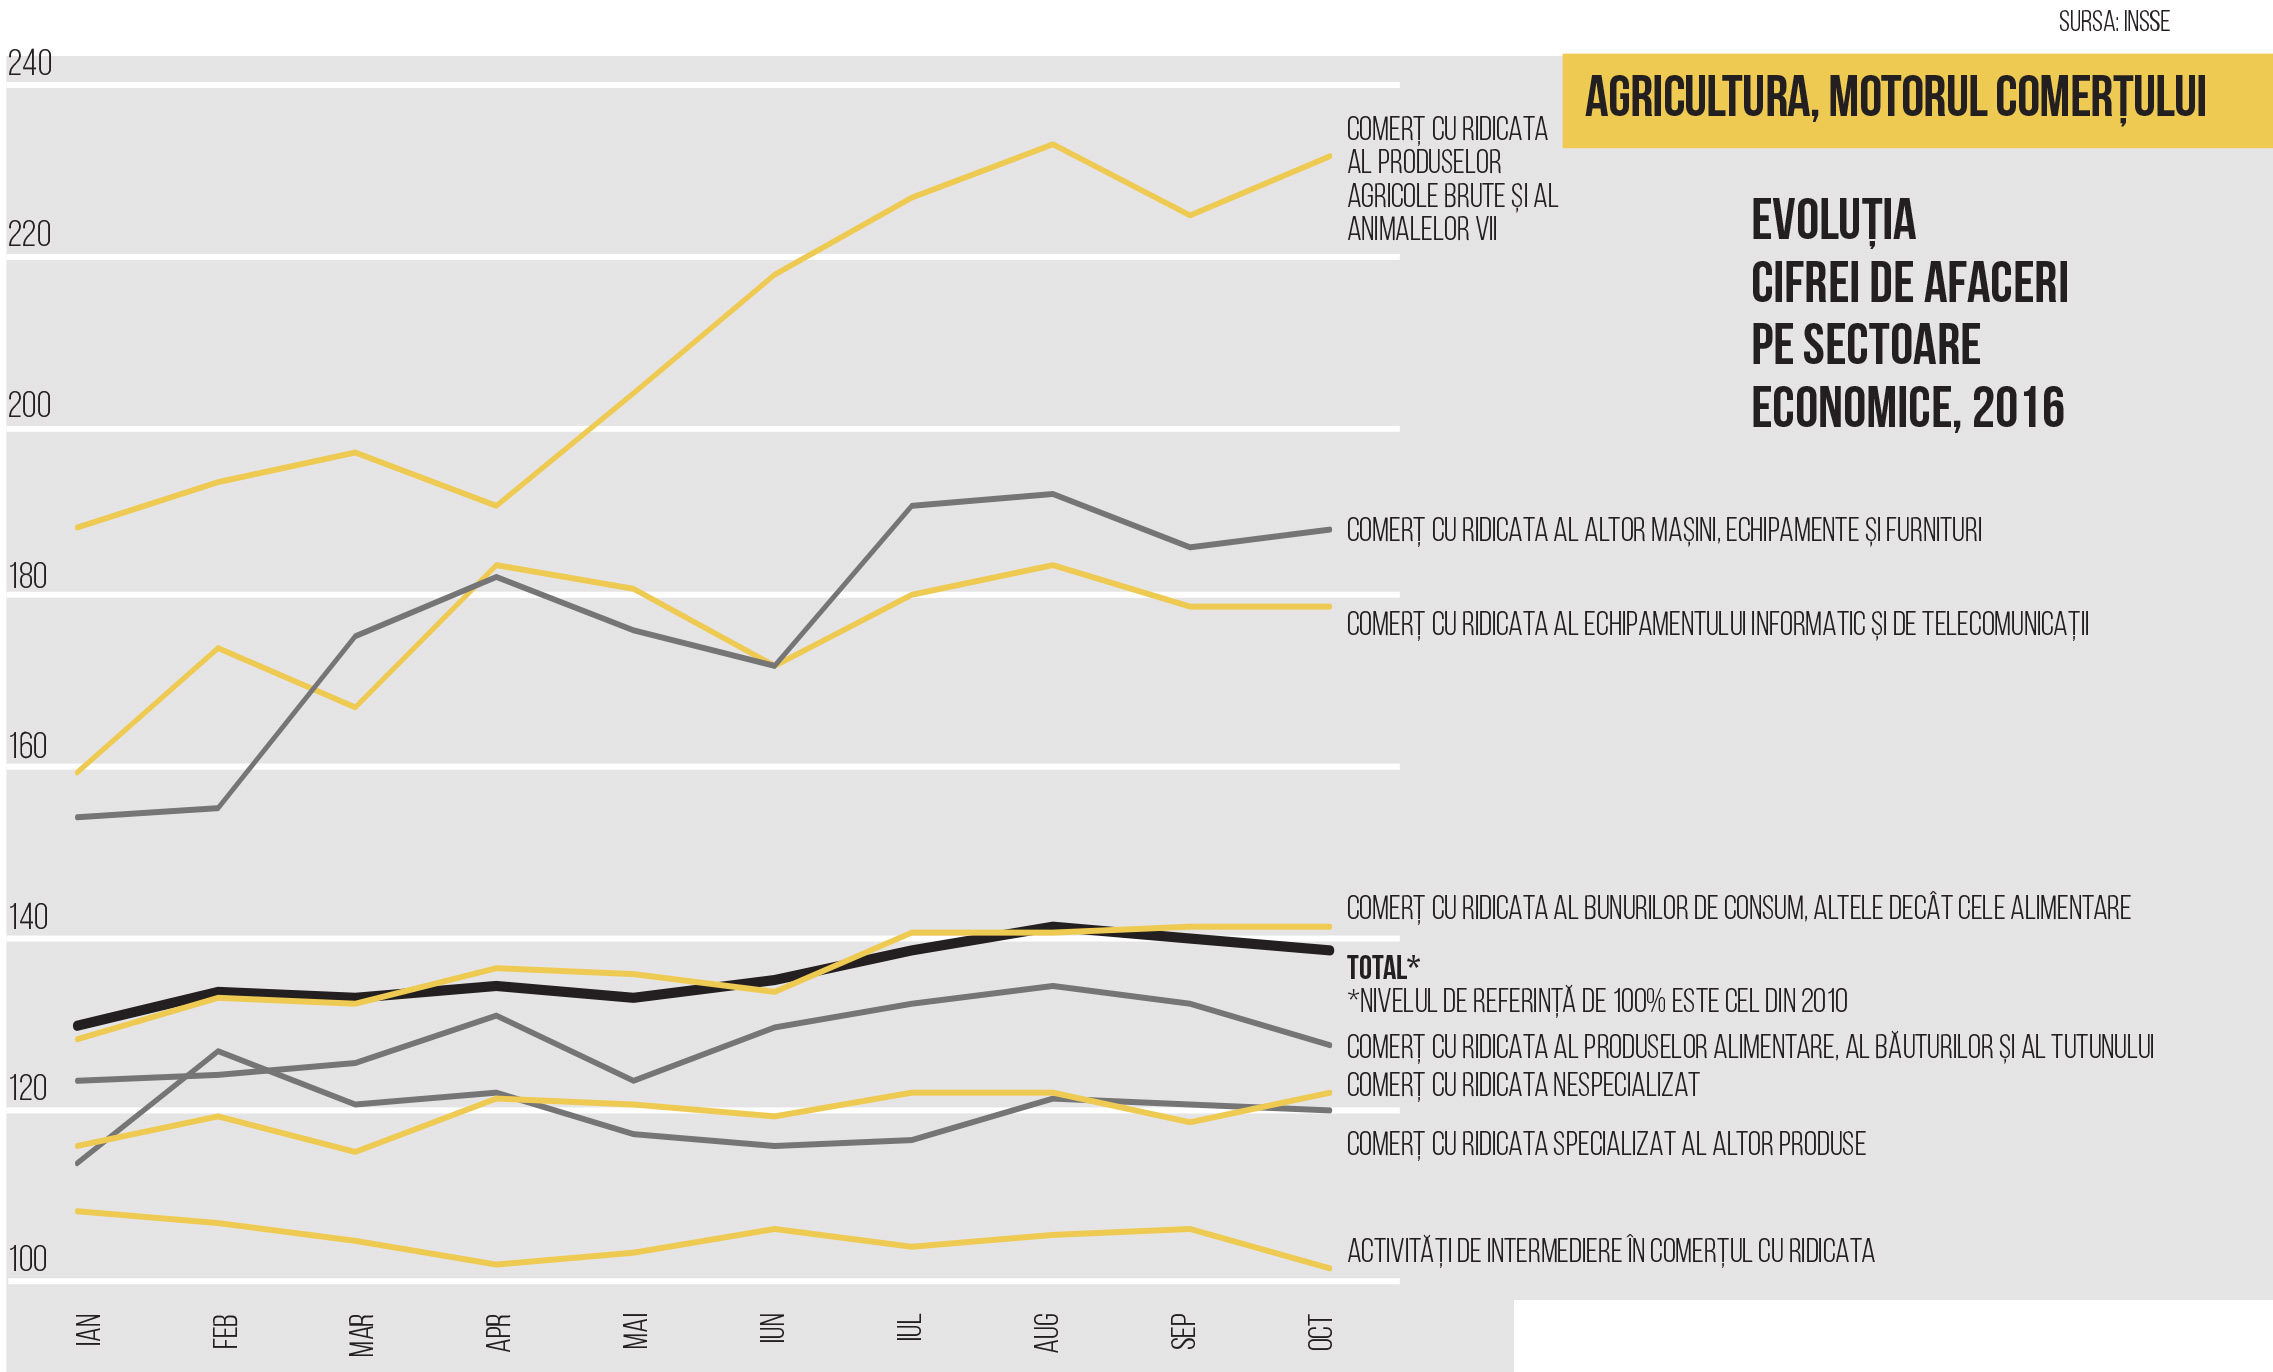
Consumul privat este cel care a împins economia înainte; dar această creștere s-a temperat spre finalul anului: dacă în luna mai vorbeam de un plus de 18% al consumului privat, în luna octombrie această rată scăzuse până la 8%. Potrivit INS, cifra de afaceri din comerțul cu ridicata (cu excepția comerțului cu autovehicule și motociclete), în termeni nominali, a înregistrat o creștere cu 7,8% în primele 10 luni ale anului 2016 comparativ cu perioada similară din 2015. Aceasta s-a datorat, în principal, comerțului cu ridicata al altor mașini, echipamente și furnituri (+26,2%), al produselor agricole brute și al animalelor vii (+17,2%), al comerțului cu ridicata nespecializat (+13,0%), al produselor alimentare, băuturilor și al tutunului (+10,7%). Scăderi au înregistrat activitățile de intermediere în comerțul cu ridicata (-4,3%) și comerțul cu ridicata specializat al altor produse (-1,2%).
O consecință pozitivă este creșterea PIB, cu impact direct asupra creșterii economice. Pe fondul plusurilor din consum, în primul trimestru al anului trecut, PIB a crescut la 1,6% față de trimestrul anterior și cu 4,3% față de aceeași perioadă în 2015, conform datelor publicate de INS. De asemenea, potrivit Eurostat, România a avut cel mai accelerat ritm de creștere a PIB din UE în lunile aprilie-iunie.
Acest avans are însă și efecte ce se pot dovedi riscante pe termen lung, așa cum este creșterea accelerată a gradului de îndatorare. „La nivelul populației, evoluția consumului a determinat și va angrena în continuare o creștere a gradului de îndatorare”, crede Dan Bădin. Dar venitul suplimentar al românilor este mai degrabă cheltuit decât economisit. În ultimii patru ani, potrivit statisticilor, în România existau mai multe credite decât economii. „Creditul de consum în România este deja la valori mai mari, comparativ cu țările din jur, acest lucru realizându-se în condițiile unei reduceri a ratei de economisire. Este posibil ca acesta să fie un indicator ce reflectă că o astfel de creștere a consumului va suferi corecții, în viitor, fie prin, sperăm, maturizarea consumatorilor, care se vor îndrepta mai mult către economisire și investiții pe termen lung, fie prin corecții negative, generate de piață.”
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi