
Pe culmile maximelor istorice. Cel mai bun an pentru bănci din istoria României
Profit record în banking de aproape 14 mld. lei, active ajunse la vârfuri istorice, de peste 800 mld. lei, stabilitate a dobânzilor, odată cu scăderea inflației, solvabilitate și lichiditate la cote ridicate, încetinirea creditării, continuarea consolidării și restructurării băncilor, cu…
Profit record în banking de aproape 14 mld. lei, active ajunse la vârfuri istorice, de peste 800 mld. lei, stabilitate a dobânzilor, odată cu scăderea inflației, solvabilitate și lichiditate la cote ridicate, încetinirea creditării, continuarea consolidării și restructurării băncilor, cu tranzacții surpriză de M&A, impozitul suplimentar pe cifra de afaceri a băncilor, continuarea digitalizării și nivelul scăzut al ratei NPL, sub 3%, sunt câteva dintre caracteristicile bankingului românesc în 2023. Băncile s-au repliat rapid, acomodându-se la noua realitate caracterizată de încetinirea economiei, inflație, dobânzi ridicate, deficite în creștere, după perioada lungă de stabilitate macroeconomică și dobânzi mici.
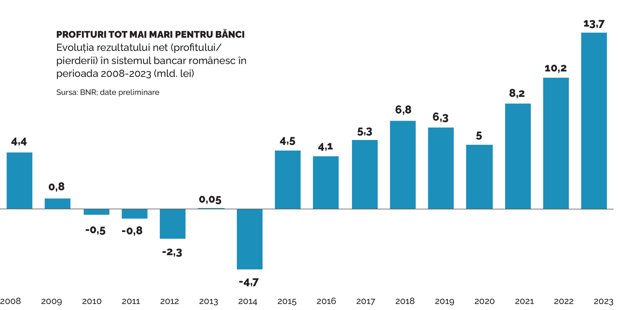
Băncile par să o ducă din ce în ce mai bine. O arată ultimii ani, care au adus maxime istorice după maxime istorice, inclusiv în privința profiturilor, care au urcat la 5-6-7-8 mld. lei/an la nivel de sistem bancar, pentru ca în 2022 câștigul băncilor să ajungă la un record de peste 10 mld. lei, iar în anul 2023 să urce spre vârful de 14 mld. lei. Practic, anul 2023 s-ar putea delimita ca cel mai bun an din istoria României pentru instituțiile de credit, cu maxime istorice pe mai multe paliere. Cu profit record, cu active ajunse la un nou maxim istoric, cu continuare a creditării, cu solvabilitate de peste 20% și cu lichiditate la cote ridicate, cu o rată de neperformanță în scădere, sub 3%, sistemul bancar românesc face istorie. Aceste rezultate record vin într-un context în care cei trei ani de dinainte, adică 2020, 2021, 2022, au fost ani dificili, marcați de pandemie, cu o serie de restricții, război la graniță, criză energetică, inflație, creștere a dobânzilor și a ratelor bancare, au fost ani de stress test pentru întreaga economie. Și pentru sistemul bancar acești ani au fost provocatori, însă băncile au reușit să se replieze destul de rapid. Băncile s-au acomodat la noua realitate caracterizată de încetinirea economiei, inflație, dobânzi ridicate, deficite în creștere, după perioada lungă de stabilitate macroeconomică și dobânzi mici. De altfel, privind retrospectiv în ultimul sfert de secol (marcat și de perioade de boom, și de crize economice) vedem că băncile din România au rămas în cea mai mare parte a timpului pe plus, sistemul bancar românesc reușind să bifeze 20 de ani de profituri anuale, mai mari sau mai mici, și doar 5 ani de pierderi, conform datelor transmise de BNR. Dovadă că băncile au cam reușit să facă profituri și în vremuri bune și în vremuri mai puțin bune.
În anul de referință 2023, ascensiunea puternică a veniturilor băncilor, în contextul dobânzilor mari, și continuarea creditării au ajutat sistemul bancar românesc format din 32 de bănci să obțină un profit net record de 13,7 mld. lei, în creștere cu 34% față de câștigul raportat pentru anul 2022. Acesta a fost cel mai bun câștig anual pentru bănci, un profit istoric. Analizând evoluția câștigurilor băncilor pe parcursul anului 2023, vedem că în T1/2023 profitul era de 3,4 mld. lei, iar până la jumătatea anului băncile au reușit să-și dubleze câștigul, pentru ca după 9 luni din 2023 profitul să depășească nivelul din întregul an 2022, de 10 mld. lei, iar la final de 2023 să urce spre 14 mld. lei. Profitabilitatea sectorului bancar a continuat să se consolideze, indicatorii privind rentabilitatea capitalurilor și a activelor fiind de 20,4% (ROE), respectiv de 1,8% (ROA) la finele anului 2023, peste nivelurile din anul 2022 (16,4%, respectiv 1,5%, decembrie 2022). La nivelul Uniunii Europene (UE) băncile din România au condus în ultimii ani topul profitabilității, ajungând să aibă chiar ROE dublă față de media UE. Chiar și BNR a recunoscut în diverse studii și analize publicate că ROE, rentabilitatea capitalului băncilor din România, este cea mai mare din Europa.
 Dobânzile încasate de bănci la credite sunt principala sursă de câștig, iar anul trecut dobânzile au rămas la niveluri ridicate, deși inflația a mai scăzut.
Pe de altă parte, la nivel sectorial, dacă analizăm ROE în bănci față de alte sectoare economice din România vedem că sectorul bancar a fost destul de aproape de limita de jos a profitabilității, doar utilitățile având un ROE mai scăzut, profitabilitatea sistemului bancar fiind și sub media profitabilității la nivelul economiei. Băncile sunt mai puțin profitabile comparativ cu alte sectoare economice, precum industria, comerțul, construcțiile sau agricultura, după cum reiese din datele BNR din 2023. Nivelul ridicat al dobânzilor cerute de bancheri la credite și ecartul față de dobânzile bonificate de bănci la depozite i-au determinat pe unii politicieni români să propună taxarea câștigurilor băncilor de pe piața locală ca în țări precum Italia, Spania sau Ungaria, taxa suplimentară bancară fiind până la urmă implementată. Astfel, băncile comerciale din România încep să plătească din 2024 impozitul suplimentar de 2% din cifra de afaceri, acest nou impozit adăugându-se la impozitul pe profit de 16% plătit și până acum de bănci; noul impozit este aplicabil tuturor băncilor, indiferent de rezultatul financiar (profit sau pierdere). Băncile mari au raportat pentru anul 2023, în general, profituri în creștere comparativ cu nivelurile din 2022, în condițiile creșterii creditării, dar mai ales după ascensiunea veniturilor în contextul dobânzilor mari, precum și ca urmare a costului mic al riscurilor și provizioanelor reduse. Dobânzile încasate de bănci la credite reprezintă principala sursă de câștig pentru instituțiile de credit, iar anul trecut dobânzile au rămas la niveluri ridicate, deși inflația a mai scăzut la 14,5% în martie, 10,3% în iunie, 9% în septembrie și 6,6% în decembrie 2023.
Până acum, câștigurile mari obținute de bănci au fost, în general, corelate și cu ascensiunea creditării și a economiei. Anul trecut, ascensiunea profitului băncilor a venit pe fondul nivelurilor ridicate ale dobânzilor, în contextul continuării creditării cu un ritm mult mai lent decât în 2022. De fapt, creditarea a frânat în 2023, crescând cu un ritm mediu de circa 7%, la jumătate față de viteza din 2022, în timp ce și economia a încetinit creșterea PIB fiind de doar 2,1%, față de 4,1% în 2022. O problemă importantă a sectorului bancar este că România a ajuns la coada clasamentului european al intermedierii financiare, având cele mai scăzute ponderii în PIB ale activelor și creditelor. La nivelul întregului sector bancar românesc sumele economisite în depozite au rămas la un nivel ridicat, fiind cu 100-200 mld. lei peste soldul creditelor, astfel că există resurse financiare de unde poate să fie susținută creditarea mai puternic. La finalul anului 2023, soldul depozitelor era de circa 574 mld. lei, în timp ce soldul creditelor ajunsese la 387 mld. lei. Iar raportul credite/depozite scăzuse în decembrie 2023 sub 70%, la 67,8%, fiind mai mic decât nivelul de la final de 2022, de 71,4%. Astfel, se observă că raportul credite/depozite a rămas în jurul a 70% în ultimii ani, semn că nivelul creditării nu ține pasul cu depozitele din sistemul bancar. Privind retrospectiv, în perioada 2007-2013 raportul dintre credite și depozite depășea 100%, iar începând din 2014 acest nivel a scăzut de la an la an. În perspectivă, revigorarea creditării va veni odată cu reducerea dobânzilor și a inflației.

Profiturile pentru majoritatea băncilor din top 10 au crescut anul trecut cu procente individuale cuprinse între 14% și 50%.
Dar cum au reușit băncile să facă profit record de aproape 14 mld. lei în 2023? Băncile au obținut un câștig suplimentar din dobânzi de 24 mld. lei în condițiile în care au încasat venituri din dobânzi la credite de peste 43 mld. lei, mai mult decât duble față de cheltuielile cu dobânzile la depozite, de 19 mld. lei. Concret, băncile au încasat în tot anul 2023 venituri din dobânzi pentru creditele acordate de peste 43 mld. lei, mai mari cu 14 mld. lei, respectiv cu aproape 50% (48%) peste nivelul încasărilor din anul 2022, conform datelor transmise de BNR. Creșterea substanțială a încasărilor din dobânzi a fost influențată și de nivelurile ridicate ale indicilor de referință ROBOR și IRCC. Făcând o medie a ROBOR la 3 luni din anul 2023 vedem că nivelul a fost de peste 6,6%, peste media din anul 2022. Și noul indice IRCC de referință, folosit pentru calculul ratelor la bancă la creditele noi ipotecare și de consum acordate după luna mai 2019, a mai crescut, valoarea utilizată ca referință la creditele noi ajungând la 5,71% în T1/2023, 5,98% în T2, 5,94% în T3, respectiv 5,96% în T4/2023, însă acest indice a rămas în continuare sub 6% și sub ROBOR la 3 luni. În lupta cu inflația, BNR a majorat dobânda-cheie pe parcursul anilor 2021, 2022 și 2023 de 11 ori în total, până la 7%, ultima majorare fiind operată în ianuarie 2023, iar apoi pe parcursul anului 2023 nivelul a fost menținut. Inflația a coborât la 6,6% la finalul anului 2023, după ce în 2022 a depășit și 16%. În ceea ce privește cheltuielile băncilor cu dobânzile plătite pentru depozite, nivelul a ajuns la finalul anului 2023 la 19,1 mld. lei, în creștere cu 10 mld. lei, respectiv cu 110% comparativ cu 2022, conform datelor BNR. Cu toate că și cheltuielile băncilor cu dobânzile la depozite au sprintat puternic în anul 2023, fiind duble față de 2022, volumul este în continuare mic raportat la veniturile băncilor din dobânzile la credite. Practic, cheltuielile cu dobânzile remunerate de bancheri pentru depozite au fost în anul 2023 de circa 2,3 ori ori mai mici decât încasările băncilor din dobânzile la credite. De-a lungul timpului, bancherii au menținut creditarea mai scumpă decât dobânzile plătite pentru depozitele atrase, încercând astfel să-și consolideze marjele de profit. Veniturile din activitatea de creditare sunt principala sursă de câștig pentru bănci în condițiile în care mai mult de jumătate din veniturile totale vin din dobânzi. Însă și comisioanele sunt o componentă importantă în structura veniturilor băncilor. Nivelul veniturilor nete din dobânzi (venituri încasate minus cheltuielile cu dobânzile) a ajuns la finalul anului 2023 la 24 mld. lei, după un salt de 20% față de anul 2022, iar veniturile nete din comisioane au ajuns la 5,5 mld. lei, după o creștere de 6%. Veniturile nete cumulate ale băncilor din activitatea de bază, adică veniturile nete din dobânzi (venituri încasate minus cheltuielile cu dobânzile) și veniturile nete din comisioane, au depășit 29,5 mld. lei la finalul anului 2023 (+17% față de 2022), în timp ce veniturile operaționale totale la nivelul sistemului bancar au fost de 34,2 mld. lei.
Ce profituri au făcut băncile mari în 2023? Analizând băncile mari vedem că profiturile pentru majoritatea instituțiilor de credit din top 10 au crescut anul trecut cu procente individuale cuprinse între 14% și 50%. Cele mai profitabile trei bănci mari au fost în anul 2023 Banca Transilvania, BCR și Raiffeisen Bank, cu câștiguri cumulate de circa 6,7 mld. lei, adică aproximativ 50% din câștigul total al sistemului bancar. Iar dacă adăugăm și BRD și ING Bank și punem împreună câștigurile celor mai profitabile cinci bănci mari din România, se ajunge la 9,9 mld. lei, adică peste 70% din câștigul total al sistemului românesc. Comparativ, în anul 2022 Banca Transilvania, BCR și BRD au fost pe podium în clasamentul celor mai profitabile bănci, cu câștiguri cumulate de 5,3 mld. lei în 2022. Lider în topul celor mai profitabile bănci mari din 2023 este Banca Transilvania, care conduce și topul băncilor de pe piața locală după active, banca raportând un câștig net de peste 2,49 mld. lei, în creștere cu 14% față de 2022. Creditele nete acordate de banca din Cluj au înregistrat în 2023 o creștere cu aproape 13% față de 2022, ajungând la un sold de circa 71,6 mld. lei.
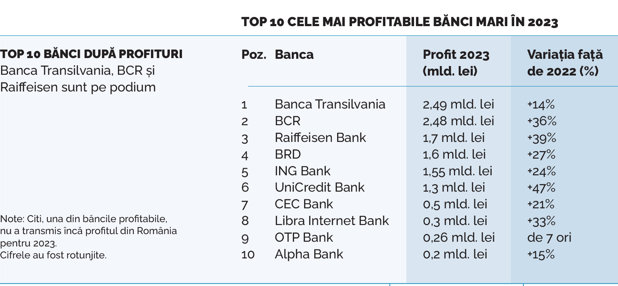
Cele mai profitabile trei bănci mari au fost în 2023 Banca Transilvania, BCR și Raiffeisen, cu câștiguri cumulate de 6,7 mld. lei, adică 50% din profitul sistemului bancar.
Pe locul 2 în topul băncilor profitabile a fost în anul 2023 BCR, a doua cea mai mare bancă după active, care a obținut un profit net de aproape 2,49 mld. lei, în creștere cu 36%. Creditele și avansurile nete acordate clienților de BCR au crescut cu doar 6% până la 58,7 mld. lei la final de 2023. Podiumul topului băncilor mari profitabile din 2023 este completat de Raiffeisen Bank, a șasea cea mai mare bancă după active, care a avansat în clasamentul profitabilității după ce a obținut anul trecut un câștig net de peste 1,7 mld. lei, în creștere cu 39% față de 2022. Pe zona de creditare, Raiffeisen Bank România a raportat o creștere de doar 3%, până la un sold de credite nete de circa 40,7 mld. lei. Locul 4 în topul băncilor profitabile din anul 2023 revine BRD-SocGen, a patra bancă mare de pe piața românească după active, care a înregistrat anul trecut un profit net de peste 1,6 mld. lei, în creștere cu 27% față de rezultatul din 2022, în contextul creșterii creditării și a veniturilor. Soldul creditelor acordate de BRD a crescut în 2023 la 40,2 mld. lei, cu 13% peste nivelul din 2022. ING Bank România, sucursala locală a grupului olandez cu același nume, se plasează pe locul 5 în clasamentul băncilor mari profitabile din 2023, cu un profit net de 1,55 mld. lei, mai mare cu 24% față de câștigul din anul 2022, banca ocupând aceeași poziție și în topul după active, potrivit informațiilor transmise de bancă la solicitarea ZF. Grupul italian UniCredit, care deține a șaptea cea mai mare bancă de pe piața românească după active, ocupă locul 6 în topul profitabilității pentru anul 2023, în condițiile în care a raportat pentru anul trecut un profit net de 1,29 mld. lei, în creștere cu 47% față de 2022. Pe poziția 7 în topul celor mai profitabile bănci din 2023 se plasează CEC Bank, care a devenit a treia cea mai mare bancă după active. Instituția de credit deținută de stat a raportat pentru anul trecut un profit neauditat de 516 mil. lei, în creștere cu 21% față de câștigul din anul 2022. Libra Internet Bank a realizat în 2023 un profit net record de 317,2 mil. lei, în creștere cu aproximativ 33% față de 2022, rezultat cu care banca a urcat în top 10 bănci profitabile, pe locul 8. Poziția 9 în topul celor mai profitabile bănci mari revine OTP Bank România, care a raportat un profit de 262 mil. lei pentru 2023, de șapte ori mai mare decât câștigul din 2022. Iar banca românească cu capital grecesc, Alpha Bank ocupă locul 10 în clasamentul băncilor profitabile, cu un câștig de 190 mil. lei, cu 15% mai mare față de rezultatul din 2022. În ceea ce privește activele băncilor de pe piața locală, nivelul a ajuns anul trecut la un record de peste 800 mld. lei (803,4 mld. lei), după un salt de circa 100 mld. lei (14,6%) față de finalul anului 2022, conform datelor băncii centrale. Majoritatea băncilor mari din România din top 10 au reușit în anul 2023 să-și majoreze activele față de 2022, cu ritmuri de creștere oscilând de la 10% la 35%, peste inflație, în timp ce activele nete la nivelul întregului sistem bancar au făcut anul trecut un salt de aproape 15%, până la un record de peste 800 mld. lei. În top 10, doar OTP Bank România a înregistrat anul trecut o ușoară scădere a activelor față de 2022.
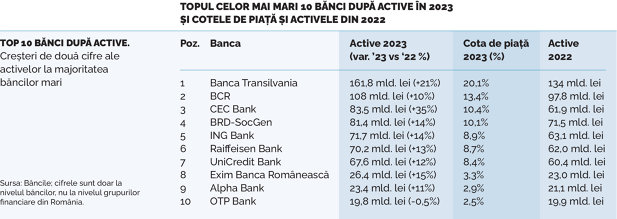
Cele mai mari 10 bănci în 2023 au fost Banca Transilvania (loc 1), BCR (loc 2), CEC Bank (loc 3), BRD (loc 4), ING (loc 5), Raiffeisen (loc 6), UniCredit (loc 7), Exim Banca Românească (loc 8), Alpha (loc 9) și OTP (loc 10).
Deși activele pentru majoritatea băncilor mari au fost pe o tendință ascendentă în 2023, CEC Bank, Banca Transilvania și Exim Banca Românească, bănci cu capital majoritar românesc, s-au evidențiat cu cele mai mari creșteri ale activelor față de 2022, de 35%, 21% și, respectiv, 15%, depășind și avansul anual al activelor întregului sistem bancar. Cea mai mare surpriză din top 10 al băncilor mari a venit de la CEC Bank, bancă deținută de statul român prin Ministerul Finanțelor, care a urcat în 2023 pe podium, pe locul 3 în topul celor mai mari bănci după active, cu un nivel raportat de 83,5 mld. lei, după un salt record de 35% față de 2022. În aceste condiții, față de anul 2022 când ocupa locul 6 în top, CEC Bank a depășit Raiffeisen Bank, ING Bank și BRD-SocGen, care au coborât în clasament în 2023. Privind retrospectiv, vedem că CEC Bank avansase în anul 2021 de pe locul 7 pe 6, depășind UniCredit Bank după o majorare a activelor cu aproape 23% față de 2020, până la 50,7 mld. lei. Iar în 2022 CEC Bank a fost foarte aproape să mai urce o poziție, până pe locul 5, dar a rămas pe locul 6, cu active de 62 mld. lei, apropiate de cele ale Raiffeisen Bank și o cotă de piață de 8,83% (față de 8,85% în cazul Raiffeisen). În 2023, CEC Bank a ajuns la o cotă de piață de 10,4%. Cele mai mari 10 bănci din România în 2023 au fost Banca Transilvania (loc 1), BCR (loc 2), CEC Bank (loc 3), BRD (loc 4), ING Bank (loc 5), Raiffeisen Bank (loc 6), UniCredit Bank (loc 7), Exim Banca Românească (loc 8), Alpha Bank (loc 9) și OTP Bank (loc 10).
 Comparativ, în anul 2022, Banca Transilvania (loc 1), BCR (loc 2) și BRD-SocGen (loc 3) erau pe podium în topul celor mai mari bănci după active de pe piața românească, fiind urmate de ING Bank (loc 4), Raiffeisen Bank (loc 5), CEC Bank (loc 6), UniCredit Bank (loc 7), Exim Banca Românească (loc 8), Alpha Bank (loc 9) și OTP Bank (loc 10). Podiumul celor mai mari trei bănci se schimbase anterior în 2018 după ascensiunea Bănci Transilvania pe poziția de lider al bankingului local în urma achiziției Bancpost. Topul celor mai mari jucători din banking a fost marcat de o serie de schimbări, unele bănci reușind să câștige teren, în timp ce altele au pierdut cotă de piață. În timp ce unii jucători au câștigat cotă de piață fie organic, fie și prin achiziții, în ciuda efectelor crizei economice izbucnite în 2008/2009, alții s-au ajustat, în funcție de strategiile și politicile de business aplicate de fiecare. În ultimii ani, topul celor mai mari bănci din România a evidențiat o ascensiune puternică a activelor băncilor cu capital majoritar românesc – Banca Transilvania (locul 1 în top), CEC Bank și EximBank, inclusiv pe fondul intensificării creditării. Primele cinci bănci mari – Banca Transilvania, BCR, CEC Bank, BRD și ING Bank – aveau în 2023 active cumulate de peste 500 mld. lei, reprezentând circa 63% din activele nete totale ale sistemului bancar. În 2022, activele top 5 erau de circa 430 mld. lei, iar în 2021 activele primelor 5 bănci erau de 400 mld. lei.
Pe lângă continuarea creditării și creșterea dobânzilor, respectiv marja încă mare dintre dobânzile la credite și dobânzile la depozite, și îmbunătățirea calității portofoliilor a susținut majorarea profiturilor raportate de bănci în ultimii ani. Pe parcursul anului 2023 rata creditelor neperformante (NPL – non-performing loans), a oscilat între 2,3% și 2,73%, cel mai ridicat nivel fiind în luna martie și cel mai scăzut pe final de an. Indicatorii pe baza cărora se evaluează calitatea creditelor acordate au cunoscut o dinamică pozitivă, în pofida unor influențe semnificative asupra capacității de plată a debitorilor. Astfel, rata NPL care a coborât la 2,3% din total credit în decembrie 2023, și gradul de acoperire cu provizioane, de 65,5% în decembrie 2023, plasează sectorul bancar românesc într-o categorie de risc scăzut la nivelul UE. Prin scăderea înregistrată în cursul anului 2023, rata creditelor neperformante raportate la nivelul sistemului bancar românesc a consemnat un minim istoric de la data implementării metodologiei Autorității Bancare Europene (ABE) pentru determinarea acestui indicator (2014), conform evaluărilor băncii centrale. Și indicatorii de evaluare a solvabilității s-au menținut peste cerințele prudențiale aplicabile, valoarea acestora fiind superioară mediei europene, după cum reiese din datele BNR. Astfel, rata de solvabilitate – unul dintre cei mai importanți indicatori urmăriți de BNR, care arată cât de bine capitalizată este o instituție de credit și sistemul bancar în general – s-a menținut peste 20%, depășind cerințele prudențiale aplicabile și media UE. Nivelul solvabilității a ajuns în decembrie 2023 la 22,5%, în scădere față de 2022, când era 23,4%, dar în continuare mult peste minimul impus de 10%, ceea ce arată că băncile au teoretic suficient spațiu pentru continuarea creditării economiei. Solvabilitatea mare a băncilor, de peste 20%, mai mult decât dublă față de minimul recomandat de 10%, arată faptul că băncile pot face față mai bine unor șocuri și că există resurse pentru a intensifica finanțarea economiei. Însă, nu este de dorit nici un nivel foarte ridicat al solvabilității, pentru că arată că băncile nu își utilizează resursele de care dispun pentru acordarea de credite. Totodată, lichiditatea sistemului bancar românesc s-a îmbunătățit în 2023 față de anul 2022, poziționându-se, de asemenea, și peste valorile sectorului bancar din UE. Sectorul bancar românesc a continuat tendința de îmbunătățire a condiției sale financiare și prudențiale, în pofida provocărilor generate de contextul macroeconomic și geopolitic dificil al anului 2023, în viziunea BNR. Concret, creșterea înregistrată de indicatorul de acoperire a necesarului de lichiditate (LCR – Liquidity Coverage Ratio) a fost semnificativă (281% la finele anului 2023, față de 209% în 2022), nivelul indicatorului depășind cu mult limitele reglementate (100%) și pe cele ale mediei europene (160,7% la septembrie 2023). În ceea ce privește restructurarea sistemului bancar românesc, procesul a încetinit în contextul profiturilor record, astfel că băncile de pe piața românească au ajuns să aibă la finalul anului 2023 sub 51.500 de angajați, iar numărul sucursalelor a ajuns aproape de 3.500. În ultimul an, 364 de bancheri au plecat din sistem, în timp ce numărul de sucursale și agenții bancare a crescut ușor, cu 27. În perspectivă, restructurarea va continua și ca o consecință a accelerării procesului de digitalizare, dar și ca efect al continuării consolidării sistemului bancar autohton. Anul 2023 a adus continuarea consolidării sistemului bancar autohton, cu tranzacții surpriză de fuziuni și achiziții. Fondul american de investiții J.C. Flowers & Co a ajuns în octombrie 2023 la un acord cu grupul italian Intesa Sanpaolo pentru ca Intesa să cumpere First Bank România. De asemenea, într-o tranzacție surpriză, cu negocieri ținute secrete până la anunțul operațiunii, UniCredit Bank România, subsidiara de pe piața locală a grupului italian cu același nume, fuzionează cu banca românească cu capital elen Alpha Bank România, care dispare de pe piața autohtonă după aproape 30 de ani de existență. Iar Banca Transilvania cumpără OTP Bank România, tranzacție care îi va consolida poziția de lider al bankingului românesc, aceasta fiind a patra bancă pe care o achiziționează Banca Transilvania, după Volksbank, Bancpost și Idea Bank. Anul 2024 poate să aducă dobânzi mai mici la credite, rate mai mici, în condițiile în care inflația continuă să scadă, ceea ce poate duce la revigorarea creditării. Și, probabil că sistemul bancar va rămâne cu un profit consistent și în 2024 după câștigul record din 2023. Iar consolidarea, restructurarea și digitalizarea sistemului bancar pot merge mai departe. Cert este că, în perspectivă, persistă incertitudinile macroeconomice și geopolitice, fiind necesară susținerea redresării economiei, inclusiv prin revigorarea creditării, dar și ajustarea deficitelor.
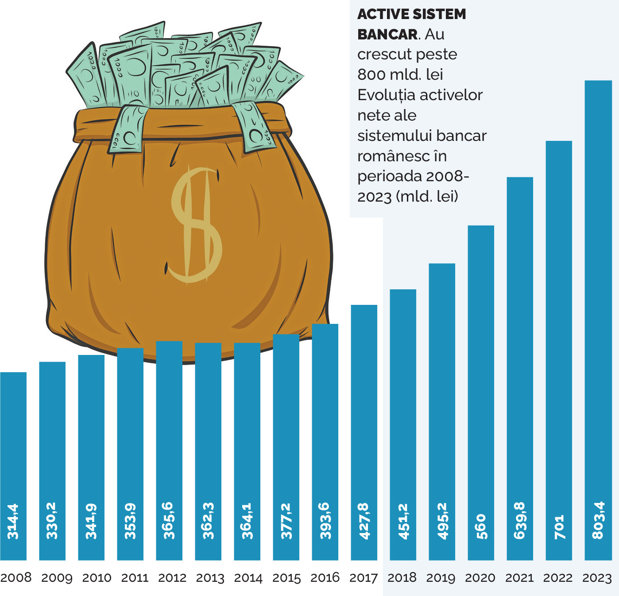
ACTIVE SISTEM BANCAR. Au crescut peste 800 mld. lei Evoluția activelor nete ale sistemului bancar românesc în perioada 2008-2023 (mld. lei)
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi