
Pe cine mai atacă piețele financiare
Criza datoriilor suverane a confiscat, explicabil, toată atenția publicului. Dar de pe urma nervilor de pe piețe nu suferă numai statele, ci și companiile cotate la burse. Iar dacă suferința statelor înseamnă austeritate bugetară, suferința companiilor e încă mai periculoasă pentru economie, fiindcă înseamnă abținerea de la investiții și angajări.
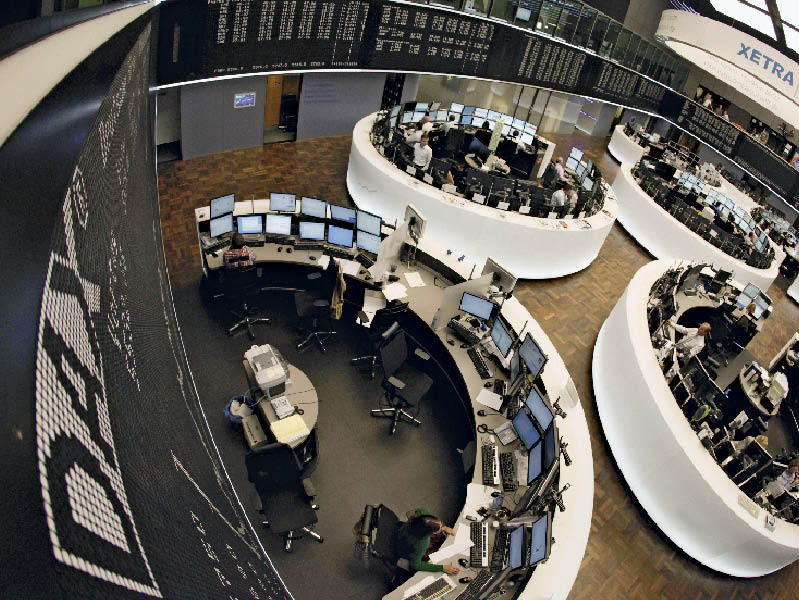
Este improbabil ca prețul acțiunilor să ajungă din nou la nivelurile din anii trecuți, inclusiv pentru că există un joc speculativ internațional în desfășurare, “cu pariuri pe căderea în continuare a prețurilor acțiunilor grecești”, spunea săptămâna trecută Yannis Costopoulos, președintele executiv al Alpha Bank, despre cotația acțiunilor băncii sale, alături de cele ale altor bănci și companii cotate la bursa din Atena. După primele nouă luni ale anului, piața de acțiuni din Atena era în topul primelor cinci burse din lume cu cele mai mari scăderi (45,33%), după cea din Cipru (58,13%) și înainte de cea din Egipt (44,43%), Ucraina și Kenya.
Desigur, ceea ce spune grecul seamănă cu ce a acuzat de atâtea ori ex-premierul Papandreou, de anul trecut încoace, că se întâmplă cu obligațiunile elene, și ele țintă a speculatorilor. Și cum grecii, nu-i așa, sunt cam înclinați să dea vina pe alții pentru problemele proprii, pot fi sau nu luați în serios. Dar nu numai grecii spun asta. În iulie, șeful UniCredit, Federico Ghizzoni, declara că scăderea spectaculoasă a acțiunilor băncilor italiene, după ce Italia intrase pentru prima dată în colimatorul piețelor financiare, are legătură nu cu îngrijorarea acestora din urmă că băncile au un portofoliu prea mare de obligațiuni suverane, ci exclusiv cu speculațiile investitorilor care fac short selling pe acțiunile băncilor (pariuri pe scăderea viitoare a cotațiilor), readucând astfel în discuție aceeași practică speculativă contra căreia au luptat și SUA, și Germania din 2008 încoace.
La jumătatea lui august, patru țări (Franța, Belgia, Italia și Spania) au interzis temporar operațiunile de short selling pe acțiunile băncilor lor, după exemplul Germaniei în 2010; interdicția și-a făcut însă efectul benefic doar câteva zile, adică până la faimoasa știre din The Wall Street Journal că Fed e preocupată de soliditatea filialelor din SUA ale băncilor europene, știre care a făcut ravagii la bursă în prețul acestora, așa cum avea să facă ravagii și zvonul din The Mail on Sunday că Societe Generale ar fi fost în pragul falimentului. Săptămâna trecută, Parlamentul European a votat un regulament de creștere a transparenței pe piețele de acțiuni, în virtutea căruia autoritățile de supraveghere naționale vor fi notificate în cazul existenței unor poziții scurte nete semnificative pe acțiuni, imediat ce ponderea lor ar atinge 0,5% din capitalul social emis al unei companii, numai că regulamentul ar urma să intre în vigoare abia din noiembrie 2012.
Iar când e vorba de companii, contagiunea pe bază de zvonuri e iute și se extinde repede de la o companie la multe altele din sectorul ei, lucru verificat nu numai la bănci, ci și la imobiliare, construcții, asigurări, auto și așa mai departe. Și nu numai la acțiuni, ci și la obligațiunile emise de ele. “Unii investitori mai întâi vând și abia apoi pun întrebări”, reflecta cu năduf Richard Handler, CEO al băncii de investiții americane Jefferies, căzută la începutul lui noiembrie sub presiunea short sellerilor alarmați de o posibilă similitudine cu situația MF Global Holdings, unul dintre cei mai mari brokeri pe instrumente financiare derivate, care a dat faliment la sfârșitul lui octombrie din cauza pariurilor greșite pe obligațiuni suverane europene. După ce acțiunile Jefferies s-au prăbușit cu până la 20%, iar obligațiunile ei au ajuns la randamente duble față de august, firma i-a asigurat pe investitori că nu e în situația MF Global, a redus la jumătate expunerea pe Europa și a început să-și răscumpere din acțiuni, ceea ce a mai remediat situația pentru moment.
În alte cazuri, acțiunile companiilor dintr-un sector sunt văzute cu potențial de pierdere fiindcă nu mai au aceeași piață ca acum doi ani, un an sau șase luni, iar profiturile companiilor scad (cazul producătorilor de oțel sau aluminiu, afectați de ieftinirea metalelor) ori pur și simplu fiindcă țările lor de origine au probleme (indicele Euro Stoxx 50, al celor mai bune acțiuni din zona euro, a scăzut cu 19,7% de la începutul anului). În toate cazurile, ce se întâmplă la nivelul statelor afectează evident piața acțiunilor: acțiunile europene și cele ale companiilor americane cu afaceri notabile în Europa au căzut de fiecare dată când a apărut un nou impas legat de finanțarea Greciei, după cum rapoartele negative despre piața muncii din SUA au afectat acțiunile firmelor americane.
Ceea ce atenuează însă volatilitatea și face ca bursele să arate mai bine decât economia reală e “jocul la portar”, adică răscumpărarea de acțiuni, cu scopul creșterii cotațiilor, de către companiile care în ultimii ani și-au redus drastic costurile cu personalul și investițiile în extindere, iar disponibilitățile financiare le folosesc pe bursă. Adică exact ceea ce acuza Warren Buffett zilele trecute când spunea că acționarii companiilor americane se scaldă în bani, dar această prosperitate nu se mai transmite deloc la angajații sau la șomerii americani.
Iar această tendință (“de-equitization”) se va accentua, devenind o temă globală în strategiile investitorilor vânzători de acțiuni și ale companiilor cumpărătoare, prezic analiștii Citigroup: “În urmă cu mai mulți ani a existat în Europa o combinație între profituri solide, acțiuni ieftine disponibile și costuri joase de îndatorate, care a stimulat răscumpărările de acțiuni, fuziunile și achizițiile și creșterea dividendelor. Acum avem de-a face cu aceeași combinație, numai că de data aceasta se întâmplă la nivel global”. Ceea ce pentru investitori și acționari e o ocazie de câștig, pentru economia reală e însă un motiv serios de alarmă. Atâta vreme cât companiile nu investesc și nu angajează, ci preferă să-și folosească profitul ca să-și susțină prețul acțiunilor pe piață, bursa e departe de funcția ei de bază de sursă de bani pentru dezvoltare și barometru al economiei, rămânând un simplu barometru al speculațiilor de moment.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi