
Opinie: Vânzarea de către guvernul italian de acțiuni în cadrul băncii MPS arată că guvernele europene sunt hotărâte să-și păstreze controlul asupra activelor cheie
Câteodată o tranzacție de pe piețele de capital scoate la lumină mașinăria puterii politice. Vânzarea de către guvernul Italiei de acțiuni Monte dei Paschi di Siena în noiembrie anul trecut, vânzare care a atras aproximativ 1,1 miliarde de euro, arată că deși vor să-și reducă deținerile în marile bănci, guvernele europene sunt mult mai puțin dornice să renunțe cu totul la control, scrie Craig Cob…
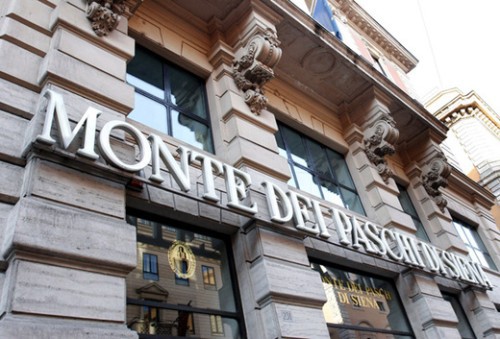
Câteodată o tranzacție de pe piețele de capital scoate la lumină mașinăria puterii politice. Vânzarea de către guvernul Italiei de acțiuni Monte dei Paschi di Siena în noiembrie anul trecut, vânzare care a atras aproximativ 1,1 miliarde de euro, arată că deși vor să-și reducă deținerile în marile bănci, guvernele europene sunt mult mai puțin dornice să renunțe cu totul la control, scrie Craig Coben, fost șef al departamentului de piețe de capital al Bank of America, în prezent managing director la Seda Experts, într-o opinie publicată de Financial Times.
Potrivit Financial Times, Comisia Europeană anchetează controversata vânzare încheiată anul trecut, în urma unor acuzații potrivit cărora investitori instituționali cheie, printre care UniCredit, BlackRock și fondul suveran al Norvegiei, au fost excluși din procesul de ofertare.
Când investitorii respectivi au încercat să plaseze ordine, aceștia ar fi fost informați că procesul s-a încheiat. Indiferent de adevăr, acțiunile au fost în întregime alocate către patru investitori italieni care, deși nu au acționat concertat, se presupune că sunt asociați cu viziunea guvernului de a clădi un „al treilea pilon“ în sectorul bancar local pe lângă UniCredit și Intesa Sanpaolo.
Inițial, tranzacția a urmat procedura obișnuită. Ministerul italian al economiei și finanțelor invitase băncile să depună oferte pentru vânzarea unei participații de 7%. Mai multe bănci, scrie Craig Coben, sesizând un interes strategic mai amplu, au răspuns cu propuneri agresive, oferindu-se să plaseze acțiunile cu discounturi de sub 1% pe piață, un lucru neobișnuit pentru o tranzacție de o asemenea anvergură.
Însă guvernul a desemnat Banca Akros, o subsidiară bancară italiană relativ mică a Banco BPM, drept coordonator unic. Aceasta a fost prima surpriză. Plasamente anterioare de acțiuni MPS implicaseră bănci multiple, adesea internaționale.
Akros nu este o bancă la care investitorii internaționali apelează în mod regulat, notează Craig Coben.
A doua surpriză a apărut în procesul de executare a tranzacției, scrie acesta. În loc să distribuie acțiuni către investitori instituționali, Akros a plasat întreaga ofertă către doar patru grupuri italiene: banca mamă Banco BP, Anima Holding (atunci deținută în proporție de 22% de BPM, acum aproape 90%), magnatul din construcții Francesco Gaetano Caltagirone, și Delfin, holdingul fondatorului Luxottica Leonardo Del Vecchio.
Dimensiunea ofertei a înregistrat mai mult de o dublare, de la 7% la 15%, prețul fiind cu 5% peste cel de pe piață. Valoarea acțiunilor a urcat cu peste 12% în dimineața următoare pe fondul speculațiilor privind interesul strategic, sugerând că deși Roma a obținut un preț excelent, o oarecare valoare ar fi putut să rămână pe masă.
Craig Coben scrie că a lucrat timp de peste 25 de ani la sute de oferte de acțiuni europene, iar astfel de tranzacții urmează un set de pași. Orice anchetă va trebui să determine dacă aceștia au fost respectați și dacă nu, de ce.
UniCredit s-ar fi oferit să cumpere 10% din MPS. Interesul UniCredit, dacă ar fi fost comunicat către Banca Akros, ar fi schimbat atât dinamica prețului, cât și motivația strategică a tranzacției. Banca Akros neagă însă ferm că ar fi primit un astfel de ordin.
Banca Akros susține că plasamentul s-a făcut în mod corect și transparent, respectând regulile și practicile ce guvernează astfel de operațiuni. Totuși, există de asemenea ceva îngrijorător legat de alocarea de către un coordonator a unui număr atât de mare de acțiuni către propria companie-mamă. În mod tipic, guvernele recurg la mai multe bănci independente în privatizări pentru a evita orice impresie de conflict de interese. Italia nu a făcut acest lucru, deși a procedat în acest fel în cazul celor două vânzări anterioare de acțiuni MPS.
Când guvernele europene își vând participații din bănci, acestea nu încearcă doar să-și maximizeze câștigurile obținute din vânzări, ci gestionează în același timp stabilitatea financiară, susținând campioni naționali și dând formă unor sectoare strategice, adesea trecând peste principiile pieței libere. Tranzacția cu acțiuni MPS miroase tare a politică industrială deghizată în activitate pe piețele de capital, în opinia lui Craig Coben.
Italia a obținut ce a vrut, însă modul în care aceasta a procedat arată că unele privatizări sunt mai private decât altele, arată acesta.
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi