
N-am învățat nimic din crizele din SUA și Europa: După Cipru, urmează România?
Tendința de a vedea în orice criză dintr-o țară a UE un semn că automat „România urmează" nu e interesantă în sine; reapariția ei cu ocazia crizei cipriote denotă aceeași cultură financiară aproximativă de la noi, pe care experiența crizelor din SUA și Europa n-au reușit s-o clintească.
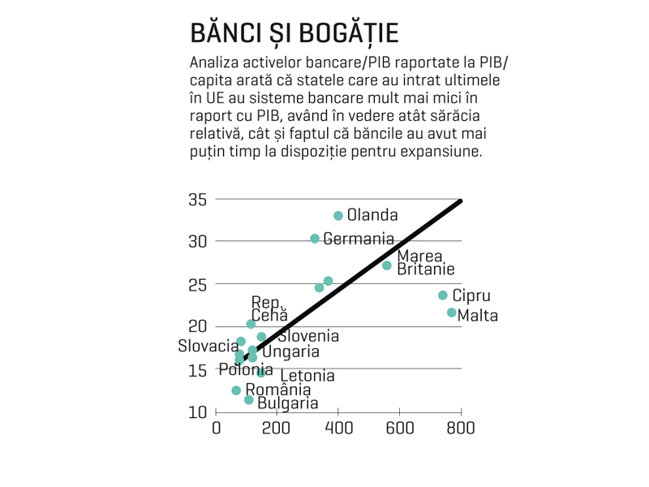
SINGURA URMARE CERTĂ A CRIZEI DIN CIPRU PENTRU SISTEMUL BANCAR DE LA NOI ERA, PÂNĂ VINEREA TRECUTĂ, UNA ADMINISTRATIVĂ: Guvernatorul Mugur Isărescu a anunțat că BNR va solicita băncilor să publice în ofertele privind produsele de economisire unde anume sunt garantate depozitele constituite, pentru a evita eventuale neclarități legate de instituția care le garantează. Faptul are un sens: diferența dintre sucursală a unei bănci străine (supusă regulilor de supraveghere și de garantare a depozitelor din țara acționarului) și filială a unei bănci străine (reglementată de legislația românească) pare că s-a estompat de tot din 2011 încoace, când plafonul de garantare în România a fost unificat cu cel maxim european, la echivalentul a 100.000 de euro. Cea mai mare influență în această unificare a percepției a avut-o faptul că toți acționarii străini ai băncilor din România provin din țări ale UE, iar depășirea relativ lină a crizei de către toate grupurile bancare cu activitate la noi (dezintermedierea financiară a fost treptată și limitată în amploare) a menținut încrederea în bănci a depunătorilor.
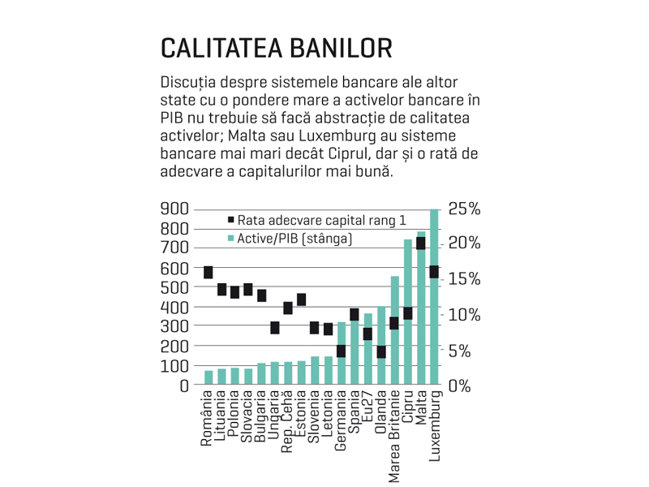
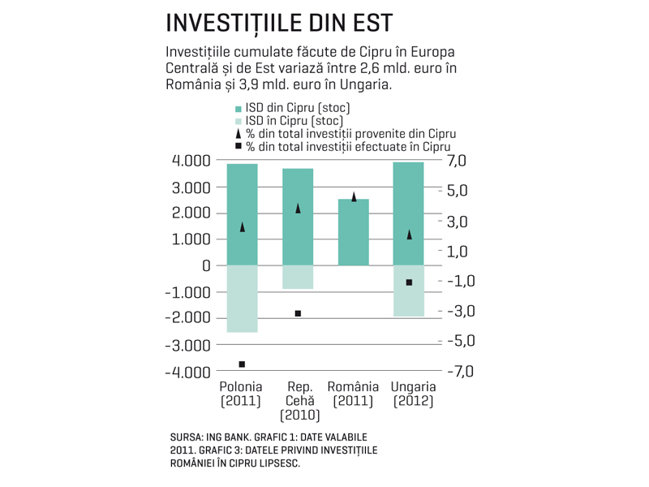
IN CAZUL AFACERILOR DIN ROMÂNIA ALE BĂNCILOR CIPRIOTE, numai Marfin este filială și deci are depozitele din România garantate de fondul de garantare românesc. Bank of Cyprus (BoC) este sucursală, se supune legilor cipriote, iar sarcina garantării revine fondului cipriot. Diferența apare și la preluarea preconizată a acestor bănci din România de către alte instituții, pentru Marfin fiind implicit mai ușor de perfectat o astfel de tranzacție, deși prima în ordinea vânzării rămâne BoC, care și-a și suspendat operațiunile până la găsirea unui cumpărător. Cu 0,6% din totalul activelor bancare din România, problema BoC este minoră pentru sistem, însă vânzarea sucursalei s-ar putea dovedi dificilă, estimează Vlad Muscalu, economistul-șef al ING Bank România, date fiind în special „potențialele probleme de calitate a activelor acestei bănci, cu o proporție defavorabilă între credite și depozite, de peste două ori mai mari„, iar un eventual eșec al tranzacției „ar putea afecta încrederea românilor în sistemul bancar„. Analiștii ING estimează însă că atât pentru România, cât și pentru celelalte țări din Europa Centrală și de Est, problema prezenței capitalurilor cipriote nu pune probleme macroeconomice (în cazul băncilor din România, oricum acestea nu mai aduceau bani de la grupurile-mamă), ci doar pentru companiile care au făcut investiții din și în Cipru. Investițiile directe făcute de Cipru în România sunt de 2,6 mld. euro, unde reprezintă 4,6% din total.
În privința depozitelor care ar fi afectate, cele de peste 100.000 de euro, bancherii (Mugur Isărescu ori Mișu Negrițoiu) sau analiștii care spun că oamenii cu depozite mari în băncile cipriote au știut oricum ce fac și au riscat pentru dobânzile mari oferite de Cipru au dreptate. Veștile despre un iminent pachet de salvare pentru Cipru erau monedă curentă în analizele financiare încă din iunie trecut, iar despre intențiile Angelei Merkel și ale Bruxellesului de a reforma sistemul financiar din zona euro și UE astfel încât să pună capăt paradisurilor fiscale, atât de dăunătoare unei Europe în plin proces de însănătoșire a finanțelor publice, se știe încă din 2010. În ianuarie anul acesta, Merkel a declarat că „toată lumea va trebui să lupte pentru a termina cu paradisurile fiscale„ și că problema va fi în centrul reuniunii G8 din iunie de la Londra. În același timp, grosul depozitelor din băncile cipriote nu aparține unor clienți din UE, astfel încât soluția impunerii în Cipru a unui „haircut„ care să se extindă la depunătorii din bănci (nu doar la creditori, ca în Grecia) a venit oarecum logic din punctul de vedere al șefilor zonei euro.
NECLAR E ÎNSĂ CE VA URMA DE ACUM ÎNCOLO, nu pentru că încrederea tuturor depunătorilor în băncile europene va fi etern dinamitată (niciun alt sistem bancar din UE nu seamănă realmente cu cel cipriot), ci pentru că reforma sistemului financiar european nu garantează realmente niciun fel de depozit. Mario Draghi, președintele BCE, a criticat aspru ideea inițială a Nicosiei de a taxa toate depozitele, indiferent de valoare, însă a lăsat clar să se înțeleagă că depozitele mici, în cazul unor țări în criză, ar fi ultimele afectate, nu că ar fi intangibile. Iar ce a spus el reprezintă cea mai importantă declarație de la începutul crizei cipriote până acum: „Proiectul de directivă europeană în domeniul bancar nu prevede o distincție specifică între categoriile de deținători de obligațiuni și depunătorii cu depozite neasigurate, în cazul unor crize financiare. Dar există o ordine pe care directiva o prevede: în mod ideal, depunătorii asigurați sunt ultima categorie de care te poți atinge„.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi