
Misterele pieței RCA continuă. Prețurile pentru o poliță RCA au crescut cu între 15% și 46% din aprilie 2023 până în prezent. Ce se întâmplă de fapt cu prețurile și cum au crescut atât de mult în perioada unei plafonări?
Piața asigurărilor RCA, motorul întregii industrii a asigurărilor din România, pare că în continuare dă semne de turbulențe, de data aceasta printr-o anomalie a prețurilor la polițele RCA, care deși sunt limitate printr-o formă de plafonare, continuă să crească între 15% și 46%, în condițiile în care clasa de bonus-malus începe să devină inutilă.
♦ Prețul unei polițe RCA pentru exemplul simulat și analizat de ZF a înregistrat creșteri între 15% și 46% pentru aceeași mașină, condusă de același șofer, în loc să i se micșoreze nivelul primei de asigurare, având în vedere o clasă de bonus-malus B3 în prezent față de B2 în aprilie 2023 ♦ Cât de eficient mai este sistemul de bonus-malus în condițiile în care pe măsură ce clasa de bonus, respectiv reducerea aplicată prețului unei polițe RCA, crește, tariful crește și el?
Piața asigurărilor RCA, motorul întregii industrii a asigurărilor din România, pare că în continuare dă semne de turbulențe, de data aceasta printr-o anomalie a prețurilor la polițele RCA, care deși sunt limitate printr-o formă de plafonare, continuă să crească între 15% și 46%, în condițiile în care clasa de bonus-malus începe să devină inutilă.
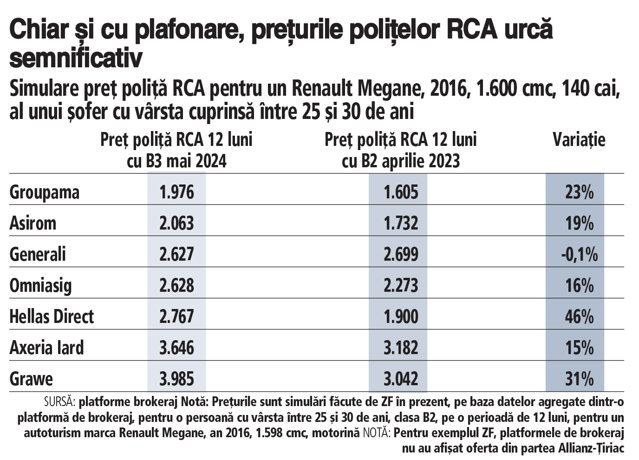
Pentru a avea o imagine de ansamblu, ZF a efectuat simulări pe anumite platforme de brokeraj luând ca exemplu același autovehicul și același șofer analizat în luna aprilie 2023, momentul în care a început plafonarea tarifelor RCA. Astfel, pentru un autovehicul, marca Renault Megane, fabricat în anul 2016, cu o capacitate cilindrică a motorului de 1.600 cmc, cu o putere de 140 cai, condus de un șofer cu vârsta cuprinsă între 25 și 30 de ani, cu o clasă de bonus-malus B3, însemnând o reducere a nivelului de primă de 15% a primei de bază, ofertele asigurătorilor RCA pleacă de 1.976 lei pentru o perioadă de 12 luni și ajung până la peste 3.900 lei.
 Dintre ofertele primite pe baza simulării efectuate de ZF pe unele platforme de brokeraj, Groupama, liderul pieței asigurărilor, dar și cel mai mare asigurător RCA, a transmis un preț de 1.976 lei, nivelul fiind cu 23% mai mare față de aprilie 2023, Asirom a transmis un tarif de 2.063 lei, cu 19% mai mare decât în aprilie anul trecut, Generali a trimis o ofertă de 2.627 lei, în foarte ușoară scădere cu 0,1% față de aprilie anul trecut, Omniasig a transmis o ofertă de 2.628 lei, similară cu cea de la Generali, dar cu 16% mai mare față de tariful oferit în aprilie 2023, Hellas Direct a transmis un preț de 2.767 lei, cu 46% mai mare față de aprilie 2023, Axeria Iard a transmis un tarif de 3.646 lei, cu 15% mai mare față de aprilie 2023, iar Grawe a transmis un preț de 3.985 lei, cu 31% mai mare decât luna aprilie a anului trecut. În cazul Allianz-Țiriac, platformele de brokeraj nu au oferit un calcul al tarifului pentru exemplul prezentat de ZF.
Comparația cu luna aprilie a anului trecut este relevantă din cauză că acela a fost momentul în care s-a instituit forma de plafonare aprobată de Guvern a tarifelor RCA practicate de asigurători. În același timp, trebuie luat în considerare faptul că prețurile oferite de asigurătorii RCA pentru acest exemplu în urmă cu un an, avea o clasă de bonus-malus B2, însemnând o reducere de 10% a primei de bază, iar acum clasa de bonus-malus a crescut la B3, însemnând o reducere de 15%, în schimb se observă creșteri consistente a prețurilor.
Exemplul prezentat de ZF este strict pentru acest caz. Prețurile polițelor RCA variază în funcție atât de autovehiculul și specificațiile acestuia, cât și vârsta șoferului, localitatea din care face parte, la care se adaugă și alte criterii de risc diferite de la un asigurător la altul.
Pe baza acestui exemplu, surse din piața asigurărilor au explicat pentru ZF că de fapt asigurătorii aveau avizat un tarif de bază maximal, iar anterior plafonării ofertele polielor RCA nu se duceau la nivelul maxim, tocmai pentru a lăsa o marjă de creștere în caz de nevoie.
S-a modificat tariful de bază. Dacă luăm în calcul și clasade bonus, creșterea este și mai mare. Explicația este că asigurătorii au un tarif de bază maximal avizat. De exemplu ei aveau avizat 100 lei, dar foloseau 60 de lei. Având în vedere că nu trebuie să crească tariful de bază decât cu cel mult 6,8%, ei s-au dus la maxim. Plafonarea a fost mai mult de ochii lumii. În 2023 unii asigurători au făcut profituri istorice. Trendul de creștere nu cred că va mai continua pentru că deja ne aflăm la un nivel mult prea mare și nu ar face sens. S-ar putea să mai fie ceva reduceri pe anumite categorii care sunt profitabile, dar după ce se va încheia plafonarea”, au explicat surse din piață pentru ZF.
Dacă înainte de perioada de plafonare tarifele polițelor RCA pentru anumite exemple similare cu cel analizat de ZF se puteau duce până aproape de 1.000 lei și foarte rar dacă nu deloc sub 1.000 lei pentru o poliță RCA pe 12 luni, acum se observă că discrepanța dintre ce mai mare preț al unei polițe RCA și cel mai mic preț oferit de asigurători se îngustează, dar spre un nivel superior.
Conform tarifelor de referință a polițelor RCA publicate de ASF și calculate de KPMG, creșterile luate în calcul a prețului polițelor RCA, justificate de o ajustare în contextul mediului inflaționist arată creșteri ușoare de până la 6,8%, în unele cazuri, pe anumite segment înregistrându-se chiar scăderi.
Scopul unei plafonări este de a menține prețurile la un anumit nivel astfel încât impactul unui context de creșteri a prețurilor să nu afecteze semnificativ clienții din piața respectivă. Forma hibridă de plafonare instituită nu a ajutat nici șoferii care în continuare au fost surprinși de noi creșteri a tarifelor RCA și nici piața care în continuare își arată anomaliile unei lelgislații care nu a fost bine pusă la punct în ultimii ani.
Este o nouă metodă de selectare a clientelei pe zona RCA sau mingea pică de fapt în terenul platformelor de brokeraj?
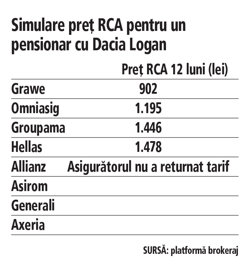
În legătură cu anomaliile și misterele din piața RCA, ZF a efectuat o a doua simulare în care a luat ca exemplu un pensionar, care deține un autovehicul, marca Dacia Logan, dar care nu este din București. Pe lângă faptul că la o clasă de bonus-malus B6, însemnând o reducere de 30% a primei de bază, nivelul prețului unei polițe RCA pe 12 luni este de la 902 lei, până la peste 1.400 lei, dintre cei 8 asigurători RCA interogați de platforma de brokeraj pentru oferte, doar 4 au transmis prețul pentru o poliță RCA pe 12 luni, în timp ce restul au apărut în grafic cu mesajul Asigurătorul nu a returnat tarif.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa