
Mesaj pentru viitor de la bancherii României: 12 previziuni pentru următorii 10 ani de la șefii băncilor din România
Liderii din banking privesc cu optimism viitorul, conștienți însă de provocările care se conturează la orizont. Economia României ar putea să devină o economie activă, dezvoltată și puternică, un element de stabilitate regională și un partener de afaceri valoros; țara…
Liderii din banking privesc cu optimism viitorul, conștienți însă de provocările care se conturează la orizont. Economia României ar putea să devină o economie activă, dezvoltată și puternică, un element de stabilitate regională și un partener de afaceri valoros; țara are potențial semnificativ și va continua creșterea economică, fiind posibil chiar să recupereze decalajul față de vestul Europei și să devină un adevărat campion regional puternic. Dar pentru a ajunge aici, este nevoie de mai mult curaj, încredere și ambiție de a reuși.
Agilitatea, adaptarea rapidă la o lume în care viteza de schimbare este mai mare ca oricând, tehnologizarea accelerată pentru toate operațiunile bancare, maturizarea din punctul de vedere al sofisticării ofertelor, deschiderea la noi abordări, capacitatea de a face față provocărilor sunt câteva caracteristici ale bankingului/bancherilor în viitor. Într-o lume volatilă, multipolară, aflată într-o „permacriză” prelungită dincolo de pandemie și războaie, cu megatendințe ce remodelează economia (precum digitalizare, instabilitate geopolitică, schimbări climatice, dezechilibre demografice sau polarizare socială), cu o concentrare tot mai mare pe securitate – alimentară, energetică sau financiară -, cert este că nici bankingul nu stă pe loc, ci se transformă mai rapid ca oricând, iar liderii din banking privesc cu optimism viitorul, conștienți însă de provocările care se conturează la orizont. Sistemul bancar din România a rezistat furtunilor de tot felul, s-a adaptat la schimbări și a învățat din acestea, s-a modernizat, a schimbat stiluri, mentalități și percepții, devenind solid, rezilient, pregătit să facă față incertitudinilor, să navigheze către un viitor imprevizibil, să se adapteze în continuare și să contribuie la un viitor mai bun, dau asigurări șefii de bănci mari. Ultimii ani au adus pandemie, cu o serie de restricții, război la graniță, criză energetică, inflație, creștere a dobânzilor și a ratelor bancare, au fost ani dificili, plini de provocări, cu volatilitate a piețelor financiare, cu accelerare a digitalizării, cu schimbări de paradigme, ani de adaptare și reinventare, plini de lecții, ani de decizii strategice legate de riscuri, ani de relaxare cantitativă, urmată apoi de înăsprirea politicilor monetare. Au fost ani care au testat reziliența unor businessuri și până la urmă au fost ani de stres test pentru întreaga economie și pentru sistemul bancar. Privind în viitor, cert este că nu vor lipsi provocările, dar nici oportunitățile, iar banca universală a viitorului ar trebui să fie o combinație între banca digitală și banca tradițională, axată pe servicii și consultanță cu rol mai complex, o bancă simplă, sigură și sustenabilă, cu produse și servicii bancare de calitate, o bancă preponderent tehnologică, dar în care oamenii vor conta în continuare și vor face diferența, consideră liderii din banking. Următorii 10 ani în banking vor fi despre consiliere/consultanță financiară (de calitate) sau nu vor fi deloc, anticipează liderii băncilor mari, vor fi despre hiper-personalizarea operațiunilor pentru clienții băncilor, vor fi despre planificare financiară pentru toate generațiile și pe toate liniile de business, de la retail la corporate, tehnologia urmând să permită crearea de servicii de consiliere și planificare financiară și la distanță. Și nu vom mai vorbi despre portofoliul de produse și servicii, ci vom avea soluții individualizate 100%, care se vor baza pe înțelegerea în profunzime a obiectivelor financiare și de viață ale clientului.
Digitalizarea bankingului, ascensiunea companiilor fintech și a tehnologiei blockchain, utilizarea din ce în ce mai frecventă a inteligenței artificiale (AI) și a machine learning (ML), soluțiile de tip chatbot și robo-advisorii sunt câteva dintre elementele care vor influența și schimba sectorul bancar la nivel internațional. Și importanța reglementărilor rămâne în peisaj. Acest nou univers tehnologizat/digitalizat va face cu siguranță securitatea cibernetică să devină și mai critică, băncile trebuind să investească în măsuri de securitate robuste pentru a proteja datele clienților și activele financiare, mai spun liderii din banking. Și pe măsură ce digitalizarea în banking va avansa, vom asista și la o schimbare a arhitecturii comerciale axată pe remodelarea rețelei bancare tradiționale. Iar sucursalele băncilor tradiționale, schimbate și mai puține, vor evolua pentru a deveni mai orientate spre consiliere și servicii mai complexe.
Cu toată digitalizarea, automatizarea și inteligența artificială, care aduc transformări dincolo de înțelegerea noastră actuală, cel mai critic aspect nu va fi legat de posibilitățile create de aceste inovații, ci mai degrabă de factorul uman, de modul în care ne putem adapta și naviga în acest peisaj care evoluează rapid. Totodată, în condițiile în care calitatea consultanței va conta tot mai mult în banking, și din acest punct de vedere formarea multidisciplinară a bancherilor va deveni și mai importantă.
Astfel, tema capitalului uman va crește în importanță în următorii ani și, cel mai probabil, competiția pentru talente va rămâne acerbă, capacitatea băncilor de a crea o cultură corporativă centrată pe angajați urmând să fie cheia, recunosc liderii din băncile mari. În acest context, flexibilitatea și munca la distanță vor continua să fie o tendință importantă în banking. De asemenea, una dintre cele mai mari provocări și oportunități, în același timp, nu doar pentru industria bancară, ci pentru toată economia, este tranziția verde. În cele din urmă, băncile care vor fi capabile să se adapteze la cerințele în schimbare ale clienților, la noile tendințe și la noile tehnologii vor fi cele care vor rezista în piață și vor avea succes în această industrie în continuă evoluție, adaugă șefii băncilor mari.
Procesul de consolidare a sistemului bancar va continua, rezultând la final o piață cu mai puțini jucători, însă mai puternici, ceea ce îi va permite să mobilizeze mai bine resursele pentru susținerea intermedierii financiare în România, consideră bancherii. Pentru că rolul băncii a fost și va rămâne același, de a finanța economia, de a contribui la dezvoltarea economiei. În privința viitorului economiei României peste un deceniu, liderii băncilor mari cred că poate devenit o economie activă, dezvoltată și puternică, un element de stabilitate regională și un partener de afaceri valoros; ei spun că țara are potențial semnificativ și va continua creșterea economică, fiind posibil să chiar să recupereze decalajul față de vestul Europei și să devină un adevărat campion regional puternic, în condițiile în care are mărimea critică, are potențial și resurse umane. Dar are nevoie de mai mult curaj, încredere și ambiție de a reuși. Această perspectivă este susținută și de faptul că economia pare să se îndrepte treptat spre un model de creștere în care rolul investițiilor va fi unul mult mai important.
România are atuuri pentru a-și modela o traiectorie de dezvoltare conturată puternic în jurul ideii de valorificare a poziției sale geostrategice, ca stat membru al Uniunii Europene – statut care asigură accesul la resurse semnificative, și ca element de stabilitate în regiune, mai spun bancherii. Iar mediul de business, completează liderii din bănci, poate și trebuie să joace un rol vital în crearea unui viitor mai bun și mai echitabil pentru toți. Și odată cu dezvoltarea infrastructurii, în următorul deceniu putem vedea chiar și primele companii campioane regionale provenite din România. Există și provocări mari în România, precum demografia, reforma administrativă sau infrastructura deficitară. Însă unii șefi din băncile mari speră ca până în 2033 România va avea un sistem de autostrăzi dezvoltat care să conecteze toate orașele mari, euro va fi înlocuit deja leul ca monedă națională, vom fi aderat în sfârșit la spațiul Schengen și România nu va mai fi subiect al procedurii de deficit bugetar excesiv impusă de Uniunea Europeană, Și, în plus, România va fi depășit perioadele de tulburări economice și de războaie prin care trece lumea în prezent. Liderii din banking transmit generației viitoare că în fiecare zi facem alegeri mai mici sau mari, prin care noi înșine modelăm viitorul acestei țări și fiecare decizie responsabilă pe care o facem este un pas mic, dar sigur către o Românie mai bună. Și bancherii recomandă viitoarelor generații să se implice și să schimbe lucrurile dacă vor să trăiască într-o Românie de care să fie mândri, așa încât România să devină țara dorită.
12 bancheri au răspuns provocării ZF de a-și imagina cum va arăta sectorul și business-ul pe care îl conduc peste zece ani:
» Cum vă pregătiți pentru următorii zece ani?
» Cum vedeți evoluția sectorului de activitate din care faceți parte în următorii zece ani?
» În final, cum va arăta România în următorii zece ani?
Mesaj pentru viitor de la bancherii României
Într-un exercițiu de imaginație, în cadrul campaniei aniversare ZF 25 de ani, șefii celor mai mari bănci din România au răspuns la întrebări legate de cum va arăta banca pe care o conduc, sistemul bancar și România în următorii zece ani, schițând un „Message in a Bottle”, un mesaj pe care o nouă generație îl va citi și după care se va ghida în următorul deceniu.
1. Horia Ciorcilă, președintele boardului și unul dintre fondatorii Băncii Transilvania
„În esență, cred că băncile vor fi companii preponderent tehnologice, dar în care oamenii, calitatea și experiența vor continua să conteze și să facă diferența. Bankingul se transformă repede și reglementările, împreună cu schimbările geopolitice, pot modifica radical piețele și industria în sine. Pe lângă bankingul de zi cu zi, va câștiga teren tot mai mare consultanța pentru investiții și intermedieri financiare. Următorii ani vor veni și cu noi modele de business”, spune Horia Ciorcilă, președintele boardului și unul dintre fondatorii Băncii Transilvania, cea mai mare bancă din România. Provocarea majoră pentru bănci, dar și pentru clienți, anticipează el, va fi adaptarea rapidă la o lume în care viteza de schimbare este mai mare ca oricând. Despre Banca Transilvania, fondatorul ei – care știe banca încă de când era o idee, un vis, într-un grup de prieteni, acum 30 de ani – crede că va fi în viitor “o companie și mai bună, care contribuie la prosperitatea românilor și va fi unul dintre stâlpii pe care se sprijină dezvoltarea României. Ca și până acum.”
2. Omer Tetik, directorul general al Băncii Transilvania
Omer Tetik, directorul general al Băncii Transilvania, se declară optimist în ceea ce privește viitorul BT și al României, cu toate provocările pe care le vedem acum într-o lume tot mai volatilă și multipolară. „România are, în opinia mea, perspective foarte bune, și probabil că în următorii 10 ani va recupera în întregime decalajul față de vestul Europei. Pe de altă parte, avem și provocări, cum ar fi demografia și reforma administrativă.” De asemenea, el se declară optimist inclusiv în privința generațiilor care vin, mai ales din prisma integrării bankingului și a adopției ridicate a tehnologiei pentru viața de zi cu zi. “La BT, vom continua călătoria, vor fi aici pentru români și România, pentru idei și planuri noi.”
3. Sergiu Manea, CEO al BCR: „Bankingul nu înseamnă doar rezolvarea unor nevoi imediate și îndatorare, ci înseamnă produse de economisire, de investiții, asigurări, pensii private sau credite ipotecare verzi.”
Sergiu Manea, CEO al BCR, a doua cea mai mare bancă din România, spune că sistemul bancar de astăzi nu este doar foarte diferit de cel de acum 10 ani, cât putem să fim siguri că ceea ce considerăm acum funcționalități de top în banking va fi normă în următoarele 6-12 luni, pentru că face parte dintr-o industrie care este despre oameni, pentru oameni. „O industrie modelată de așteptările noastre, care are legătură direct cu comportamentul nostru și dinamica preferințelor de consum. Care evoluează odată cu tehnologia și ține pasul cu schimbările sociale.” Până acum, transformarea digitală în domeniul bancar a ajutat la rezolvarea unor provocări din interacțiunea cu clientul, oferind acces la digital banking, open banking, aplicații bancare și platforme pentru clienți, astfel că vorbim astăzi despre servicii predictive și experiență personalizată prin analiza datelor. Avem regtech, care a dus la setarea cadrului legal de desfășurare a activităților financiare, la sporirea securității cibernetice și posibilitatea autentificării inteligente, explică el. Însă, pentru următorii 10 ani, șeful BCR anticipează că transformarea va ține de hiperpersonalizare, de cele mai bune servicii de consiliere financiară și de crearea unei experiențe de client care să fie sigură, ușoară, parte din viața de zi cu zi. „Spre exemplu, recuperarea cheltuielilor de grup din vacanță sau chiar și împărțirea unei facturi va fi posibilă instant. La fel cum nu vom mai vorbi despre portofoliul de produse și servicii, ci vom avea soluții individualizate 100%, care se vor baza pe înțelegerea în profunzime a obiectivelor financiare și de viață ale clientului.” Sergiu Manea se declară convins că bankingul joacă un rol activ în economia longevității, în crearea de prosperitate și facilitarea incluziunii, rol care va fi amplificat de tehnologie. Despre următorii 10 ani, șeful BCR consideră că „vor fi despre consiliere financiară sau nu vor fi deloc. Vor fi despre planificare financiară pentru toate generațiile și pe toate liniile de business, de la retail la corporate. Vor fi despre înțelegerea modului în care educația financiară și antreprenorială, dar și investițiile strategice și inovația pot influența pozitiv PIB-ul național și pot duce la dezvoltarea rezilienței financiare de țară. Vor fi despre înțelegerea schimbării lanțurilor industriale. Dar și despre impactul demografic – de la educație continuă și schimbarea structurii joburilor, de la investiții în resursa umană pentru recalificare și specializare până la globalizarea forței de muncă și la posibilitatea de a lucra doar pe proiecte. De la investiții care încurajează sectoarele cu avantaj competitiv pentru viitoarele cicluri economice la înțelegerea oportunității de a extinde durata carierelor profesionale și de a integra generații diferite la locul de muncă. Iar toate acestea vor fi însoțite de o mai bună înțelegere a economiei sociale și a modului în care putem să facem alegeri financiare care ne fac bine. Prin perspectiva pe termen lung, gestionarea veniturilor și diversificarea surselor de finanțare.” Unitățile BCR, completează liderul băncii, trec printr-un
proces de transformare și devin huburi pentru servicii financiare inteligente, tocmai pentru că digitalizarea facilitează un dialog financiar personalizat cu clienții, adaptat pe venitul, stilul și obiectivele de viață. Iar tehnologia va permite crearea unor servicii de consiliere și planificare financiară la distanță. „Bankingul nu înseamnă doar rezolvarea unor nevoi imediate și îndatorare, ci înseamnă produse de economisire, de investiții, asigurări, pensii private sau credite ipotecare verzi.” Bankingul nu stă pe loc. Iar o bancă evoluează cu și prin fiecare client, adaugă Sergiu Manea, explicând că povestea BCR despre transformare și inovație s-a consolidat în ultimii cinci ani, de la momentul lansării George – primul produs FinTech operaționalizat de o bancă din România. „Realist, acum 5-7 ani, ne-ar fi fost greu să credem că putem să avem o relație personală cu banca. Ne-ar fi fost greu să credem că vom avea cele mai importante servicii bancare accesibile direct de pe telefon. De fapt, ne-ar fi fost absolut imposibil să ne imaginăm că nu vom mai avea de semnat contracte, cu multe pagini de termeni și condiții, pentru a ne deschide un cont curent sau pentru a accesa un credit. Dar ce s-a întâmplat în acești cinci ani? Lumea întreagă a trecut printr-un proces de digitalizare accelerat. Astăzi avem peste 1,8 milioane de utilizatori activi. Durează 5 minute să accesezi o asigurare, 7 minute ca să aderi la Fondul de Pensii Facultative Pilon III și aproximativ 15 minute ca să accesezi un credit ipotecar. În același timp, 99% dintre conturile de economii, peste 76% dintre depozite și 66% din totalul rambursărilor anticipate se întâmplă pe flux 100% digital, în George.”
4. Maria Rousseva, director general al BRD: România are toate datele ca să devină o putere economică regională.
Legat de viitorul băncii în următorul deceniu, Maria Rousseva, director general al BRD, a treia bancă mare din România, spune că zece ani este o perioadă destul de lungă, dar dă asigurări că banca românească cu capital francez va urmări consecvent planurile pe care le are acum și care privesc o tehnologizare accelerată pentru toate procesele care au legătură atât cu distribuția de produse și servicii, cât și cu operațiunile back-office. „Ne uităm cu atenție la nevoile clientelei, la contextul socio-economic, de mentalități, la principalele evoluții reglementare pentru ca să putem obține un rezultat cât mai apropiat de ceea ce se așteaptă. De asemenea, ne străduim să răspundem uneia dintre cele mai mari provocări și oportunități, în același timp, nu doar pentru industria bancară, ci pentru toată economia – tranziția verde.” În privința evoluției sectorului bancar în viitor, directorul general al BRD amintește că deja vedem cum tehnologia începe să răspundă unora dintre cele mai importante întrebări pe care o bancă le are: ce preferințe au clienții, cum folosesc ei serviciile și produsele bancare, ce și-ar dori pe viitor. Iar această tendință se va intensifica în următorii ani, pe măsură ce și tehnologia va evolua, anticipează ea. Pe de altă parte, adaugă Maria Rousseva, relația cu clienții va trece într-o zonă în care calitatea consultanței va conta tot mai mult, și din acest punct de vedere formarea multidisciplinară a oamenilor va deveni încă și mai importantă. Totodată, în ceea ce privește piața bancară în general, probabil procesul de consolidare va continua, rezultând la final o piață cu mai puțini jucători, însă mai puternici. Încercând să anticipeze cum va arăta România în următorii zece ani, directorul general al BRD spune că „România are toate datele ca să devină o putere economică regională. Are mărimea critică, are potențial și resurse umane. Aș spune însă că are nevoie de mai multă cutezanță și ambiție de a reuși, și trebuie să creadă mai mult în ea însăși. Dacă toate aceste lucruri se întâmplă, vom vedea o țară care va profita de pe urma atuurilor sale majore: IT-ul, industria auto, agricultura și biodiversitatea. Coroborat cu dezvoltarea infrastructurii, în zece ani sper că vom vedea primele companii – campioane regionale provenite din România”.
5. Bogdan Neacșu, director general al CEC Bank: “Dacă vreți să trăiți într-o Românie de care să fiți mândri, alegeți să vă implicați și să schimbați lucrurile așa încât să devină țara pe care v-o doriți.”
În ceea ce privește CEC Bank, instituția de credit va continua să finanțeze economia și să ajute antreprenorii și România să se dezvolte, va continua investițiile în modernizare, procesul de digitalizare și extinderea ofertei de servicii disponibile online, fără drumuri la bancă, după cum spune Bogdan Neacșu, director general al CEC Bank, care are a urcat surprinzător în acest an pe locul 4 în topul băncilor mari, de pe poziția 6 în 2022. „Continuăm, de asemenea, Programul de Transformare început deja de câțiva ani, cu accent pe diversificarea serviciilor pentru clienți, prin adoptarea de metode și tehnologii moderne. În același timp, ne ducem mai departe planurile de creștere sustenabilă, de atragere de resurse și capital pentru a finanța economia românească și ne vom încuraja clienții să facă economii. Până la urmă bunăstarea unei societăți ține foarte mult de gradul de educație financiară și antreprenorială al oamenilor și al companiilor, educație la care și noi, ca bancă, avem o contributie esențială.” În privința evoluției bankingului, adaugă Bogdan Neacșu, așa cum observăm deja prin mișcările din piață, vom asista la o consolidare din ce în ce mai puternică a sistemului financiar-bancar, atât în România, cât și la nivel regional și european. Șeful CEC Bank se așteaptă și ca nivelul de calitate al produselor și serviciilor să crească pe măsura evoluției nevoilor clienților, a simplificării și a dezvoltării tehnologiei pe de o parte și a creșterii gradului de complexitate pe zona de consultanță pe altă parte. „Vom avea și pe viitor un rol activ în creșterea gradului de incluziune financiară din România, prin consiliere și acces la servicii bancare, prin intermediul celei mai extinse rețele teritoriale, ca parte dintr-un sistem financiar-bancar mai sănătos, mai incluziv. Un aspect îmbucurător în acest sens este acela că gradul de accesibilitate a persoanelor fizice la produse bancare a urcat de la 50% în perioada 2008-2009 până la aproape 70% în prezent. Consider că acest trend va continua în următorii ani.” În opinia lui Bogdan Neacșu, banca universală a viitorului ar trebui să fie o combinație între banca digitală si banca tradițională, axată pe servicii și consultanță cu rol mai complex. Banca viitorului trebuie să fie simplă, sigură și sustenabilă. Vorbind despre sustenabilitate, el spune că rolul băncilor va rămâne cel puțin la fel de important, pentru că sistemul financiar-bancar va direcționa în continuare fondurile în economie către proiecte de dezvoltare durabilă. Despre cum va arăta România în următorii 10 ani, șeful CEC Bank își exprimă în primul rând speranța ca România și țările din jur să fi depășit perioadele de tulburări economice și de războaie prin care trece lumea în prezent. Iar mesajul șefului CEC Bank către noua generație este: “Dacă vreți să trăiți într-o Românie de care să fiți mândri, alegeți să vă implicați și să schimbați lucrurile așa încât să devină țara pe care v-o doriți”.
6. Alina Rus, vicepreședinte & CFO la Raiffeisen Bank
 Alina Rus, vicepreședinte & CFO la Raiffeisen Bank, a cincea cea mai mare bancă din România, spune că de cele mai multe ori, ne facem planuri pentru următorii 3-5 ani, pentru că este important să știm unde vrem să ajungem, care este obiectivul nostru pe termen lung, însă nimeni nu știe ce se va întâmpla în următorii 10 ani, pregătirea pentru următorul deceniu făcând necesară cultivarea unei trăsături esențiale: adaptabilitatea. „Cât despre cum ne pregătim pentru ce ar putea să se întâmple în următorii 10 ani, aș face o paralelă cu o altă dimensiune de bază a vieții noastre, a societății, respectiv educația copiilor, cei care peste 10 ani vor trebui să facă față unor provocări cu totul noi față de ceea ce caracterizează prezentul sau orizontul de timp previzibil. Ca și în cazul educației, ne pregătim pentru viitor cultivând o trăsătură esențială, adaptabilitatea. Este important să ne dezvoltăm această caracteristică, atât la nivel personal, mental, cât și în ceea ce privește cultura organizației, care trebuie să fie agilă și să permită încorporarea promptă a noilor tendințe și un răspuns rapid în fața provocărilor ce apar în industria noastră, fie că vorbim de tehnologii sau de factori de risc noi.” Legat de evoluția sectorului bancar în perspectivă, vicepreședintele Raiffeisen Bank susține că, vom asista, cu siguranță la o transformare radicală a sectorului bancar, cu o tendință generală de accelerare a digitalizării, generată de dorința clienților de a avea acces la o experiență personalizată și facilă în relația cu banca. Rolul băncii însă rămâne același, adaugă ea, „de a contribui constant la dezvoltarea economiei, prin produse financiare și, mai ales, servicii de calitate, ce fac viața mai ușoară clientului în fiecare zi, fie că vorbim de persoane fizice, fie că vorbim de companii”.
„Cuvântul-cheie pentru un bancher rămâne «încrederea», așadar, cred cu tărie că indiferent cum va arăta industria bancară peste 10 ani, ne vom ghida după același principiu – dorința de a clădi o relație bazată pe încredere alături de clienții noștri. Am încredere că sistemul bancar din România este unul solid, rezilient, pregătit să facă față tuturor incertitudinilor și să se adapteze nevoilor economiei românești.”
Principiul fundamental pe care trebuie să desenăm orice plan pe termen lung este cel al sustenabilității, mai spune Alina Rus. „Contribuim continuu la dezvoltarea societății, dar este nevoie de efort, răbdare și încredere că împreună putem să construim un viitor mai bun pentru noi toți. Investițiile pe care le facem azi poate nu sunt atât de vizibile generației actuale, dar sunt esențiale pentru ca peste 10 ani să trăim într-un mediu mai bun. Acesta este mesajul meu pentru generația viitoare – în fiecare zi facem alegeri mai mici sau mari, prin care noi înșine modelăm viitorul acestei țări. Fiecare decizie responsabilă pe care o facem este un pas mic, dar sigur către o Românie mai bună, către o societate în care sustenabilitatea este nu doar un deziderat, ci o realitate în care avem acces la educație și servicii medicale de calitate, utilizăm preponderent energie verde, avem condiții de muncă decente, iar respectul pentru mediul înconjurător și pentru comunitate în general este o constantă în viața de zi cu zi“, concluzionează vicepreședintele Raiffeisen Bank.
7. Mihaela Lupu, noul CEO și președinte al Directoratului UniCredit Bank România
Mihaela Lupu, noul CEO și președinte al Directoratului UniCredit Bank România, spune că în următorii 10 ani, dar și în cei ce le vor urma banca românească cu capital italian va urmări obiectivul de a-și consolida poziția în sectorul bancar, valorificând modelul paneurpean unic. „Ambiția noastră este să le putem oferi clienților o ofertă cuprinzătoare, de excepție, care să răspundă tuturor nevoilor lor. Sunt convinsă că, alături de colegii mei din UniCredit și de cei mai buni parteneri vom reuși să ne îndeplinim această ambiție. Și, mai mult decât atât, sunt convinsă că UniCredit va continua să fie una dintre băncile esențiale pentru viitorul României și al Europei.” Industria bancară se va confrunta cu o serie de provocări, dar și de oportunități în următorii 10 ani, anticipează noua șefă a UniCredit Bank România. „Importanța pe care încep să o aibă serviciile bancare digitale, ascensiunea companiilor fintech și a tehnologiei blockchain, utilizarea din ce în ce mai frecventă a inteligenței artificiale (AI) și a machine learning (ML) sunt doar câteva dintre elementele care cred că vor influența și schimba sectorul bancar la nivel internațional.” Iar băncile care sunt capabile să se adapteze la cerințele în schimbare ale clienților și la noile tehnologii vor fi cele care vor avea succes în această industrie în continuă evoluție, în opinia liderului UniCredit Bank. „Dacă vorbim despre sectorul bancar românesc, acesta a demonstrat că este unul solid și foarte rapid adaptabil la contextul complex al ultimilor ani – pandemie, război la graniță. Acest lucru îmi dă certitudinea că și în viitor, vom reuși să ne îndeplinim rolul important pe care îl avem în societate, acela de a finanța economia și de a ne sprijini angajații și clienții.”
În privința evoluției României în următorii 10 ani, Mihaela Lupu spune că mediul de business poate și trebuie să joace un rol vital în crearea unui viitor mai bun și mai echitabil pentru toți. “De aceea invitația și mesajul meu pentru viitor este despre sustenabilitate: să ne asigurăm că ne folosim puterea și resursele în mod responsabil, pentru a educa, pentru a construi și pentru a include. Doar în felul acesta ne vom asigura că exista viitor.”
8. Traian Halalai, președintele executiv al Exim Banca Românească: „Ne-am adaptat, am învățat, am modernizat, am schimbat stiluri, mentalități și percepții. Am performat în mod inteligent, devenind o bancă universală românească de top.”
Traian Halalai, președintele executiv al Exim Banca Românească, declară că privește cu mândrie ultimul deceniu de activitate al băncii – în care practic a reinventat modelul de business – și spune că are toată încrederea că și în deceniul următorul banca, ajunsă pe locul 8 în topul după active, va continua să se dezvolte accelerat. “Ne-am adaptat, am învățat, am modernizat, am schimbat stiluri, mentalități și percepții. Am performat în mod inteligent, devenind o bancă universală românească de top. Sunt realizări remarcabile pentru o bancă ce în urmă cu 10 ani ocupa poziția 21 în sistemul bancar. Avem capacitatea de a face față provocărilor, de a fi deschiși la noi abordări și de a ne adapta permanent astfel încât să construim un brand puternic pe piața bancară. Un brand care am toată convingerea că își va îndeplini misiunea asumată – de a contribui la creșterea prosperității în România prin construirea de parteneriate durabile pentru bunăstarea socială și performanța economică a clienților săi. Pentru că România crește cu noi toți!” Pe piața bancară românească există încă destul loc pentru consolidare și aceasta va fi tendința principală, este de părere șeful Exim Banca Românească, care anticipează că procesul de consolidare a sistemului bancar va continua, lucru care îi va permite să mobilizeze mai bine resursele pentru susținerea intermedierii financiare în România. „Acest proces va fi însoțit în mod evident de continuarea investițiilor în digitalizarea produselor și serviciilor bancare, proces care, obligatoriu, va trebui dublat de eforturi în zona educației financiare pentru reducerea disparităților care există între mediul urban și rural în România. Pe măsură ce dezvoltările și investițiile IT vor avansa, vom asista desigur și la o schimbare a arhitecturii comerciale axată pe remodelarea rețelei bancare tradiționale. Cred că în viitor unitățile bancare vor rămâne principalul punct de contact, dar vor funcționa după un model hibrid – cu personal pentru consiliere și canale alternative de distribuție (unități de tip self-banking, ghișee automate, ATM-uri etc.) pentru o acoperire mai bună a nevoilor de servicii financiare.” Cât privește strategiile de finanțare, este evident că băncile se vor concentra din ce în ce mai mult pe finanțările verzi care vor facilita tranziția spre o economie cu emisii de carbon reduse. Și este așteptată și o creștere a orientării băncilor spre creditarea companiilor care generează o valoare adăugată mai ridicată (aport crescut de tehnologie), astfel încât să fie stimulat și procesul de tranziție digitală în România. De asemenea, creditarea activității companiilor locale cu activitate industrială poate și trebuie să ocupe un loc central pe agenda băncilor, pentru îmbunătățirea ofertei la nivel agregat și reducerea presiunii pe deficitul comercial, explică Halalai. Referindu-se la evoluția României în perspectivă, șeful Exim Banca Românească spune că economia pare să se îndrepte treptat spre un model de creștere în care rolul investițiilor va fi unul mult mai important, iar, în condițiile în care acest model se va menține pe termen mai lung, potențialul economiei românești va crește gradual în următorii zece ani. De aceea, Traian Halalai consideră că România are atuuri pentru a-și modela o traiectorie de dezvoltare conturată puternic în jurul ideii de valorificare a poziției sale geostrategice, ca stat membru al Uniunii Europene – statut care asigură accesul la resurse semnificative, și ca element de stabilitate în regiunea Europei de Est. “Astfel, cred că România de peste 10 ani va fi cel mai probabil o economie activă, dezvoltată și puternică, un element de stabilitate regională și un partener de afaceri valoros, alături de partenerii internaționali. Valorificând oportunitățile oferite, stimulând intens potențialul local valoros de dezvoltare tehnologică, creând locuri de muncă inteligente pentru noile generații, avem toate premisele care, în 10 ani, să ne conducă la concluzia că putem vorbi despre o economie românească puternică, dinamică, o economie a viitorului european și global.”
9. Gyula Fater, CEO al OTP Bank: „Digitalizarea, automatizarea și inteligența artificială duc la transformări dincolo de înțelegerea noastră actuală
La rândul lui, Gyula Fater, CEO al OTP Bank, spune că ritmul schimbării este exponențial și este extrem de dificil să anticipăm cum va arăta lumea peste trei ani, făcând anul 2033 să pară un scenariu care iese direct din science fiction (SF). “Digitalizarea, automatizarea și inteligența artificială duc la transformări dincolo de înțelegerea noastră actuală. Cu toate acestea, cred că cel mai critic aspect nu va fi legat de posibilitățile create de aceste inovații, ci mai degrabă de factorul uman, modul în care ne putem adapta și naviga în acest peisaj care evoluează rapid. Ritmul schimbării din jurul nostru a accelerat semnificativ până la punctul în care majoritatea elevilor nu pot răspunde astăzi cu exactitate la o simplă întrebare despre viitoarele lor cariere, deoarece majoritatea profesiilor pe care le vor exercita nici măcar nu există încă.” Așadar, pregătirile noastre pentru următorul deceniu ar trebui să se concentreze în primul rând pe factorii umani, cum ar fi educația continuă, adaptabilitatea și starea de bine mentală, consideră șeful OTP Bank. Dar, luând în considerare o predicție mult mai tangibilă, Gyula Fater speră că până în 2033, România va avea un sistem de autostrăzi dezvoltat care să conecteze toate orașele mari, euro va fi înlocuit deja leul ca monedă națională, vom fi aderat în sfârșit la spațiul Schengen și România nu va mai fi subiect al procedurii de deficit bugetar excesiv impusă de Uniunea Europeană. În privința evoluției posibile a sectorului bancar în viitor, șeful OTP Bank România amintește că în anii 1960, în Statele Unite, primele ATM-uri și carduri de plată
și-au făcut debutul, iar principala așteptare la acea vreme era că, într-un deceniu, majoritatea sucursalelor băncilor vor dispărea, împreună cu numerarul, ceea ce nu s-a întâmplat. “Acum, 60 de ani mai târziu, îmi pot imagina o societate fără numerar care va apărea în anii 2030, foarte posibil condusă de o tehnologie sau un instrument care nu a fost încă inventat. În opinia mea, interacțiunea umană va avea în continuare un rol, dar va deveni mai puțin frecventă și va fi utilă în special în tranzacțiile mai complexe. În consecință, băncile vor trebui să-și extindă sfera de operațiuni, oferind o gamă mai largă de servicii și produse dincolo de cele financiare tradiționale”. Sectorul bancar românesc are resurse și se poate dezvolta la un nivel deplin, așa cum vedem în economiile mai dezvoltate, concluzionează șeful OTP Bank România.
10. Samir Karia, country officer, Citi Romania: „Permacriza pe care o vedem prelungindu-se dincolo de pandemie, războaie și schimbări climatice ne determină să ne gândim mai mult la problemele de securitate. Aceasta este cu siguranță o temă pentru liderii din întreaga lume, indiferent de sector – cum să construim companii și țări mai reziliente.”
Sintetizând situația din prezent, Samir Karia, country officer la Citi Romania, amintește că trăim vremuri fără precedent, în care putem distinge cinci megatendințe ce remodelează mediul de afaceri într-un mod accelerat: schimbările climatice, dezvoltările tehnologice, dezechilibrele demografice, instabilitatea geopolitică și polarizarea socială. “La Citi, a ne ajuta clienții să gestioneze aceste provocări și să îmbrățișeze oportunitățile lumii noastre în schimbare reprezintă fundamentul misiunii noastre: aceea de a sprijini creșterea și progresul economic. Din poziția de bancă globală de top, vom continua să ne folosim resursele și experiența pentru a ajuta clienții și comunitățile să rezolve marile provocări cu care se confruntă în fiecare zi – în energie, finanțare sustenabilă, infrastructură, reziliența lanțului de aprovizionare și alte domenii.” Iar tranziția către o economie cu emisii scăzute de carbon este tema-cheie care va guverna din ce în ce mai mult strategiile de afaceri în următorii 10 ani. „Permacriza” pe care o vedem prelungindu-se dincolo de pandemie, războaie și schimbări climatice ne determină să ne gândim mai mult la problemele de securitate. Aceasta este cu siguranță o temă pentru liderii din întreaga lume, indiferent de sector – cum să construim companii și țări mai reziliente, mai spune șeful Citi Romania. “Am putea spune că există un nou S în ESG, care înseamnă Securitate, fie că este vorba de securitate alimentară, securitate energetică sau securitate financiară.” De asemenea, Citi urmărește îndeaproape progresele tehnologice și investește mai mult în modernizarea infrastructurii la nivelul băncii, ca parte a unui program amplu de transformare la nivel global. Totodată, banca eficientizează și automatizează procesele, îmbunătățind în același timp calitatea și accesibilitatea datelor în cadrul organizației. “Citi continuă să lucreze cu clienți din segmentele noastre țintă – guverne, companii mari multinaționale și locale, instituții financiare, precum și cu companiile mijlocii (middle-market) cu creștere rapidă, care devin globale într-un ritm record. Investim din ce în ce mai mult în clienți care conduc noua economie, cum ar fi cei din tehnologie, sănătate și energie curată.” Peisajul serviciilor bancare, adaugă șeful Citi, este în mod clar sub influența megatendințelor subliniate mai sus, trecând prin schimbări impulsionate în special de tehnologie, de nevoile în schimbare ale clienților și de mediul de reglementare. În ceea ce privește tehnologia și transformarea digitală, este clar că digitalizarea serviciilor bancare va continua, cu accent pe îmbunătățirea experienței clienților prin platforme online și mobile, în special când vine vorba de procesele de onboarding și instrumente avansate de plată digitală. De asemenea, evoluții precum open banking, AI și automatizare, soluțiile de tip chatbot și robo-advisorii vor avea un rol de jucat în dezvoltarea de noi produse financiare și în îmbunătățirea eficienței operaționale. În acest sens, șeful Citi România susține că reglementările privind confidențialitatea datelor, open banking și securitatea cibernetică vor continua să evolueze, influențând modul în care funcționează băncile. “Acest nou peisaj va face cu siguranță securitatea cibernetică să devină și mai critică, băncile având nevoie să investească în măsuri de securitate robuste pentru a proteja datele clienților și activele financiare. În acest context, rețelele fizice ale băncilor vor continua să se transforme, sucursalele băncilor tradiționale evoluând pentru a deveni mai orientate spre consiliere și servicii mai complexe, cu mai puține servicii de tranzacționare de rutină efectuate în persoană.” În ceea ce privește sustenabilitatea, considerentele de mediu, sociale și de guvernanță (ESG) vor deveni parte integrantă a activității bancare, șeful Citi așteptându-se ca băncile să ofere mai multe opțiuni de investiții sustenabile, concentrându-se în același timp pe reducerea propriei amprente asupra mediului. “Aceste aspecte sunt strâns legate și de nevoia mai mare de planificare a rezilienței – în fața amenințărilor cibernetice crescute, a tulburărilor sociale și a dezastrelor naturale, va fi necesar ca băncile să prioritizeze planificarea rezilienței pentru a asigura continuitatea operațiunilor.” În ceea ce privește piața forței de muncă, mulți dintre liderii cu care șeful Citi spune că vorbește sunt de acord că tema capitalului uman va crește în importanță în următorii ani și, cel mai probabil, competiția pentru talente va rămâne acerbă, iar capacitatea băncilor de a crea o cultură corporativă centrată pe angajați va fi cheia. „Flexibilitatea și munca de la distanță vor continua să fie o tendință importantă, influențând modul în care băncile își structurează forța de muncă și utilizează tehnologia pentru a sprijini activitatea remote.”
Alături de asta, salariul echitabil, munca cu sens și îmbrățișarea diversității sunt factori determinanți în decizia angajaților de a rămâne sau a pleca din organizație, aspecte pe care le observ mai ales când vine vorba de generațiile tinere de profesioniști. Este evident că nicio bancă nu va reuși să treacă prin astfel de provocări și transformări semnificative, fără parteneriate puternice dincolo de granițele organizației și fără o colaborare continuă cu partenerii și instituțiile de piață, cu factorii de decizie, inovatorii și alți stakeholderi relevanți.” În privința evoluției economiei în perspectivă, șeful Citi spune că vede România ca o țară cu potențial semnificativ și strategică pentru activitatea Citi în Europa. “Climatul de atragere a companiilor străine pentru a investi în România s-a îmbunătățit în ultimii doi ani, odată cu redeschiderea economiei. Observăm o creștere a interesului investitorilor străini pentru a dezvolta proiecte în România, dar și a companiilor românești cu creștere rapidă, care caută să se extindă la nivel internațional. Suntem aici pentru a ajuta piața locală să se dezvolte și să devină cu adevărat un campion regional puternic.”
11. Mustafa Tiftikcioglu, CEO al Garanti BBVA
Legat de viitorul României, Mustafa Tiftikcioglu, CEO al Garanti BBVA, are convingerea că în următorul deceniu provocările de natură economică din România se vor atenua comparativ cu anii anteriori, existând o perspectivă pozitivă, iar prognozele care indică o perioadă de stabilitate economică susținută, fără crize la orizont, se vor confirma, și vom asista la o creștere economică constantă și sănătoasă. „Cred că implementarea planului de redresare și reziliență, precum și utilizarea altor fonduri UE ar trebui să genereze investiții majore, care mai apoi vor fi un motor de creștere. Se anunță, de asemenea, și o temperare a inflației, alături de o creștere a consumului privat, ca urmare a majorării salariului minim, a pensiilor și a salariilor.” Pentru a aborda acest peisaj, Garanti BBVA își concentrează strategia de business pe câteva aspecte-cheie, respectiv îmbunătățirea portofoliului de soluții financiare pentru a răspunde mai bine nevoilor clienților, dezvoltarea digitală (tehnologia fiind crucială în industria bancară de astăzi), angajați, precum și sustenabilitate, respectiv protejarea mediului, după cum spune șeful băncii. “Aș rezuma prin a spune că mizăm pe stabilitatea economică, iar elemente de mai sus, împreună, formează strategia noastră pentru un viitor de succes și responsabil în industria bancară.” În ceea ce privește sectorul bancar, privind la următorii zece ani, de asemenea estimările Garanti BBVA privind evoluția și dezvoltarea sunt optimiste, potrivit lui Mustafa Tiftikcioglu. “Vedem la orizont un sector bancar robust și solid, cu mai multe tendințe favorabile. Ne așteptăm la o scădere a creditelor neperformante în continuare, reflectând un mediu de creditare mai sănătos. În plus, estimăm o continuare a îmbunătățirii ratelor de solvabilitate, trend similar cu anii precedenți, ceea ce va contribui la stabilitatea și încrederea generală a sectorului bancar. Aceste evoluții pozitive sunt semne promițătoare atât pentru industrie, cât și pentru clienți. De asemenea, în următorul deceniu, anticipăm o stabilizare a ratelor dobânzilor și o creștere a încrederii populației în împrumuturi, aspecte care de altfel sunt deja vizibile în sector. Știm că ratele stabile ale dobânzilor oferă predictibilitate, stimulând creșterea economică și planificarea financiară prudentă. Mai mult, o dovadă în plus a acestei încrederi în sistem poate fi văzută în evoluția pozitivă a depozitelor populației.” În concluzie, încercând să facă o predicție generală pentru următorul deceniu, șeful Garanti BBVA își exprimă optimismul față de ce va urma.
“Cred cu tărie că în pofida vremurilor tulburi și provocatoare din deceniile trecute, anii următori vin cu o promisiune de stabilitate, creștere economică și bunăstare a românilor. Am rezistat furtunilor, ne-am adaptat la schimbări și am învățat din toate acestea. Cu reziliență și inovație, suntem gata să navigăm către un viitor cu imprevizibilitate minimă și să contribuim la viitor mai bun si mai prosper pentru toți”, concluzionează Mustafa Tiftikcioglu, liderul Garanti BBVA.
12. Paolo Vivona, CEO Intesa Sanpaolo Bank: Țara are un sector tehnologic în creștere, o forță de muncă calificată și este o destinație atractivă pentru investițiile străine
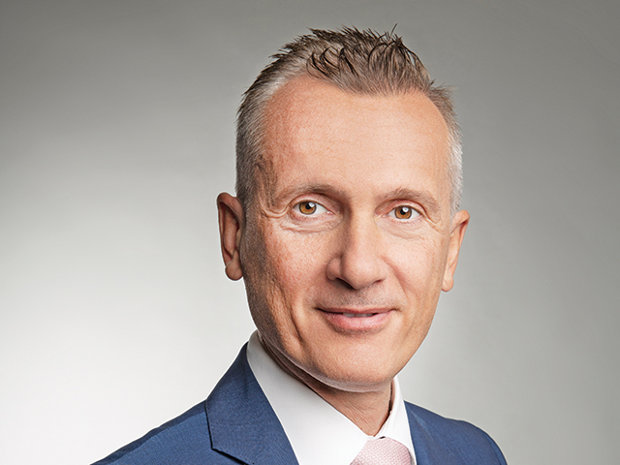
Paolo Vivona, noul șef al Intesa Sanpaolo Bank, evidențiază angajamentul ferm al grupului italian Intesa Sanpaolo și al subsidiarei locale pentru o nouă ”călătorie” de creștere în România. “Grupul continuă să investească pe piața locală, așa cum a demonstrat-o și prin recenta achiziție a First Bank. Ca planuri de viitor, continuăm să ne concentrăm asupra portofoliilor de credite corporate și de depozite, precum și asupra calității portofoliului și evoluției creditelor performante. Având sprijinul unui grup financiar internațional solid, vom profita de sinergiile cu compania-mamă și cu băncile din divizia ISBD. Fiind o bancă universală, intenționăm să dezvoltăm în continuare activitățile de retail și să extindem serviciile bancare digitale.” Recunoscând că este dificil să faci predicții, șeful Intesa Sanpaolo Bank amintește că România a cunoscut o creștere economică semnificativă în ultimii ani și anticipează că această evoluție probabil va continua și în următorul deceniu. “Țara are un sector tehnologic în creștere, o forță de muncă calificată și este o destinație atractivă pentru investițiile străine. Desigur, ritmul de creștere depinde de mai mulți factori, inclusiv de condițiile economice globale și de politicile guvernamentale. Totodată, mediul economic global a manifestat în ultimii ani o volatilitate crescută și putem observa că din anumite puncte de vedere provocările economice sunt mai mari decât în urmă cu 5 sau 10 ani.” În aceste circumstanțe, directorul general al Intesa Sanpaolo Bank consideră că sistemul bancar din România își va continua consolidarea, prin reducerea numărului de bănci. “Aceasta este consecința atât a evoluțiilor în materie de cerințe prudentiale, care se transpun în costuri de conformitate, percepției asupra riscurilor, dar si unei evoluții firești spre un sistem bancar matur, cu un număr mai redus de bănci, dar de dimensiuni mai mari.” De asemenea, completează el, probabil va exista o creștere și din punctul de vedere al activelor și al capitalizării, care se poate situa la un nivel ușor mai ridicat decât creșterea PIB-ului. Ne putem aștepta la o “maturizare” a sistemului bancar și din punct de vedere al ”sofisticării”, atât a ofertelor cât și a așteptărilor din partea clienților, datorită îmbunătățirii nivelului de educație financiară în rândul acestora – băncile având și urmând să aibă și în viitor o contribuție importantă, în creșterea nivelului de educație financiară, atât prin acțiuni directe, cât și prin comportamentul de zi cu zi față de proprii clienți, adaugă Paolo Vivona. Totodată, este evident că transformarea digitală va continua, AI-ul, tehnologiile emergente, automatizarea, serviciile personalizate și opțiunile bancare mai convenabile putând să devină normă, mai spune el. Și, cel mai probabil, băncile vor pune un accent mai mare pe factorii de mediu, sociali și de guvernanță (ESG). “Finanțarea durabilă și investițiile responsabile vor deveni o parte integrantă a operațiunilor bancare.”
România va crește cu noi toți! Concluzionează bancherii.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa