
Mallul la borna de un sfert de secol. Cum au schimbat Mallurile fața comerțului românesc în 25 de ani și ce urmează?
România în a doua parte a anilor ‘90 era una dominată de inflație galopantă, sărăcie, greve și proteste. Dar deja luminița de la capătul tunelului se întrevedea. Românii erau sătui de „circurile foamei”, iar comerțul stradal era dominat de spații…

România în a doua parte a anilor ‘90 era una dominată de inflație galopantă, sărăcie, greve și proteste. Dar deja luminița de la capătul tunelului se întrevedea. Românii erau sătui de „circurile foamei”, iar comerțul stradal era dominat de spații comerciale deținute de o serie de investitori care cereau chirii mari, de cele mai multe ori nesustenabile. Și apoi a apărut MALLUL.
Mallul era un concept occidental, unul american chiar, care de obicei era văzut în filme sau în pozele trimise de rude plecate în afară. Cinematografele în anii ʼ90 erau tot cele „clasice” din era comunistă, iar conceptul de „entertainment” era unul destul de vag. De partea cealaltă, Bucureștiul era gri, prăfuit, plin de construcții neterminate și șantiere abandonate. Deodată însă în locul unui „Circ al Foamei” a apărut o clădire modernă, placată cu roz, pe Calea Vitan.
Totul avea să se schimbe în 1999, odată cu mallul. Într-un an în care profesorii aveau să organizeze una dintre cele mai lungi greve, iar guvernul condus de Radu Vasile avea să marcheze „Pacea de la Cozia” după bătălia cu minerii de la Costești, ceva avea să se schimbe.
„Retrospectiva aceasta, care ne întoarce în timp mai mult de 25 de ani, creează un prilej foarte interesant de reflecție privind modul în care am evoluat ca societate, ca piețe, ca obiceiuri de consum, chiar și personal”, spune Carmen Ravon, head of retail occupiers CEE în cadrul companiei de consultanță CBRE.
E atât de greu să vorbim acum despre retailul „modern” din acea perioadă având tot bagajul de experiență acumulat în acești ani ținând cont că la finalul anilor ‘90 piața de retail era un univers destul de redus în București, controlat de câteva magazine precum Unirea, Cocor, Bucur Obor, IDM, sau Pavilion H lângă care își mai făceau loc doar alte câteva mici magazine de haine și accesorii. În orașele reședințe de județ lucrurile erau și mai „moderne”: existau o serie de magazine care activează acum sub numele de Winmarkt, toate în inima orașelor, iar pe lângă acestea, o foarte redusă ofertă de fashion furnizate de mici magazine de cartier, fară branduri. România încă nu era parte din Uniunea Europeană și am fost și printre cei care din fostul bloc comunist au avut nevoie de mai mult timp pentru a convinge investitorii să mizeze pe România și să o modernizeze cu adevărat”, spune Carmen Ravon, head of retail occupiers CEE, în cadrul companiei de consultanță CBRE.
Grupul Anchor a cumpărat ruinele unui fost „Circ al Foamei” în a doua parte a anilor ʼ90, iar în 1999 avea să deschidă acolo primul mall din România. Un simbol comunist, sinistru și de tristă amintire a fost transformat într-un simbol al capitalismului.
Decizia de a investi în retailul modern în România, încă de la începutul anului 1997, s-a datorat potențialului de dezvoltare pe termen lung al pieței, iar dorința de a-și diversifica și consolida poziția într-o economie în tranziție s-a dovedit a fi o mișcare strategică, pozitivă pe termen lung,
au explicat reprezentanții Anchor Grup, primii investitori într-un mall modern în România
„Decizia de a investi în retailul modern în România, încă de la începutul anului 1997, s-a datorat potențialului de dezvoltare pe termen lung al pieței, iar dorința de a-și diversifica și consolida poziția într-o economie în tranziție s-a dovedit a fi o mișcare strategică, pozitivă pe termen lung”, au explicat reprezentanții Anchor Grup. Cele două mall-uri construite în București – primul în zona Vitan, iar al doilea în cartierul Militari – au costat 50 de milioane de dolari, respectiv 45 de milioane de euro. Rezervați în declarații la acea vreme, cei de la Anchor spuneau că în funcție de mai mulți factori, în mod special în funcție de suprafață închiriată, chiria pe metrul pătrat varia în urmă cu 20 de ani între 6 și 160 de euro. La acea vreme, Ali Ergun Ergen, din funcția de director general al Anchor Group România, explica faptul că zilnic primeau cereri pentru închirieri de spații cât pentru a umple într-un mall. Practic, dacă în 1999 nu exista piață și era greu de găsit chiriași, după nici șase ani cererea explodase.
În acea perioadă, România se afla într-un proces de transformare economică și politică. Tranziția către o economie de piață crease un nou potențial pentru dezvoltarea sectorului modern de retail. Anchor Grup a anticipat această schimbare și a investit în viitorul României la acel moment, o acțiune în acord cu strategia noastră de extindere pe o piață emergentă.
„Am reușit să fim cu un pas înaintea competitorilor și încă din prima zi centrul nostru comercial a atras un număr mare de clienți, mulți dintre ei veniți din orașele adiacente capitalei, pentru a se bucura de experiența de cumpărături oferită de București Mall”, au subliniat reprezentanții Anchor. În cei 25 de ani de prezență pe piața din România, investițiile în București Mall Vitan s-au ridicat la 76,3 milioane de euro, iar „grosul” a fost realizat la finalul anilor ʼ90, când puterea de cumpărare în România era una infimă în raport cu cea din Europa de Vest. Această sumă include și costurile procesului amplu de modernizare din perioada 2013-2016.
„În urmă cu douăzeci și cinci de ani, București Mall Vitan și-a întâmpinat primii vizitatori și a început să schimbe în bine experiența urbană. Le-a oferit acestora o gamă largă de branduri internaționale într-o locație modernă. A fost o poveste de succes care a atras atât bucureștenii, cât și clienți veniți din toată țara. Astăzi, București Mall Vitan a devenit mai mult decât o destinație comercială, fiind un adevărat reper urban, aducând concepte unice, dezvoltate pentru prima dată pe piața din România, și un vibe confortabil. „București Mall Vitan rămâne un pilon puternic în industria de retail din România. A reușit să traverseze mai multe perioade marcate de provocări și a reușit să se adapteze constant noilor contexte. Cu un mix de branduri românești și internaționale extrem de variat și concepte unice pe piață, reușim să oferim clienților noștri mai mult decât sesiuni de cumpărături, dar adevărate experiențe urbane. În plus, fiind o destinație one stop shop, vizitatorii București Mall Vitan pot găsi aici tot ce au nevoie. Astfel, centrul nostru comercial atrage un număr mare de clienți și ne bucurăm, de asemenea, să avem un grad de ocupare de peste 97%”, au explicat reprezentanții companiei. Mall Vitan a fost nu doar un pionier al pieței de retail local, dar mai ales a demonstrat că este suficient de mult potențial pentru acest tip de concept în România (și a fost mult, nu doar suficient) și că poți proiecta dezvoltări ulterioare sustenabile din punct de vedere financiar, trafic, concepte de retail.
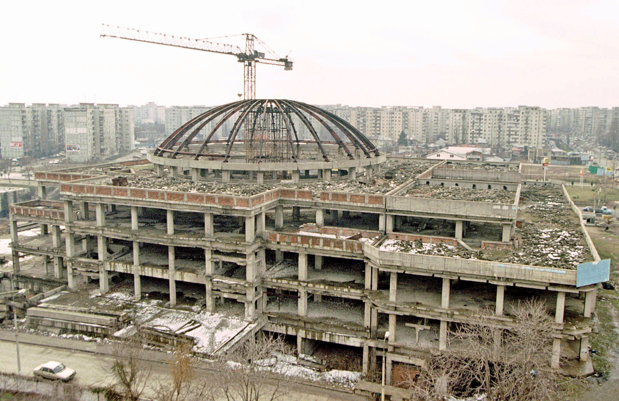
Grupul Anchor a cumpărat ruinele unui fost „Circ al Foamei”, mai exact Complexul Agroalimentar Vitan, în a doua parte a anilor ʼ90, iar în 1999 avea să deschidă acolo primul mall din România. Un simbol comunist, sinistru și de tristă amintire a fost transformat într-un simbol al capitalismului.
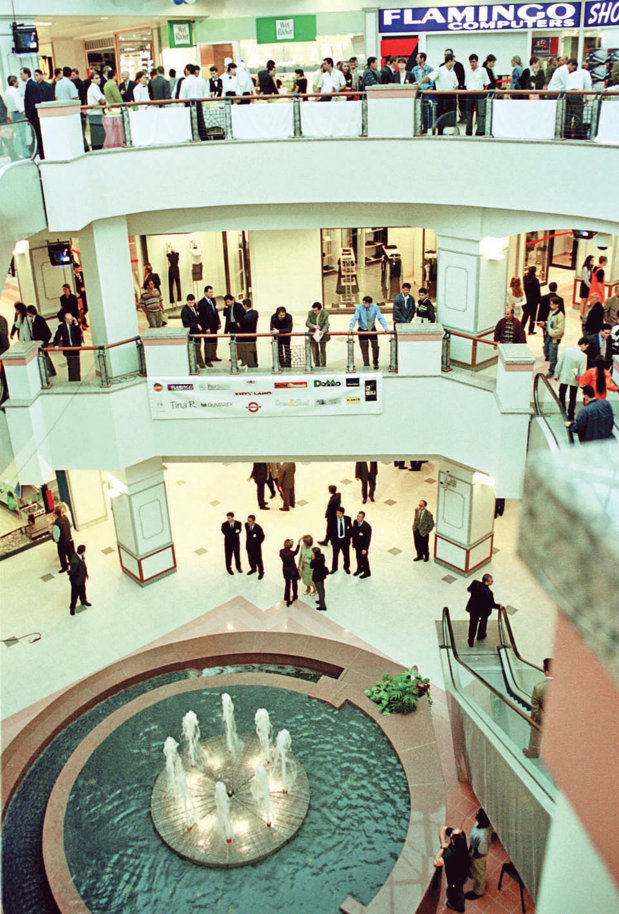
„Îmi amintesc ce succes a avut food court-ul din acest prim mall! Practic merita să traversezi tot orașul doar pentru experiența de a mânca în acel loc, atât de neobișnuit pentru noi. A fost semnalul așteptat de branduri relevante care și-au făcut apoi mai mult sau mai puțin curaj să intre în România, cele mai curajoase intrând direct dar majoritatea prin francizati. Ca o mostră a realității acelor vremuri, contractele de închiriere se semnau aproape fară a fi citite și negociate, comparativ cu perioade de luni de zile cum este practica acum. La fel de important, Mall Vitan a mai dovedit la acea vreme că un centru comercial poate schimba piața rezidențială adiacentă în bine, ceeea ce s-a întâmplat în nenumărate cazuri apoi”, argumentează consultantul de la CBRE.
Impactul avea să fie unul imens. Traficul în zonă a crescut exponențial, la fel și prețurile apartamentelor din zonă. Investitorii aveau să descopere profitabilitatea mallurilor în România, iar acestea aveau să răsară precum „ciupercile după ploaie” în toate orașele mari ale țării. Mai mult, și retailerii aveau să descopere Bucureștiul și ulterior celelalte orașe. Pentru prima dată aveau la dispoziție spații noi, moderne, la standarde internaționale, deținute de companii internaționale și aveau să interacționeze cu consultanți specializați.
„Probabil sunt puțini cei care conștientizează acest lucru, dar investitorii aveau în acel moment atât un motiv foarte puternic să vină cât și unul la fel de puternic să amâne intrarea în România: eram o țară de 23 milioane de locuitori în care nu era niciun fel de competiție pe ceea ce ar fi însemnat retail modern, însă cel mai important – puterea de cumpărare era extrem de mică, iar riscurile politice și economice mari și încă prezente. Însă realmente nu era nevoie decât de o scânteie și un dram de curaj și viziune, iar deschiderea primului mall din România a dovedit asta”, a explicat Carmen Ravon.
Într-un interviu acordat ZF în 2010, Tunc Capa, omul de afaceri turc care conducea Anchor Grup în a doua parte a anilor ʼ90 și care a fost fondatorul mallurilor din Vitan și Plaza România, explica faptul că provocarea în 1999 era aceea de a găsi chiriași pentru mall, în timp ce acum, după 25 de ani, brandurile stau efectiv la coadă în așteptarea unui spațiu liber într-un centru comercial.
La 11 ani de la inaugurarea București Mall în 2010, Tunc Capa explica faptul că în Capitală se construiseră prea multe malluri, în ciuda dezvoltării retailului și creșterii salariilor. „În anii ‘90 un muncitor în construcții costa 100 de dolari. Acum (iunie 2010 – n.red.) costă 1.200 de euro, luând în calcul și toate taxele. La deschiderea București Mall (în 1999 – n. red.) erau foarte puține branduri în România, nu găseai chiriași. Acum sunt toate brandurile europene în piață. Creșterea din retail a dus și la o reducere apieței negre.”
În București rețeta a fost urmată și cu Plaza România, al doilea mall deschis de Anchor în 2003, și ulterior și de City Mall de la Șura Mare, în prezent Eroii Revoluției, transformat în birouri, și nu în ultimul rând Liberty Mall, cumpărat recent de Jumbo.
În total, în București erau în 1990 11 „Circuri ale Foamei”, dintre care cinci aveau cupolă, iar șase nu. Din acestea, șase erau gata la Revoluție, între care două aveau cupolă – cel de la Unirii – piața agroalimentară de pe actualul bulevard Corneliu Coposu – și cel din Pantelimon, acum piață agroalimentară – acesta din urmă este și ultimul funcțional în forma originală, cu arhitectura originală. Cel de la Unirii este de ani buni parțial abandonat, în urma unui proiect demarat dar nefinalizat. Celelalte care aveau cupolă erau „schelete” abandonate la Revoluție, care treptat au devenit proiecte moderne.
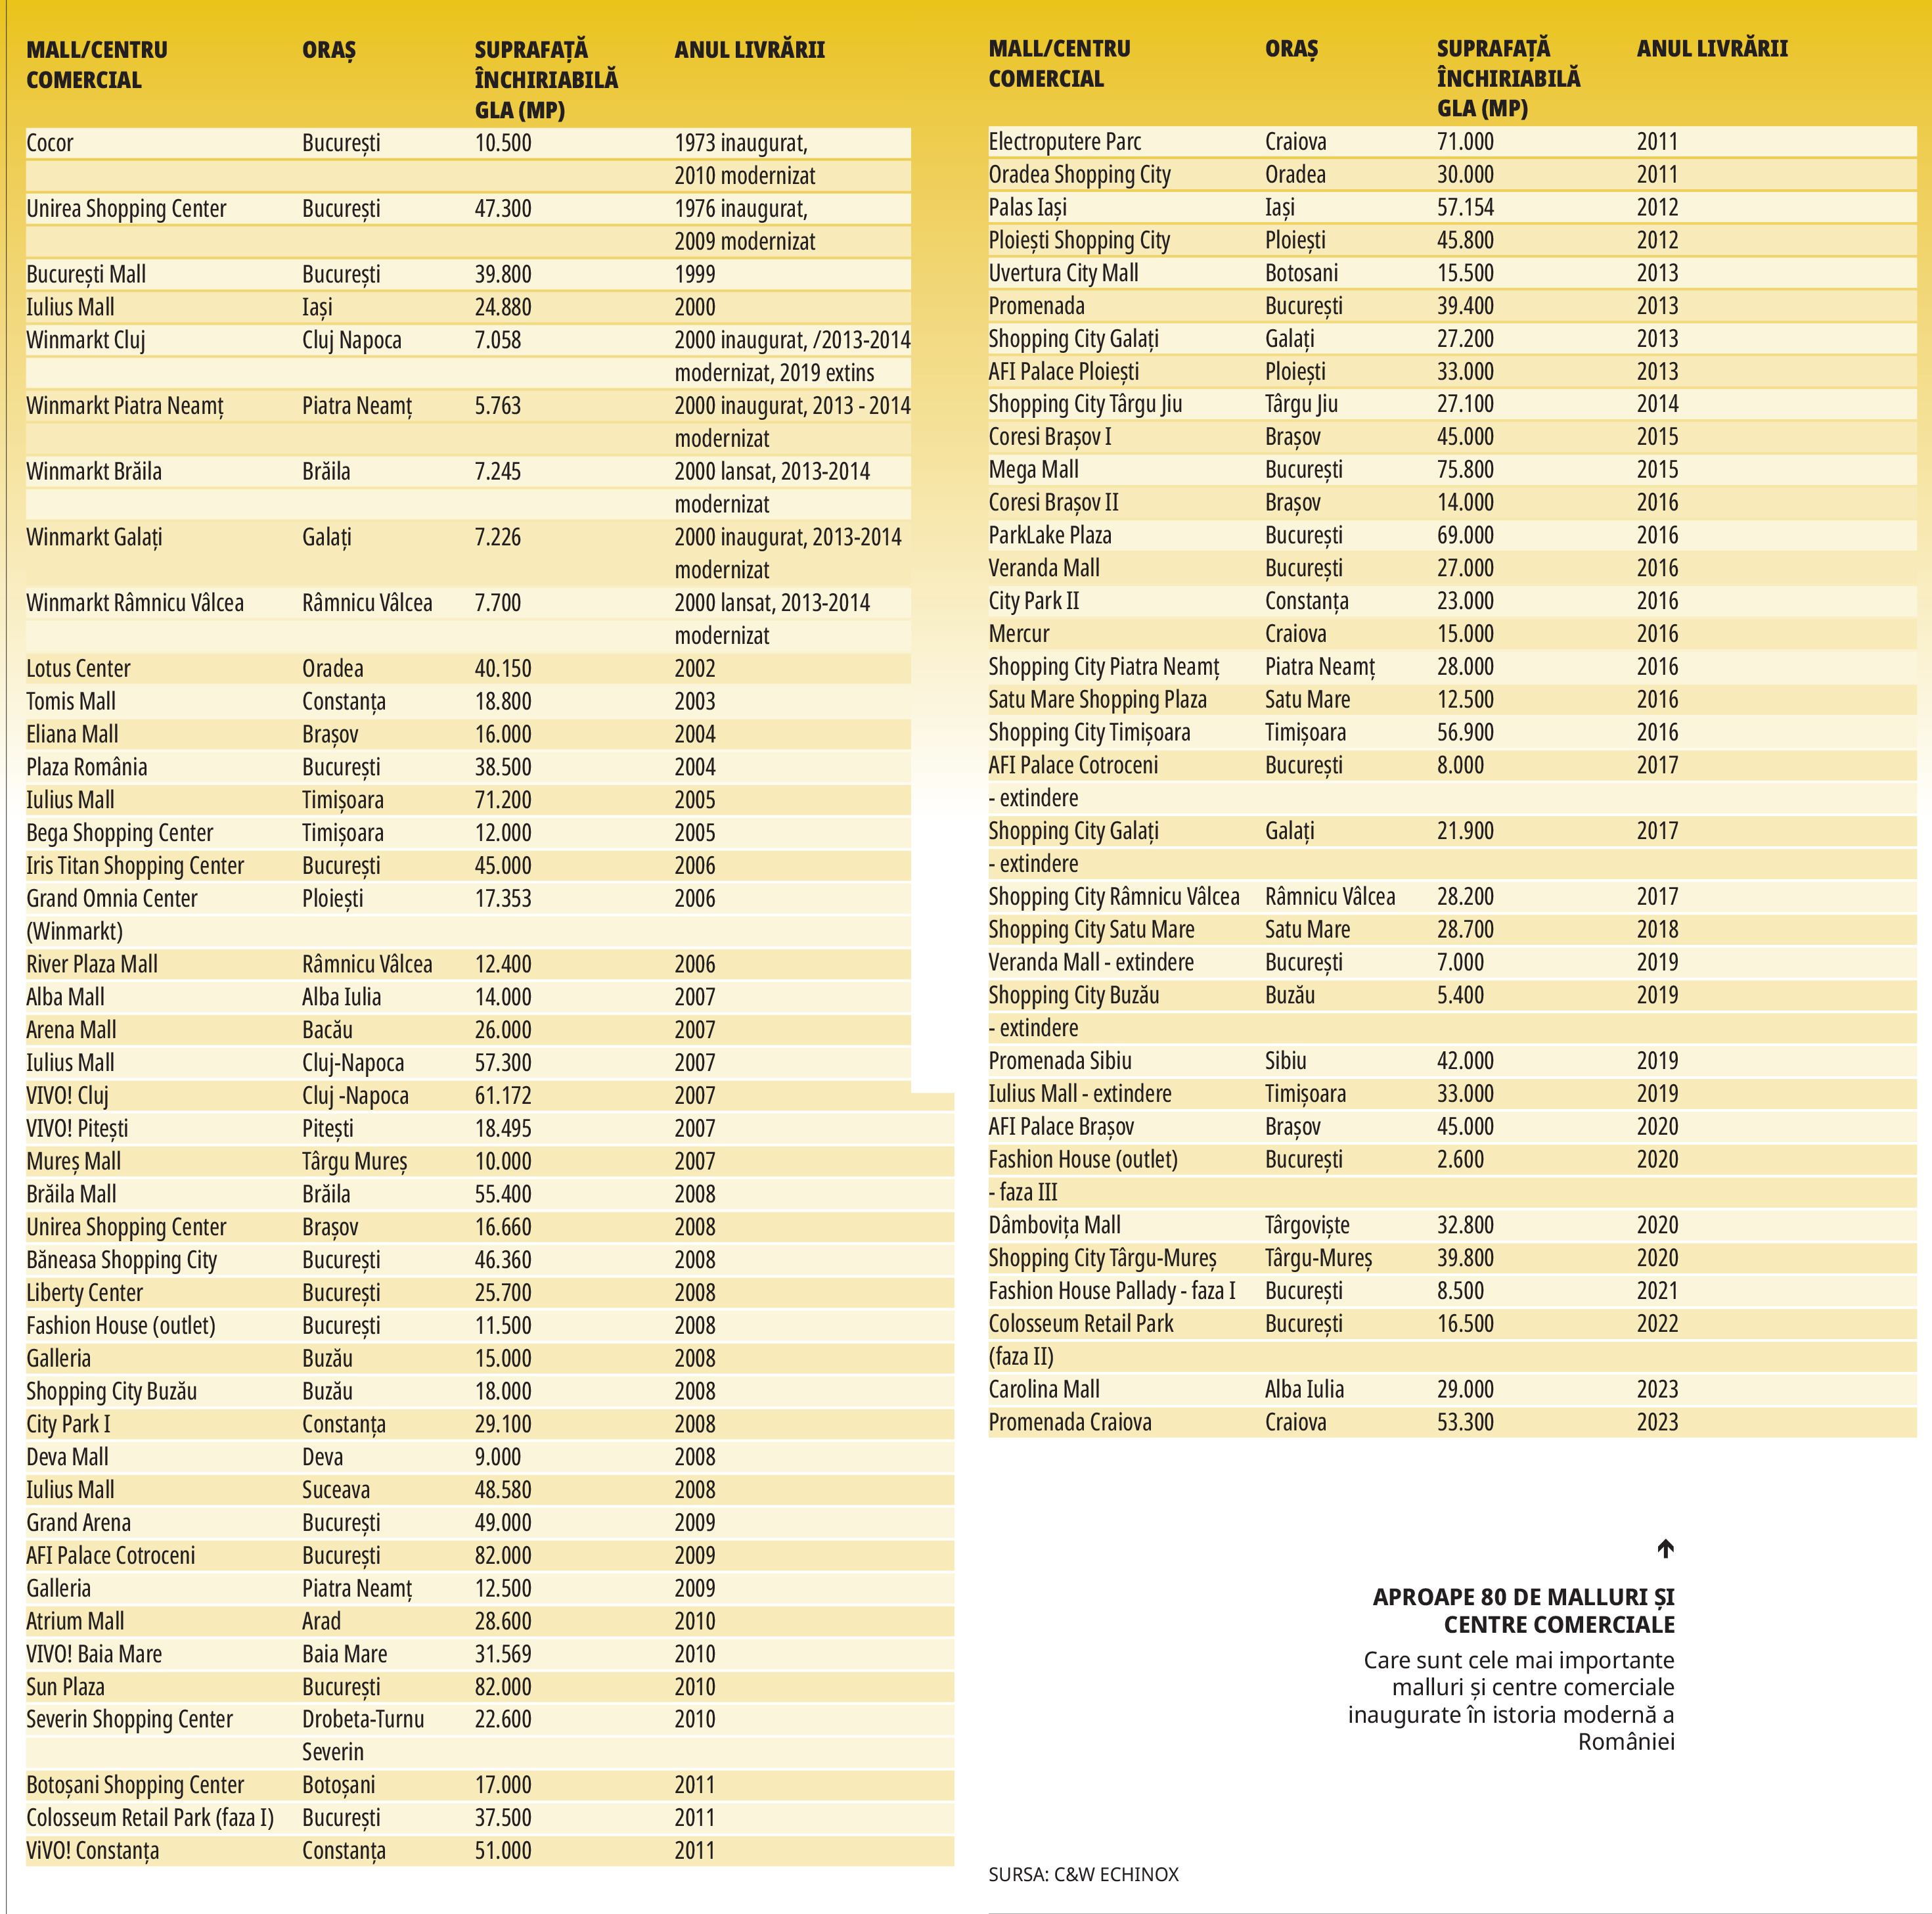
A devenit mallul locul preferat de promenadă în ultimul sfert de secol? A înlocuit mallul retailul stradal?
„Într-adevăr este un specific local și încă de mulți ani faptul că mallul că tip de format este un loc de promenadă, în special pentru bucureșteni. Observăm însă că după pandemie, rata de conversie în cumpărături este mai mare în acest format de tip mall, în timp ce pentru promenadă bucureștenii se îndreaptă ușor-ușor, în special pe parcursul verii, și către alternative de retail stradal, acolo unde ele s-au dezvoltat. Mai este mult de îmbunătățit pe piața retailului stradal, dar vedem acest lucru întrâmplându-se, ceea ce nu poate decât să ne bucure”, a spus Carmen Ravon. Mallul a evoluat aproape în același ritm cu consumatorii: de la suprafețe mici, de 15.000- 30.000 mp, la suprafețe de aproape 100.000 mp în care este acordată o atenție deosebită designului și accesului clienților pentru a le facilita accesul și circulația și până la specializarea modului în care mallul se administrează. Acum 25 de ani formatul tip mall a adus nou pe piață conceptul de experiență a petrecerii timpului liber, adunând tot ceea ce înseamnă un astfel de moment sub același acoperiș: cinema, sală de gimnastică, coafor, shopping, food court. În zilele noastre, mallurile încă sunt un organism foarte viu și flexibil, multe dintre ele încă reușind să surprindă prin arhitectură și integrarea tehnologiei în fluidizarea operațională.
Ce îi determina pe investitori să parieze, brusc, pe acest tip de afacere, în condițiile în care în primii opt ani de după 1990 nu s-a construit nici măcar un singur mall? Valentin Preda, director general al Jaguar Development, compania care a dezvoltat City Mall la intersecția dintre Olteniței și Giurgiului, era de părere la mijlocul anilor 2000 că băncile „poartă” o bună parte din „vină”, dovedindu-se în ultima perioadă „foarte flexibile în relațiile cu dezvoltatorii”. În acel moment, în urmă cu 20 de ani, analiștii imobiliari spuneau la acea vreme că investiția într-un mall se recuperează mai repede decât cea într-o clădire de birouri sau într-un alt tip de proiect imobiliar. Într-adevăr, dacă, în cazul unei clădiri de birouri de clasa A, chiria lunară pe metrul pătrat nu trecea de 20 de euro în urmă cu 20 de ani, cel care închiriază un spațiu într-un mall poate scoate din buzunare și peste 150 euro/lună pentru aceeași suprafață. Chiar și la acest nivel al tarifelor, mallu-rile nu se pot plânge că ar duce lipsa de clienți. Dimpotrivă.
Carmen Ravon, Head of Retail Occupiers CEE în cadrul companiei de consultanță CBRE
Nu cred că în România mallurile își vor pierde din relevanță în următorii 25 de ani, în aceeași măsură în care nu am crezut asta nici când țoață lumea spunea că e-commerce-ul va închide mallurile înainte de pandemie. Cred însă că va crește destul de mult partea de food & beverage și entertainment iar profilul chiriașilor se va schimba la rândul său semnificativ – o dovadă în acest sens este faptul că am semnat recent contracte cu perioade mai mari de 25 de ani iar acești retaileri vor fi cel mai probabil încă acolo la încheierea unei astfel de perioade.
Cum vor evolua mallurile în următorul sfert de secol, în condițiile în care și e-commerce-ul se dezvoltă puternic?
„Nu cred că în România mallurile își vor pierde din relevanță în următorii 25 de ani, în aceeași măsură în care nu am crezut asta nici când toată lumea spunea că e-commerce-ul va închide mallurile înainte de pandemie. Cred însă că va crește destul de mult partea de food & beverage și entertainment, iar profilul chiriașilor se va schimba la rândul său semnificativ – o dovadă în acest sens este faptul că am semnat recent contracte cu perioade mai mari de 25 de ani, iar acești retaileri vor fi cel mai probabil încă acolo la încheierea unei astfel de perioade”, a spus Carmen Ravon.
Ea explică faptul că va continua tendința de integrare a mallurilor în proiecte de regenerare urbană, atât de necesare în toată țara. Va crește numărul de metri pătrați de malluri, iar pentru a-și păstra relevanță într-un cadru competițional, proprietarii acestor formate trebuie să aibă în continuare o atitudine proactivă, de îmbunătățire constantă a zonelor comune, de implementare a celor mai moderne soluții pentru furnizarea energiei verzi și de cooperare permanentă cu chiriașii pentru ca împreună să aducă valoare și atractivitate consumatorilor.
„Credem că transportul în comun și cel pe două roți își vor crește relevanța, așa că în afara locurilor de parcare, mallurile vor avea în vedere într-o măsură mai mare ca până acum să atragă și satisfacă vizitatorii care aleg aceste moduri de transport.” După ani de glorie, în martie 2020 pandemia a lovit cel mai puternic în segmentul comercial. Mallurile ofereau un spațiu închis, cu temperatură controlată, unde se puteau plimba mii și zeci de mii de oameni, exact ce era contraindicat și chiar interzis în 2020.
De partea cealaltă, Carmen Ravon explică faptul că pe termen lung pandemia a fost benefică pentru malluri, deși pe perioada de restricții acestea au fost printre cele mai afectate, ajungând până la a fi închise temporar. Practic au demonstrat reziliența acestui format după aproape doi ani în care e-commerce-ul a avut toate premisele să crească exponențial, înregistrând chiar un vârf de creștere istoric, însă apoi a revenit și s-a normalizat, ba chiar a coborât ușor sub trendul de dezvoltare măsurat înainte de pandemie. „Mai mult, în 2023, pentru prima oară în aproape 17 ani de carieră în commercial real estate am fost martora unei ascensiuni a retailului foarte sus în topul preferințelor investitorilor, alături de industrial & logistics și înaintea birourilor”, a explicat consultantul.
Ce urmează?
Când vine vorba de investiții mari, dezvoltatorii consacrați rămân cei care și investesc în astfel de proiecte, ca exemplu, NEPI-Rockcastle a deschis în toamna anului 2023 cel mai mare mall din ultimii ani la Craiova. De partea cealaltă, în ultimii patru ani formatul de retail park a câștigat teren atât ca dezvoltare, cât și ca investiții. Spre exemplu, cea mai mare tranzacție din 2023 a vizat un portofoliu de centre comerciale – grupul britanic M Core a cumpărat portofoliul Mitiska într-o tranzacție de 219 mil. euro, cu 25 de parcuri de retail și un total de 132.000 mp.
„Experiența de investment a echipei CBRE a contribuit din plin la tranzacție. De reținut însă că pe piață este loc de nume noi, atât pentru achiziții cât și pentru dezvoltare. De asemenea, avem mai mult jucători atât locali cât și din Europa Centrală și de Est care vor să dezvolte noi proiecte”, a spus Carmen Ravon.
Strip mallurile, parcurile de retail, au avantajul investiției mai mici generată de un cumul de factori: suprafață mai redusă, lipsa etajelor, a căilor de circulație, a parcărilor subterane și un design mai simplu. În plus, strip mallul poate fi dezvoltat oriunde ai cel puțin 5.000-100.000 locuitori, pe când la malluri îți sunt necesare orașe sau aglomerări urbane de peste 70.000- 80.000 locuitori.
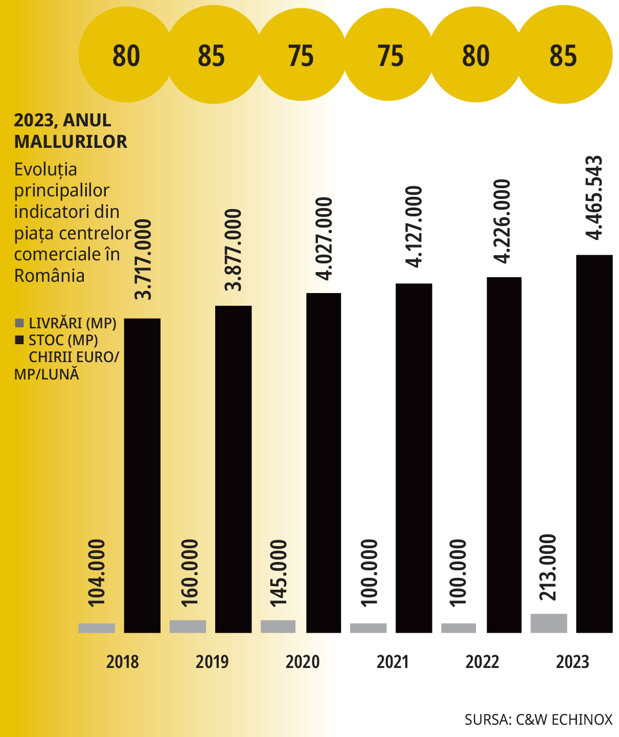
„Pe de altă parte, proiectele mixte mari și mallurile tip experience – cu o componentă puternică de entertainment – și-au dovedit reziliența la nivel european în special după pandemie deoarece pe lângă entertainment au și alte atuuri: pot crea o masă critică de retaileri tip ancoră care aduc o mare masă de vizitatori zilnic și de asemenea conferă flexibilitate în a acomoda cei mai atractivi chiriași de pe piață”, a spus Carmen Ravon. Care va fi următorul pas? NEPI-Rockcastle a anunțat dezvoltarea de rezidențial în proximitatea centrelor sale comerciale, Anchor încă de la începutul anilor 2000 a mizat pe birouri în proximitatea Plaza România, cel de-al doilea mall de pe plan local. Iulian Dascălu a implementat pe plan local conceptul de proiect integrat, unde mallul devine centrul orașului și în proximitatea căruia vin mai multe componente. Grupul Iulius a transformat astfel centrul Iașiului în 2012 dar și Timișoara, urmând acum să pună la punct proiectul de la Carbochim din Cluj, iar pe turnantă vine Constanța. „În momentul de față majoritatea dezvoltatorilor de malluri gândesc fie proiecte office, fie de rezi, fie amândouă amplasate în vecinătatea celor de tip mall. Este o modalitate excelentă și eficientă de a crește atractivitatea fiecărei componente a acestor tipuri de proiecte, mai ales în vremurile în care oamenii nu mai au apetit pentru a se urca în mașină și a traversa orașul pentru cumpărături, căutând și preferând proximitatea. În București angajații preferă mai mult ca niciodată să găsească un loc de muncă în apropierea casei, așa că proiectele mixte se bucură de un succes deosebit”, a explicat Carmen Ravon. Până în 2005, în cei 15 ani care au trecut de la Revoluție, s-au construit în România doar 5 malluri, însă în anii următori a urmat o adevărată explozie de noi proiecte.
De la mall de cartier la centru regional
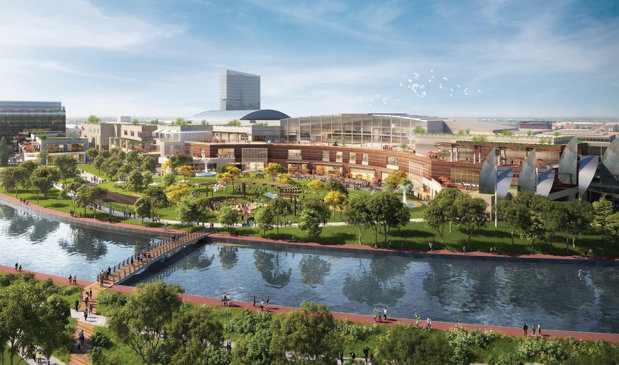
După 15 ani de prezență în Cluj-Napoca, IULIUS lansează cel mai amplu proiect autohton de reconversie urbană. Printr-o investiție de anvergură, estimată la peste jumătate de miliard de euro, platforma industrială Carbochim va fi convertită într-o destinație a orașului și un spațiu unic de întâlnire pentru comunitate. Ca amploare a investiției, impact în dezvoltarea urbană, dar și ca varietate a funcțiunilor incluse, acesta va fi cel mai important proiect din Transilvania, după realizarea metroului din Cluj-Napoca.
Ce va urma? Piața de retail din Capitală va miza puternic pe proiectele mixte în perioada următoare, cele mai recente tranzacții vizând fostele platforme industriale de la IMGB și Griro, în timp ce singura extindere a unui mall existent este cea de la Promenada, unde va fi ridicat și un turn de birouri. Miza retailului în România o reprezintă în prezent Clujul, unde atât Iulius, cât și MAS RE au în plan dezvoltarea a două noi malluri de mari dimensiuni. MAS RE a securizat un teren de 17,1 ha din Cluj-Napoca care aparține Cesarom, parte a grupului austriac Lasselsberger. Terenul de 14 hectare al Carbochim, controlat de Iulian Dascălu, este printre foarte puținele rămase unde mai poate fi construit un mare proiect imobiliar în Cluj, pe măsură ce toate celelalte foste platforme industriale au fost înlocuite de construcții noi de birouri sau locuințe. Grupul Iulius a anunțat la începutul lunii aprilie din 2022 demararea unei investiții de jumătate de miliard de euro în Cluj într-unul dintre cele mai mari viitoare proiecte mixte din România. Este pentru prima dată în România când într-un proiect mixed-use este integrat un spațiu independent dedicat artelor performative, ca parteneriat cu sectorul cultural. Vechea hală Carbochim va fi convertită în centru de live arts, care va fi gestionat de unele dintre cele mai importante organizații culturale și de festivaluri din Cluj-Napoca, oferind comunității un spațiu pentru concerte, spectacole de teatru și dans contemporan, evenimente de modă, design și arte media. Activitatea din piața locală de retail a rămas efervescentă anul trecut, pe fondul revenirii consumului, dezvoltatorii reușind să livreze până la finalul lui 2021 zece noi proiecte, cu o suprafață totală de circa 100.000 metri pătrați, din care șase, cumulând 70.000 metri pătrați, au fost finalizate în ultimul trimestru al anului. Atenția dezvoltatorilor s-a îndreptat cu predilecție spre orașe terțiare, cu mai puțin de 150.000 de locuitori, unde au construit în special parcuri de retail, notează o analiză a companiei de consultanță imobiliară Cushman & Wakefield Echinox. ■
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa