
Jobul potrivit la momentul potrivit
Pentru Yakup Çil, perspectiva unei cariere în industria bancară a venit pe neașteptate. Decizia de a profita de oportunitatea ivită a fost una inspirată, fiindcă de atunci, parcursul său profesional a urmat o traiectorie ascendentă spre rolul din prezent, cel…
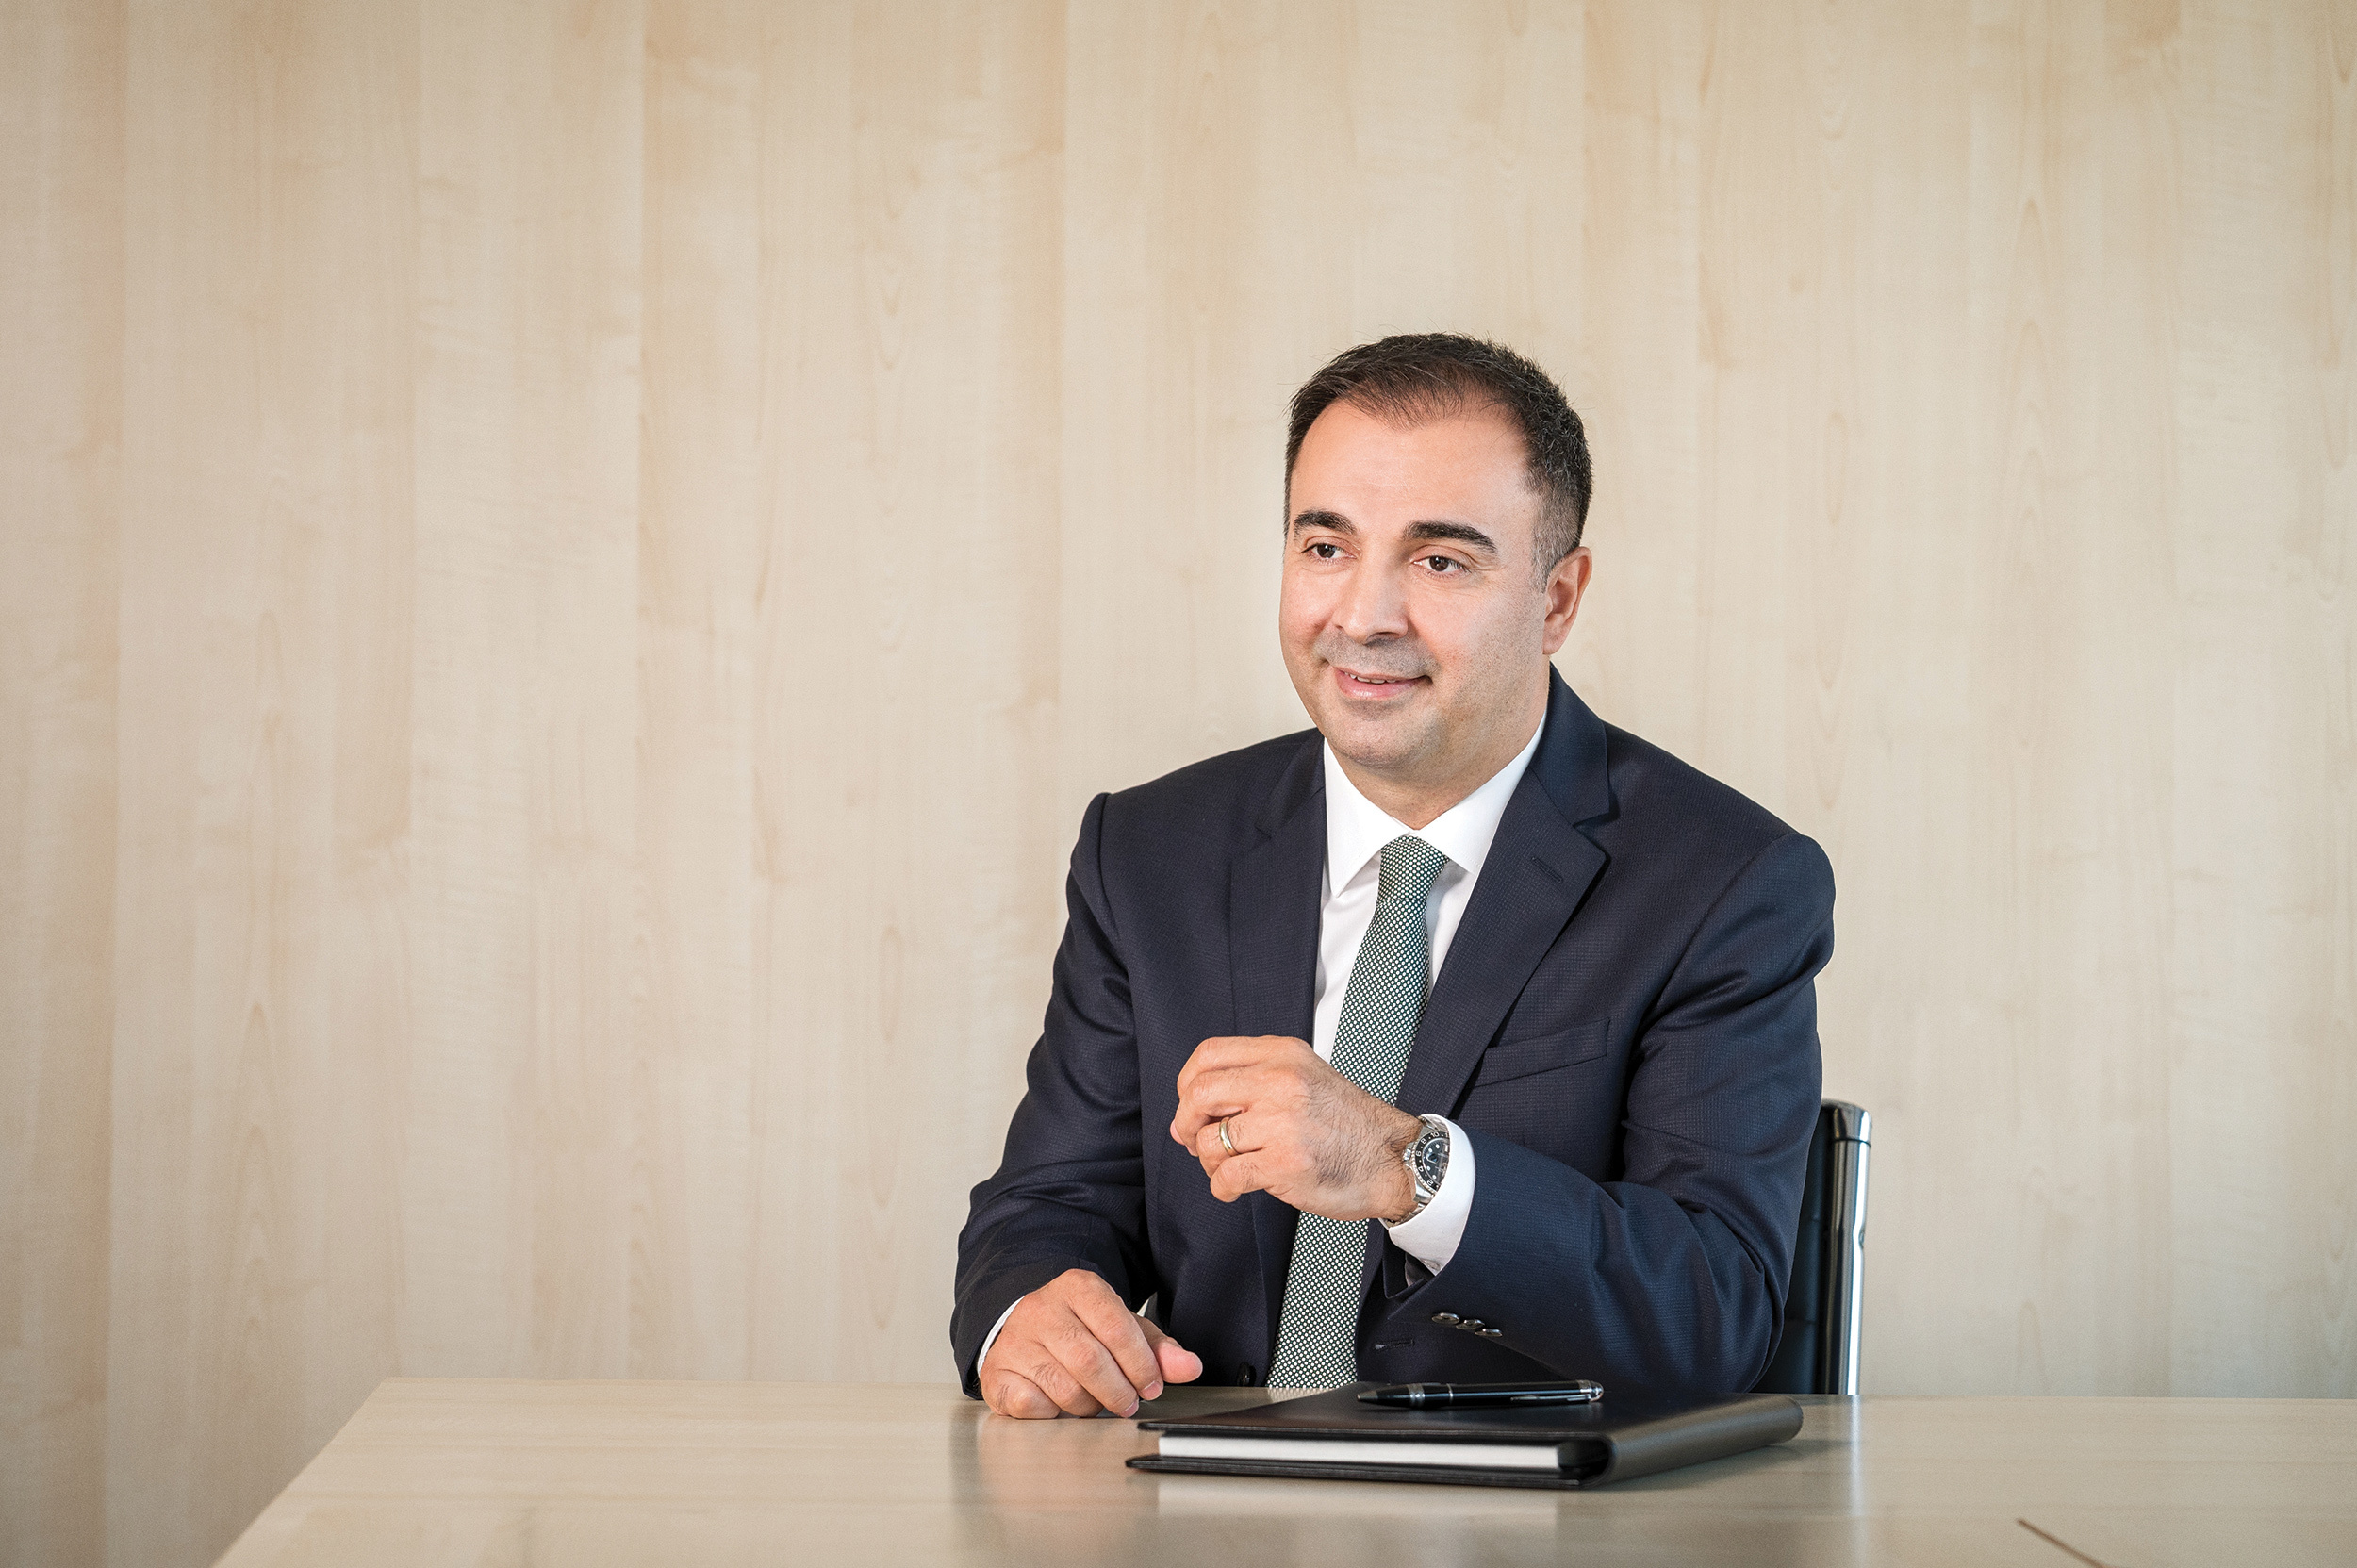
Pentru Yakup Çil, perspectiva unei cariere în industria bancară a venit pe neașteptate. Decizia de a profita de oportunitatea ivită a fost una inspirată, fiindcă de atunci, parcursul său profesional a urmat o traiectorie ascendentă spre rolul din prezent, cel de CEO al Credit Europe Bank România. Acum, după 25 de ani de banking petrecuți pe trei piețe, luptă pentru un obiectiv bine conturat: digitalizarea. Ce beneficii are, în opinia lui, un tânăr care alege același drum?
„Bankingul este o afacere orientată spre oameni. Piatra noastră de temelie este relația pe care am construit-o cu angajații și clienții noștri”, descrie Yakup Çil, executivul din fruntea Credit Europe Bank România, domeniul în care și-a construit cariera de peste 25 de ani.
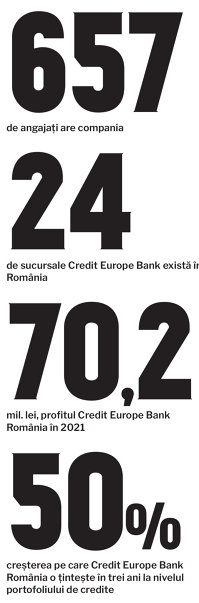
În prezent, el conduce o echipă de 657 angajați, administrând o rețea de 24 de sucursale. Membră a grupului financiar olandez Credit Europe Bank NV, banca este activă în România din anul 1993, când a activat sub denumirea de Banca de Credit Industrial și Comercial, devenind Finansbank (în anul 2000), iar apoi, în 2007, în urma unui proces de rebranding, primind denumirea de Credit Europe Bank România. Acum, compania trece printr-o nouă etapă, caracteristică întregului sistem de altfel, în care numărul de sucursale și de angajați este în scădere, în timp ce canalele online și digitale se îmbunătățesc. Care este povestea liderului ce conduce aceste transformări?
˝Vânat˝ pentru primul job
 În copilărie, Yakup Çil visa la profesia de arhitect, însă când a venit momentul alegerii unei facultăți, s-a îndreptat către Facultatea de Economie și Științe Administrative din cadrul Universității Tehnice a Orientului Mijlociu (Ankara, Turcia). „În preajma absolvirii, alături de reprezentanții altor industrii, băncile vânau, de asemenea, talente din cadrul celor mai importante universități. Îmi aduc aminte că veneau echipe întregi din sistemul bancar la universitate să-și prezinte oportunitățile de carieră, foarte atractive de altfel, și astfel am descoperit această lume și am decis să-mi încep cariera în banking”, descrie executivul debutul parcursului său profesional în industria bancară. Pe atunci, spune că băncile aveau un sistem foarte bine pus la punct în materie de recrutare și dezvoltare profesională. „Am trecut prin diverse examene și interviuri pe parcursul evoluției mele în bancă, iar rezultatele foarte bune înregistrate de-a lungul timpului au contribuit la dezvoltarea carierei mele în domeniul bancar.”
Și-a început cariera în banking ca stagiar în management la departamentul de corporate marketing dintr-o bancă privată din Turcia – o industrie bancară pe care o caracterizează ca fiind una plină de provocări. „Când mi-am început cariera în Turcia, am trăit experiența crizelor financiare din anii 1998 și 2001. Tot în cadrul unei bănci am experimentat și criza din 2008, însă în Rusia de data aceasta. Cu toate acestea, cea mai mare provocare a fost reprezentată de crizele din 2001 din Turcia, care au afectat sever numeroase instituții financiare. La acea
vreme eram auditor senior și am avut un rol activ în numeroase restructurări de credite”, își amintește Yakup Çil.
 După ce a activat o perioadă într-o sucursală, a lucrat alți șase ani ca auditor intern în aceeași bancă. În anii următori, a preluat poziția de manager de divizie la departamentele de restructurare a creditelor și international banking ale unei bănci publice din Turcia. Mai târziu, a fost director regional, responsabil de corporate marketing într-o bancă privată din Rusia, timp de aproximativ patru ani. În 2011 a făcut următorul pas în carieră și a decis să vină la Credit Europe Bank România în calitate de vicepreședinte responsabil de corporate banking. Odată cu preluarea acestei funcții, avea să observe că portofoliul de credite a fost grav afectat de criza din 2008-2009. În această etapă, experiența acumulată anterior în perioadele de criză l-a ajutat foarte mult. „Prin soluții de restructurare a creditelor, am oferit noi planuri de plată potrivite fluxului de numerar și capacității de plată ale clienților noștri care se aflau în dificultate. Am continuat să ținem legătura cu clienții noștri prin toate canalele de comunicare și am oferit acestora toate facilitățile în limita posibilităților băncii noastre”, susține executivul. El își amintește anii 2011-2014 drept o perioadă foarte încărcată pentru bancă, în contextul unor astfel de operațiuni. „În cele din urmă, prin bunele intenții reciproc manifestate între bancă și clienți, am reușit în mare măsură să depășim dificultățile aferente portofoliului de credite problematice.”
După doi ani petrecuți în rolul de vicepreședinte responsabil de corporate banking, la sfârșitul anului 2013 Yakup Çil a fost numit CEO al Credit Europe Bank România, și de atunci își desfășoară cariera în banking în calitate de președinte executiv.
Când vine vorba despre asemănările despre cele două piețe, el spune că sistemul de banking local are, comparativ cu celelalte piețe pe care a lucrat, un portofoliul similar de produse oferite clienților, întrucât nevoile sunt paralele. În plus, procesul de digitalizare este similar pe ambele piețe; numărul de sucursale și de angajați este în scădere, în timp ce canalele online și digitale se îmbunătățesc. „Principala diferență se remarcă în ceea ce privește ratele de intermediere financiară; activele bancare românești se ridică la 50% din PIB, în timp ce media UE se menține la 250% din PIB, de cinci ori mai mare față de România. Principala noastră contribuție pe piața bancară locală din România este produsul nostru emblematic – CardAvantaj –, primul card de credit cu rate introdus în România.”
Un executiv care știe ce vrea de la oameni Din punct de vedere al stilului de leadership abordat, Yakup Çil spune despre sine că este foarte deschis către comunicare și crede cu tărie în munca în echipă. În opinia lui, comunicarea este foarte importantă pentru a crea un mediu în care oamenii să poată performa împreună și să fie conduși spre succes: „Îmi încurajez întotdeauna colegii să preia inițiativa și să nu le fie frică de propriile idei mărețe. Consider că un adevărat lider nu ar trebui să fie autocratic, egocentric și lipsit de viziune”.
Executivul consideră competența ca fiind una dintre cele mai importante calități pe care ar trebui să le aibă un angajat bun: „Inteligența, integritatea, abilitățile de conducere, a fi sociabil și a lua inițiativa reprezintă alte caracteristici semnificative.” La polul opus, comportamentele pe care spune că nu le va tolera sunt necinstea, incompetența și acționarea împotriva muncii în echipă.
Agenda zilnică a lui Yakup Çil constă de cele mai multe ori în întâlniri de management și întâlniri cu clienții. „Încerc să-mi aloc un nivel minim de timp pentru activități operaționale și îmi folosesc mai degrabă timpul pentru afaceri noi și activități generatoare de venituri. În acest scop, am scurte întâlniri cu echipa pentru a reflecta, stabili și delega acolo unde este cazul și am încredere în munca depusă de colegii mei, având alături de mine adevărați profesioniști și specialiști în ariile lor de expertiză.” Una din sursele sale principale de motivare și energie este familia, mai ales când trebuie să ia decizii importante de viață, „și știu că mă pot baza pe un sprijin de nădejde”.
Un atu necesar оn fața competiției
Executivul spune că trăim într-o eră digitală și, ca în orice domeniu, modalitățile de a face afaceri se schimbă rapid și în domeniul bancar. De aceea, „pare imperativ să te transformi într-o bancă digitală pentru a nu rămâne în urma concurenței și pentru a ieși în evidență”. În acest sens, provocarea și scopul lui constau în a face din banca pe care o conduce o bancă digitală competitivă în regiune. De altfel, și lecția pe care i-au oferit-o ultimii doi ani spune că e legată tot de importanța digitalizării. „Și când spun digitalizare, o spun nu doar în termeni de servicii bancare pe care le oferi clienților, dar și referitor la mijloacele pe care le pui la dispoziția angajaților pentru ca aceștia să-și îndeplinească atribuțiile și să-și atingă cu succes obiectivele.” Acest lucru, continuă el, reprezintă o provocare importantă pentru conducerea băncilor, în special pentru orice CEO, „din moment ce tu ai frâiele și conduci strategiile de business astfel încât să se încadreze în noua normalitate”. Pe fondul apariției pandemiei de COVID-19, una dintre cele mai importante măsuri pe care executivul spune că le-a luat în cadrul companiei a fost creșterea capacităților tehnologice. „Am luat toate măsurile reglementate în mediul nostru de lucru pentru angajații și clienții noștri. De asemenea, am făcut permanentă schema de lucru hibrid pentru echipă.”
Pe lвngă măsurile de politică monetară implicвnd оnăsprirea condițiilor de finanțare de către BNR, unele măsuri administrative care urmează să fie luate de guvern ar putea include: reducerea cotei TVA la energie și combustibil, reducerea accizelor la combustibil sau stabilirea unui plafon al prețurilor la gaze pentru companiile producătoare sau de transport pentru a limita impactul efectelor de runda a doua a creșterii costurilor asupra economiei.
Crizele nu aduc doar minusuri
Analizând impactul pozitiv pe care actuala criză sanitară l-a avut asupra industriei, Çil spune că pandemia a schimbat modelele operaționale ale instituțiilor, inclusiv ale băncilor, și a demonstrat cât de necesară a fost remodelarea acestora. „Criza a accelerat transformarea digitală în întreaga lume și a demonstrat cât de importante sunt soluțiile tehnologice pentru a ne susține și dezvolta afacerile. Băncile nu fac excepție de la aceasta și reprezintă sectorul în care digitalizarea este și va fi experimentată cel mai rapid.” El adaugă că o altă contribuție importantă a pandemiei pentru toate sectoarele, inclusiv bancar, este să fi experimentat un astfel de fenomen ca societate și să fi câștigat un fel de imunitate împotriva unor situații similare care pot apărea în viitor. Vorbind despre creșterea abruptă a prețurilor de consum, Yakup Çil spune că principala cauză este impactul conflictului Rusia-Ucraina asupra prețurilor principalelor mărfuri: petrol, gaze naturale, combustibil, grâu etc. și a efectelor de runda a doua a sancțiunilor impuse de aliații occidentali Rusiei. „Toate au dus la întreruperi ale lanțului de aprovizionare la nivel mondial și au cauzat rate mai mari ale inflației.”
Potrivit lui, nivelul preconizat al ratei de politică monetară pentru sfârșitul anului este de 5,5%, ceea ce va crește cu siguranță costurile împrumuturilor în moneda națională și deopotrivă dobânzile la depozite în moneda locală. „Se estimează că această creștere va avea ca rezultat o cerere mai scăzută pentru împrumuturile în moneda locală din cauza costurilor mai mari. Cu siguranță, ar trebui să ne așteptăm și la o creștere mai mică a PIB-ului în acest an.”
Pe lângă măsurile de politică monetară implicând înăsprirea condițiilor de finanțare de către BNR, Çil subliniază că unele măsuri administrative care urmează să fie luate de guvern ar putea include: reducerea cotei TVA la energie și combustibil, reducerea accizelor la combustibil sau stabilirea unui plafon al prețurilor la gaze pentru companiile producătoare sau de transport pentru a limita impactul efectelor de runda a doua a creșterii costurilor asupra economiei.
 Executivul susține că, potrivit estimărilor băncii centrale, inflația va reveni la o singură cifră în T3/2023. „Pentru a menține inflația sub control, BNR urmărește un regim de flotare controlată a cursului de schimb, evitând volatilitatea excesivă a acestuia și prevenind deprecierea puternică a leului. Din octombrie, BNR a accelerat politica sa de înăsprire a condițiilor de finanțare și a majorat rata dobânzii de la 1,25% la 3,75%. Rata de politică monetară la sfârșitul anului este de așteptat să fie mai aproape de 5,5%.”
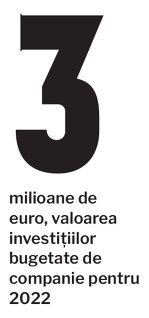
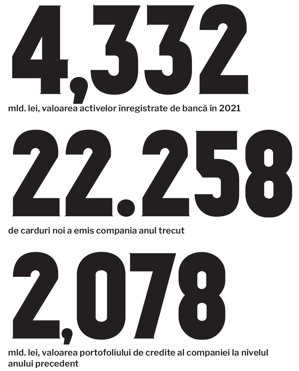
Iar în ceea ce privește cele mai recente rezultate ale Credit Europe Bank, în ultimele 12 luni, portofoliul de credite al companiei a crescut cu 2,9% și 6,4% de la an la an, la decembrie 2021, respectiv aprilie 2022. Reprezentanții businessului se așteaptă ca acesta să evolueze, în 2022, cu 33%, la 2,76 miliarde de lei, de la 2,07 miliarde de lei în anul precedent. În ceea ce privește valoarea activelor și profitul înregistrat, în 2021 acestea s-au ridicat la 4,33 mld. lei, respectiv 70,2 milioane de lei, iar pentru anul acesta estimările companiei vizează o creștere de 13,7% a activelor, până la 4,92 mld. lei, profitul fiind însă pe o pantă descendentă, așteptările fiind ca acesta să atingă pragul de 37,2 milioane de lei în 2022. O creștere accelerată, de 46%, este așteptată și la nivelul numărului de carduri noi emise, de la 22.258 în 2021 la 32.500 de carduri în 2022. Pe zona de clienți retail, banca preconizează o evoluție de 4,8% a cardurilor emise, de la 353.623 în 2021 la 370.500 în 2022. Executivul spune că, pe termen scurt și mediu, Credit Europe Bank România are multe ținte importante, iar cea mai importantă dintre acestea este finalizarea transformării digitale a băncii și lărgirea sferei de noi produse digitale oferite clienților, pentru a le îmbunătăți și simplifica activitățile bancare curente. „Foarte curând vom lansa câteva dintre ele.” Pentru acest an, businessul plănuiește investiții de 3 milioane de euro, bani ce vor fi direcționați înspre noile produse digitale pe care reprezentanții companiei au în plan să le introducă până la sfârșitul acestui an. „Ne dorim menținerea unui raport cost-venit sănătos, sens în care vom contribui la creșterea bazei de venituri a băncii noastre prin implementarea de noi proiecte.” În acest context, compania și-a propus să crească portofoliul de credite cu 50% într-o perioadă de trei ani. Iar obiectivul principal rămâne dezvoltarea unei organizații agile, adaptive și rezistente, „pentru a crea valoare clienților și acționarilor noștri”.
O carieră cu oportunități vaste
Vorbind despre greșelile făcute de-a lungul parcursului profesional și lucrurile pe care le-ar face diferit, executivul spune că drumul de până acum este, evident, dovada unei cariere de succes. „Provocările prin care am trecut de-a lungul anilor mi-au arătat, cu siguranță, cum să gestionez situații dintre cele mai diverse, iar propria determinare m-a ajutat atât să depășesc obstacolele, cât și să învăț din ele.” În opinia lui, mai important decât a privi în urmă și a te gândi cât de bine ai procedat într-un anumit moment, este să acționezi mereu cu profesionalism și cu maturitatea etapei în care te afli.
„Când eram în ultimul an de universitate, am primit oferte de muncă de la diferite bănci și, într-o lună de la absolvire, mi-am început cariera. Probabil c-aș fi putut să-mi acord mai mult timp și să investesc în dezvoltarea mea personală, având în vedere că, mai târziu în viață, pe măsură ce devii din ce în ce mai ocupat, devine din ce în ce mai dificil să recâștigi această oportunitate.” Sfaturile sale pentru tinerii aflați la începutul carierei sunt: „Ai încredere în tine, fii sociabil și nu renunța ușor!”. Întrebat de ce i-ar recomanda unui tânăr să-și construiască o carieră în această industrie, executivul spune că băncile sunt cele mai importante structuri din sistemul financiar, iar acestea există de secole. „Un bancher înțelege aproape totul. Băncile sunt instituții propice pentru a învăța afaceri. Consider că, mai ales cei care își încep cariera în bănci și apoi trec la alte companii, vor fi mult mai bine echipați pentru că văd alte companii și din această perspectivă.” Atunci când lucrezi în sectoare specifice din piață, îți cunoști foarte bine domeniul dar, când ai și experiența de bancher, cunoști atât sectorul financiar, cât și sectorul în care activezi, adaugă Yakup Çil. „Dobândirea experienței unei astfel de profesii creează situații personale și profesionale extrem de avantajoase pentru tineri.” O carte pe care executivul o recomandă și crede că nu ar trebui să lipsească din biblioteca unui CEO este „Never Eat Alone”, scrisă de Keith Ferrazzi.
-
 Cât de mult s-au chinuit doi corporatişti din România să îşi deschidă o afacere şi cum au reuşit să ajungă de la marfă luată pe datorie la afaceri de milioane de euro?
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?